SMM 조사에 따르면, 2026년 9월 중국 2차 납 기업의 정제 납 생산량에 대한 전월 대비 영향은 약 25,700톤이었으며, 10월 전망치는 약 24,900톤으로 전월 대비 증가 폭이 800톤 소폭 축소되었다. 전반적으로 9~10월 공급 측면에서는 기존 감산·가동 중단 기업의 생산 재개가 여전히 주요 흐름이었으나, 10월에는 재개 모멘텀이 다소 수렴하며 증가 기여가 화동 지역에 계속 집중되었다.
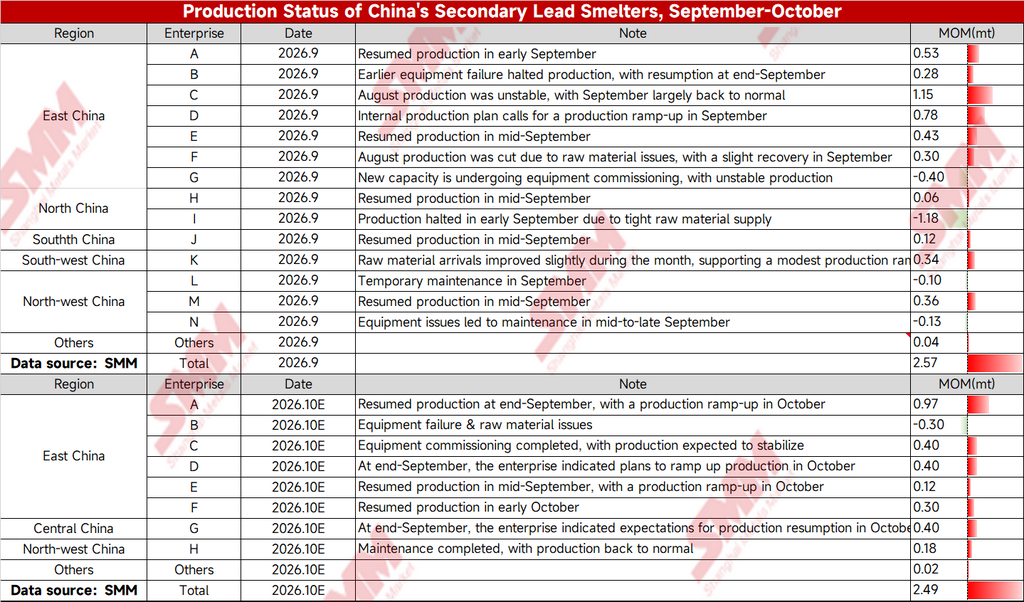
지역별로 보면, 화동 지역이 이번 생산 재개 흐름의 핵심 동력이었다. 9월 화동 지역 7개 기업이 총 약 30,700톤의 증가에 기여했다. 이 중 3호 기업은 8월 불안정한 생산 이후 9월 생산이 대체로 정상화되며 11,500톤을 기여했고, 4호 기업은 내부 생산 계획에 따라 9월 가동률을 높여 7,800톤을 기여했으며, 1호 기업과 5호 기업은 각각 9월 초와 중순에 생산을 재개해 총 9,600톤을 기여했다. 다만 7호 기업은 신규 설비 시운전의 영향으로 생산이 여전히 불안정해 4,000톤의 감소 요인으로 작용했다. 10월 화동 지역 기여도는 18,900톤으로 예상된다. 1호 기업은 9월 말 재가동 이후 10월에도 증산을 지속하며 월간 9,700톤을 기여할 전망이며, 3호 기업과 4호 기업은 설비 시운전 완료 후 안정적인 생산에 도달해 각각 4,000톤을 기여할 것으로 예상된다.
화북 및 서북 지역은 생산 재개와 차질이 혼재된 양상을 보였다. 화북에서는 9호 기업이 9월 초 원자재 공급 부족으로 가동을 중단하며 11,800톤의 감소를 기록했는데, 이는 9월 단일 감소 항목 중 최대 규모였다. 8호 기업은 월 중순 생산을 재개했으나 기여도는 600톤에 그쳤다. 서북에서는 13호 기업이 월 중순 생산을 재개해 3,600톤을 기여했지만, 12호 기업의 임시 정비와 14호 기업의 설비 관련 정비로 각각 0.1톤과 1,300톤의 감소가 발생했다. 화남 및 서남 지역은 비교적 안정적이었으며, 각각 0.12톤과 3,400톤을 기여했다.
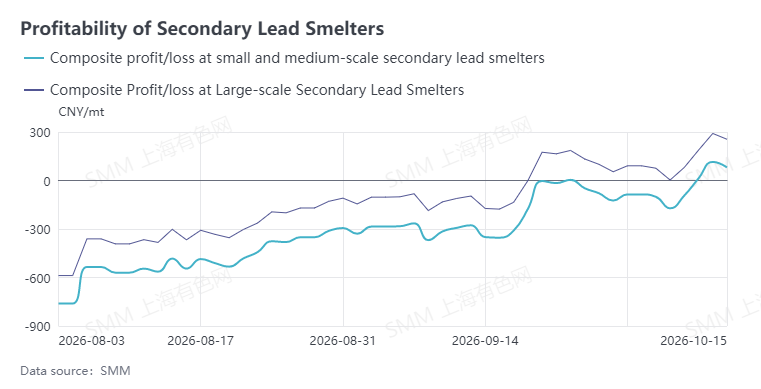
가격 측면에서는 9월 납 가격이 톤당 15,700~16,300위안 범위에서 횡보했으며, 2차 정제 납 제련 수익은 원가선 부근에서 좁은 폭으로 등락했다. 폐납 슬래그, 플라스틱 파편, 연진 부산물 수익이 수익에 부분적 완충 역할을 했다. 10월 원자재 도착 속도가 여전히 빠듯하다면, 재개 및 증산 속도는 예상보다 느릴 수 있다. 납 가격이 톤당 16,300위안 이상을 유지할 수 있다면 기업의 생산 의욕이 높아질 가능성이 있으며, 정제 납 공급 증가량은 25,000톤 이상에 근접할 수 있다.