2026년 10월 15일 뉴스:
중국 주요 알루미늄 다운스트림 가공업체의 이번 주 가동률은 61.7%로 전주 대비 1.2%포인트 상승했다. 국경절 연휴 이후 생산 재개와 밀린 주문 처리가 이루어지면서 대부분 업종의 가동률이 올랐다. 재생 알루미늄과 알루미늄 선·케이블이 상승을 주도했고, 알루미늄 압출은 소폭 올랐으며, 1차 알루미늄 합금과 알루미늄 호일은 전주와 같았다. 반면 알루미늄 판·대·박은 소폭 하락했다.
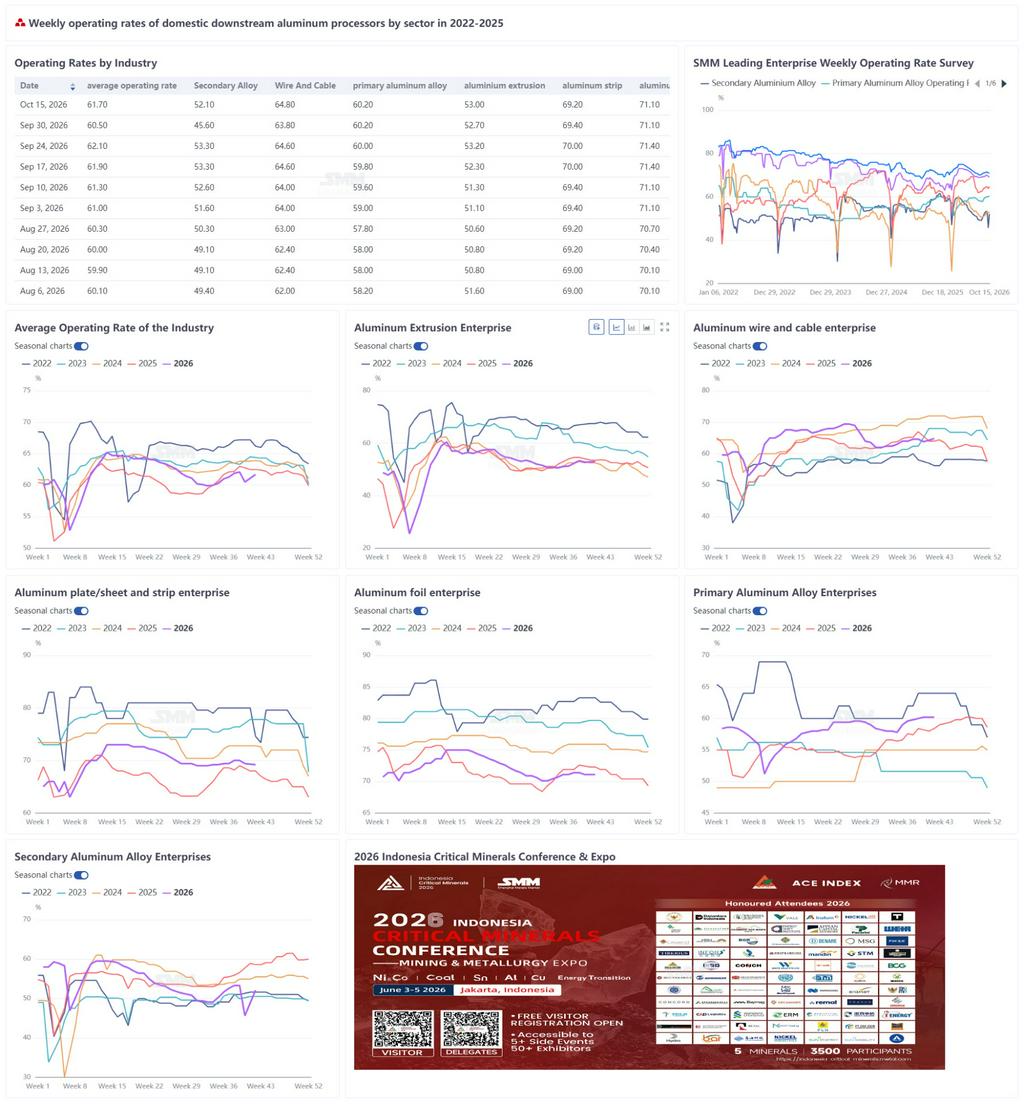
1차 알루미늄 합금: 주요 1차 알루미늄 합금 생산업체의 가동률은 이번 주 60.2%로 안정세를 유지했다. 생산업체들은 장기 계약 납품 위주의 정상 일정을 유지했으며 뚜렷한 조정은 없었다. 자동차 생산은 이전 수준에서 회복됐지만 반등 폭은 제한적이었고 수요는 아직 완전히 방출되지 않았다. 알루미늄 가격 하락으로 다운스트림 문의와 거래 심리는 개선됐으나 실제 구매와 재고 보충은 여전히 신중했다. 가동률은 다음 주 소폭 상승할 것으로 예상된다.
알루미늄 판·대·박: 주요 알루미늄 판·대·박 생산업체의 가동률은 69.2%로 전주 대비 0.2%포인트 하락했다. 알루미늄 가격은 연휴 이후 꾸준히 하락했으며, 10월 15일 하루에만 360위안/t이 떨어지면서 다운스트림 구매자들의 관망 심리가 강화되고 픽업이 지연됐다. 생산업체들은 또한 생산 일정과 신규 주문 간의 불일치를 겪고 있으며, 일부 4분기 수주 잔고는 여전히 불규칙하고 대규모 신규 수요가 부족한 상황이다. 11~12월에는 수요 공백과 선반영된 주문의 소진이 동시에 나타날 전망이다. LME 알루미늄은 USD 3,000/t 아래로 하락하여 수출 마진을 압박하고 있다. 가동률은 단기적으로 상승 여력이 없으며 11~12월 하락 가속화 위험이 있다.
알루미늄 선·케이블: 알루미늄 선·케이블 생산업체의 가동률은 64.8%로 상승하여 전주 대비 1.0%포인트 올랐으며 9월 중순 이후 최고치를 기록했다. 생산업체들은 연휴 이후 정비를 완료하고 생산량을 늘렸으며, 알루미늄 로드 소비가 활발해지면서 인발 및 연선 부하가 증가했다. 주문 측면에서는 9월 국가전력망 입찰 물량이 약 122,000t에 달했으며, 납품은 일반적으로 입찰 후 약 5개월부터 시작되어 내년 2~3월에 정점을 이루고 물량의 약 절반이 1분기에 집중된다. 4분기는 기존 주문 소화와 공사 진척에 집중될 것이다. 수출 주문은 여전히 부진했다. 가동률은 추가 회복이 예상된다.
알루미늄 압출: 알루미늄 압출 생산업체의 가동률은 0.3%포인트 회복하여 53.0%를 기록했다. 건축용 압출 부문에서는 알루미늄 가격 하락으로 구매 관심이 높아졌고, 국경절 연휴 동안 쌓인 밀린 주문이 연휴 후 일정에 반영되면서 완만한 반등을 뒷받침했다. 산업용 압출은 견조함을 유지했다. 신에너지차 수요는 대체로 안정적이었으며, 광둥의 한 자동차 압출 생산업체는 10월 일정이 양호하다고 보고했다. 반면 일부 안후이 생산업체는 저마진 태양광 프레임 주문에 대해 생산능력을 축소했다. 가동률은 견조하거나 소폭 강세를 유지할 것으로 예상된다.
알루미늄 호일: 주요 알루미늄 호일 생산업체의 가동률은 전주와 같은 71.1%를 유지했다. 포장 수요는 작년보다 양호했으며, 무균 포장 수주 잔고는 비교적 충실했다. 에어컨 호일 부문에서는 10월 가정용 에어컨 생산 일정이 일부 회복을 보였으나, 다운스트림 원자재 재고는 여전히 소진 중이다. 연말 목표 달성을 위해서도 고객들은 재고 축소를 우선시하는 경향이 있어, 에어컨 호일 주문의 회복은 재고 소진 완료 여부에 달려 있다. 가동률은 안정적으로 유지될 것으로 예상되며, 에어컨 호일의 약세가 상승 여력을 계속 제한하고 있다.
재생 알루미늄: 주요 재생 알루미늄 생산업체의 가동률은 연휴 전 대비 6.5%포인트 상승한 52.1%를 기록했다. 이는 주로 표본 생산업체들이 국경절 연휴 이후 생산을 재개했기 때문이나, 여전히 작년 수준을 밑돌았다. 알루미늄 가격 하락으로 원료 비용 부담은 완화됐지만, 적격 스크랩의 공급 부족과 세금계산서 감독 강화가 생산을 계속 제약했다. “실버 10월” 수요는 기대에 미치지 못했고, 일부 다운스트림 구매자들의 저가 매수는 제한적인 지지에 그쳤다. 가동률은 대체로 안정적으로 유지될 것으로 예상되며 추가 상승 여지는 제한적이다.
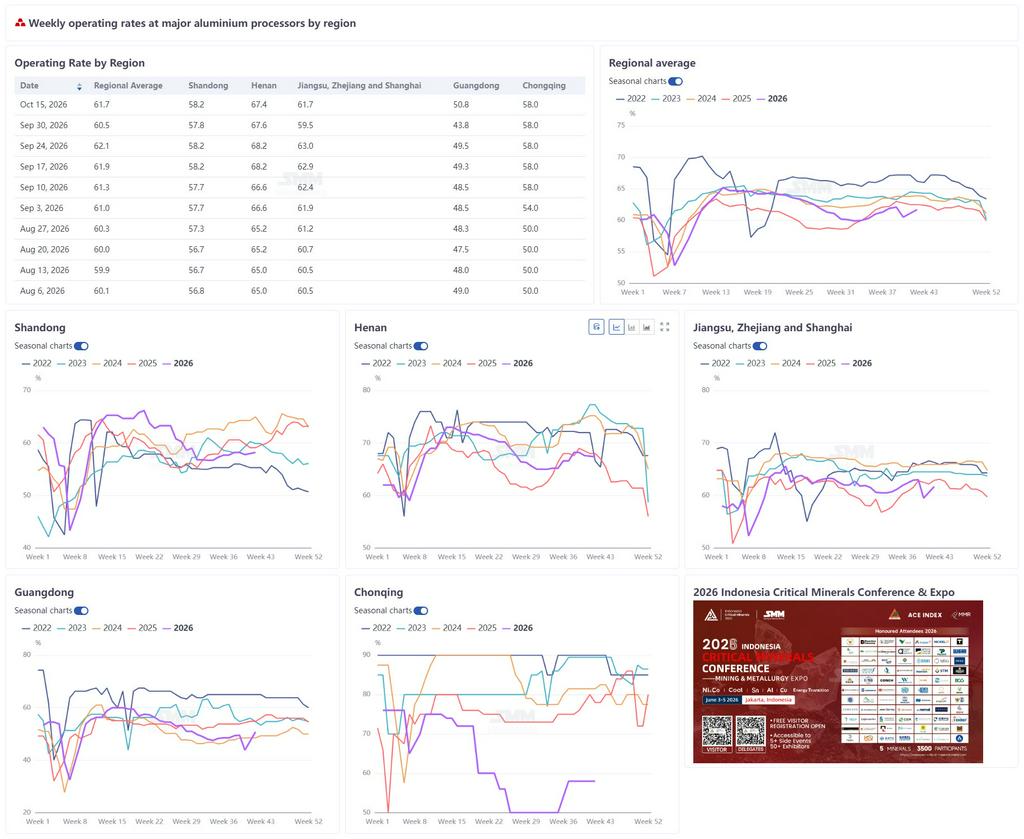
전반적으로 연휴 후 생산 재개와 알루미늄 가격 하락이 업계 가동률을 끌어올렸으나, 최종 수요는 아직 실질적으로 개선되지 않았고 성수기 실적은 여전히 부진하며 비용 및 원료 제약이 지속되고 있다. 업종별로 단기적으로 차별화된 흐름이 예상된다.
(SMM 알루미늄 팀)