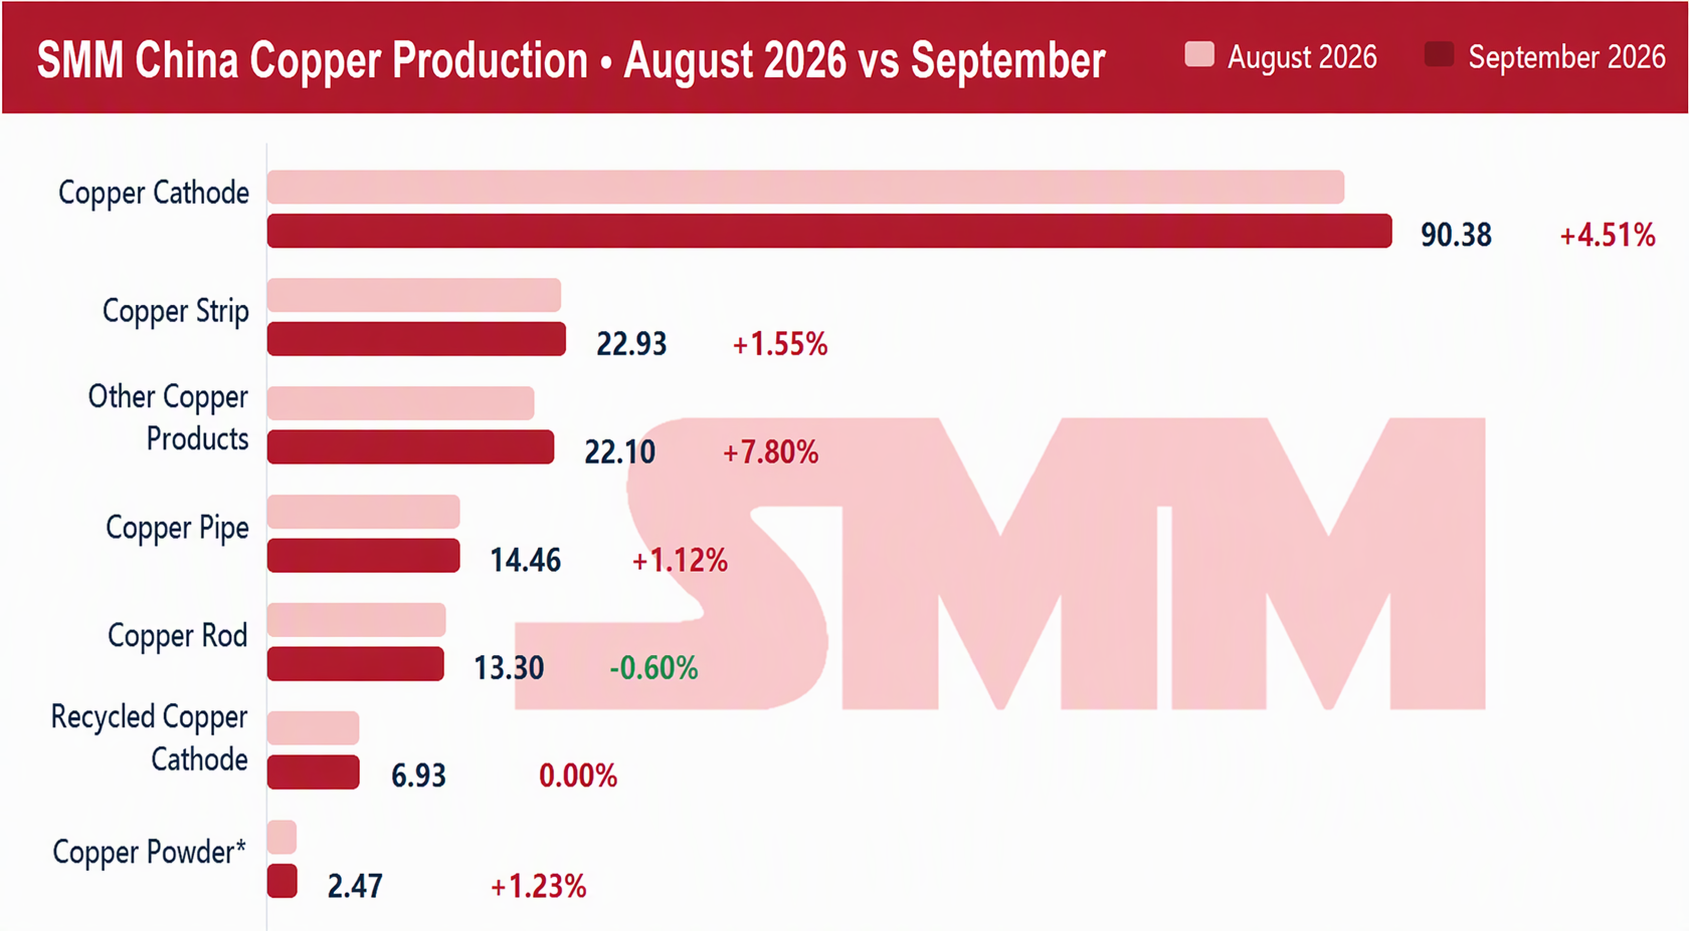
모든 제품 유형 중 유일하게 전년 동기 대비 높은 성장세를 유지한 두 하위 범주로서, 이들의 견조한 실적은 AI 컴퓨팅 파워 및 에너지 저장, 전력 배터리, 신에너지차 부품, 집적회로 분야의 고급 제조 수요가 지속적으로 방출된 데 주로 힘입은 것으로, 산업 고도화에 따른 구조적 성장이 두드러진 특징이다. (참고: 동박 생산량은 구매한 음극 구리를 원료로 사용한 생산량만 포함)
동관 및 동빌릿: 생산 회복은 제한적이었고 전년 동기 대비 약세가 지속되었다. 9월 동관 생산량은 144,600톤(전월 대비 1.12% 증가, 전년 동기 대비 6.1% 감소)이었다. 전월 대비 개선에도 불구하고 에어컨 내수 판매 및 수출 생산 일정의 전년 동기 대비 감소와 높은 구리 가격 및 높은 프리미엄에 따른 비용 압박으로 성수기 수요 회복은 기대에 미치지 못했다. 동빌릿 생산량은 133,000톤(전월 대비 0.60% 감소, 전년 동기 대비 16.56% 감소)이었다. 높은 구리 가격과 재생 황동 원자재 공급 부족이라는 이중 압박 속에서 동빌릿 생산업체들의 생산 의욕은 약했고 최종 수요도 지속적으로 위축되어 생산 측면의 지속적인 수축으로 이어졌다.
10월 전망: 연휴로 동 가공재 생산 둔화, 고급 수요는 계속해서 지지력 제공
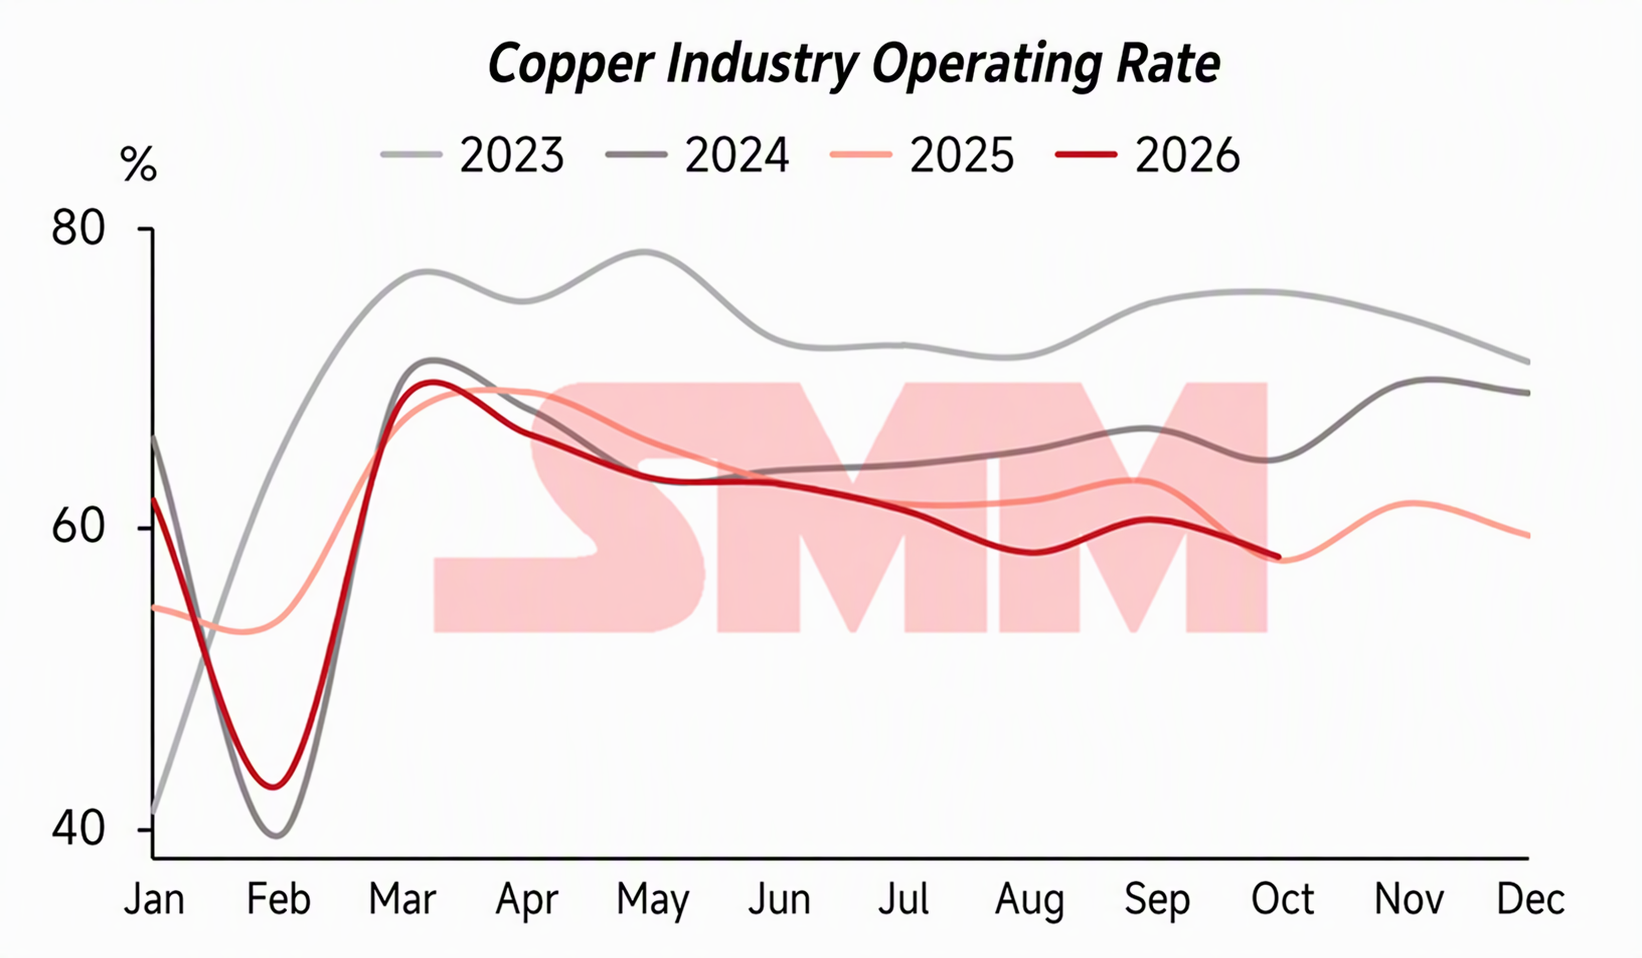
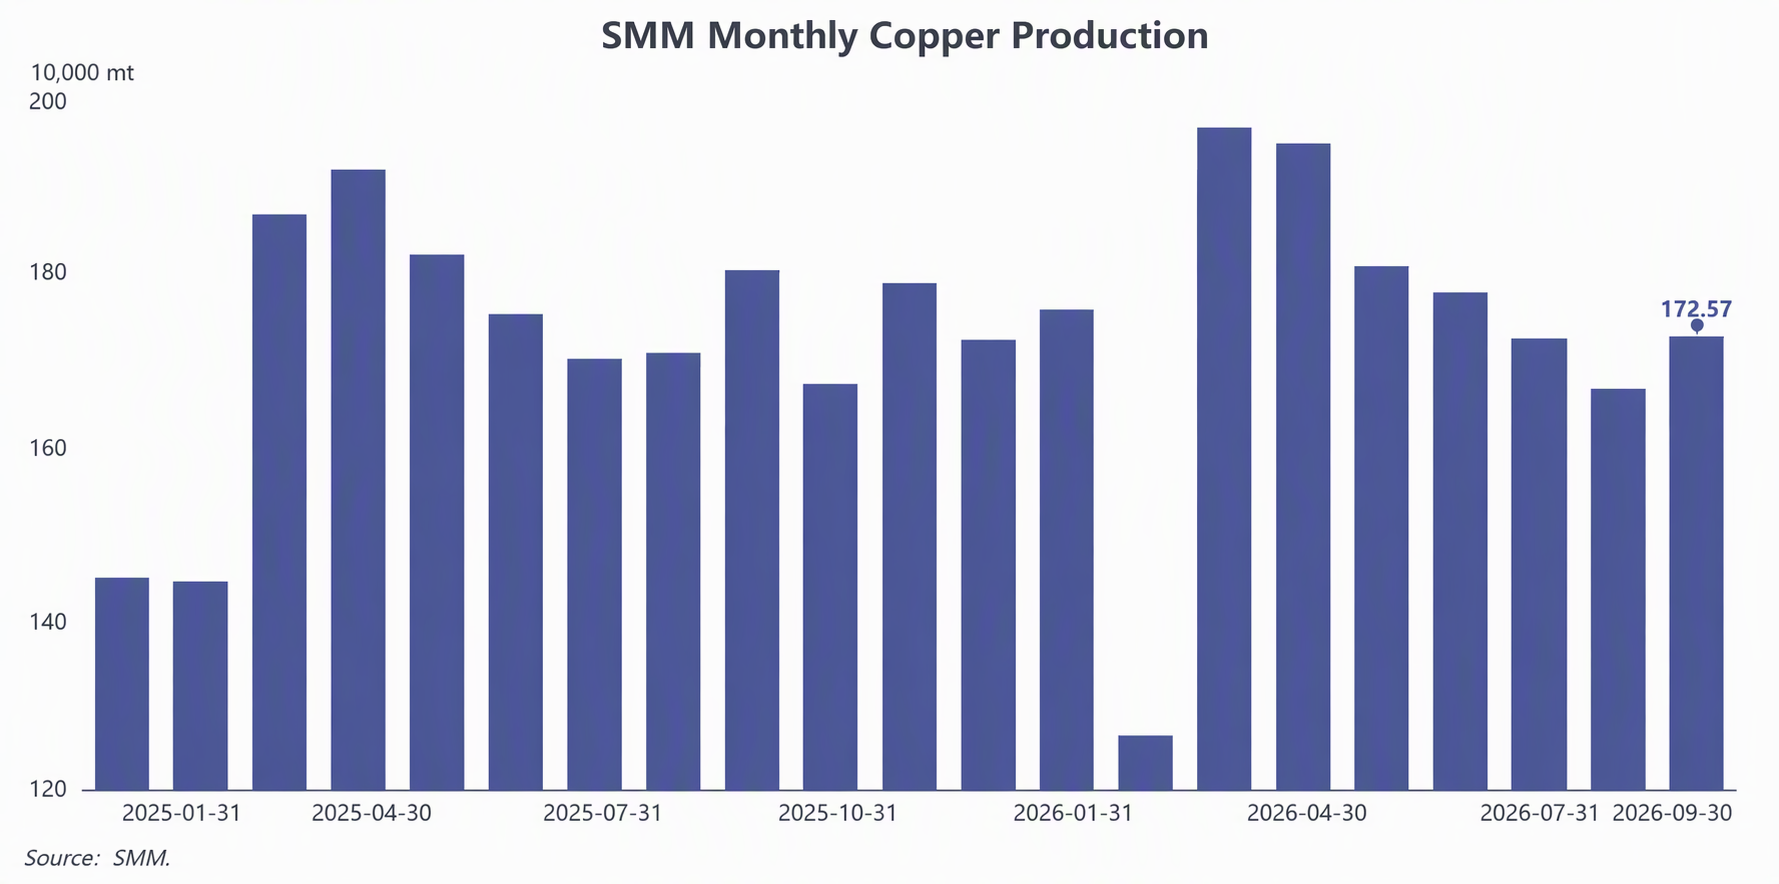
SMM 최신 데이터에 따르면 국경절 연휴로 인한 생산 일수 감소와 재생 동봉의 지속적인 위축으로 인해 10월 동 가공재 업계의 전반적인 가동률은 58.07%로 하락할 것으로 예상되며(전월 대비 1.47%p 하락, 전년 동기 대비 1.03%p 하락), 10월 동 가공재 총생산량은 162만 1,300톤으로 소폭 감소할 전망이다.
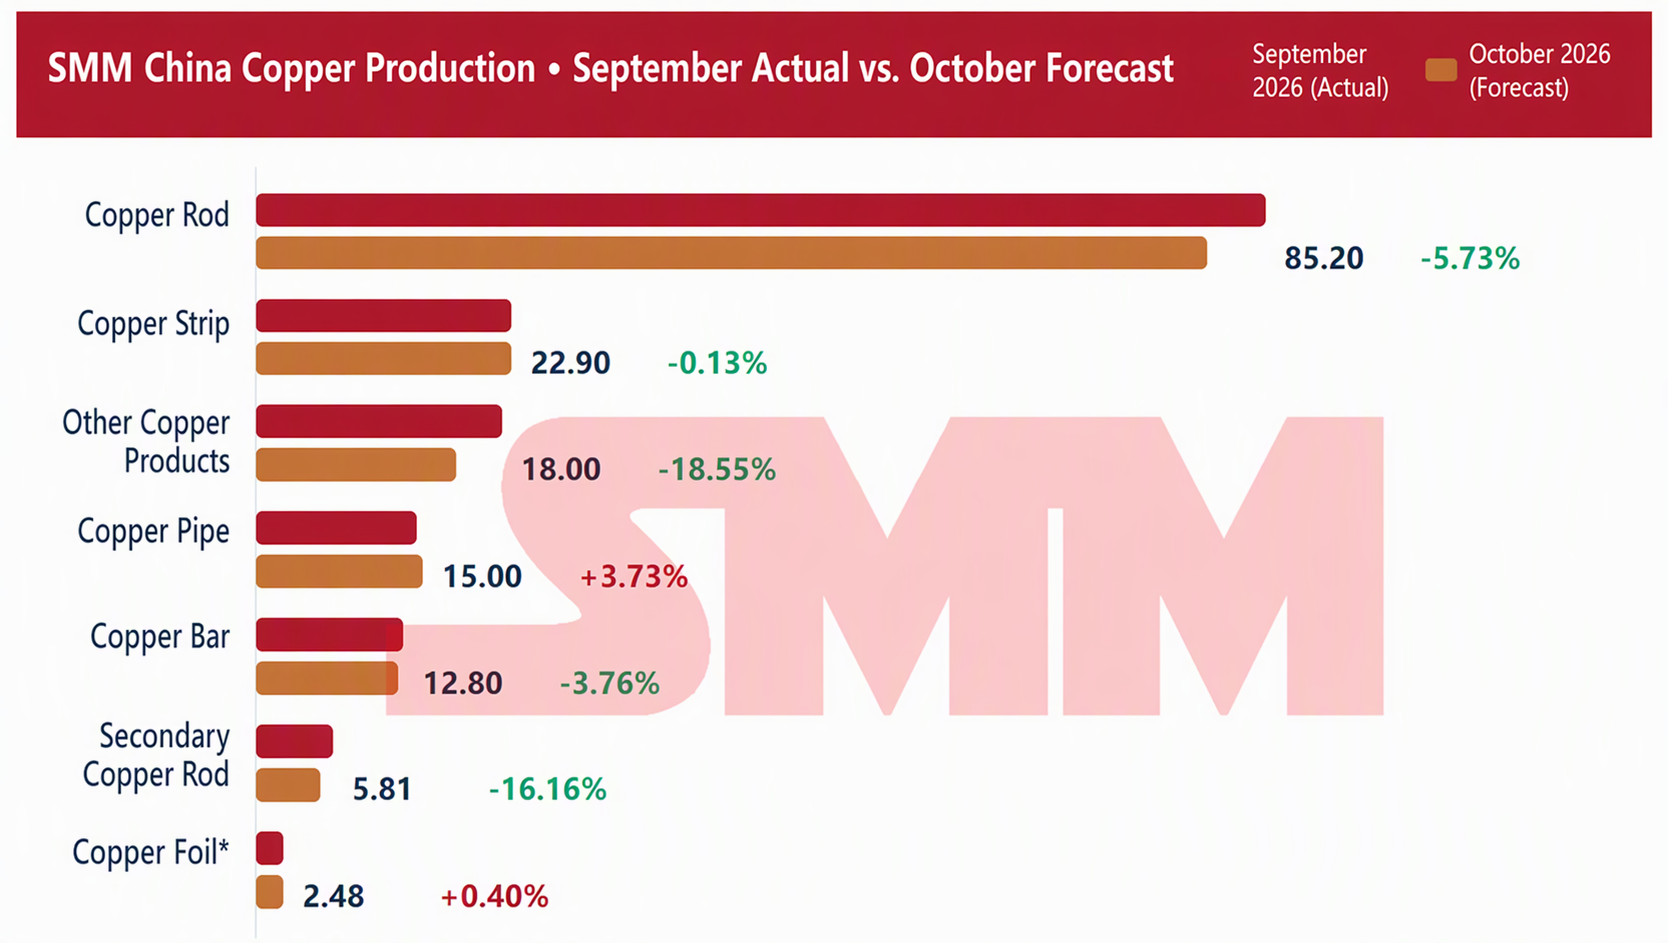
단위: 만 톤; 10월 E는 SMM 기업 생산 일정 조사에 기반하며 국경절 연휴 영향을 이미 포함함; 동박 범위: 구매한 음극 구리를 원료로 사용한 생산량만 집계됨
하위 범주 및 최종 수요 실적을 살펴보면, 한편으로 동판/시트, 스트립 및 포일은 강한 모멘텀을 이어가며 성수기의 가장 확실한 성장 동력이 되었다. AI 컴퓨팅 파워 서버, 신에너지차 부품, 집중식 에너지 저장 프로젝트 인도, 고급 변압기 등 신흥 분야의 견조한 수요에 힘입어 판/시트, 스트립 및 포일 생산업체들의 생산 일정 계획은 업계를 계속 선도했다. 특히 동박, 합금 스트립, 전자회로용 동박은 수주 가시성이 매우 높고 성수기 실적이 강해 동 가공재의 전체 가동률을 효과적으로 뒷받침했다. 반면 높은 구리 가격과 높은 베이시스 부담 속에서 하류 수요가 억제되면서 동봉, 동빌릿, 동관의 성수기 실적은 아직 검증이 필요하다.
전반적으로 10월 동 가공재 가동률 하락은 업황의 구조적 약화라기보다 "휴일 요인에 따른 단기 교란"에 가깝다. 구조적 측면에서 동박과 동판·스트립으로 대표되는 첨단 제조 수요는 여전히 동 가공재 산업의 상승 돌파를 이끄는 핵심 성장 엔진이며, 높은 기저 비중을 차지하는 동봉은 동 가공재 전체 실적을 결정하는 기본 토대를 이룬다. 향후 4분기 전력망 입찰이 집중 발주기에 접어들면서 동 가공재 전체 수요는 여전히 강한 회복탄력성을 지니고 있어 기대할 만하지만, 구리 가격의 넓은 변동성은 최종 수요자의 실물 인수 능력을 계속 시험할 것이다. SMM은 산업 체인 전 부문의 가동률과 재고 데이터의 미세한 변화를 지속적으로 추적하여 업계 기업에 정밀한 데이터 내비게이션과 의사결정 지원을 제공할 것이다.