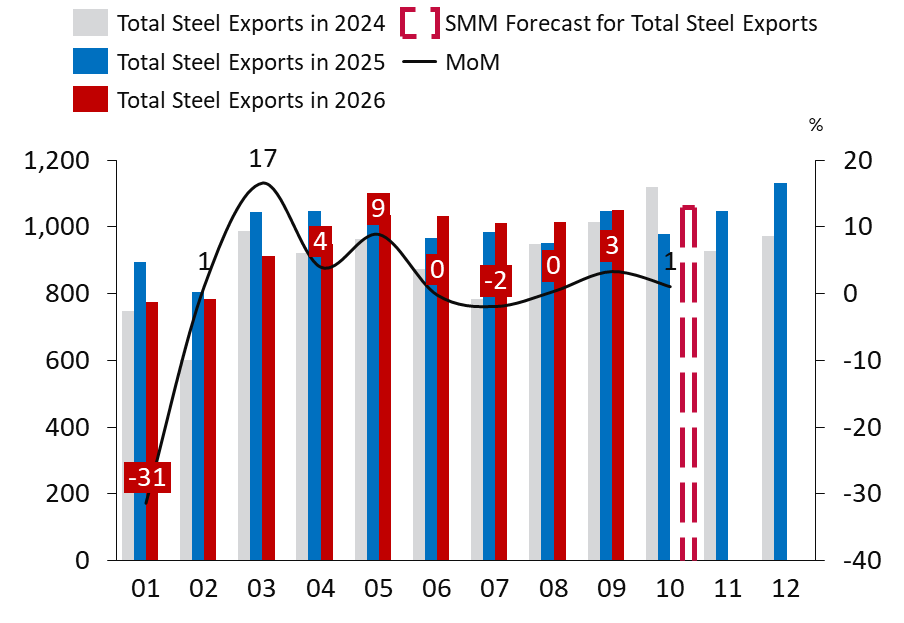
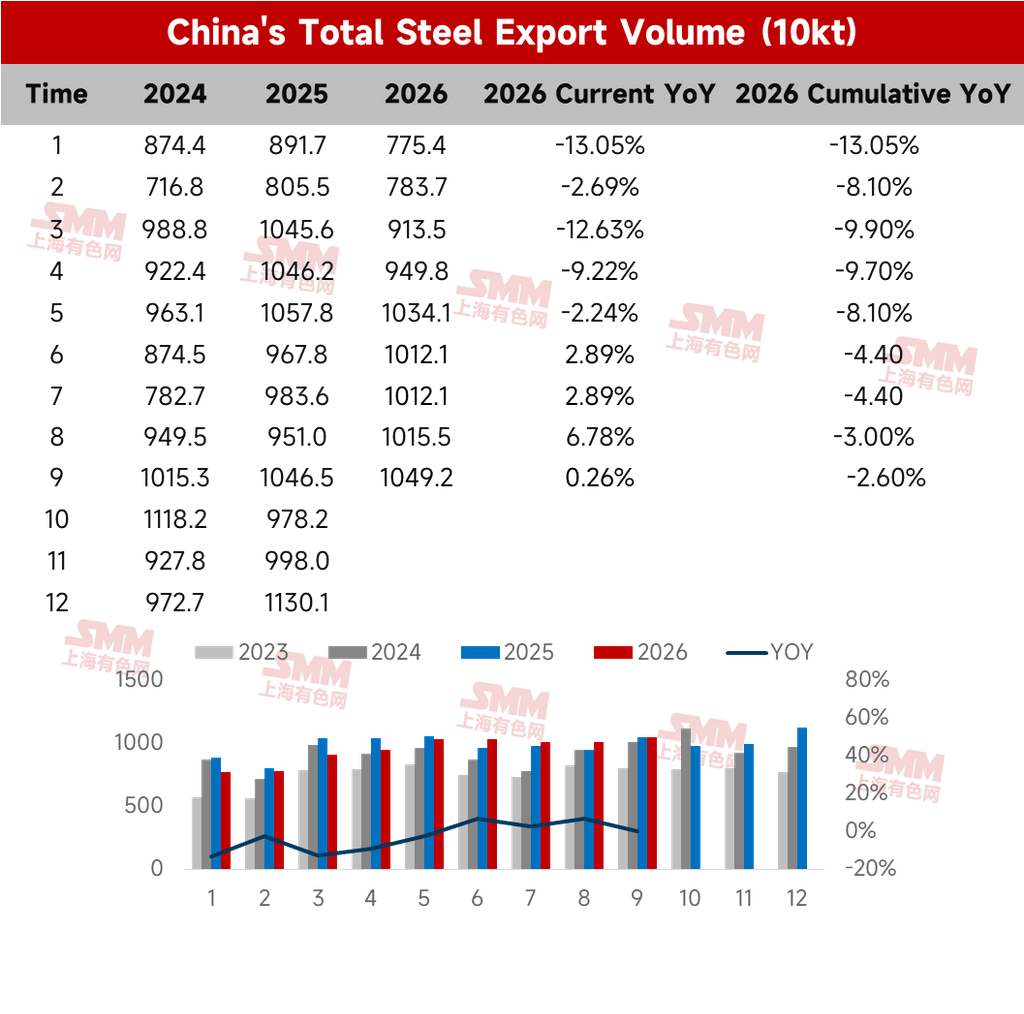
10월 14일, 해관총서 데이터에 따르면 2026년 9월 중국 철강 수출량은 1,049.2만 톤으로 전월 대비 33.7만 톤 증가해 3.3% 상승했으며, 1~9월 누적 수출량은 8,564.1만 톤으로 전년 동기 대비 2.6% 감소했다.
2026년 9월 중국 철강 수입량은 49.2만 톤으로 전월 대비 5.8만 톤 증가해 13.5% 상승했으며, 1~9월 누적 수입량은 406.6만 톤으로 전년 동기 대비 10.5% 감소했다.
표 1 - 1~9월 철강 수출입 데이터 개요
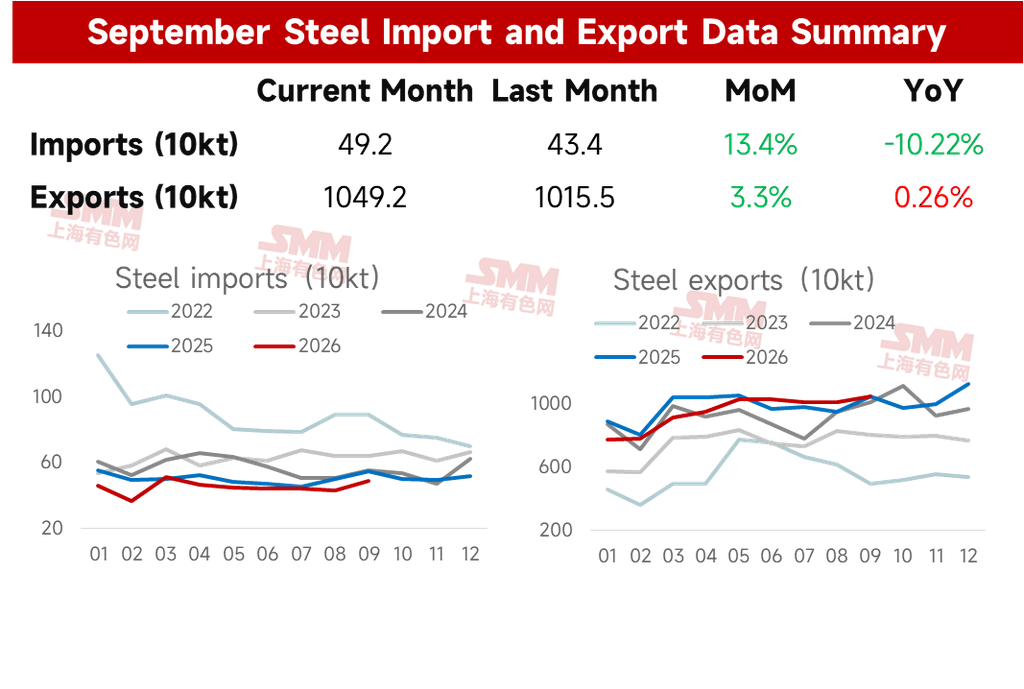
• 9월 중국 철강 수출은 전월 대비 증가
SMM의 9월 수출 일정 조사에 따르면, 이번 달 열연코일(HRC) 계획 수출량은 107.2만 톤으로 8월 실제 수출량 대비 5.63% 증가했다. SMM 수출 주문 데이터에 따르면, 7월 초부터 8월까지 철강 수출 주문은 바닥에서 반등했다. 초기에는 위안화의 단계적 평가절하와 철강사의 내수 부진이 겹치면서 철강사들이 수출 주문 확보를 위해 가격을 인하했고, 일부 장재 수출 주문이 풀렸다. 이후 파키스탄과 튀르키예의 판재 수요가 풀리면서 전반적인 수주 여건이 비교적 양호했다. 이에 따라 9월 철강 수출은 전반적으로 양호한 성장세를 유지했다.
표 2 - 중국 철강 총수출량
• 9월 중국 철강 수입은 낮은 수준 유지
수입 측면에서 9월 철강 수입량은 49.2만 톤으로 전월 대비 5.8만 톤 증가해 13.5% 상승했으며, 1~9월 누적 수입량은 406.6만 톤으로 전년 동기 대비 10.5% 감소했다. 1~9월 철강 순수출량은 8,157.5만 톤에 달했다.
• 단기 철강 수출 전망
1. 글로벌 제조업 PMI 전월 대비 상승, 제조업 수급 공명
J.P. Morgan 글로벌 PMI 데이터에 따르면, 2026년 9월 글로벌 제조업 PMI는 53을 기록해 55개월 만의 최고치를 나타냈으며, 5개 하위 지수 모두 3개월 연속 동시에 개선되었다. 이는 주로 AI 및 국방 관련 수요가 주도했으며, 신규 수출 주문도 2021년 7월 이후 최고치로 상승했다. 이는 중국 철강 수출에 일정 부분 지지 요인이 될 것이며, 이번 상승은 글로벌 제조업 수급의 공명을 반영한다. 7월 중국 제조업 신규 수출 주문 지수는 50%로 전월 대비 0.1%포인트 하락했지만 여전히 확장 국면에 있다.
2. 해외 철강사 생산량 지속 감소, 공급 축소가 국내 수출 기회 제공
2026년 8월 전 세계 조강 생산량은 1억 4,420만 톤으로 전년 동기 대비 1.2% 감소했다. 중국의 8월 일평균 조강 생산량은 240만 6,800톤(전월 대비 3.0% 감소)이었으며, 1~8월 누적 생산량은 6억 5,200만 톤으로 전년 동기 대비 3.1% 감소했다. 중국을 제외한 해외 생산량은 8월 약 6,960만 톤으로 전년 동기 대비 1.6% 증가했으나, 7월의 +3.5% 성장에서 현저히 둔화되었고 전월 대비로는 3.7% 감소했다. 이는 주로 EU가 전년 동기 대비 마이너스로 전환하고 CIS가 다시 약화된 데 기인한다. EU의 마이너스 전환은 관세 효과 부재보다는 재고 비축이 수요를 앞당겨 소진시킨 결과였다. 7월 1일 발효되는 신규 관세를 피하기 위해 유럽 바이어들은 2025년 4분기부터 2026년 2분기까지 대량의 수입 재고를 비축했고, 3분기에는 재고 소진과 관망세로 전환했다. 9월 제철소 수주 잔량은 절반에 불과했고 하계 정기 보수로 인한 가동 중단이 연장되었다. 인도의 8월 생산량은 1,480만 톤으로 전년 동기 대비 4.6%, 전월 대비 2.8% 증가하여 철강 생산 상위 10개국 중 가장 강한 전월 대비 성장세를 기록했다. 중동의 전년 동기 대비 감소폭은 4월 -27.6%에서 -4.6%로 축소되었는데, 이는 주로 이란의 생산 재개와 설비 가동률 상승에 기인한다. 러시아 및 기타 CIS 국가들은 -5.6%(러시아 자체 -0.3%)를 기록하며 중국 외 지역에서 가장 큰 하방 요인으로 작용했다. 베트남은 270만 톤을 생산하여 전년 동기 대비 36.4% 증가했으나, 호아팟의 중꽛 2기 2호 고로가 2025년 9월 가동을 시작함에 따라 다음 달부터는 높은 기저 효과로 전년 동기 대비 성장률이 자동으로 한 자릿수로 하락할 것이다. 해외 생산량 감소는 국내 수출에 구조적 기회를 가져올 것이다.
그림 1 - 지역별 전 세계 조강 생산량
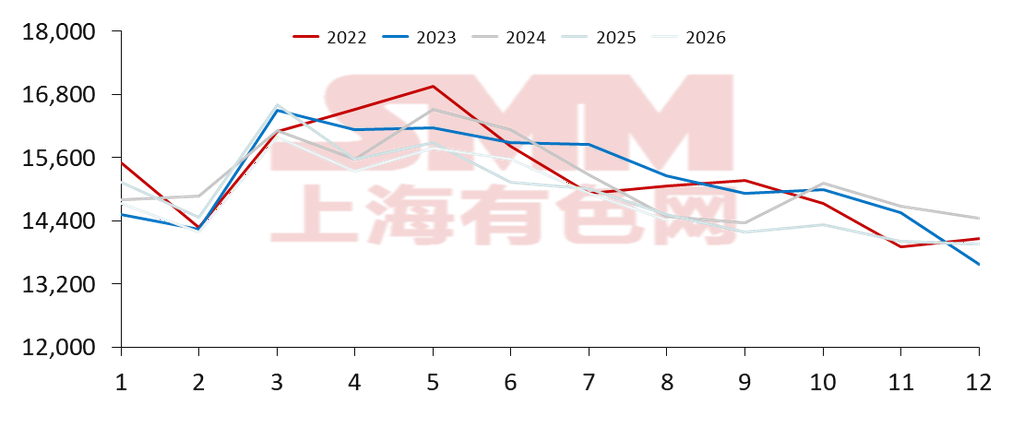
그림 2 - 주요 생산 지역의 조강 생산량
3. 가격 우위 현저히 확대, 수출 수주 개선
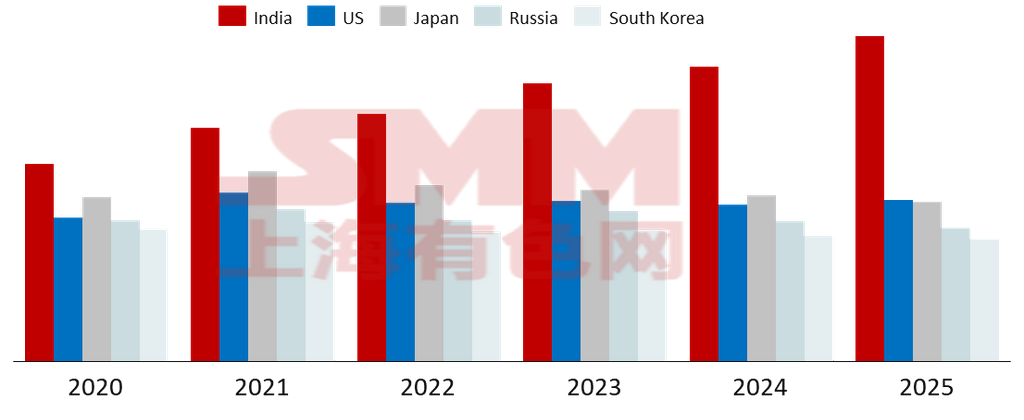
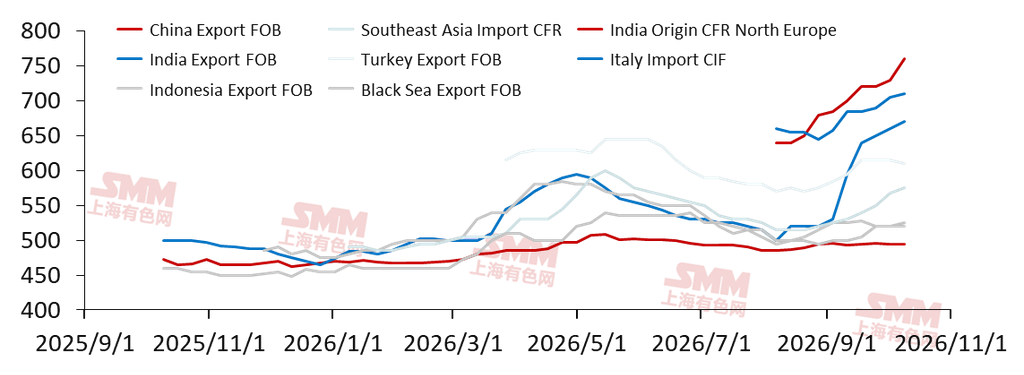
2026년 10월 2일 기준 인도, 튀르키예, CIS의 열연코일 수출 가격(FOB)은 각각 톤당 660달러, 615달러, 520달러인 반면, 중국의 열연코일 수출 가격(FOB)은 톤당 495달러였다. 현재 중국의 열연코일 수출 가격은 다른 국가 대비 각각 -160달러, -120달러, -25달러이다. 중국 철강 수출 가격 우위는 8월 대비 전월 대비 현저히 확대되었다. 9월 해외 수요가 점진적으로 회복되었고, 인도네시아와 베트남 제철소의 신규 보수 계획이 전반적인 해외 가격의 뚜렷한 회복을 견인했다. 반면 국내 수요 회복은 기대에 미치지 못했고 원자재 지지도 약화되어 가격 움직임은 상대적으로 완만했다. 중국과 해외 시장 간 가격 차이가 확대되면서 수출 수주가 개선되었다.
그림 3 - 주요 글로벌 시장의 열연코일 가격
4. 9월 수출 주문 현저히 개선, 판재류 및 봉형강류 수요 모두 증가
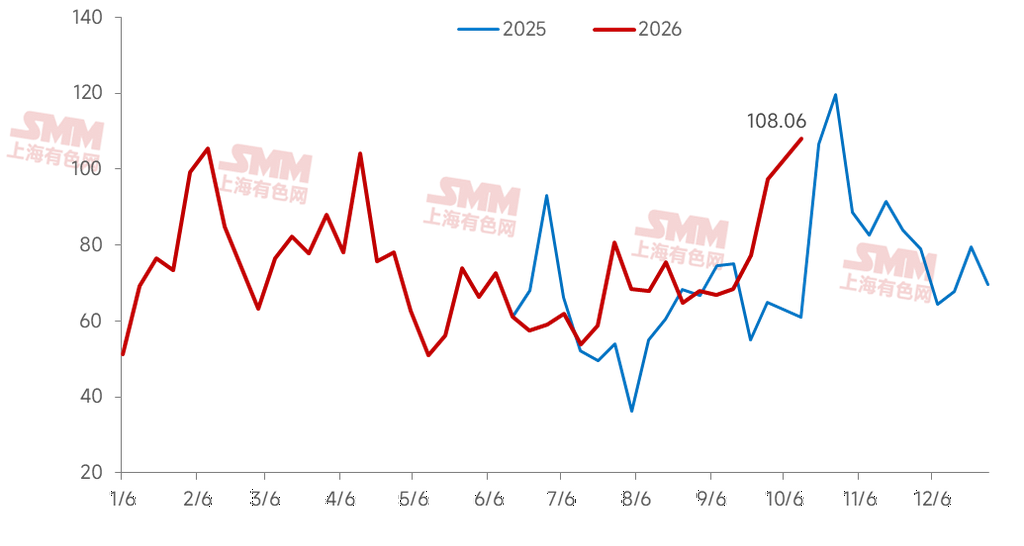
SMM의 최신 철강 공장 수출 주문 데이터에 따르면, 이번 달 계획 수출량은 99만 9천 톤으로 지난달 실제 수출량보다 6만 6천 톤 감소하여 전월 대비 6.2% 감소했습니다. 총량의 하락은 업계 전반의 약세가 아니라, 핵심 요인은 수출 비중이 높은 화동 지역의 한 대형 공장이 10월에 정기 보수를 진행하면서 전체 수출 수치를 끌어내린 것입니다. SMM의 철강 수출 주문 실적을 보면, 9월 총 주문량은 325만 6,500톤으로 8월의 305만 4,700톤 대비 전월 대비 6.60% 증가하여 3개월 연속 전월 대비 성장세를 기록했습니다. 품목별로는 장재와 판재 모두 증가하며 보다 균형 잡힌 구조를 보였습니다. 장재 주문은 161만 5,100톤으로 전월 대비 12.07% 급증하여 8월의 -1.83% 하락에서 반등했습니다. 그중 빌릿 주문이 상대적으로 개선되었는데, 한편으로는 이전 수출 주문 기저가 낮았고 해외 수요의 보충이 있었기 때문이며, 다른 한편으로는 원양 지역의 적기 구매가 여전히 지지력을 제공하여 각형 빌릿 주문의 회복을 이끌었습니다. 판재 주문은 164만 1,300톤으로 전월 대비 1.72% 소폭 증가하며 8월의 +16.24% 고성장 이후에도 견조함을 유지했습니다. 다만 가격이 비교적 빠르게 상승하면서 일부 수요의 추격 매수가 제한적이었습니다. 그럼에도 튀르키예와 중동에서는 여전히 적기 구매가 증가했으며, 튀르키예의 수요 증가는 주로 러시아산 공급 공백에 따른 것입니다.
그림 4 - SMM 철강 수출 주문량5. 9월 철강 반덤핑 사건 증가
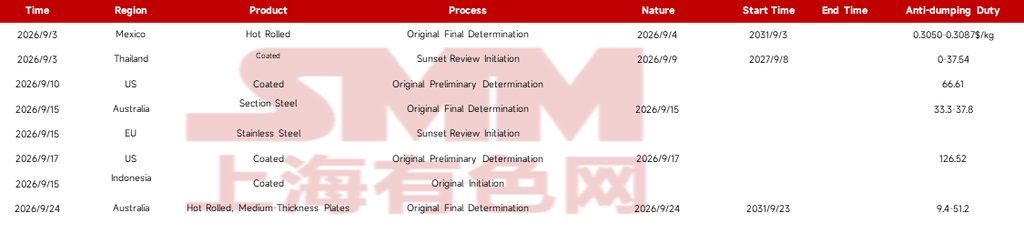
9월 중국의 신규 반덤핑 관련 사건이 증가했으며, 열연 제품, 도금 제품, 형강, 스테인리스, 중후판이 포함됩니다. 구체적인 사건과 영향 물량은 아래 표와 같습니다.
표 3 - 9월 신규 반덤핑 사건
모든 요소를 종합적으로 고려할 때, 9월 글로벌 제조업 활동의 상승으로 중국 외 수요 회복이 촉진되었고, 국내 철강의 강력한 가격 경쟁력이 더해져 철강 수출 주문이 큰 폭으로 성장했습니다. 이를 바탕으로 SMM은 10월 총 철강 수출이 상승 추세를 이어가며 연중 최고치를 경신할 가능성이 높다고 전망합니다. 8월부터 9월까지의 수출 주문 개선에서 반제품이 크게 기여했으며, 이는 제품 구성에 반영되어 빌릿 수출이 강세를 유지할 것으로 예상됩니다.
그림 4 - 철강 수출 및 전망, 2024-2026