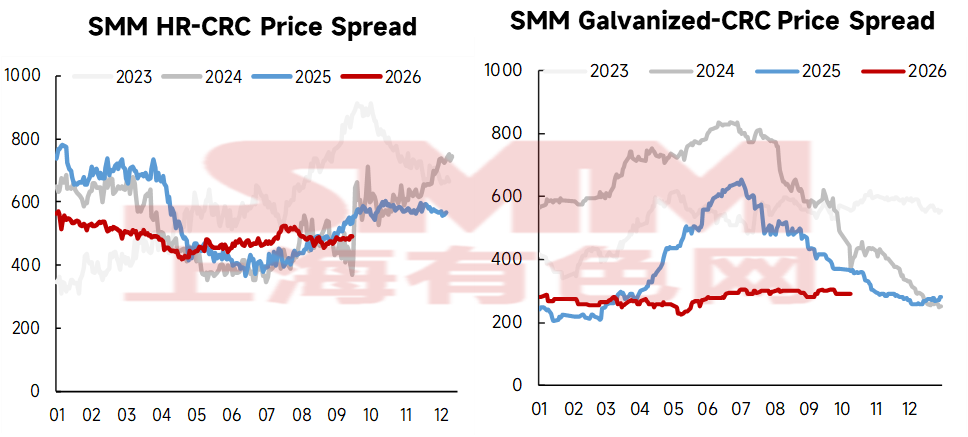
9월, 냉연/열연 가격 스프레드와 아연도금/냉연 가격 스프레드는 전월 대비 축소되었다. 월평균 냉연/열연 가격 스프레드는 8월 501위안/톤에서 477위안/톤으로 축소되었고, 월평균 아연도금/냉연 가격 스프레드는 8월 297위안/톤에서 295위안/톤으로 소폭 하락하며 대체로 안정세를 보였다. 9월은 공식적으로 성수기에 진입했지만 성수기 수요는 두드러지지 않았다. 수요는 비수기 대비 반등했으나 예년 같은 기간에 비해 여전히 약세를 보여 가격 상승 여력이 제한적이었다. 동시에 여러 차례의 코크스 가격 인상 이후 판재류 원가는 높은 수준을 유지했고, 제철소는 대부분 적자 운영 상태여서 가격 하락 여지도 없었다. SMM 통계에 따르면 9월 냉연 수익성은 열연코일보다 낮았다. 약한 수요와 적자 마진 압박 속에서 냉연 가격은 대체로 안정세를 보이며 소폭 상승에 그쳤고, 가격 상승 폭은 열연코일보다 제한적이었다.
10월 전망, 이번 달도 여전히 성수기에 속하지만 수요는 평범한 수준이다. 제철소 수주 상황과 하류 수요를 고려할 때 10월에 수요가 급증할 가능성은 낮다. 국경절 연휴 이후 시장에서는 필수적인 재고 보충 외에 뚜렷한 수요가 나타나지 않았고, 높은 재고 누적으로 가격 하락 압력이 지속되고 있다. 동시에 코크스 가격 인하가 시작되면서 판재류의 수익 여력이 확대되어 판재류 가격의 변동 폭이 커질 것으로 예상된다. 현물 수익성 측면에서 현재 열연코일 수익성은 냉연코일보다 낮아 열연코일 가격의 하방 여지가 축소되고 있다. 냉연과 열연 제품 측면에서 볼 때, 냉연 수주 상황이 가격 상승 여력을 어느 정도 제한하고 있다. 종합하면, 10월 가격 스프레드는 9월 대비 추가 축소 여지가 있을 것으로 예상된다.