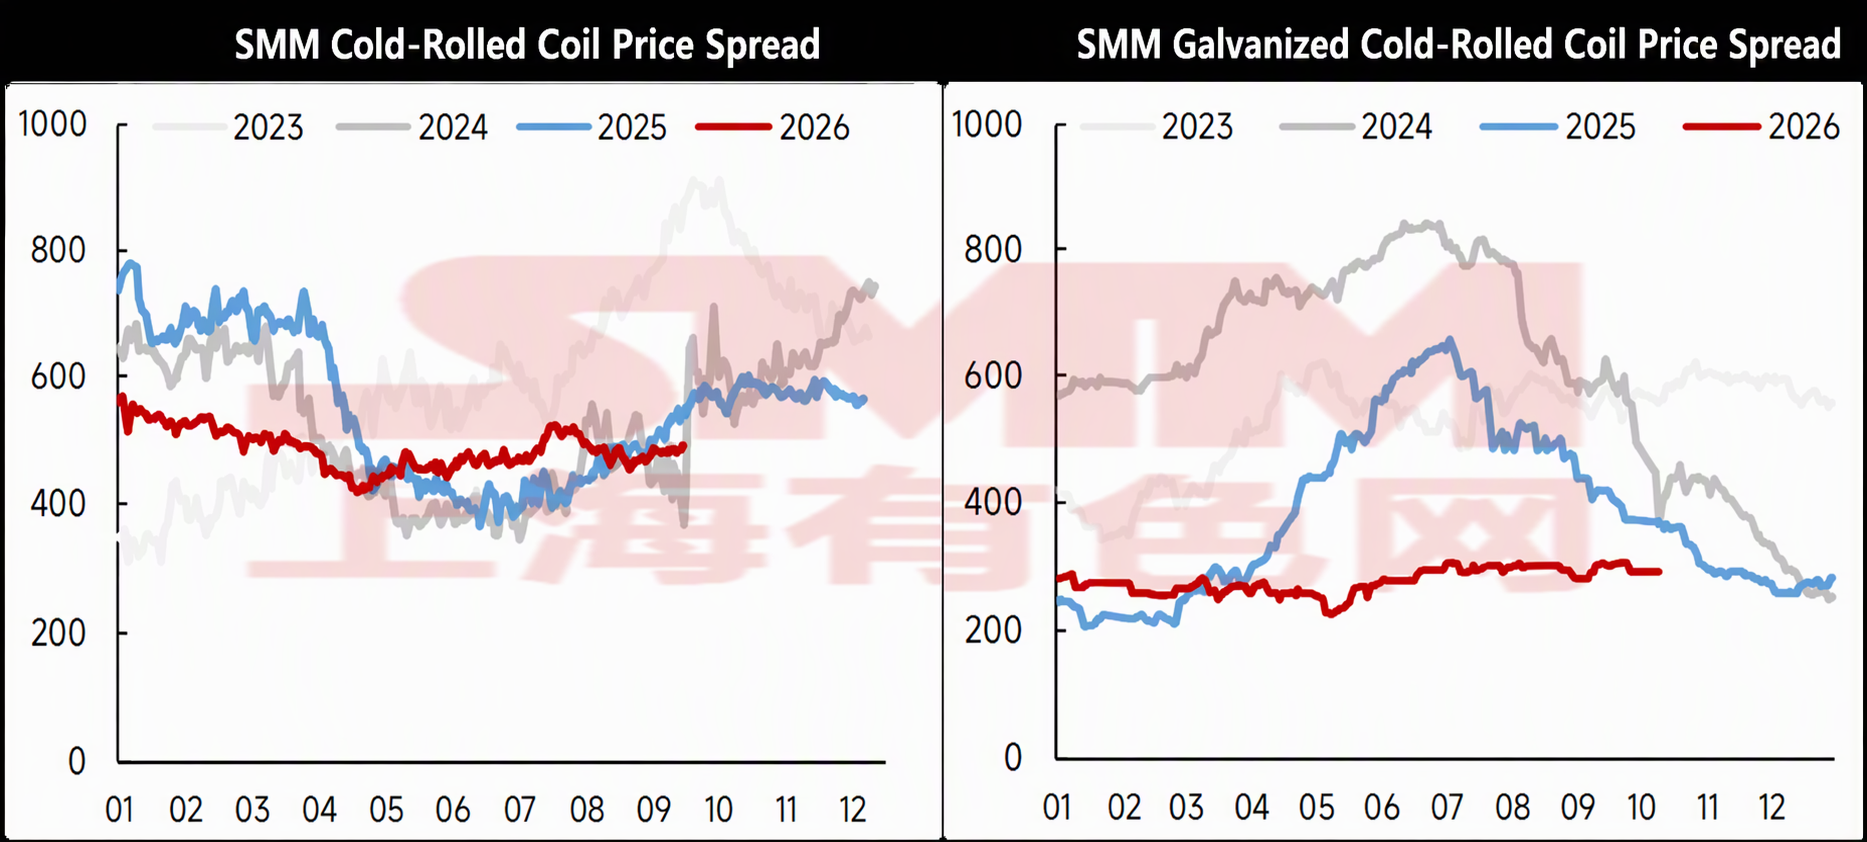
9월, CRC-HRC 가격 차이와 GI-CRC 가격 차이는 전월 대비 축소되었다. CRC-HRC 월평균 가격 차이는 8월 501위안/톤에서 477위안/톤으로 축소되었고, GI-CRC 월평균 가격 차이는 8월 297위안/톤에서 295위안/톤으로 소폭 축소되어 대체로 안정적이었다. 9월은 공식적으로 성수기에 진입했지만 성수기 수요는 두드러지지 않았다. 수요는 비수기 대비 회복되었으나 예년 같은 기간에 비해 여전히 약세를 보여 가격 상승 여력이 제한적이었다. 한편, 여러 차례의 코크스 가격 인상 이후 판재류 원가는 높은 수준을 유지했고 대부분의 제철소는 적자 운영 상태여서 가격 하락 여지도 없었다. SMM 통계에 따르면 9월 냉연 이익은 열연 이익보다 낮았다. 약한 수요와 적자 마진의 압력 속에서 냉연 가격은 대체로 안정적이며 소폭 상승에 그쳤고, 가격 상승 폭은 열연 대비 더 좁았다.
10월 전망, 10월도 여전히 성수기에 속하지만 수요는 평범한 수준이다. 제철소 수주 상황과 하류 수요를 고려할 때 10월에 급격한 수요 급증은 발생하기 어렵다. 국경절 연휴 이후 필수적인 재고 보충 외에는 수요가 거의 없었고, 높은 재고 누적으로 가격 압력이 지속되고 있다. 한편, 코크스 가격 인하가 시작되면서 판재류의 이익 여력이 확대되어 판재류 가격 변동 폭이 넓어질 것으로 예상된다. 현물 이익 측면에서 현재 열연 이익은 냉연 이익보다 낮아 열연 가격의 하방 여력은 축소되고 있다. 냉연 대 열연 제품 관점에서 냉연 수주가 가격 상승 여력을 어느 정도 제한하고 있다. 종합하면, 10월 가격 차이는 9월 대비 소폭 축소될 여지가 있을 것으로 예상된다.
데이터 출처 성명:
(본 보고서의 공개 정보 외 모든 데이터는 공개 정보(업계 뉴스, 세미나, 전시회, 기업 재무 보고서, 증권사 보고서, 국가통계국 데이터, 세관 수출입 데이터, 주요 협회 및 기관이 발표한 각종 데이터를 포함하되 이에 국한되지 않음), 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델에서 비롯되었으며, 연구팀의 종합 분석과 합리적 추론을 통해 얻은 것입니다. 이는 참고용일 뿐 의사 결정 조언을 구성하지 않습니다.
상하이 메탈스 마켓은 본 성명에 대한 최종 해석권과 실제 상황에 따라 성명 내용을 조정 및 수정할 권리를 보유합니다.