I. 개요
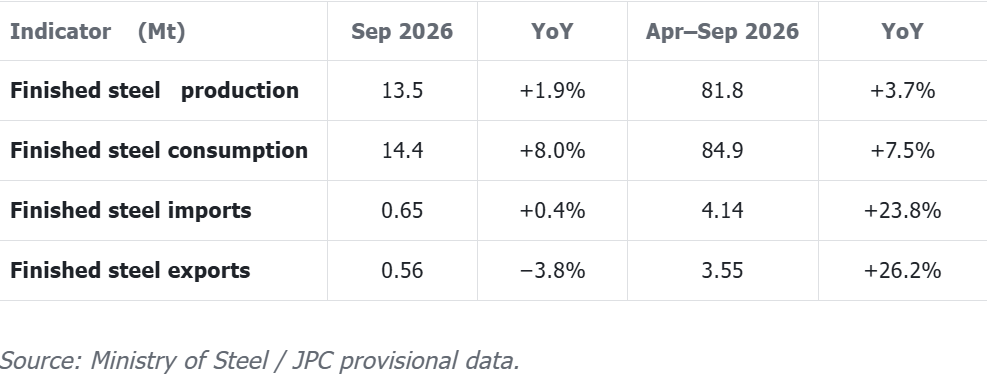
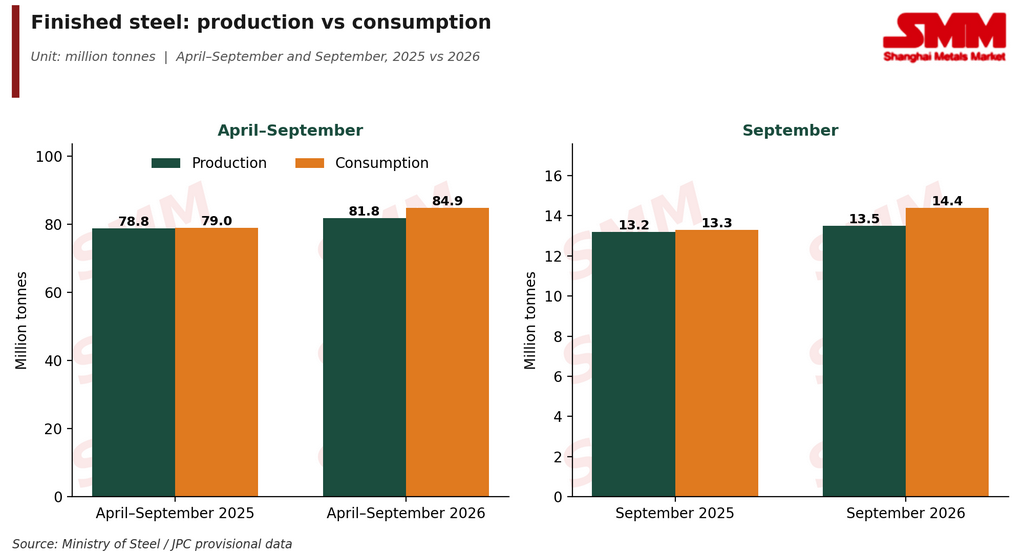
인도의 완성재 철강 시장은 2026년 4~9월 수요 주도 흐름을 유지했으며, 소비 증가율이 국내 생산 증가율을 웃돌았다. 완성재 철강 소비는 전년 동기 대비 7.5% 증가한 8,490만 톤을 기록한 반면, 생산은 3.7% 증가한 8,180만 톤에 그쳤다.
인도의 완성재 철강 소비는 건설, 인프라, 제조업 부문의 수요에 힘입어 2026년 4~9월에도 강한 성장세를 이어갔다. 이는 국내 생산 증가만으로는 철강 수요 증가 속도를 완전히 따라잡기에 충분하지 않았음을 시사한다.
소비는 전년 동기 대비 7.5% 증가한 8,490만 톤을 기록한 반면, 생산은 3.7% 증가한 8,180만 톤에 그쳤다. 수요가 국내 생산보다 빠르게 증가하면서 소비와 생산 간 격차는 310만 톤으로 확대되었다. 순수입 59만 톤은 이 격차의 5분의 1도 채우지 못했으며, 이는 공급망 전반에서 약 250만 톤의 재고가 소진되었음을 의미한다.
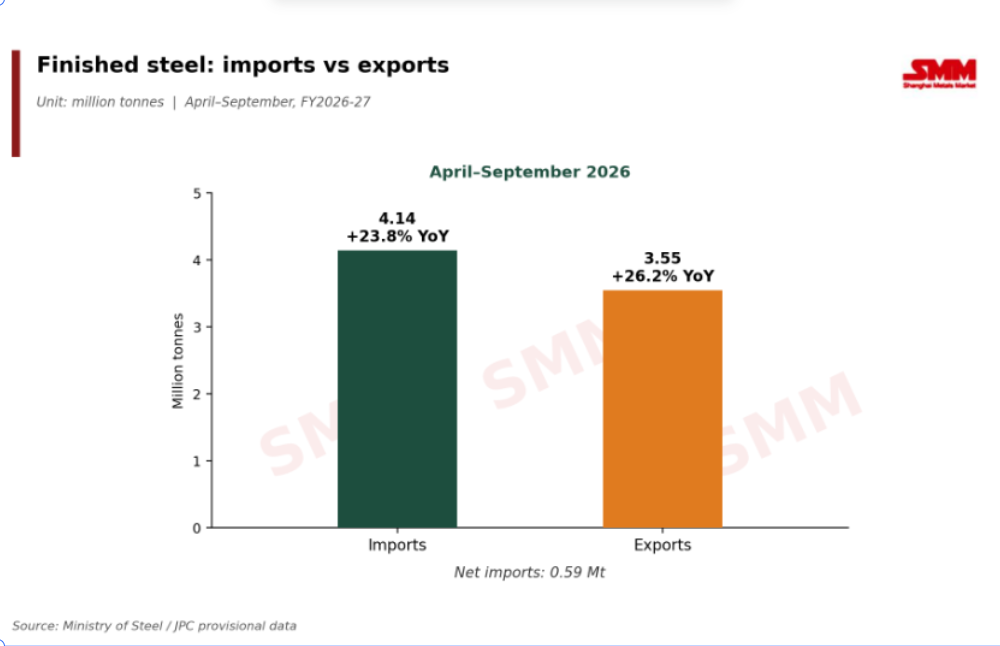
수입 증가 또한 국내 공급 대비 수요가 더 강하다는 점을 보여준다. 완성재 철강 수입은 4~9월 동안 전년 동기 대비 23.8% 증가한 414만 톤을 기록하여, 소비가 생산보다 빠르게 증가함에 따라 해외 물량이 국내 공급을 계속 보완했음을 나타낸다. 수출은 26.2% 증가한 355만 톤으로 더 빠르게 늘었는데, 이는 주로 전년 동기의 낮은 기저(281만 톤)에 기인한다. 그럼에도 불구하고 수입이 수출을 약 59만 톤 초과했다.
시장 전망
2026-27 회계연도 상반기의 핵심 추세는 철강 수요가 국내 생산보다 빠르게 확대되었다는 점이다. 철강부는 최근 소비 증가의 원인으로 건설, 인프라, 제조업 최종 수요 부문을 언급했으며, 국내 생산은 더 느린 속도로 증가했다. 총수입은 23.8% 급증한 414만 톤을 기록했지만 수출이 26.2% 증가한 355만 톤으로 더 빠르게 늘어나 순교역 기여도는 미미했다. 순수입은 전년 동기의 54만 톤에서 59만 톤으로 소폭 증가하여, 소비와 생산 간 310만 톤 격차의 5분의 1도 채우지 못했다. 이는 재고에서 약 250만 톤이 소진되었음을 의미한다.
전반적으로 시장은 수요 측면에서 긍정적인 흐름을 유지했지만, 생산 대비 소비의 빠른 증가로 수급 격차가 확대되었다.
9월: 수요가 여전히 강세
9월 데이터도 유사한 패턴을 보이지만, 수요와 공급 간의 괴리가 더욱 뚜렷하게 나타났다.
-
생산: 13.5Mt, 전년 대비 1.9% 증가. 상대적으로 느린 증가세는 고로-전로 공정의 성장을 제한한 거의 변동 없는 용선 생산량을 반영한다.
-
소비: 14.4Mt, 전년 대비 8.0% 증가. 훨씬 빠른 성장세는 수요 측면의 지속적인 강세를 시사한다.
-
수입: 0.65Mt, 전년 대비 +0.4%로 대체로 안정적. 9월 수입은 보합세였으나 누적 수입은 전년 대비 23.8% 증가한 4.14Mt을 기록하여, 2026-27 회계연도 상반기 동안 수입의 역할이 더 컸음을 보여준다.
-
수출: 9월 0.56Mt, 전년 대비 3.8% 감소. 그러나 4~9월 수출은 여전히 전년 대비 26.2% 증가한 3.55Mt을 기록하여, 9월의 감소가 전반적인 수출 추세를 뒤집기에는 충분하지 않았음을 나타낸다.
순수입
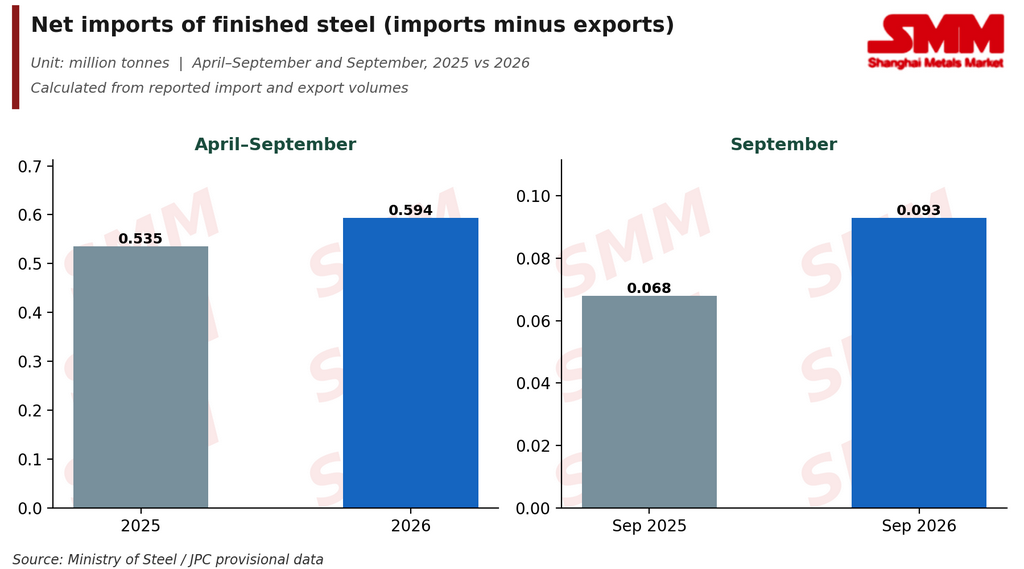
인도는 완제품 강재의 순수입국 지위를 유지했으며, 4~9월 순수입은 0.59Mt으로 전년 동기 0.54Mt과 비교되며, 9월 순수입은 0.093Mt으로 전년 동기 0.068Mt과 비교된다. 순수입은 6개월간 소비의 약 0.7%, 9월에는 0.6%에 불과하여 3.1Mt의 수급 격차 중 5분의 1 미만을 충당했다.
II. 조강, 용선 및 완제품 강재
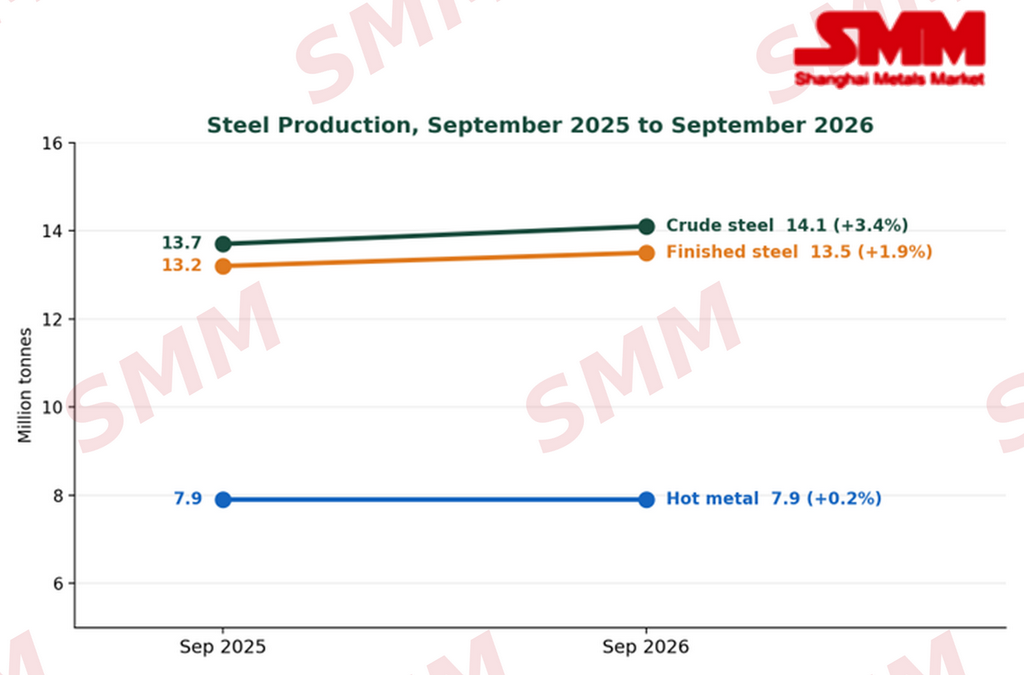
2026년 9월 철강 생산은 증가했으나 증가폭은 완만했다. 조강은 전년 대비 3.4% 증가한 14.1Mt(8월: 4.6%), 완제품 강재는 1.9% 증가한 13.5Mt(8월: 3.2%), 용선은 0.2% 증가에 그친 7.9Mt(8월: 3.5%)으로 거의 보합세였다.
-
용선이 주요 제약 요인이다 – 조강은 3.4% 증가한 반면 용선은 0.2% 증가에 그쳐, 성장이 주로 비용선 경로에서 비롯되었음을 시사한다. 생산량은 작년과 동일한 7.9Mt에 머물렀다. 상위 7개 그룹이 4~9월 용선 생산량의 93%(48.3Mt 중 44.8Mt)를 차지하므로, 일부 대형 공장의 감속이 전체 생산량을 억제할 수 있다.
-
인도 NMDC, 4~9월 철광석 생산량 증가 – NMDC는 9월 생산량을 전년 동기 3.75Mt에서 8% 증가한 4.04Mt으로 늘렸고, 4~9월 생산량은 22.2Mt에서 약 23% 증가한 27.3Mt을 기록했다. NMDC는 단일 공급업체이므로 그 생산 추세는 공급 상황에 대한 지표를 제공할 뿐 인도 시장 전체를 대표하지는 않는다.
-
고철 및 해면철 가격 상승 – 고철과 해면철은 유도로 및 전기로 제강사의 주요 금속 원료로, 4~8월 철강 생산량의 약 56%(각각 38.9%, 17.2%)를 차지했다. 두 원자재 가격 상승은 생산 비용을 높인다. 선철 생산량이 거의 정체된 가운데, 이러한 생산 방식은 철강 수요를 충족하는 데 계속 중요한 역할을 할 가능성이 높아 고철 및 해면철 수요를 뒷받침할 수 있다. 그러나 제강사들은 마진 압박에 직면해 높아진 비용을 전가하려 하지만, 구매자들은 여전히 가격에 민감하다.
-
9월 완성재 생산량, 조강 생산량에 못 미쳐 – 완성재는 1.9% 증가한 반면 조강은 3.4% 증가했다. 그러나 4~9월 누적으로는 완성재가 더 빠르게 성장했다(3.7% 대 2.9%). 데이터는 9월의 격차를 설명하지 않는다.
III. 생산업체, 생산 방식 및 주별 현황
생산 방식, 주별 및 해면철 데이터는 8월까지 집계되었으며, 기업별 조강, 완성재, 선철 생산량과 전체 생산 및 소비 총계는 9월까지 집계되었다.
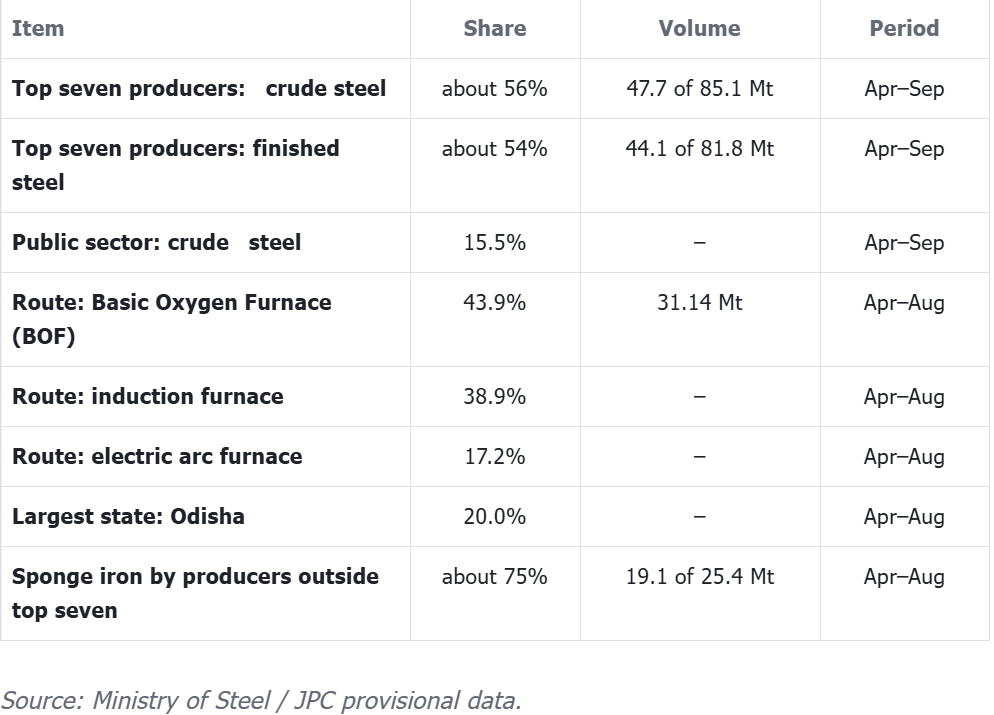
소규모 생산업체가 해면철의 대부분을 생산하기 때문에, 해면철 성장 둔화는 이들에게 더 큰 영향을 미칠 수 있다.
IV. 철강 가격
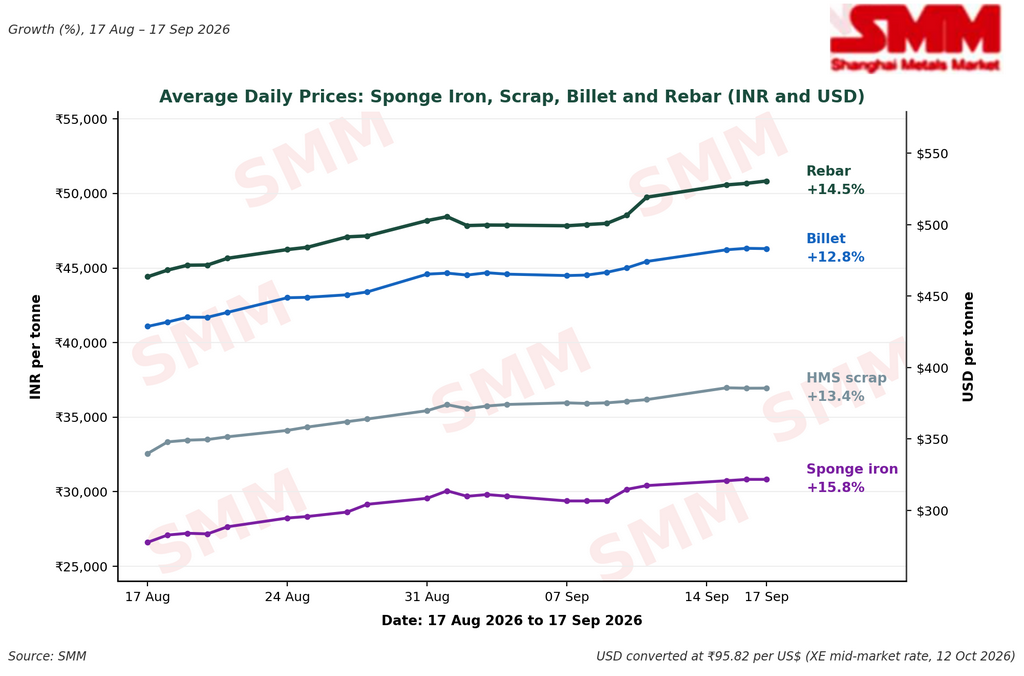
8월 17일부터 9월 17일 사이 생산 체인 전반에 걸쳐 철강 가격이 상승했으며, 고철, 해면철, 빌릿, 철근 가격이 12.8%~15.8% 상승했다. 해면철이 15.8%로 가장 높은 상승률을 기록했고, 빌릿이 12.8%로 가장 낮았다.
철근 가격은 8월 17일 톤당 464달러(톤당 44,420루피)에서 9월 17일 톤당 529달러(톤당 50,675루피)로 상승했으며, 단일 기준 환율 1달러당 95.82루피를 적용했다(XE, 2026년 10월 12일).
가격 상승의 주요 요인
-
원자재 비용 상승: 고철과 해면철 가격이 먼저 상승하여 2차 제강사의 생산 비용이 증가했다. 이에 따라 빌릿 및 철근 생산업체들은 마진을 보호하기 위해 판매 가격을 인상해야 하는 압박을 받았다.
-
원자재 공급 부족: 철강 소비가 생산보다 빠르게 증가하는 반면 선철 생산량은 소폭 증가에 그쳤다. 이로 인해 일부 원자재와 철강 제품의 가용성이 상대적으로 제한되어, 판매자들이 높은 가격을 유지할 수 있는 지지력을 얻었다.
-
전력 공급 중단 및 생산 차질: 일부 철강 생산 지역의 전력 부족이 용광로 및 압연 공장 가동에 영향을 미쳤습니다. 가동률 하락은 현물 공급을 줄여 단기적으로 가격을 지지할 수 있습니다.
-
몬순 이후 수요 회복: 몬순 시즌이 끝나면서 건설 및 인프라 활동이 개선되기 시작했습니다. 이는 특히 철근에 대한 구매 관심 회복에 도움이 되었지만, 구매자들은 높은 가격 수준에서 여전히 신중한 태도를 보이고 있습니다.
-
재고 보충: 일부 트레이더와 최종 수요자들은 건설 성수기를 앞두고 재고를 보충하기 시작했지만 수량은 제한적입니다. 구매자들이 높은 가격 수준에서 가격에 민감하기 때문에 구매는 공격적이기보다 대부분 필요에 따른 수요에 그치고 있습니다.
-
생산업체 가격 인상: 원자재 및 운영 비용 상승으로 제철소들이 판매 가격을 인상했습니다. 생산업체와 트레이더들이 공급 부족을 인지할 때 가격 인하 의지도 낮아져 전체 시장을 지지하고 있습니다.
-
철근 수요가 추가 지지 요인으로 작용: 최근 가격 상승 국면에서 철근 가격이 빌릿보다 더 크게 올랐습니다. 이는 가격 상승이 생산 비용 증가만으로 촉발된 것이 아니라 하류 수요 개선과 완제품 공급 부족도 영향을 미쳤음을 시사합니다.
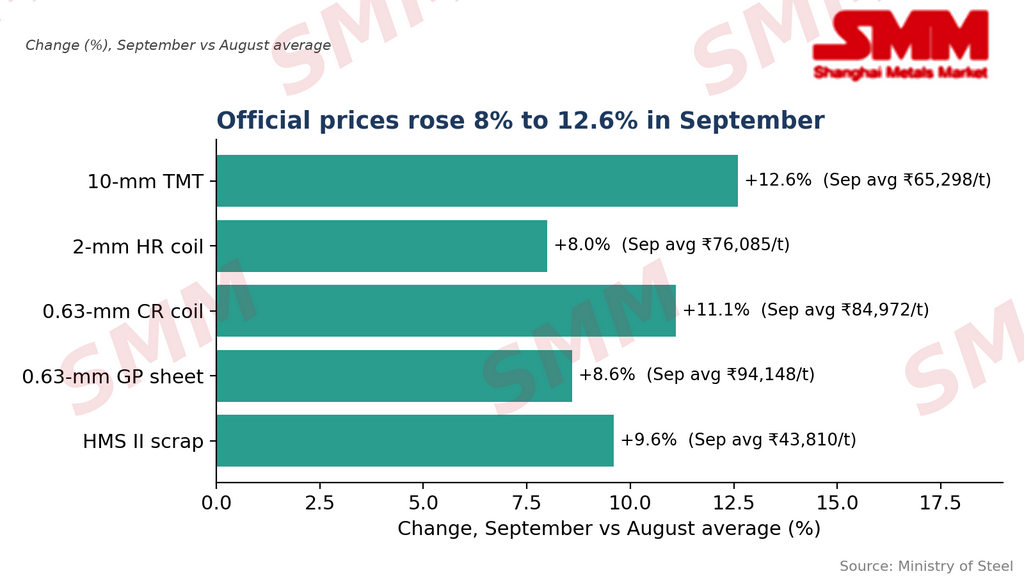
V. 공식 가격, 9월 대 8월 평균
델리, 뭄바이, 콜카타, 첸나이 등 4개 도시의 월평균 GST 포함 가격을 기준으로 한 철강부 공식 통계에 따르면 8.0%~12.6%의 소폭 상승을 보였습니다. 이러한 차이는 특정 시점 간 가격 대신 월평균 가격을 사용했기 때문입니다. 철강 가격에는 GST가 포함되어 있습니다.
VI. 전망
인도의 철강 시장은 10월에도 지지세를 유지할 것으로 보이며, 몬순 이후 건설 및 인프라 활동이 개선되면서 소비는 견조한 수준을 유지할 것으로 예상됩니다. 그러나 9월 용선 생산량이 거의 보합세를 보인 만큼 국내 생산은 소비에 맞추기 위해 더 늘어나야 할 수 있습니다. 생산이 회복되지 않으면 상대적으로 타이트한 공급이 국내 철강 가격을 계속 지지할 수 있습니다. 수입도 여전히 중요한 변수로, 수입 증가는 국내 공급을 개선하고 가격 상승을 제한할 수 있으며, 수출 감소도 비슷한 효과를 낼 수 있습니다.