I. 현상: 체인 전 구간에서 가격 인상 신호가 나타나며, 소비자용 플래그십 GPU는 단종된 것으로 알려짐
SMM이 8월에 발표한 컴퓨팅 파워 임대 가격 원본 분석(https://news.smm.cn/news/104052041)에서 컴퓨팅 파워 임대 가격의 전이 효과는 이미 뚜렷해졌다. 컴퓨팅 파워 임대 가격 전이 체인의 최말단에 위치한 5090 8카드 서버의 임대 가격은 컴퓨팅 파워 임대 공급망의 수급 관계 변화를 반영하는 핵심 지표이다. 중국 2026년 국경절 연휴가 끝난 후 일주일 동안 체인의 최말단에서 이례적인 움직임이 발생했다. SMM 시장 추적에 따르면 10월 10일 화둥 지역 5090 서버 임대 가격은 대당 월 16,000위안으로 상승하여 9월 초 대당 월 13,500위안 대비 18.5% 올랐으며, 이는 현재 5090 임대 시장의 공급 부족을 반영한다.
데스크톱 개인용 AI 단말기의 판매 가격도 마찬가지다. SMM 시장 추적에 따르면 10월 10일 기준, GB10 칩과 128GB 통합 메모리를 탑재한 엔비디아 DGX Spark 개인용 데스크톱 AI 워크스테이션의 국내 채널 가격은 9월 20일 대당 37,500위안에서 42,500위안으로 상승하여 3주 만에 5,000위안, 즉 13% 올랐다. 엔비디아의 공식 가격도 연내 두 차례 인상되었다. 128GB 버전은 2025년 10월 15일 출시 당시 3,999달러에서 2026년 2월 4,699달러로, 이후 10월 2일 6,000~6,500달러로 인상되었다. 10월 5일 출시된 새로운 64GB 메모리 버전은 4,999달러부터 시작하는데, 메모리는 절반이지만 1년 전 128GB 버전보다 높은 가격이다. 국내 시스템 제조사들도 이미 뒤따랐다. xFusion의 FusionXSpark GB10 워크스테이션(128GB 통합 메모리)은 공공 조달 시장에서 대당 약 37,000위안에 등장했다. 10월 7일 마이크로소프트는 Surface RTX Spark 개발 호스트를 출시했다. 에이서, 에이수스, 델, H3C, 레노버 등 9개 제조사의 GB10 아키텍처 제품과 함께 데스크톱급 AI 기기는 단일 제품에서 하나의 카테고리로 진화했으며, 이 새로운 카테고리는 형성 단계에서 채널 마진보다는 대형 AI 모델의 로컬 배포 수요에 힘입어 전반적인 가격 인상을 겪었다.
공급망 최상단에 있는 제조사들의 제품 전략 조정은 이번 전이를 가속화하는 또 다른 변수이다. 10월 10일, Tom's Hardware, TechPowerUp 등 여러 해외 하드웨어 매체는 집중 보도에서 엔비디아가 RTX 5090 시리즈(중국 시장용 컴플라이언스 버전 5090D 포함)에 대한 GB202 칩 물량 배정을 중단했으며, 이후 모든 GB202 공급은 RTX Pro 전문가용 그래픽카드 제품군에만 전용될 것이라고 전했다. 게이밍 제품군에서는 RTX 5080 24GB가 플래그십 자리를 이어받고, RTX 5080 16GB는 동시에 단종된다.
SMM이 10월 북미 소비자 가전 매장을 현장 방문한 결과, 소비자가 현물로 구매할 수 있는 최고 성능 그래픽카드는 RTX 5080까지 내려갔으며 5090은 극히 구하기 어려운 것으로 나타났다. 5060, 5070 등 중저가 모델도 진열장 안에 잠겨 있어 구체적인 판매 가격과 출고 세부 사항은 매장 직원에게 별도로 문의해야 한다. 현장 조사와 생산 중단 보도는 서로를 뒷받침한다. 5090의 매장 소멸은 단순히 GPU가 너무 빨리 팔려서가 아니라 더 이상 생산되지 않기 때문일 수 있다.
SMM의 컴퓨팅 파워 임대 시장 추적에 따르면, 국경절 연휴 종료 후 5090 단일 카드 호가는 계속 상승했다. 9월 17일 화남 시장에서 5090 팬 카드 호가는 카드당 46,800위안이었으나, 10월 10일에는 팬 카드가 카드당 50,500~51,000위안, 블로워 카드는 카드당 53,000~54,000위안에 달했으며 모두 세금 포함 호가로 3주 만에 약 8~9% 추가 상승했다.
이 시점에서 컴퓨팅 파워 수요의 성장과 전이는 두 개의 독립적인 가격 라인으로 확인되었다. 임대 시장에서는 5090 월 임대료와 단일 카드 가격이 지속 상승하여 기존 컴퓨팅 파워의 수급을 측정하고, 데스크톱 장비 시장에서는 DGX Spark 등 AI 단말기의 구매 가격이 상승하여 신규 컴퓨팅 파워 수요의 강도를 측정한다. 두 시장의 가격 상승은 서로 다른 계약 형태에 속하지만 같은 방향을 가리킨다.
II. 컴퓨팅 파워 가격 상승 메커니즘: 상류 칩 및 스토리지 생산능력 축소, 중류 임대 가능 재고 감소, 하류 수요의 지속적 압박
이 전이 사슬의 수요 측면 방향은 이전 SMM 분석(https://news.smm.cn/news/104086963)에서 자세히 다루었다.
8월 이후 SMM 컴퓨팅 파워 임대 가격 종합 지수(평균 가격, 카드당 시간당 위안)는 '3단계' 상승세를 보이며 총 약 26% 올랐다.
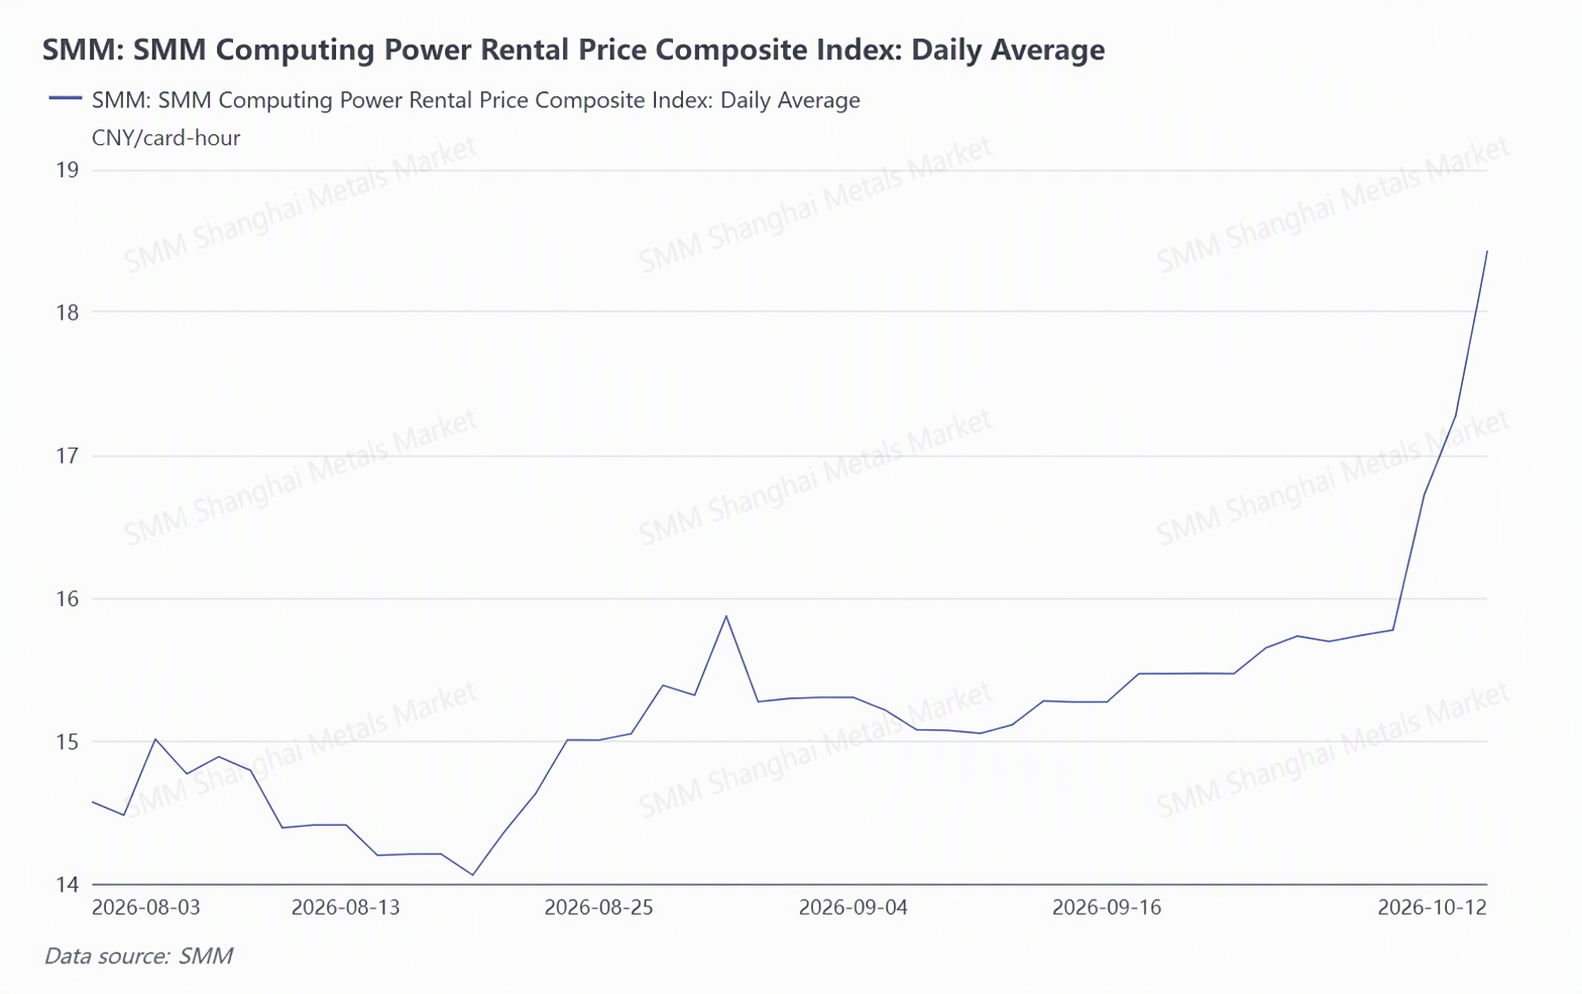
지수 패턴은 SMM 시장 추적의 현물 신호와 일치한다. 8월 말의 단계적 고점은 고급 컴퓨팅 파워 가격 인상이 중급으로 전달된 첫 번째 물결에 해당하고, 9월의 횡보는 '완충 흡수' 단계에 해당하며, 10월 이후의 급등은 화둥 지역 5090 8카드 서버 월 임대료 18.5% 상승, 5090 단일 카드 가격 3주간 8%~9% 상승, DGX Spark 채널 가격 3주간 13% 상승 등 1선 수집 신호와 동기화된다. 완충층이 돌파된 후 공급 부족이 지수 차원에서 명시적으로 드러난 것이다.
차세대 대형 모델의 훈련 및 추론용 컴퓨팅 파워 수요는 먼저 GB300 및 B300 시리즈로 전달된다. 최고 성능 서버는 가격이 비싸고 공급이 제한적이어서 수요가 H200, H100, 기존 중고 A100 시리즈로 차례로 넘쳐흐른 뒤 Pro 6000과 5090으로, 마지막으로 4090으로 전달된다. SMM은 8월에 "중급 컴퓨팅 파워 임대 공급 측에 완충이 있어 후속 가격 전달 동력이 부족하다"고 판단했다. 두 달 후 완충층은 돌파되었다. 화난 지역 Pro 6000 서버 버전 단일 카드 현물 가격은 8월 약 13만 위안(제3자 시장 데이터)에서 9월 말~10월 초 18만 2천 위안(SMM 기준)으로 약 40% 상승했다. 상위 계층의 가격 인상을 이어받은 5090과 Pro 6000은 그 자체로 희소 모델이 되었다. 이 두 기기가 부담하는 컴퓨팅 파워 임대 수요, 특히 추론 수요는 해당 계층의 공급이 정점에 도달한 후에도 계속 하위로 전달되고 있다.
이번 주 5090 생산 중단 소식은 수요 증가에 더해 공급 측 감소 신호를 더한다. GB202 칩 생산 능력은 더 이상 5090과 RTX Pro 시리즈에 분배되지 않고, 더 높은 사양, 더 큰 메모리, 더 높은 카드당 판매 가격을 제공하는 RTX Pro로 적극 전환되고 있다. GB202는 NVIDIA Blackwell 아키텍처에서 소비자 및 데스크톱 부문을 위한 최대 단일 칩으로, 동일한 칩이 네 가지 계층에 사용된다. 소비자 측에서는 RTX 5090(32GB 메모리, 출시 가격 1,999달러)이 되고, 전문가 측에서는 RTX Pro 6000(96GB 메모리), RTX Pro 5500(84GB 메모리), RTX Pro 5000(72GB/48GB 메모리)이 된다. 5090의 가격이 6,000달러 이상으로 오르더라도 생산업체의 칩당 매출은 RTX Pro 시리즈에 크게 못 미친다.
9월 14일, NVIDIA는 RTX Pro 5500 제품 페이지를 공개했다. CUDA 코어 수는 5090과 동일하지만 메모리가 32GB에서 84GB로 늘어나고 ECC를 지원해 더 높은 사양의 추론 작업을 처리할 수 있으며, 대용량 메모리 프리미엄을 활용해 제품 가격과 마진을 높였다. 이 카드는 아직 공식 가격이 책정되지 않았으며 업계에서는 대당 9만~9만 5,000위안으로 추정한다. SMM이 입수한 정보에 따르면 중국 본토 일부 공급업체는 이미 대당 9만 5,000위안의 선주문 가격을 제시했다. 하위 GB202 제품의 경우 5090은 가격에 민감한 소비자 시장을 겨냥한 반면, RTX Pro 5500은 워크스테이션 및 데이터센터 시장을 겨냥해 프리미엄이 몇 배 더 높고 대량 구매 수요가 존재한다. 이것이 생산업체들이 5090 생산을 중단하고 가용 생산능력을 Pro 5500으로 전환하는 원동력이다.
제품 수익성에 따라 생산능력을 재배분하면서 발생한 가격 변동은 이미 메모리 업계에서 한 차례 나타난 바 있다. 2023년 DRAM 공급 과잉이 심각했을 때 삼성은 감산에 동참해 DRAM 생산 계획을 축소했고, 7월 27일 실적 발표에서 "데이터센터 GPU 전용 HBM 고대역폭 메모리 생산능력은 2024년에 2023년 대비 최소 두 배로 늘어날 것"이라고 밝혔다. 3년 후인 2026년, 데스크톱 기기에 사용되는 LPDDR5X 메모리와 고급 소비자 및 워크스테이션 그래픽카드에 사용되는 GDDR7 메모리는 모두 DRAM 생산능력 공급 부족으로 압박을 받아 기기 전체 가격이 눈에 띄게 상승했다. NVIDIA가 올해 DGX Spark 가격을 두 차례 인상한 것과 128GB 버전 출시 후 64GB 메모리 버전을 내놓은 것은 메모리 가격 상승 속에서 시스템 제조사들이 마진을 보호한 사례다.
한편, 고대역폭 메모리(HBM)는 메모리 칩 내 틈새 분야에서 삼성전자 이익 성장을 좌우하는 결정적 변수로 도약했다. 삼성전자 공식 재무제표에 따르면 2026년 2분기 반도체 부문 매출은 127조 5,000억 원, 영업이익은 8조 9,200억 원으로 단일 분기 회사 전체 영업이익의 99.7%를 기여했다. 그중 메모리 사업은 분기 매출 12조 800억 원으로 전년 동기 대비 471% 증가했으며, 회사는 이 기록적인 실적이 "AI 서버 수요에 선제적으로 대응한 결과"라고 명시했다. "삼성전자는 2026년 2분기 실적 발표에서 3분기 HBM4 매출이 전 분기 대비 3배 이상 성장할 것으로 예상하며, 하반기에는 HBM4가 전체 HBM 매출의 60% 이상을 차지할 것이라고 밝혔다. 삼성이 그해 7월 실적 발표에서 "HBM 생산능력을 2024년에 최소 두 배로 늘릴 것"이라고 발표했을 당시, 범용 메모리 시장은 공급 과잉 사이클의 바닥에 있었다. 3년 만에 HBM은 삼성전자 내부에서 주변부 품목에서 수익의 핵심 축으로 이동했다.
이는 한정된 칩 생산능력이 항상 단위 수익률이 더 높은 품목으로 흘러간다는 점, 그리고 생산능력 전략 조정부터 수급 관계 변화가 실제로 나타나 가격 변동을 촉발하기까지 2~3년의 시차가 존재한다는 점을 보여준다. 또한 유휴 서버 임대 자원의 가용성과 첨단 컴퓨팅 장비 보유자의 매각 기피 현상은 앞서 언급한 수급 불균형으로 인한 하드웨어 조달 가격 및 컴퓨팅 파워 임대 가격 상승을 하류 단계에서 증폭시켰다.
III. 컴퓨팅 파워 가격 상승의 원인 분석: 수요 급증, 공급 축소, 칩 수출입 통제 간의 구조적 모순
수요 측면에서는 대규모 모델 훈련과 추론 수요가 동시에 폭발적으로 증가했다. 차세대 초장문 맥락 모델의 훈련 수요와 더불어 체화된 AI 및 데스크톱 오피스 에이전트의 추론 수요 증가가 컴퓨팅 파워 임대 가격과 서버 조달 가격을 함께 끌어올렸다.
훈련 측면에서는 주요 인터넷 기업과 대규모 모델 기업들이 여전히 자체 구축 진척을 가속화하고 있으며, 가장 대표적인 사례는 딥시크의 전략적 전환이다. 기존에 "경량 자산, 컴퓨팅 파워의 효율적 활용"으로 알려졌던 이 대규모 모델 기업은 자체 데이터센터 구축으로 분명히 방향을 전환했다. 블룸버그에 따르면, 이 회사는 북서 지역에 약 1GW급 대규모 지능형 컴퓨팅 센터를 건설할 계획이며, 주로 AI 추론용으로 화웨이 어센드 950DT 칩 16만 개를 구매할 예정이고, 총 투자액은 수백억 위안에 이를 것으로 예상된다. 이 프로젝트는 "자체 시설 구축 + 외부 컴퓨팅 파워 임대"의 병행 모델을 채택했으며, 첫 500MW 단계는 2027년 말까지 가동될 예정이다. 올해 4월 초부터 이 회사 웹사이트에는 이미 해당 지역에 고급 데이터센터 납품 관리자 및 고급 운영 엔지니어 등의 직무가 게시되어 있었으며, 이는 자체 구축의 초기 신호로 해석되었다.
대기업들의 자체 구축과 외부 임대를 병행하는 방식은 시장의 임대 가능한 공급을 더욱 위축시켰다. 최대 수요 측 플레이어가 동시에 공급 측 플레이어가 되면, 임대 시장이 직면하는 것은 단순한 재고 부족이 아니라 수요 구조 자체의 재편이다.
추론 측면에서 중국 모델은 글로벌 서드파티 라우팅 플랫폼의 주간 호출량에서 20주 연속 1위를 차지했으며, 토큰 단위로 과금되는 지속적인 생산 방식은 추론 수요를 프로젝트성 소비에서 상시 소비로 전환시켰다.
공급 측면에서는 엔비디아의 연 단위 칩 아키텍처 반복과 적극적인 제품 구성 조정이 맞물리면서 GPU 시장은 거의 항상 특정 세대의 생산능력 확충기에 놓여 있다. 그리고 5090의 단종은 공급 축소가 단순히 '생산능력 부족'의 형태만이 아니라 '생산능력 재배분'의 형태로도 나타난다는 것을 보여준다. 총 생산능력이 메모리 등의 요인으로 제약을 받을 때, 생산자는 한정된 웨이퍼와 VRAM 할당량을 단위 수익이 가장 높은 제품 라인에 배분하며, 소비자용 그래픽카드는 이 우선순위 목록에서 체계적으로 밀려나고 있다. 공급 측의 또 다른 신호는 통신사 내부 업무 분장의 변화에서 나타난다. 각 지사의 지능형 컴퓨팅 담당자의 핵심 업무가 고객 관계 유지에서 GPU 서버 공급망 확보와 장비의 정시·정량 납품 보장으로 이동했으며, 영업 지향적 역할과 조달 지향적 역할의 기능이 더욱 융합되고 있다.
구조적 측면에서는 수출 통제가 동일한 유형의 수요를 두 개의 시장으로 분리시켰다. 규정을 준수하는 채널로 확보 가능한 데이터센터급 카드는 H20 등 모델로 한정되었고, 더 높은 등급의 모델은 전체 랙 단위에서 제한된다. 5090D는 이번에 표준 버전과 함께 단종된 것으로 알려졌으며, 이는 규정을 준수하는 소비자용 플래그십의 자리 역시 차하위 제품군이 대체하게 된다는 것을 의미한다. 따라서 두 시장의 가격 성능은 완전히 다르다. 규정 준수 버전은 공급 제한이 없어 가격 상승폭이 제한 버전보다 현저히 작다.
IV. 컴퓨팅 파워 가격 연구의 경계
(I) 정보와 사실의 확실성
첫째, RTX Pro 5500의 가격은 모두 비공식적인 것이다. 해당 카드의 공식 가격과 출시일은 아직 발표되지 않았다. 본문의 ‘카드당 9만~9만 5천 위안’은 업계 추정치이며, ‘카드당 9만 5천 위안 선판매 호가’는 중국 본토 공급업체의 제시 가격이다(SMM이 입수한 정보). 위 수치는 워크스테이션급 시장의 수요 강도를 설명하기 위한 것으로, 해당 카드 가격에 대한 결론을 내리는 것은 아니다.
(II) 본고 판단의 전제와 한계
둘째, 두 달 전 ‘가격 인상은 4090과 5090 라인에서 멈췄다’는 판단은 중급 소비자용 그래픽카드에 ‘대규모 기존 재고 + 지속적인 신규 공급’이 있어 아래로 전가되는 수요를 충분히 흡수할 수 있다는 전제에 기반한 것이었다. 이번 주를 돌아보면 세 가지 전제가 동시에 완화되었다.
첫째, 수요 측면에서 연산 능력 수요는 여전히 뜨겁고 대형 모델의 반복 속도가 매우 빠르다. DeepSeek는 9월 10일 V4.1 Flash를 출시하고 V4 Pro의 단종을 공식 발표했다. 모델 수명 주기가 짧아지면서 언제든 호출할 수 있는 연산 능력 재고에 대한 시장 수요가 막대해졌고, 재고는 ‘완충재’에서 ‘경직적 수요’로 바뀌었다.
둘째, 4090의 공급 측면에서 이 모델 자체가 이미 단종되었고 신규 공급은 오래전부터 줄어들고 있으며, 장기간 고부하 가동에 따른 중고 카드의 손상과 퇴역이 더해져 순 임대 가능 재고가 감소하여 ‘대규모 임대 가능 재고’라는 전제가 더 이상 성립하지 않는다.
셋째, RTX 5090의 포지셔닝 측면에서 이는 ‘Pro 6000을 살 수 없는 사람들의 대체재’가 아니다. GB202 코어는 Pro 6000과 동일하며 주요 차이는 VRAM(32GB 대 96GB)뿐이다. 실제 연산 능력 추론 클러스터 프로젝트에서 5090이 로컬 영상 생성 추론 작업을 수행할 때, 32GB 단일 카드 VRAM과 8카드 풀머신 병렬 구성이 보여주는 에너지 효율과 가성비는 비교 우위를 갖는다. 수요는 5090으로 넘쳐흐르는 것이 아니라 5090을 직접 겨냥하고 있다. 세 가지 전제가 동시에 완화되면서 완충층이 뚫렸다.
셋째, 2023년 메모리 가격 인상 유추의 비교 가능성은 제한적이다. 2023년은 DRAM 수요 붕괴 속 공급 과잉이었고, 지금은 수요 폭발 속 공급 부족으로 방향이 정반대다. 비교할 수 있는 것은 생산 능력 전환이라는 단일 행동과 ‘생산 능력 조정에서 가격 실현까지 2~3년의 시차가 존재한다’는 경험뿐이다. " 본고는 이를 통해 "AI 범주로의 용량 기울이기"라는 의사결정 패턴을 설명하며, 메모리 용량이 공급 과잉 상황을 반복할 것임을 시사하지는 않는다.
(III) 데이터 및 기준
넷째, DGX Spark 가격 인상의 주요 원인은 임대 수요가 아니라 메모리다. 이 모델은 개발자의 로컬 추론을 겨냥한 것으로 데이터센터 임대와 같은 수요 풀에 속하지 않는다. 본고는 이를 "컴퓨팅 파워 가격 전이가 맨 끝까지 도달했다"는 신호로 사용하며, "임대 부족이 데스크톱 가격 인상을 직접 초래했다"는 증거로 사용하지 않는다. 양자는 메모리라는 공통 제약을 통해 간접적으로 연관된다.
다섯째, DGX Spark의 공식 가격과 국내 채널 가격 간에는 격차가 존재한다. 공식 6,000~6,500달러는 약 43,000~46,000위안으로 환산되며, 이는 이미 국내 채널 가격 42,500위안과 대체로 동등하다. 기존의 "국내 가격이 공식 환산가보다 낮은" 가격 스프레드는 빠르게 수렴하고 있으며, 이는 국내 채널의 초기 재고가 소화되고 있음을 나타낸다. 본고의 "3주 만에 5,000위안 인상"은 국내 채널 재고의 소진 속도를 측정한 것으로, 공식 가격 조정 속도와 동기화되지 않는다.
V: SMM 견해
1: 컴퓨팅 파워 임대 가격 체인이 전 구간을 달렸으며, 컴퓨팅 파워 희소성은 단일 계층의 불일치에서 총량 부족으로 전환되었다. 가격 인상 신호는 최상위 GB300에서 최하위 데스크톱 DGX Spark 기기로 이동했으며, 모든 고리가 움직이고 있다. 대체 모델 찾기나 임대 기간 구조 변경과 같은 대응책은 총량 컴퓨팅 파워 부족 하에서 효과가 없다. 수요 측 플레이어에게 유일한 완충 수단은 시간이다. 즉, 공급을 더 일찍 확보하거나 더 늦게 구매하는 것이다. 가격 모니터링 시스템의 경우, 커버리지도 맨 끝까지 확장해야 한다. 데스크톱 기기 및 소매 단말 가격 시세는 전체 체인의 긴축 정도를 판단하는 선행 지표가 되었다.
2: 분석 프레임워크는 "어느 계층의 수요가 도달했는가"에서 "어느 계층의 수요가 도달했고 어느 계층의 공급이 철수했는가"로 업그레이드되어야 한다. 5090 단종이 엔비디아에 의해 공식 확인된다면, 이는 엔비디아가 제품 피라미드를 선제적으로 재배치하고 있음을 의미한다. 소비자급이 워크스테이션급에 양보하고, 동일한 칩이 더 높은 프리미엄을 지닌 시장으로 집중되고 있는 것이다. 그러나 임대 측의 계산은 정반대다. 5090의 로컬 비디오 생성 추론에서의 가성비는 Pro 6000을 능가한다. 같은 웨이퍼에서 생산자는 Pro 카드를 팔아 더 많은 수익을 얻는 반면, 임대자는 5090을 사용해 더 나은 가치를 얻는다. 두 장부는 서로 반대 방향을 가리키며, 이것이 5090의 가격 인상이 가장 경직적인 이유다. 영향도 이중적이다. 단종으로 소비자급 중고 공급이 줄어드는 한편, RTX Pro 시리즈는 임대 시장에서 새로운 조달 대상이 되고 있으며, 2만 장 규모의 대량 주문이 이미 방향을 제시했다.
3: 생산능력은 항상 단위 수익이 더 높은 품목으로 흘러간다. 2023년 삼성은 범용 메모리가 공급 과잉이던 시절 생산능력을 두 배로 늘려 HBM에 베팅했고, 2026년 엔비디아는 게이밍 카드 가격이 오르던 때 GB202를 RTX Pro로 전환했다. 3년의 간격과 두 산업을 가로질러, 이는 동일한 의사결정 논리다. 투자자와 구축자에게 다음 라운드의 비용 변동은 컴퓨팅 파워 칩 자체가 아니라 생산능력 재배치의 영향을 받는 품목, 즉 범용 메모리, 소비자 그래픽 카드, 완제품 부품에서 비롯될 가능성이 가장 크다. 메모리 가격 인상이 중고 완제품 잔존 가치를 떠받치는 것도 같은 논리다.
4: 서버 공급업체가 판매를 보류하는 것은 가격 인상의 결과이자 증폭 요인이다. 중고 유통이 얇아질수록 현물 가격은 더 단단해지고 보유자는 더 팔지 않으려 한다. 이 긍정적 피드백의 균열점은 공급 측에 있다. 5090 단종 이후 소비자급 기존 카드의 신규 공급이 차단되면서 유통 재개 조건은 더욱 까다로워졌다.
5: 규정 준수 칩과 제한 칩 간의 가격 인상 격차는 정책 지대를 실시간으로 보여주는 지표다. 규정 준수 버전은 공급 제한이 없어 인상 폭이 작고, 제한 버전은 인상 폭이 크다. 둘의 차이는 현 시점에서 통제 조치가 가격으로 환산된 것이다. 이는 통제 변수의 변화에 따라 변동하며, 장비 성능 가치의 일부로 계산해서도 안 되고 장기 가격 기준으로 삼아서도 안 된다.
6: 통신사 지능형 컴퓨팅 담당자의 핵심 관심이 '컴퓨팅 파워 판매'에서 '장비 조달'로 이동한 것은 컴퓨팅 파워 희소성이 가격 층위에서 프로젝트 납품 층위로 전이되고 있음을 의미한다. 지능형 컴퓨팅 관리자의 초점이 고객 관계 유지에서 공급망 확보로 이동함에 따라, 물건을 확보하는 것이 가격 협상보다 더 중요해졌다. 첨단 컴퓨팅 파워의 제한된 공급은 사업자의 컴퓨팅 파워 사업에 주요 제약 조건이 되었다.
VI. 전망
단기(3~6개월): 2026년 4분기부터 2027년 1분기는 사업자 및 정부·기업 중앙 집중 조달의 전통적인 성수기이며, 연말 납품 마감일이 겹쳐 공급 부족이 지속될 가능성이 높다. 2026년 4분기~2027년 1분기는 첫 번째로 가장 타이트한 시기가 될 것이다. 관찰 지표는 네 가지로 늘어난다: 5090 단종이 공식 확인되는지 여부와 채널 재고 소진 속도, RTX 5080 24GB의 출시 가격(소비자급 컴퓨팅 파워의 새로운 상한선을 표시할 것임), 4090 상장이 다시 나타나는지와 그 가격, 그리고 DDR5 현물 가격이 상승을 멈추는지 여부이다.
중기(6~12개월): 2027년 1분기 Vera Rubin 시리즈의 생산 확대와 RTX Pro 5500의 공식 가격 및 납품 속도를 주시해야 한다. 워크스테이션급 제품이 계속해서 대량 주문을 확보한다면, 소비자급과 전문가급 간의 가격 격차는 두 개의 독립된 시장으로 굳어질 것이다. Vera Rubin 생산 일정이 순조롭게 진행된다면, 2027년 하반기에는 현재의 컴퓨팅 파워 부족이 완화될 것으로 예상된다. 생산이 기대에 미치지 못한다면, 컴퓨팅 파워 부족은 다음 전환기까지 연장될 것이다.
장기(1년 이상): 엔비디아의 연간 칩 아키텍처 반복 속도 하에서, 가장 타이트한 시점은 달력상의 '내년'이라는 개념이 아니라 각 아키텍처 전환 시 발생하는 전환 공백이다. 5090 단종은 더 장기적인 변수도 시사한다. AI 및 워크스테이션 제품의 단위 수익이 소비자급 제품의 몇 배에 지속적으로 달할 때, 칩 생산자의 생산 능력 우선순위 목록에서 소비자급의 위치가 영구적으로 강등될 수 있다는 것이다. 게이밍 카드와 컴퓨팅 파워 카드가 동일한 기원과 생산을 공유하던 시대는 종말을 향해 가고 있다. 희소성이 일상화될지 여부는 수요 성장 속도와 총 공급 탄력성(엔비디아 생산 능력, 메모리 생산 능력, 국산 대체 확대의 합)의 상대적 속도에 달려 있다.