2025년 10월 부터 철강사 수출 스케줄 데이터가 추가됐다. 철근 및 선재의 계획 생산량에는 수출 물량이 포함되지만, 강빌릿 수출은 제외된다.
SMM이 주요 철강 생산업체 56개 표본을 조사한 결과:
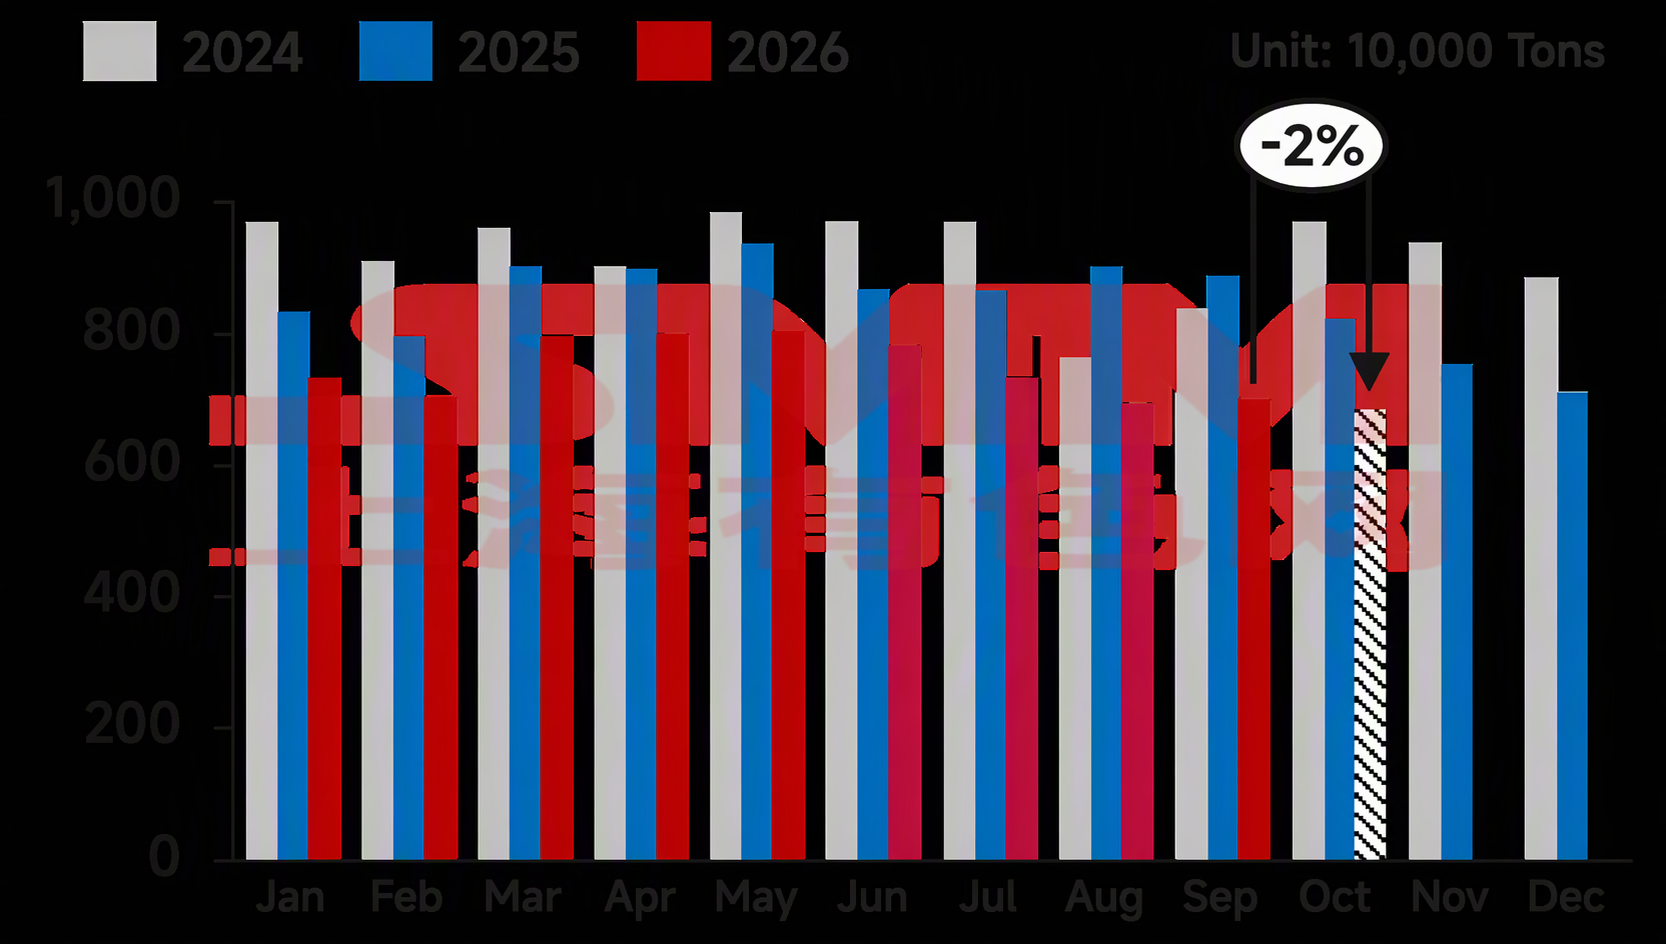
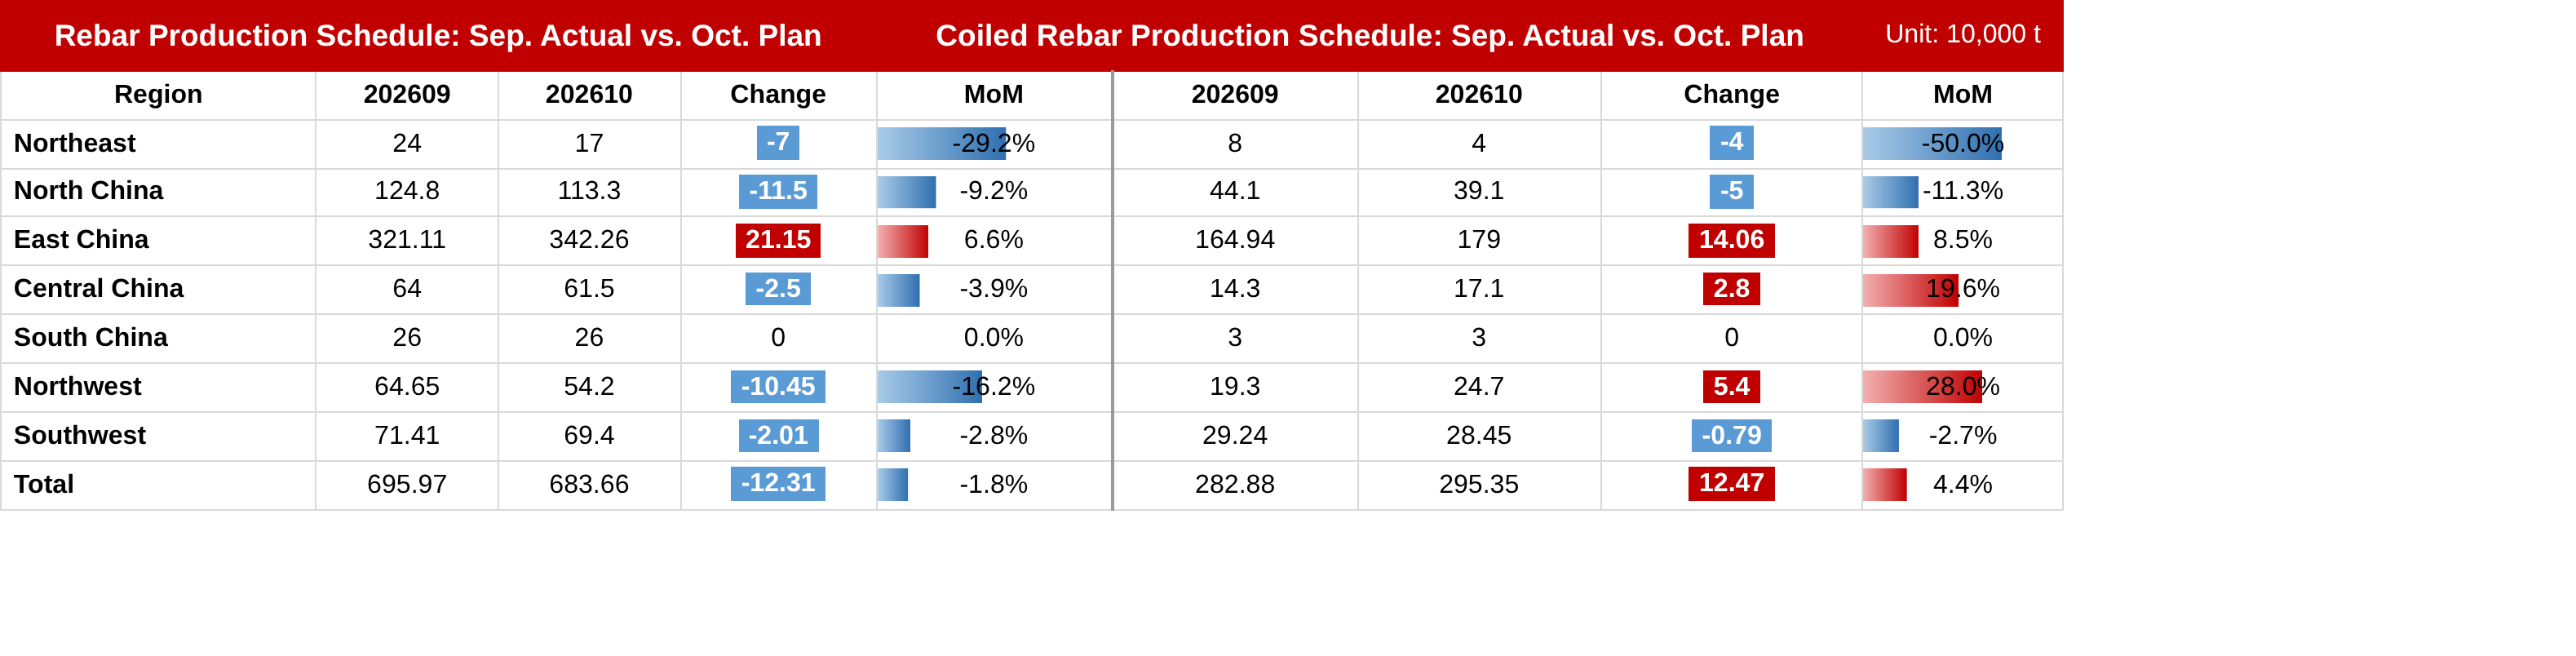
- 10월 철근 계획 생산량은 683만 6,600톤으로, 9월 실제 생산량 대비 12만 3,100톤(1.77%) 감소했다.
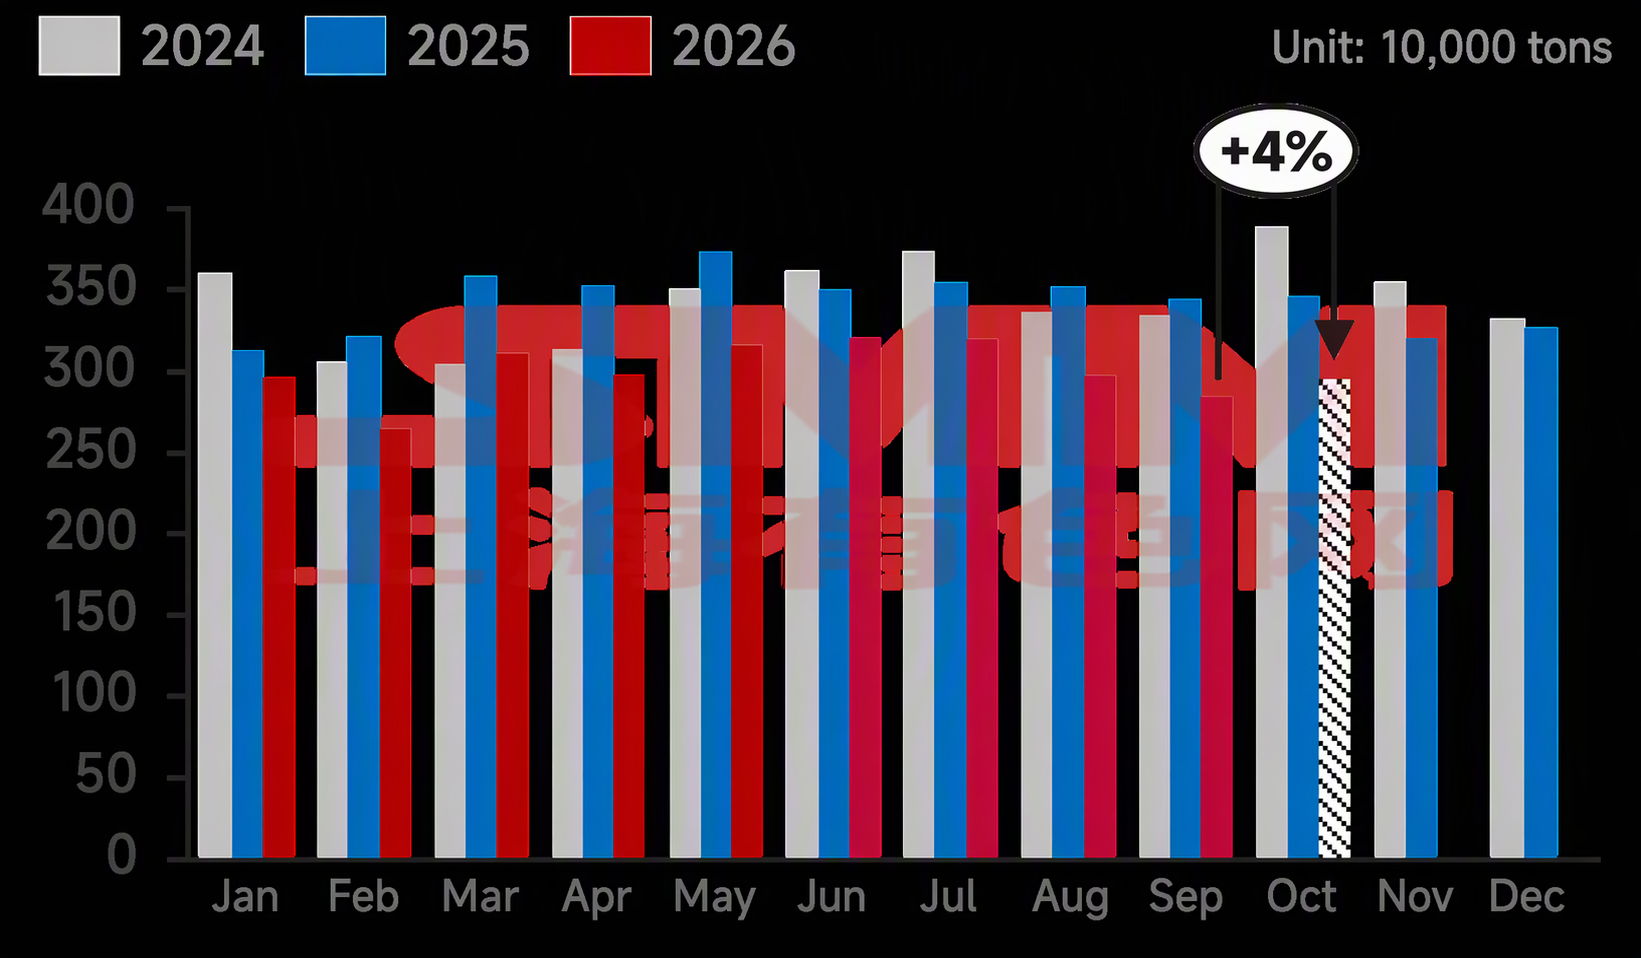
- 10월 선재 계획 생산량은 295만 3,500톤으로, 9월 실제 생산량 대비 12만 4,700톤(4.41%) 증가했다.
차트 1-2: 주요 건설용 강재 제강사의 철근·선재 생산 스케줄(56개 제강사)
출처: SMM
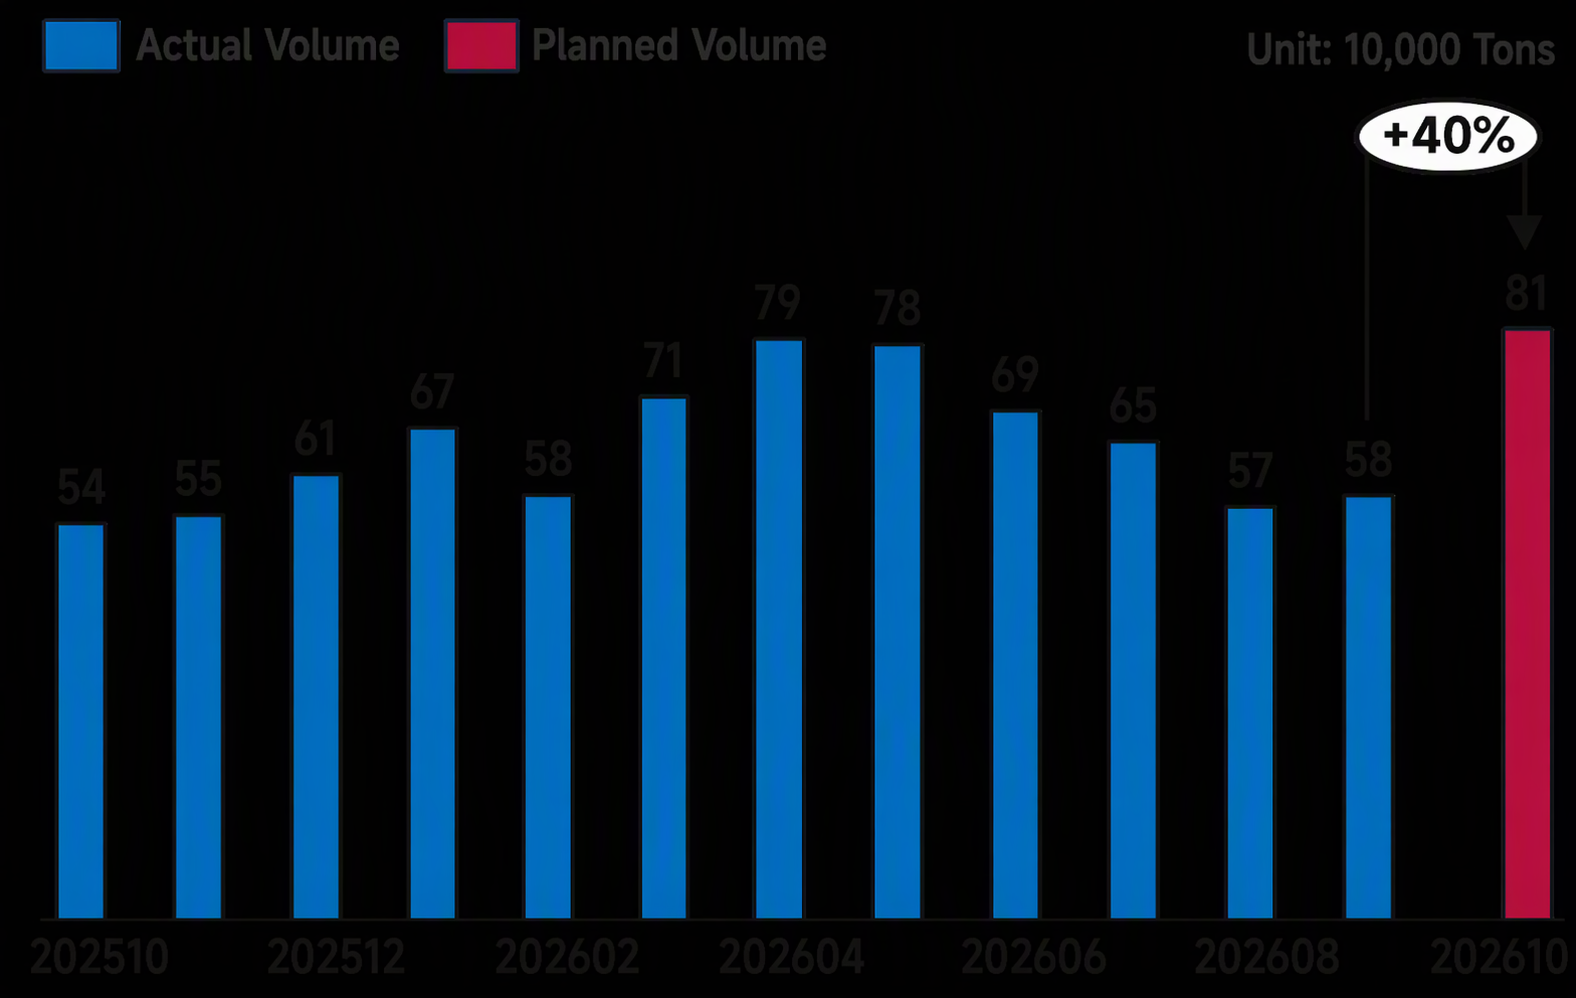
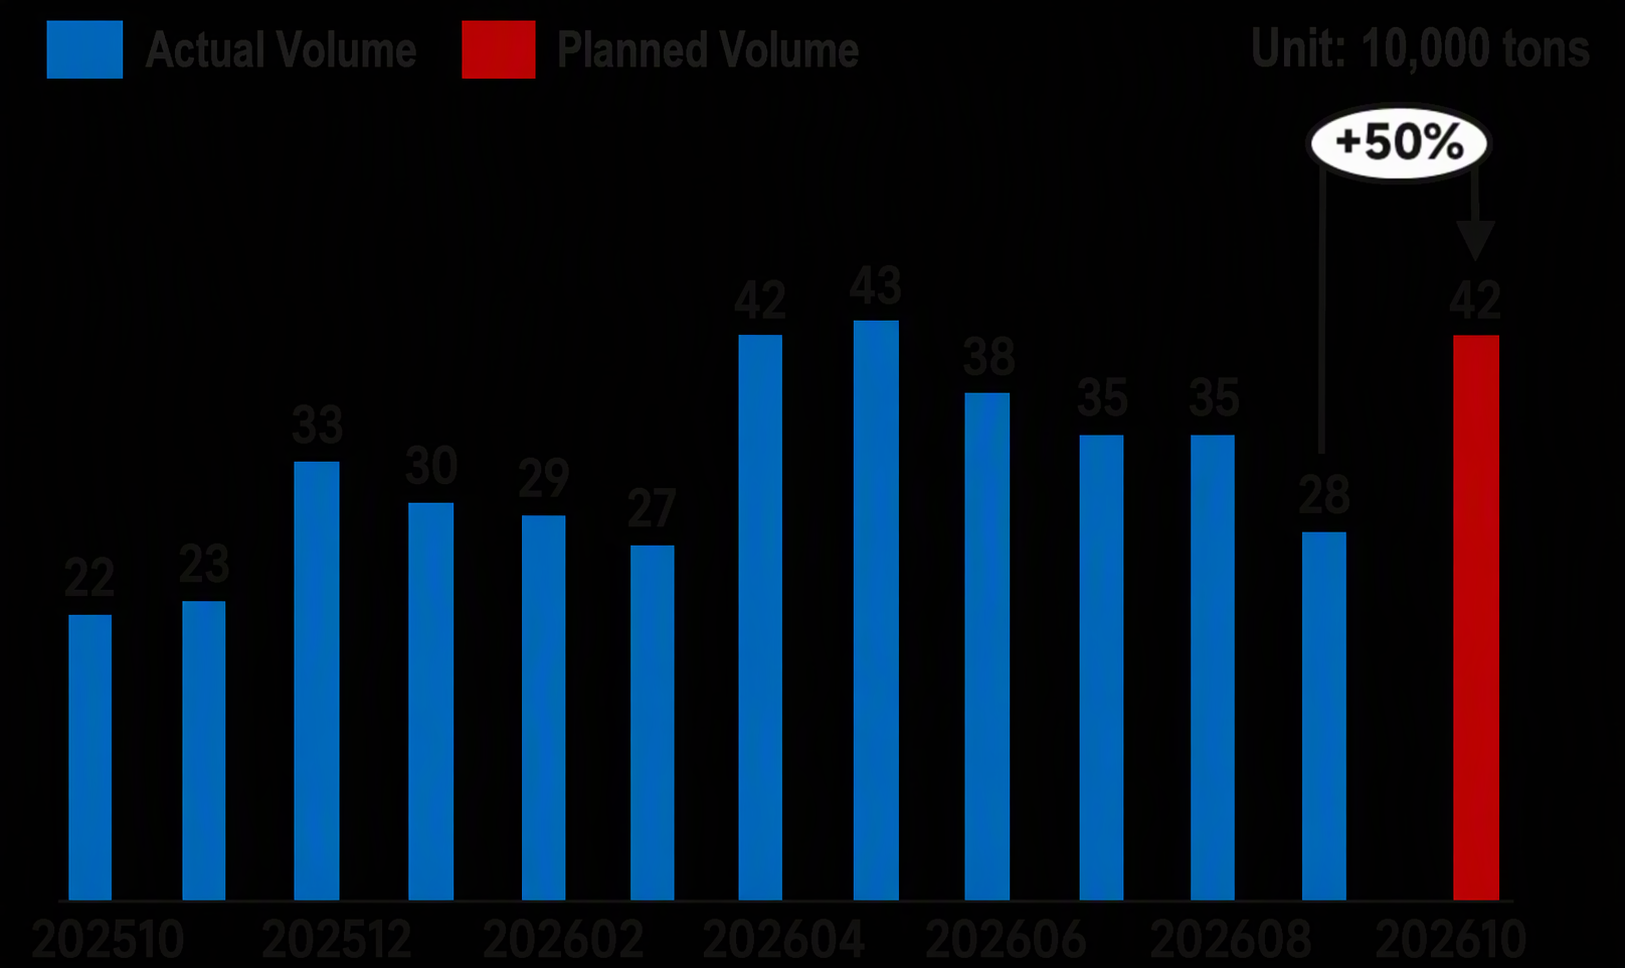
- 10월 표본 제강사의 봉형강 제품 수출 스케줄은 80만 5,000톤으로 전월 대비 23만 톤 증가했다. 이 중 강빌릿 수출 스케줄은 42만 톤으로 전월 대비 50% 증가했다.
구체적으로 강빌릿의 경우, 9월 중·하순이 중국의 중추절 및 국경절 연휴와 겹치면서 해외 바이어들이 사전에 재고를 비축해 수출 주문 수요가 집중적으로 출회됐다. 또한 중국 북부 일부 제강사는 겨울 도래와 국내 유통 수요의 계절적 약화를 예상해 출하 압력을 완화하기 위해 수출 주문을 늘렸다. 철근과 선재는 9월 들어 동남아 수요가 회복되기 시작했고, 해외 바이어들이 필수 구매를 확대했다. 국내 유통 수요가 전반적으로 부진한 가운데 제강사들도 수출 물량을 소폭 늘렸으며, 주문은 주로 10~11월로 배정됐다.
차트 3: 표본 제강사의 봉형강 제품 수출 스케줄(강빌릿 포함)
출처: SMM
차트 4: 표본 제강사의 강빌릿 수출 스케줄
출처: SMM
지역별:
표 1: 지난달 실제치 및 이번 달 철근·코일철근 생산 계획 물량
출처: SMM
동북 지역: 4분기 동북 지역 수요는 점진적으로 축소될 전망이다. 일부 제강사는 연말 수요 전망이 약하다고 판단해 수출 물량을 계속 늘렸다. 완제품 주문은 강빌릿 대비 부진해 10월에도 강빌릿 수출 주문에 집중했다.
화북 지역: 앞선 기간 산시성의 고로는 석탄 부족으로 정비를 위해 가동을 중단했다. 현재 손실 상황에서 10월 생산은 재개되지 않을 것이며, 일부 선재 생산은 여전히 소폭 감소했다. 또한 허베이 지역 제철소들은 정비 계획을 가지고 있어 전체 철근 생산량이 뚜렷하게 감소했다.
화동 지역: 이 지역의 일부 제철소들은 이전에 정비 중이던 고로의 정상 생산을 재개했으며, 건설용 강재 압연 라인 생산량이 뚜렷하게 회복되었다. 게다가 이 지역의 전반적인 수익성은 다른 시장보다 나았고, 일부 제철소들은 용선을 건설용 강재 생산으로 다시 전환했다. 일부 제철소의 수출 주문이 강세를 보이면서 철근과 선재 생산량이 크게 증가했다.
중남 지역: 9월 일부 제철소들은 손실로 인해 압연 라인 정비를 예정보다 앞당겨 실시했다. 10월에는 선재 수익성이 철근보다 나아 선재 압연 라인은 정상 생산을 재개한 반면 철근은 기존 생산 수준을 유지하여 선재 생산량이 소폭 증가했다. 또한 일부 제철소들은 건설용 강재 생산에서 큰 손실을 보아 철근 생산량을 계속 줄이는 동시에 다른 철강 제품으로 전환하여 지역 철근 생산량이 전반적으로 소폭 감소했다.
서북 지역: 이 지역의 제철소들은 건축 자재 생산 수익성이 좋지 않았다. 9월 중하순에 고로와 압연 라인에 대한 임시 정비 계획이 잡혀 건축 자재 생산량이 크게 감소했다.
서남 지역: 이 지역의 제철소들은 감산 정책에 협조했다. 10월 일부 생산업체들은 생산량을 소폭 줄였다. 또한 이전에 고로 정비를 실시했던 일부 생산업체들은 수익성 개선이 없어 생산 재개 계획을 연기했다.
비용 측면:
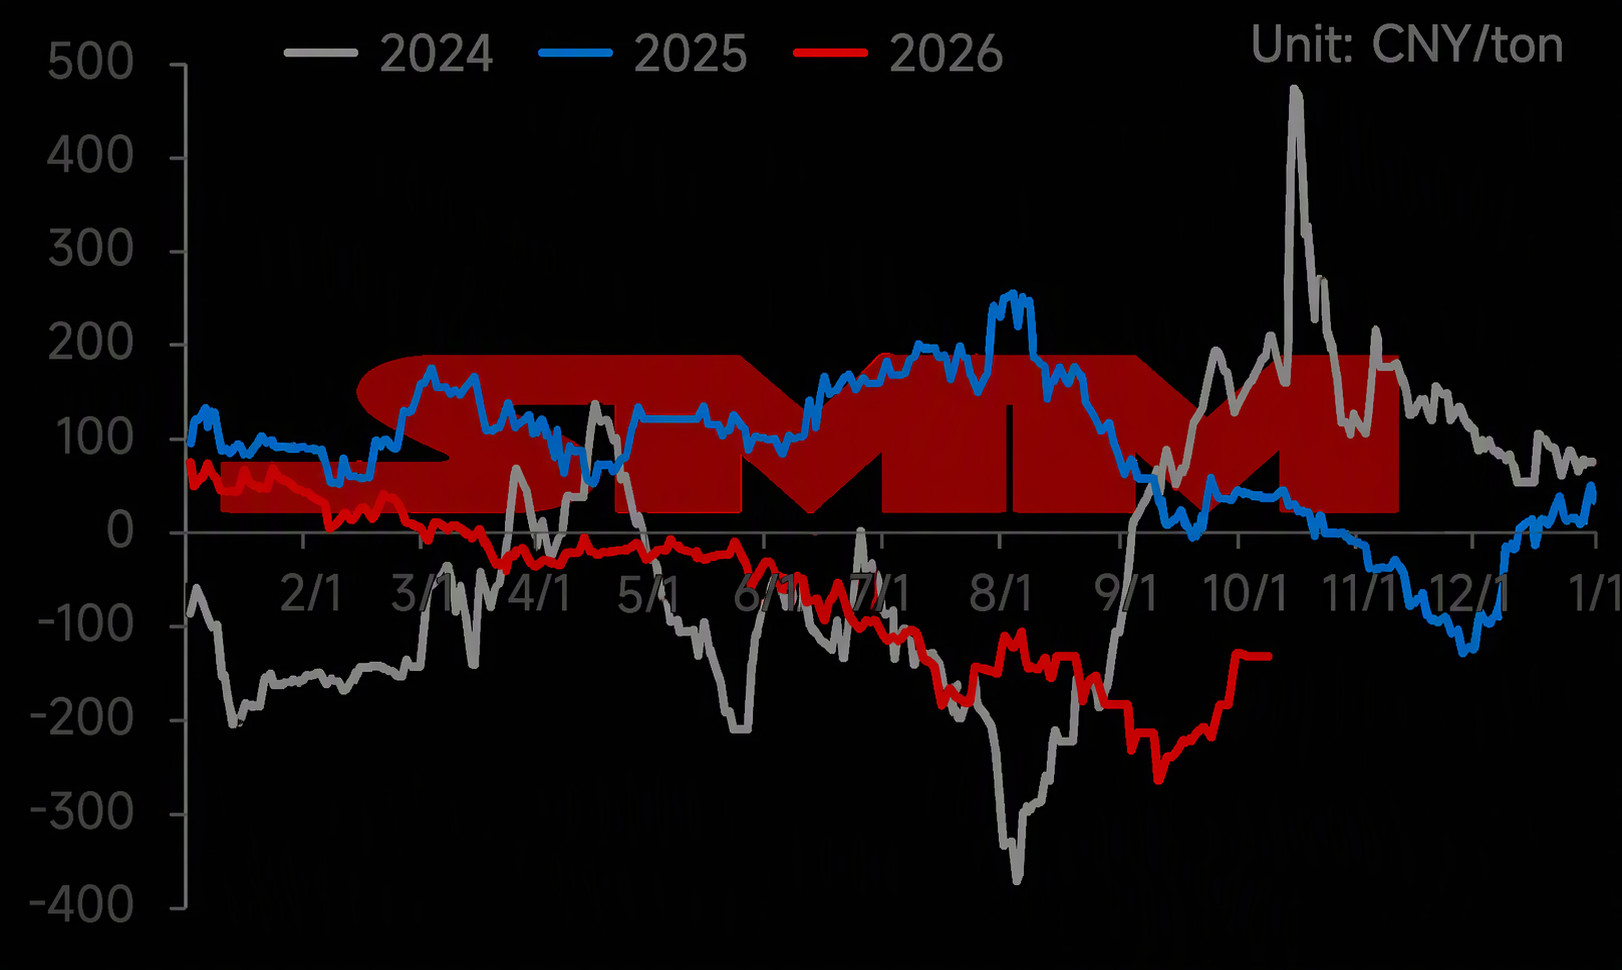
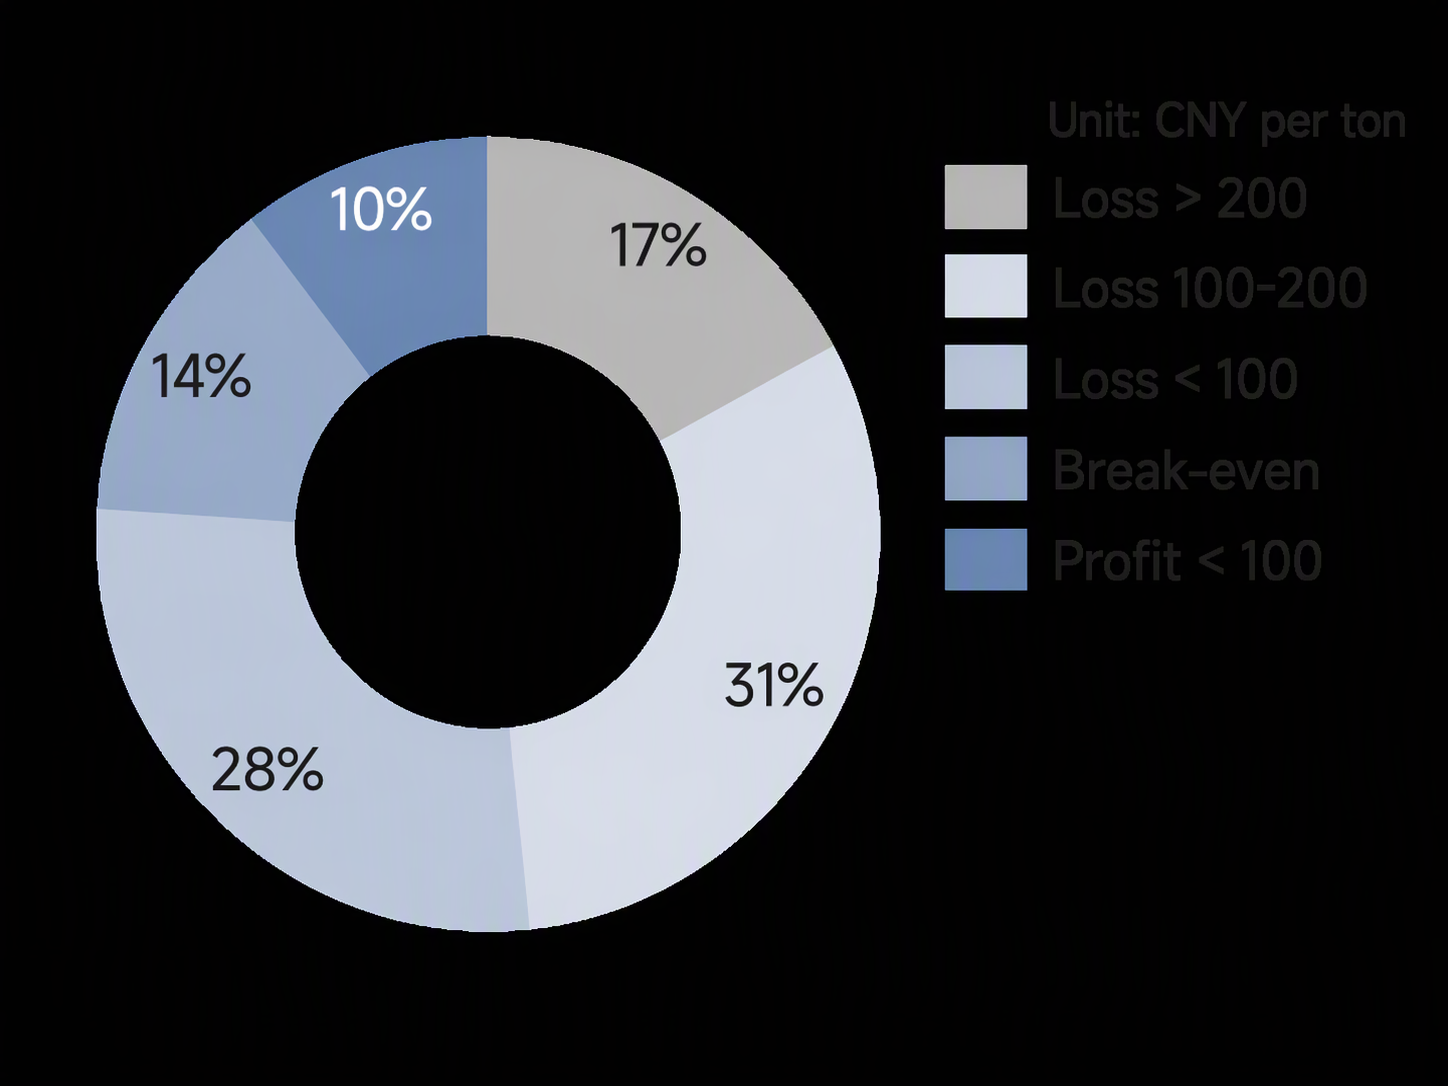
코크스 가격 인하 2차가 시행되었으며, 3차 인하에 대한 기대가 여전히 존재한다. 비용 측면은 하향 이동했지만 개선 폭은 여전히 상대적으로 제한적이다. 제철소들은 계속해서 광범위한 손실을 겪고 있으며, 현재 수익성 비율은 10.34%로 전월 대비 추가 하락했다. 현재 일반적인 수익성 수준은 -200에서 0 사이이다.
차트-5: 2024년부터 현재까지 제철소 철근 생산 실시간 수익 추이
출처: SMM
차트-6: 표본 제철소의 철근 한계 수익성
출처: SMM
전망:
현재 지역별 생산 격차가 뚜렷하다. 중국 동북부 제철소들은 겨울철 진입 후 수요가 점차 둔화될 것을 고려하여 4분기 내수 판매 압력을 완화하기 위해 빌릿 수출 주문을 늘렸다. 동부 중국에서는 일부 생산업체가 타 지역 대비 상대적으로 양호한 수익성을 바탕으로 기존 정비를 마친 후 건축자재 생산을 대부분 정상 수준으로 회복했으며, 일부 연안 생산업체는 철근 수출을 더욱 확대했다. 기타 지역에서는 일부 제철소가 연말 정비 계획을 계속 진행 중이며 전반적인 생산량은 감소하고 있다. 이에 따라 10월 건축자재 일평균 계획 생산량은 여전히 감소할 것으로 예상되나 감소 폭은 비교적 제한적일 전망이다. 철근과 선재의 생산 구성은 계속해서 차이를 보이고 있다. 선재의 전반적인 수익성이 철근보다 상대적으로 양호하여 일부 생산업체는 9월 정비 이후 10월에 정상 생산을 재개함에 따라 오히려 10월 선재 생산량이 증가했다.
전반적으로 현 단계에서 제철소들은 건축자재 생산에서 여전히 광범위한 손실을 겪고 있다. 대부분의 제철소는 건축자재 생산 의욕이 낮다. 또한 일부 생산업체는 정비 일정을 앞당겨 생산량을 중하위 수준으로 유지하고 있다. 11~12월이 다가오면서 일부 생산업체는 연말 정비 계획을 수립할 예정이며, 건축자재 생산량은 낮은 수준을 유지하거나 추가 감축 전망에 직면할 가능성이 크다.