

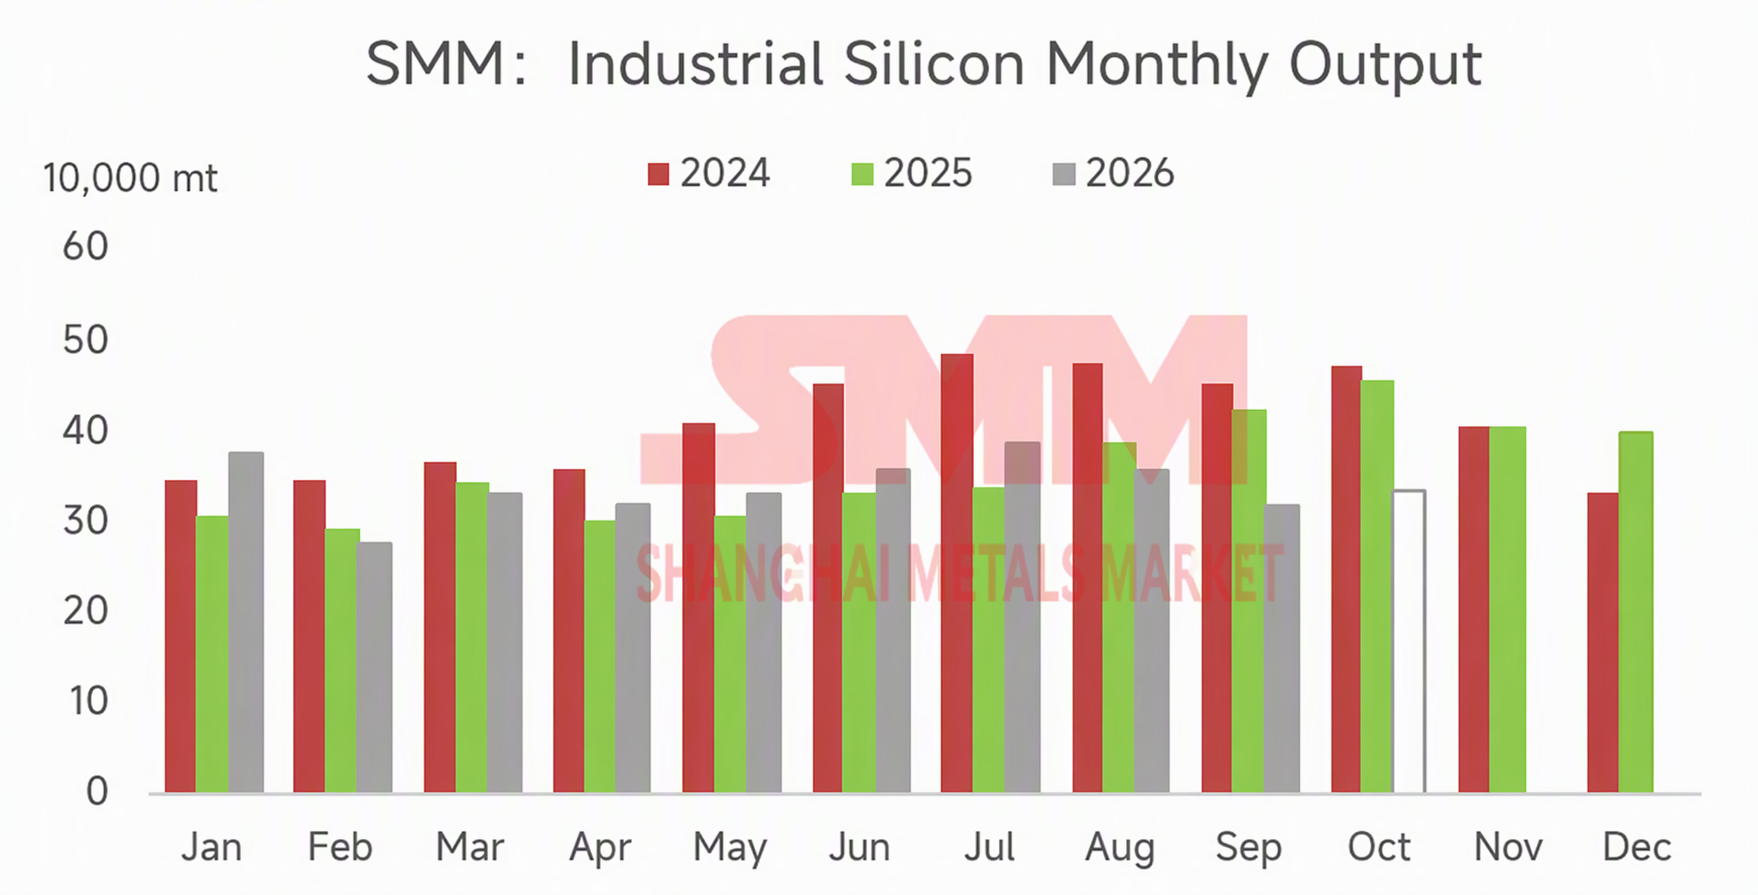
SMM 데이터에 따르면, 9월 실리콘 메탈 생산량은 31만 7천 톤으로 전월 대비 11.0%, 전년 동기 대비 24.7% 감소했다. 2026년 1~9월 누적 실리콘 메탈 생산량은 305만 2천 톤으로 전년 동기 대비 1% 증가했다.
9월 지역별 실리콘 기업들의 생산량 변화는 엇갈렸으며, 신장 지역의 감소 폭이 가장 컸다. 9월 신장의 실리콘 메탈 생산량은 전월 대비 26% 감소하여 약 5만 5천 톤 줄었다. 간쑤와 내몽골의 생산량은 각각 전월 대비 76%, 25% 증가하여 두 지역 합산 1만 7천 톤의 증가를 기록했다. 또한 쓰촨 등 기타 지역에서도 소폭의 생산 변동이 있었다. 전반적으로 9월 생산량은 전월 대비 감소했다.
10월 북부 지역의 생산 증가는 주로 9월에 재가동된 설비의 월간 전체 생산량을 반영한다. 10월 북부의 신규 재가동은 제한적이며, 신장의 대형 공장들은 10월 재가동 계획이 없다. 남부 지역은 10월부터 가동률이 약화될 것으로 예상된다. 10월 하순부터 쓰촨과 윈난은 점차 건기에 접어들 것이다. 전기료 상승과 실리콘용 석탄, 석유 코크스 등 원자재 가격 상승이 맞물려 실리콘 기업들의 생산 비용이 높아질 전망이다. 10월 초 쓰촨과 윈난의 일부 실리콘 기업들이 감산에 들어갔으며, 대부분은 10월 하순 또는 월말에 감산 또는 가동 중단을 계획하고 있다. 또한 10월은 9월보다 생산 일수가 하루 더 많다. 모든 요인을 종합하면, 10월 실리콘 메탈 생산량은 전월 대비 약 5% 증가할 것으로 예상된다.
2025년을 돌아보면, 월간 최고 생산량은 10월의 45만 2천 톤이었다. 올해 최고치는 7월의 38만 8천 톤으로, 이는 주로 우기 동안 쓰촨과 윈난의 가동률이 전년 동기 대비 하락했고, 북부 실리콘 기업들의 상반기 높은 가동률과 하반기 가동률 약화가 결합된 결과다. 이에 따라 2026년 하반기 실리콘 메탈 생산량은 상반기와 비슷하거나 소폭 낮은 수준이며, 4분기 실리콘 메탈 생산량은 전년 동기 대비 큰 폭의 감소가 예상된다.



