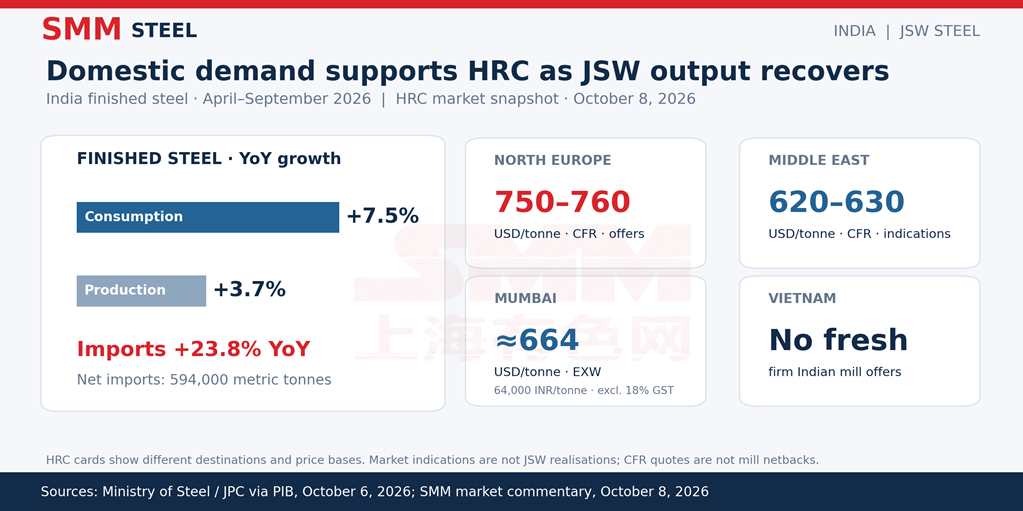
SMM 시장 추적에 따르면 유럽은 여전히 가장 높은 호가를 기록한 지역으로, 인도 HRC 오퍼는 북유럽 CFR 기준 톤당 750~760달러였다. 중동 지표는 CFR 기준 톤당 620~630달러였으며, 베트남으로의 신규 인도 밀 오퍼는 보고되지 않았다. 유럽 거래 흐름은 여전히 부진하여 높은 호가가 실제 수출 계약 증가로 이어지지는 않았다.
밀 할당 결정에 있어 관련 비교 기준은 운임, 내륙 운송, 항만 및 금융 비용을 차감한 수출 순실현가이다. 유럽 쿼터 가용성과 쿼터 초과분에 대한 50% 관세가 시장 접근성을 좌우하며, CBAM은 내재 배출량 보고 및 탄소 의무를 추가한다. 따라서 유럽의 프리미엄 호가는 실현가 우위를 뒷받침하기 전에 통관 조건과 착륙 원가를 기준으로 평가되어야 한다.
국내적으로 SMM의 10월 8일 코멘터리는 뭄바이 HRC를 공장도 기준, 18% GST 제외 시 톤당 약 664달러(64,000INR)로 제시했다. 이처럼 견고해진 국내 기준가는 JSW의 생산 회복에 우호적인 상업 환경을 제공하지만, 이는 회사의 실제 실현 가격이라기보다 시장 지표에 가깝다.
철강부의 4~9월 잠정 수치는 수요 환경을 뒷받침한다. 완제품 철강 소비는 7.5% 증가한 8,490만 톤이었고, 생산은 3.7% 증가한 8,180만 톤이었다. 그러나 수입은 23.8% 증가하여 인도는 59만 4,000톤의 순수입국이 되었다. 수요 성장은 추가 국내 공급의 흡수를 뒷받침하는 반면, 수입은 구매자에 대한 경쟁 압력을 유지한다. 이러한 전국 완제품 철강 수치는 JSW의 조강 생산량과는 별개다.
운영 실적: 인도가 회복을 주도
이러한 시장 환경 속에서 JSW Steel의 7~9월 생산 회복은 국내 HRC 가격이 강세를 보였지만 수출 기회는 여전히 불균등한 인도 시장에 더 많은 공급을 투입하고 있다. 연결 조강 생산량은 FY27 2분기에 727만 톤에 도달하여 전 분기 대비 10%, 회사의 조정 기준 전년 동기 대비 5% 증가했다. 이제 상업적 과제는 이 회복을 투입 비용을 관리하면서 지속 가능한 실현가로 판매로 전환하는 데 있다.
인도 생산량은 전 분기 대비 약 72만 톤 증가했으며, 오하이오의 4만 톤 감소로 일부 상쇄되었다.
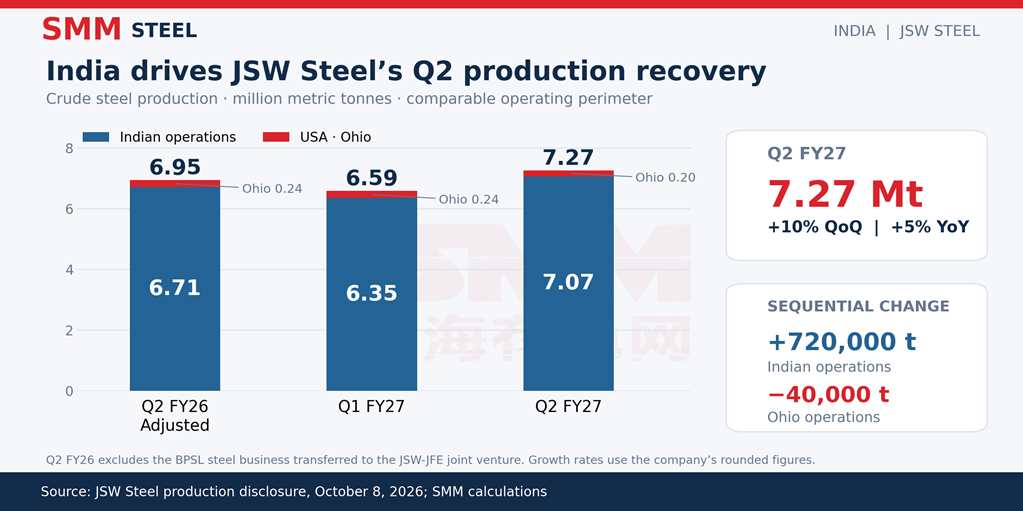
인도 가동률은 Vijayanagar BF-3의 램프업이 지속되면서 분기 기준 88%, 9월에는 약 90%를 기록했다. 1분기의 94% 가동률은 BF-3가 가동 중단된 상태였기 때문에 직접 비교는 불가능하다. 해당 고로의 연간 생산 능력 300만 톤에서 450만 톤으로의 확장은 6월에 완료되었다. 전년 동기 생산 수치는 JSW-JFE 합작법인으로 이전된 BPSL 사업을 제외하여 비교 가능한 운영 범위를 유지했다.
7월에 제시된 FY27 생산 가이던스 2,975만 톤 대비 상반기 생산량 1,386만 톤은 하반기에 1,589만 톤을 남긴다. 이 가이던스를 달성하려면 분기 평균 생산량이 2분기 수준보다 약 9% 높아야 하며, 이는 이미 달성한 회복을 넘어서는 추가적인 진전이다.
재무 실적: 실현가가 여전히 핵심 변수
FY27 1분기 매출은 약 48억 9,430만 달러(4,736억 4,000만 INR)였고, 조정 EBITDA는 9억 6,860만 달러(937억 3,000만 INR)였다. JSW의 FY26 4분기 프로 포르마 기준 브리지에 따르면 EBITDA 개선 중 4억 420만 달러(391억 2,000만 INR)는 순매출 실현가 상승에 기인했으며, 2억 2,710만 달러(219억 8,000만 INR)의 비용 압박과 1억 1,590만 달러(112억 2,000만 INR)의 물량 압박으로 상쇄되었다. 이 수치는 판매 가격과 생산 비용이 물량 변화보다 더 큰 영향을 미칠 수 있음을 보여준다.
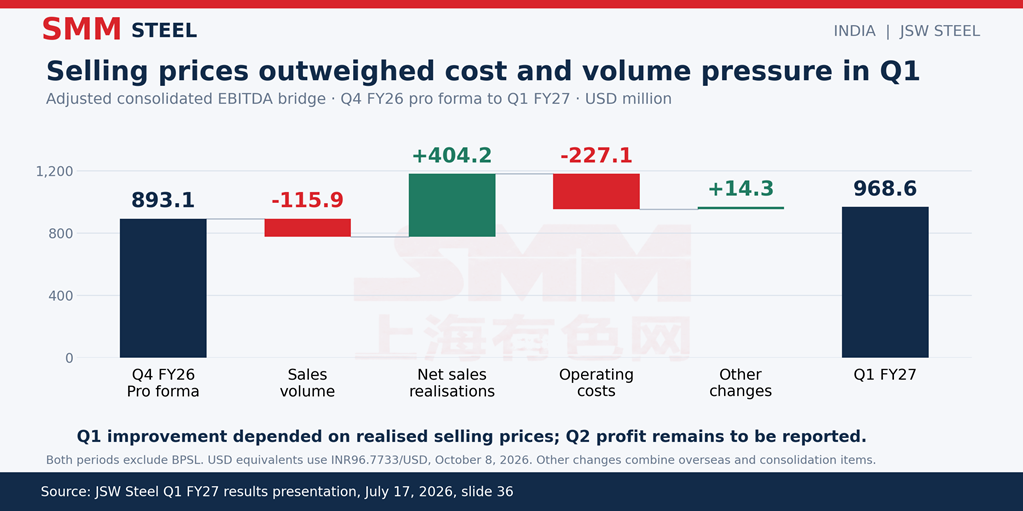
경영진은 7월에 이전 가격 인상이 시차를 두고 1분기 실현가에 반영된 반면 투입 비용은 증가했다고 설명했다. 이 시점이 중요하다. 10월 HRC 호가는 JSW의 7~9월 평균 판매 가격의 증거라기보다 10~12월 분기에 대한 참고 자료이기 때문이다.
따라서 생산 반등은 운영 개선을 확립한다. 그 수익 기여도는 판매 전환, 제품 믹스, 실현 가격 및 추가 톤의 생산 비용에 달려 있다.
사업 전략: 국내 수요와 제품 믹스가 판매를 뒷받침
국내 고객은 인도 사업 1분기 매출의 89%를 차지했고, 고부가가치 및 특수 제품은 61%를 차지했다. 경영진은 또한 판재류 판매가 강세를 보였다고 보고했다. 이러한 기존 믹스는 추가 생산량을 국내 산업 수요 및 차별화된 제품과 연결하지만, 2분기의 실제 배분을 평가하려면 2분기 판매 구성이 필요하다.
전망: 다음 실적은 톤과 수익을 연결해야 한다
10월 23일 재무 실적은 판매가 생산 속도를 따라잡았는지, 국내 및 수출 실현가가 어떻게 전개되었는지, 투입 비용이 톤당 EBITDA에 어떤 영향을 미쳤는지를 보여줄 것이다. 3분기에는 국내 HRC 가격 인상에 대한 구매자 수용도, BF-3의 램프업, 확정된 수출 계약이 운영 회복의 얼마만큼이 추가 수익으로 전환될지를 결정할 것이다.