SMM 10월 9일 소식:
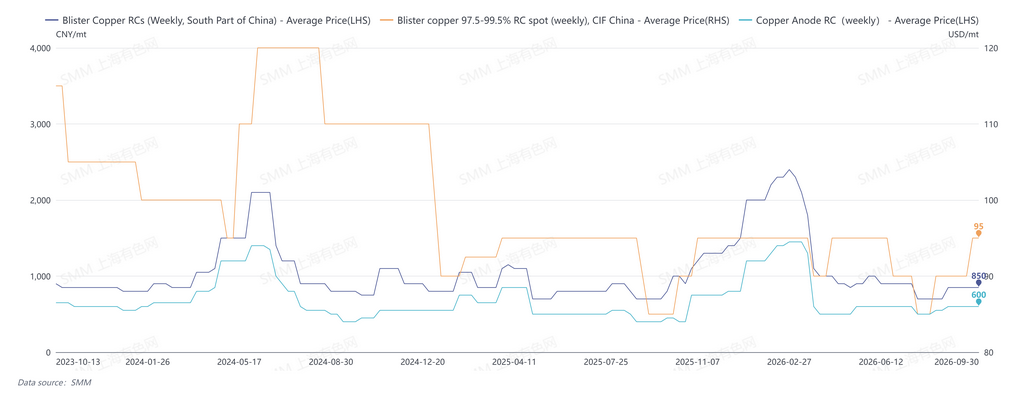
2026년 9월 중국의 인보이스 통제 정책은 뚜렷한 완화 조짐을 보이지 않았으며, 세금 포함 및 세금 제외 동 스크랩 간의 괴리가 지속되면서 스크랩 유래 양극동 공급의 핵심 제약 요인으로 남았다. 수요 측면에서는 제련소들이 집중 정기보수와 국경절 연휴에 대비해 하류 재고 확보 수요를 앞당기면서 시장 조달 수요가 높은 수준을 유지했다. SMM 가격 기준, 9월 중국 남부 지역의 월평균 조동 제련수수료(RC)는 톤당 800~900위안, 중국 내 양극판 RC는 톤당 550~650위안으로 모두 낮은 수준에서 안정적으로 유지되었다.
세관 데이터에 따르면 2026년 8월 중국의 양극동 수입(HS 코드: 74020000)은 총 64,500톤으로 전월 대비 15.80% 감소했으나 전년 동기 대비 4.85% 증가했다. 1~8월 누적 양극동 수입은 546,000톤으로 전년 동기 대비 4.07% 증가했다. 동괴의 경우, 2026년 8월 중국의 동괴(정련 동괴, HS 코드: 74031900) 수입은 40,000톤으로 전월 대비 16% 증가했으나 전년 동기 대비 7% 감소했다. 1~8월 누적 수입은 344,600톤으로 전년 동기 대비 12% 증가했다.
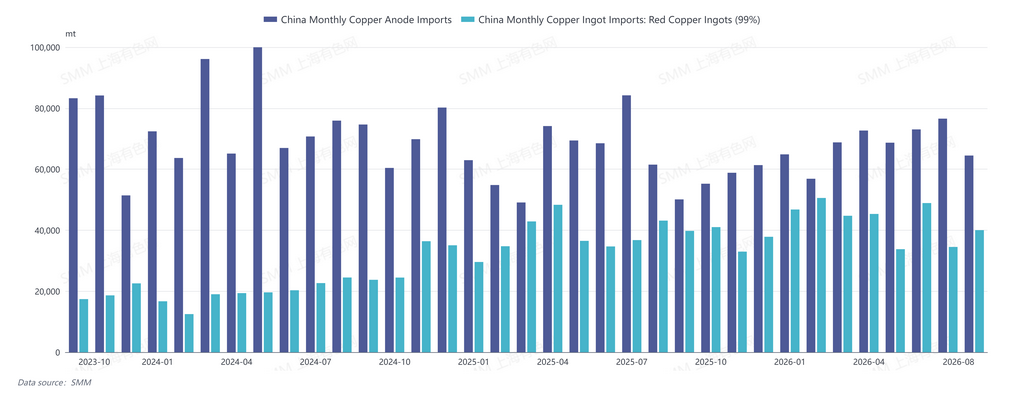
국가별로 보면, 아프리카 주요 생산국의 항만 도착 물량은 전년 동기 및 전월 대비 모두 감소한 반면, 말레이시아는 현지 신규 스크랩 활용 설비 가동 확대에 힘입어 큰 폭의 증가를 기록했다. 8월 아프리카 공급 위축의 주요 원인은 다음과 같다. 첫째, 8월은 아프리카 우기의 막바지에 해당하고 잠비아 양극동 공급업체들의 정기보수가 겹치면서 물류 역량과 제련 역량이 동시에 제약을 받았다. 둘째, 8월 LME 동 선물의 백워데이션 구조가 반복적으로 출렁였고 수입 마진이 역전되면서 트레이더들의 수입 의욕이 약화되어 현물 주문 수입이 감소했다. 특히 동남아시아의 2차 동 재수출 및 가공 허브로서의 위상은 더욱 강화될 것으로 예상되며, 중국 재생 원자재 공급에 대한 한계적 영향은 장기적인 모니터링이 필요하다.
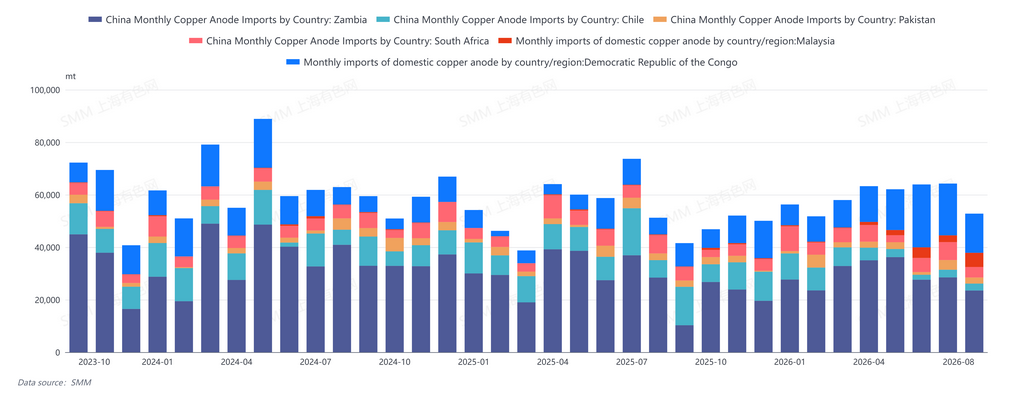
SMM은 2026년 10월 조동 시장의 수급 불균형이 해소되기 어려울 것으로 예상하며, 가공비의 상승 여력은 제한적일 것으로 전망한다.
공급 측면에서는 10월에도 인보이스 규제 환경이 엄격하게 유지될 것으로 예상되며, 인보이스 문제는 여전히 스크랩 유래 양극동 공급의 최대 장애 요인이다. 일부 양극동 공급업체들이 정련 설비를 가동하면서 광석 유래 동 양극 공급이 소폭 감소할 전망이다. 아프리카 물류 운송비는 여전히 높은 수준이며, 8~9월 선물-현물 구조가 불리했고 수입 마진이 크게 역전되었다. 잠비아 공급 제련소들의 정기보수가 지속됨에 따라 3~4분기 양극동 수입은 억제될 것으로 예상되며, 전월 대비 개선 여지가 제한적이다.
수요 측면에서는 동 정광 현물 TC가 계속해서 신저가를 경신하고 황산 가격이 하락하면서 제련소 손실이 확대되었다. 10월부터 11월까지 여러 제련소가 집중 정기보수에 들어가면서 양극판 재고 확보 수요가 높은 수준을 유지할 전망이다.
종합적으로, 조동 시장의 타이트한 수급은 실질적으로 완화되기 어려우며, 가공비는 현재 범위 내에서 침체된 수준을 유지할 것으로 예상된다.