I. 전력 현물 시장 운영
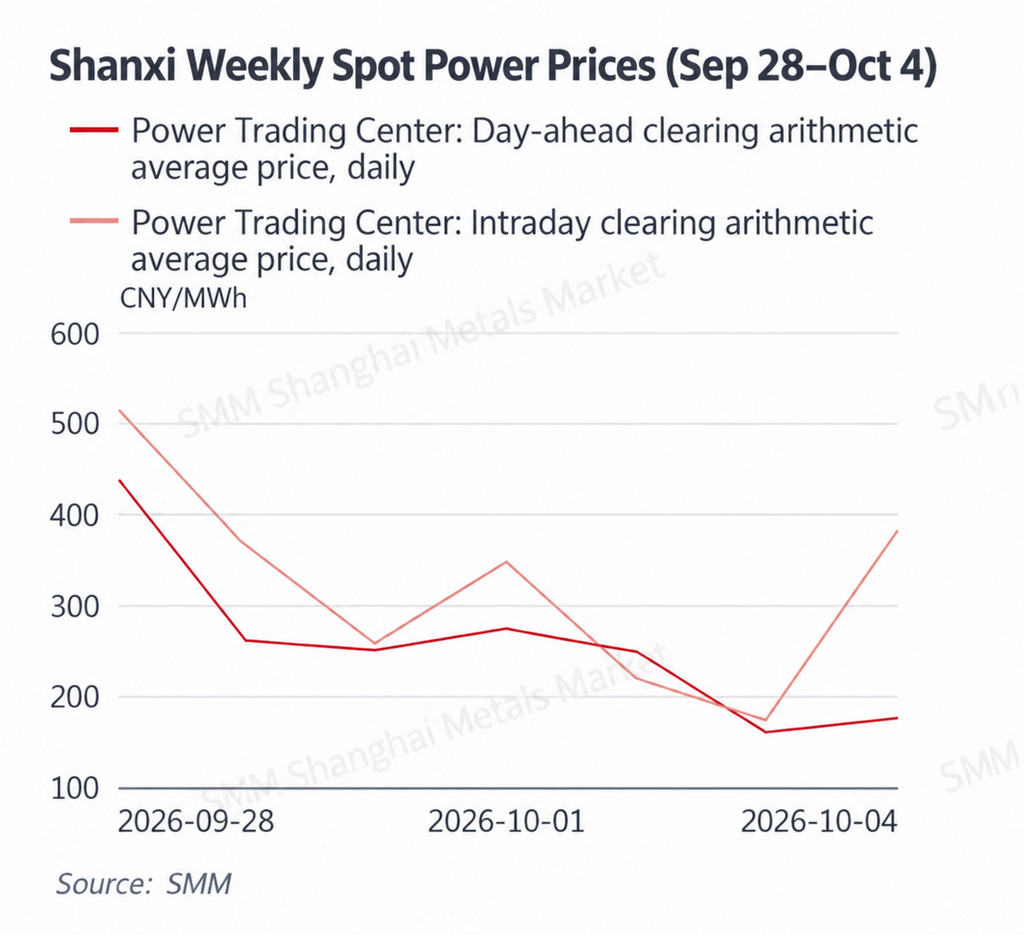
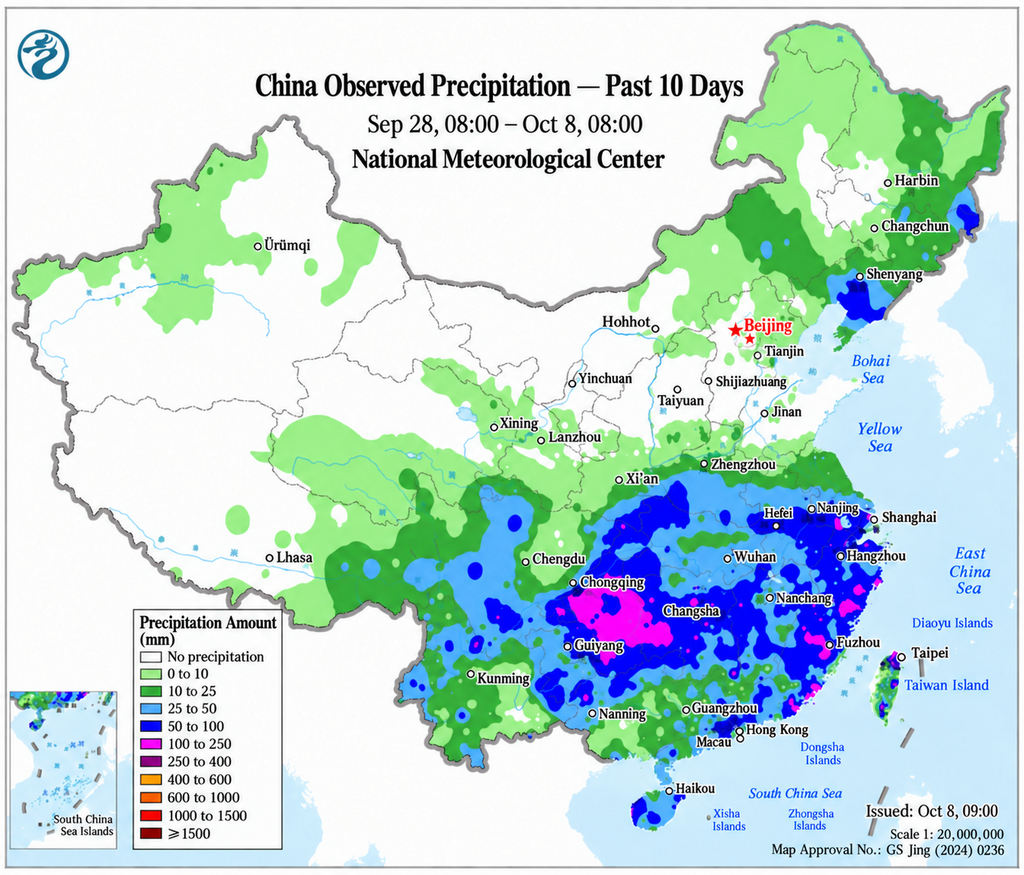
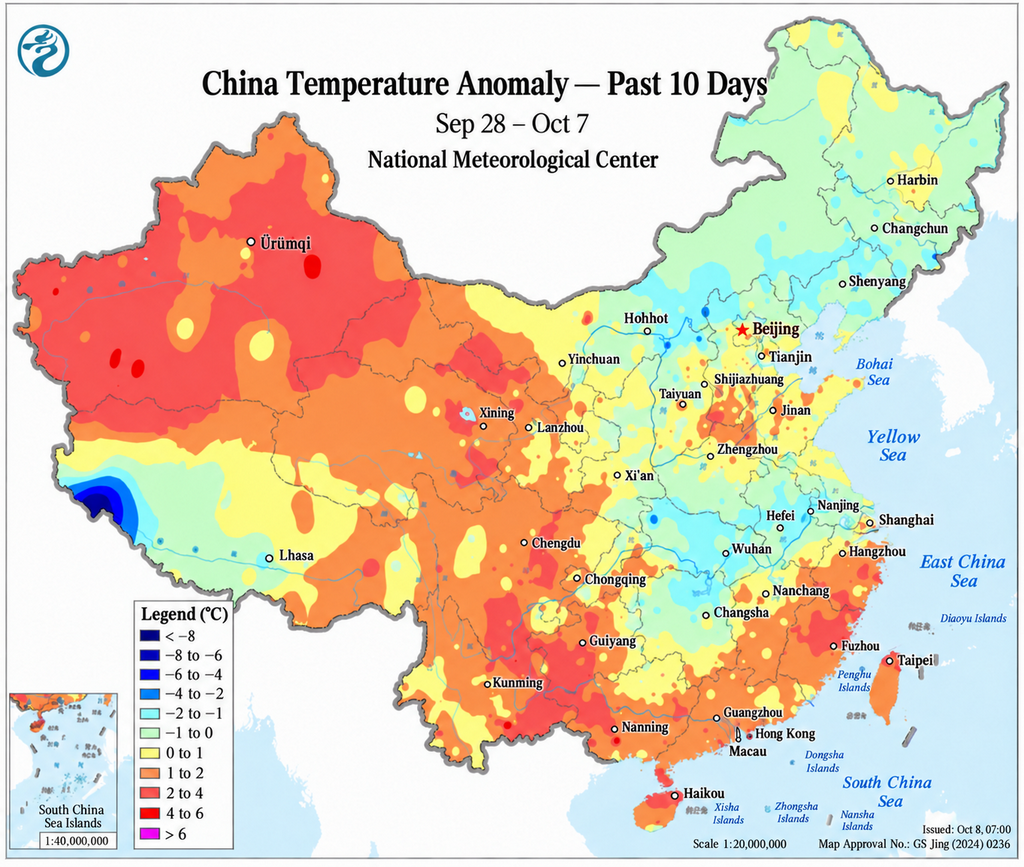
주간 개요: 9월 28일부터 10월 4일까지 중국 전역의 날씨는 뚜렷한 남북 대비를 보였다. 화남 지역은 9월 29~30일까지 아열대 고기압의 영향을 계속 받아 광둥 일부 지역의 최고 기온이 여전히 35°C 안팎을 유지했다. 10월 1일부터 찬 공기가 남하하면서 산둥 등 북부 지역의 기온이 뚜렷하게 하강했다. 동시에 중국 서부와 황화이 지역 일부에는 폭우가 내렸다. 국경절 연휴로 상업 및 공업 전력 수요가 감소했고, 북부 지역의 냉방 수요도 계속 약화되었다. 이에 따라 대부분의 모니터링 대상 시장에서 현물 가격 중심이 약세를 보였다. 산둥의 9월 28일~10월 3일 실시간 평균 가격은 약 359.17위안/MWh로 하락하여 전주 대비 약 16.6% 하락했다. 광둥의 하루 전 평균 가격은 563.29위안/MWh로 상승했으나, 실시간 평균 가격은 542.74위안/MWh로 하락했다. 내몽골의 발전 측 실시간 평균 가격은 256.85위안/MWh로 하락했다. 산시의 하루 전 및 일중 평균 가격은 각각 259.45위안/MWh와 324.27위안/MWh로 하락했고, 산시(섬서)의 하루 전 및 실시간 평균 가격은 각각 308.86위안/MWh와 312.54위안/MWh를 기록했다.
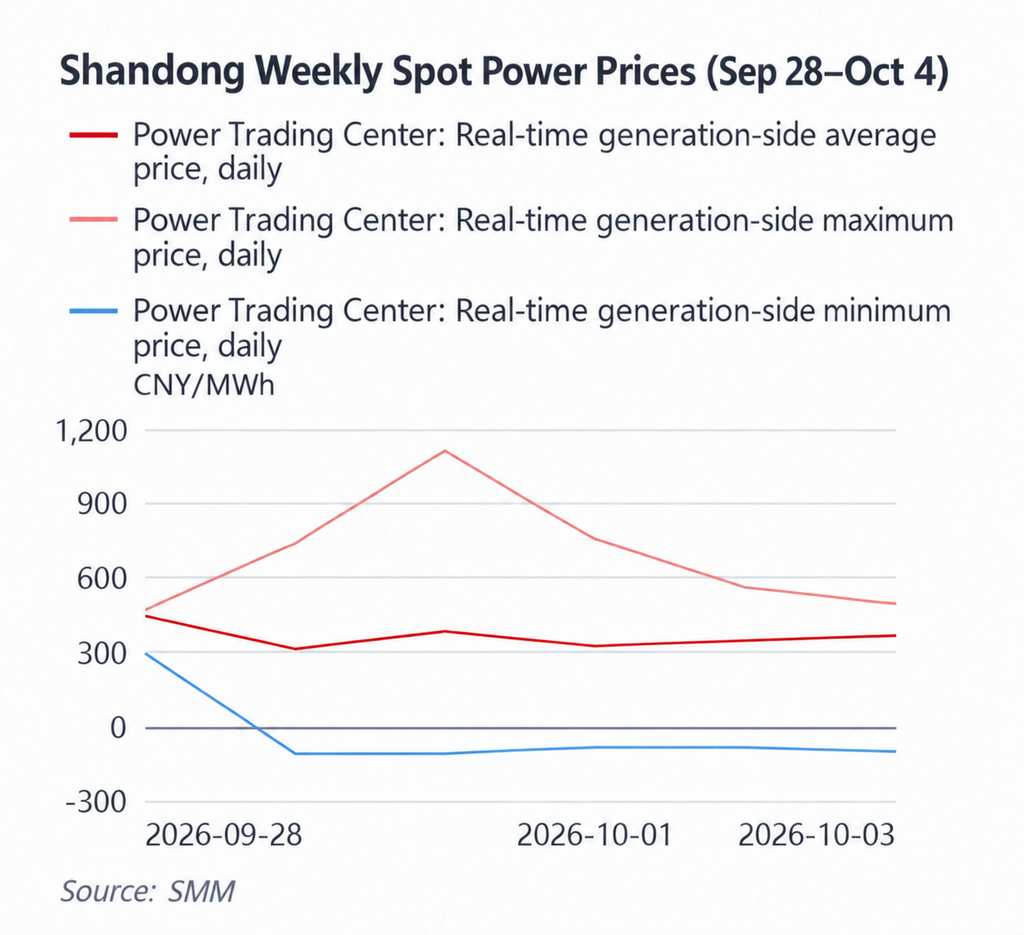
산둥의 주간 가격 중심은 뚜렷하게 하락했으며, 연속적인 마이너스 가격일이 나타났고 일중 최고가와 최저가의 격차가 더욱 확대되었다. 산둥의 실시간 발전 측 평균 가격은 9월 28일 441.35위안/MWh를 기록한 후 9월 29일 308.58위안/MWh로 하락했다. 9월 30일부터 10월 3일까지 일일 평균 가격은 주로 322~377위안/MWh 범위를 유지했다. 10월 3일까지의 이용 가능한 데이터를 기준으로 주간 평균 가격은 약 359.17위안/MWh로, 전주의 430.49위안/MWh 대비 약 16.6% 하락했다. 더욱 주목할 점은 일일 최저 가격이 9월 29일과 30일 모두 -100위안/MWh까지 하락했고, 10월 1일과 2일에는 -80위안/MWh를 유지했으며, 10월 3일에도 여전히 -95위안/MWh를 기록했다는 것이다. 동시에 일일 최고 가격은 높은 수준을 유지하여 9월 29일 735위안/MWh, 9월 30일 1,105.62위안/MWh에 달했다. 국경절 연휴로 공업 및 상업 수요가 감소했고, 추운 날씨로 냉방 부하가 더욱 약화되었다. 재생에너지 발전이 집중되는 시간대에는 이러한 조건들이 일시적인 공급 과잉 가능성을 높였다. 반면, 피크 시간대에 재생에너지 출력이 감소하면 화력 발전이 빠르게 증발해야 하므로 한계 가격이 급등했다. 따라서 산둥은 전반적인 수급 여건이 약했을 뿐만 아니라 저점은 더 낮아지고 피크는 여전히 높은 뚜렷한 패턴을 보였다.
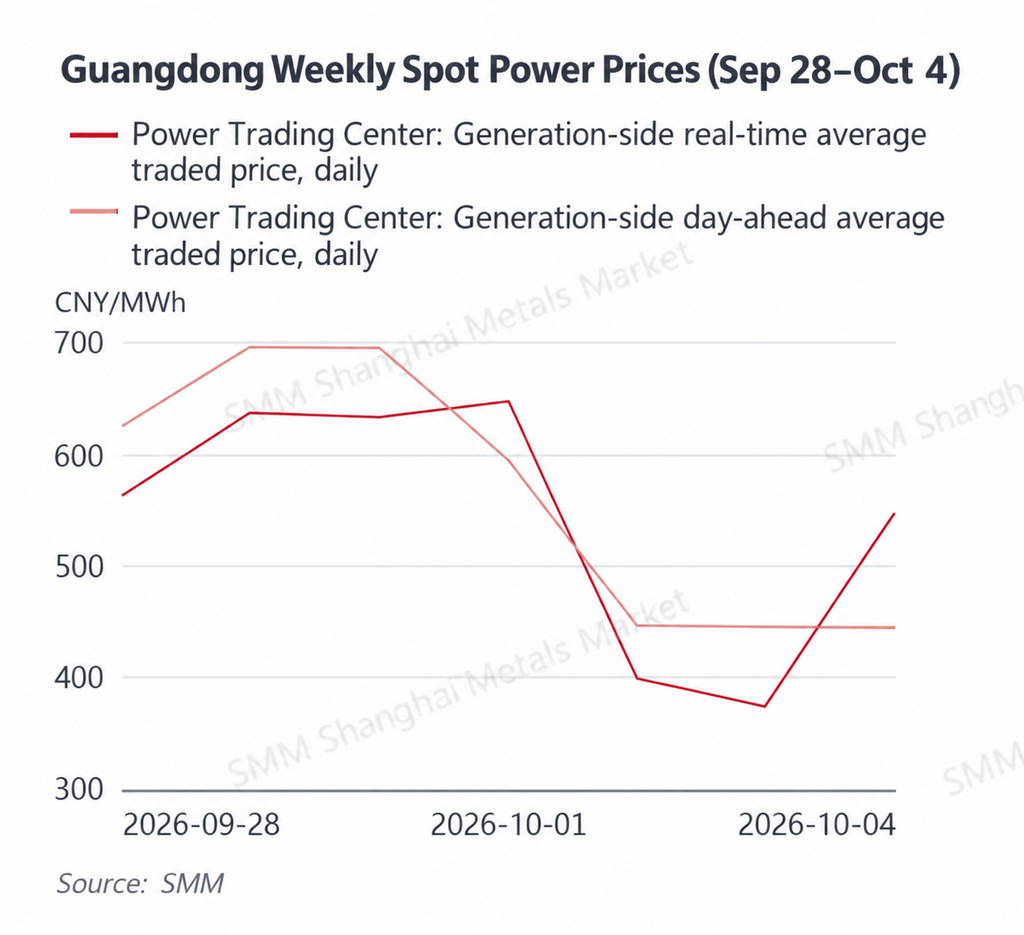
광둥은 익일 시장과 실시간 가격 간에 뚜렷한 괴리를 보였는데, 주 초반 더위가 지지 요인으로 작용하다가 연휴 기간 실시간 가격이 약세로 전환되었다. 광둥의 주간 익일 평균 가격은 약 563.29위안/MWh로 전주 대비 약 10.5% 상승한 반면, 실시간 평균 가격은 약 542.74위안/MWh로 약 6.0% 하락했다. 9월 28일부터 30일까지 광둥은 늦여름 더위가 지속되면서 익일 가격은 624~696위안/MWh, 실시간 가격은 563~637위안/MWh를 유지했다. 실시간 가격은 10월 1일 646.98위안/MWh로 높은 수준을 유지했으나, 10월 2일과 3일에는 뇌우가 증가하고 기온이 약 35°C에서 30°C로 하락했으며 연휴 수요가 약화되면서 각각 399.36위안/MWh와 372.57위안/MWh로 급락했다. 실시간 가격은 10월 4일 547.81위안/MWh로 반등하여 단기 변동성이 지속되고 있음을 보여주었다. 주간 익일 평균이 실시간 평균을 웃돈 것은 계획 수립 시 더위와 수요에 대한 기대가 비교적 강했던 반면, 실제 연휴 부하가 더 약했음을 시사한다. 광둥 동부 LNG 가격은 높은 수준을 유지하며 가스 발전 비용을 계속 뒷받침했지만, 이번 주 연료 비용은 현물 가격의 방향을 결정하기보다는 하방을 제한하는 역할에 그쳤다.
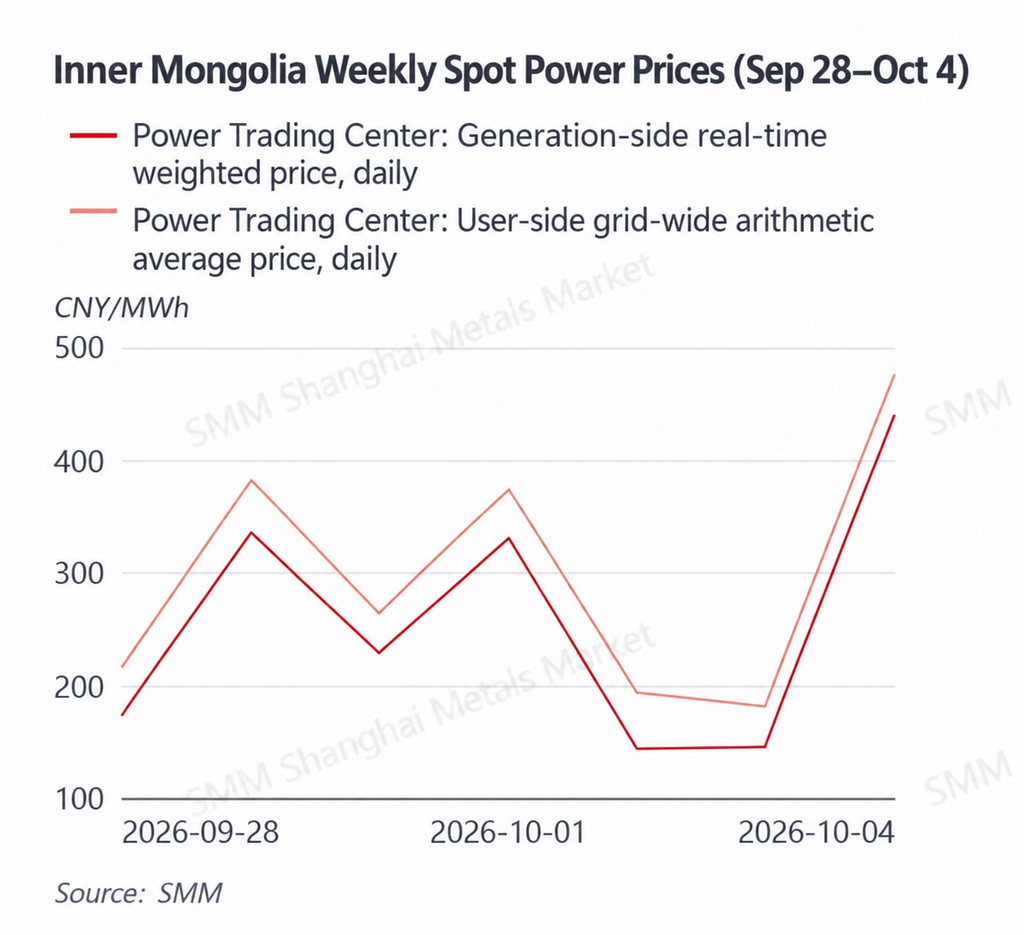
내몽골의 가격 중심은 급락했으며, 연휴 수요 약화 속에서 재생에너지 출력이 단기 가격을 계속 지배했다. 내몽골의 발전 측면 실시간 가중 평균 가격은 약 256.85위안/MWh로 전주 389.03위안/MWh 대비 약 34.0% 하락했다. 계통 전체 사용자 측 산술 평균 가격은 약 297.95위안/MWh로 약 29.9% 하락했다. 발전 측면 가격은 9월 28일 173.55위안/MWh에 불과했고, 10월 2일과 3일에는 각각 144.90위안/MWh와 146.64위안/MWh로 더 하락했다가 10월 4일 439.56위안/MWh로 급반등했다. 연휴 기간에는 전력 수요 약세로 인해 높은 풍력·태양광 출력이 한계가격을 끌어내리는 하방 압력이 확대됐다. 재생에너지 발전이 약화되고 화력발전기가 출력을 늘려야 할 때에는 가격이 빠르게 반등할 수 있었다. 따라서 석탄 비용 상승은 주간 전체 가격 방향을 결정하는 핵심 요인이라기보다, 석탄화력 발전기가 한계설비가 될 때 가격 변동을 증폭시키는 역할을 했다.
산시성의 전일 및 장중 평균 가격은 연휴 수요 약세가 높은 석탄 비용의 지지 효과를 상회하면서 모두 급락했다. 산시성의 주간 전일 산술평균은 약 259.45위안/MWh로 전주 대비 약 31.7% 하락했으며, 장중 평균은 약 324.27위안/MWh로 약 28.4% 하락했다. 장중 가격은 9월 28일 513.65위안/MWh로 높은 수준을 유지했으나 이후 하락세로 전환해 10월 2일 221.57위안/MWh, 10월 3일 174.39위안/MWh까지 내려갔다. 전일 가격은 10월 3일과 4일 각각 161.81위안/MWh, 176.69위안/MWh로 더 크게 하락했다. 국경절 연휴로 산업 부하가 감소했고, 중국 북부의 기온 하락으로 전력 수요가 추가로 약화됐다. 높은 석탄 가격이 화력발전의 한계비용을 계속 지지했지만, 수요 약세의 영향이 더 두드러졌다. 10월 4일 장중 평균은 383.83위안/MWh로 반등한 반면 전일 평균은 176.69위안/MWh에 머물러, 실제 재생에너지 출력·부하·수출 여건이 변할 때 장중 가격이 전일 예상과 얼마나 빠르게 괴리될 수 있는지를 다시 보여줬다.
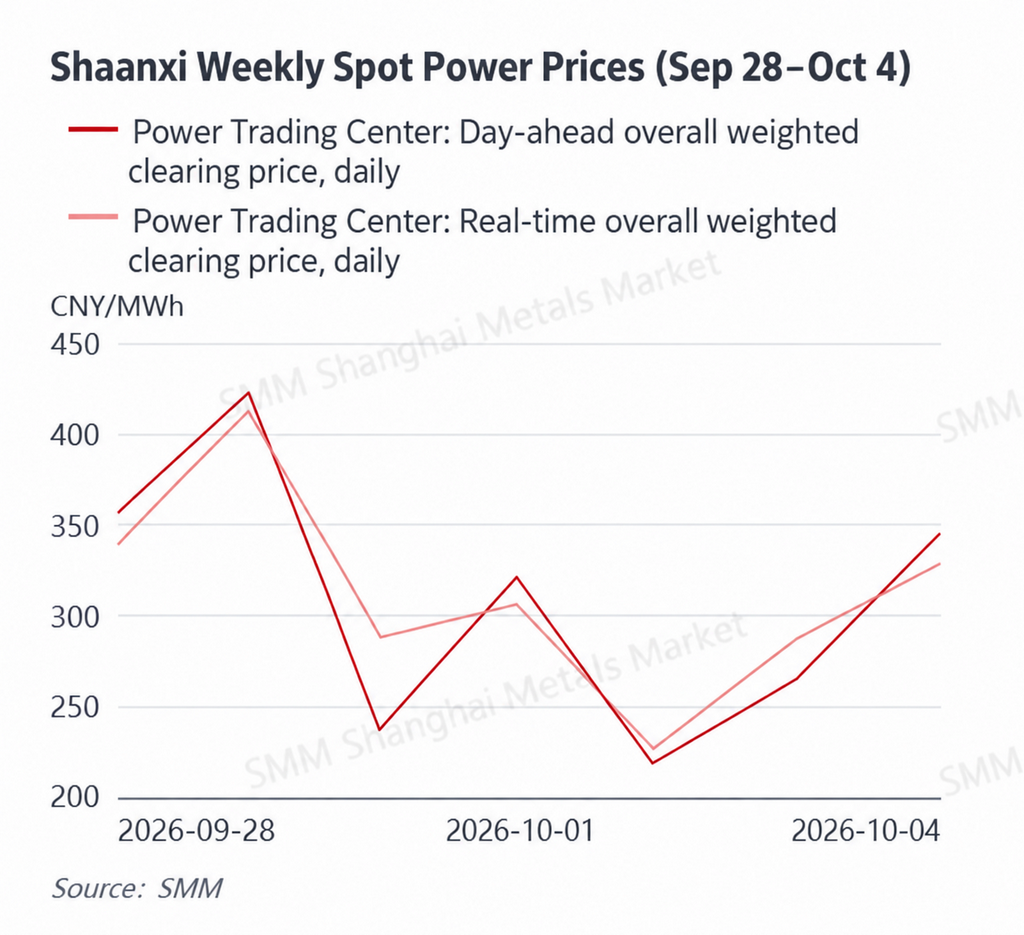
산시성(섬서성)은 약세가 제한적이었으며, 전일과 실시간 가격이 비교적 근접하게 유지되고 계통 여건도 상대적으로 균형적이었다. 산시성(섬서성)의 주간 전일 가중평균은 약 308.86위안/MWh로 전주 대비 약 6.0% 하락했으며, 실시간 가중평균은 약 312.54위안/MWh로 약 2.3% 하락했다. 전일과 실시간 가격은 9월 29일 모두 강세를 보이며 각각 423.85위안/MWh, 413.19위안/MWh까지 상승한 뒤 다시 하락했다. 실시간 가격은 10월 2일 227.48위안/MWh로 저점을 기록한 뒤 점진적으로 회복했으며, 10월 4일 전일 및 실시간 평균은 343.60위안/MWh, 327.15위안/MWh로 상승했다섬서성의 하락 폭은 내몽골과 산시성보다 상당히 작았는데, 이는 휴일 수요가 일부 하락 압력을 가했지만 재생에너지 발전, 성간 거래 및 석탄 화력 발전의 한계 비용이 추가 하락을 제한했음을 시사한다.
전반적으로 광둥성의 선행 시장을 제외하고 주요 모니터링 현물 시장의 가격 중심이 이번 주 약화되었으며, 국경일 휴일이 공통적인 수요 측면의 부담으로 작용했다. 추운 날씨로 인해 중국 북부의 냉방 수요가 더욱 감소하면서 내몽골과 산시성에서 특히 큰 하락이 발생했다. 한편 산둥성은 반복적인 음수 가격과 높은 피크 시간대 가격을 기록하며 재생에너지 발전과 부하 간의 일일 불일치가 증가하고 있음을 강조했다. 광둥성은 주 초반 고온으로 지지받았으나, 강우와 추운 날씨, 휴일 효과로 수요가 감소하면서 실시간 가격이 빠르게 하락했다. 연료 측면에서 석탄 가격은 여전히 높은 수준을 유지하며 화력 발전의 한계 비용을 지지했다. SMM 중국 LNG 도입 가격은 전반적으로 하락한 반면 광둥 동부 LNG 가격은 상승하며 수입 가스와 국내 가스 가격 간 일시적 괴리가 발생했다. 휴일 이후 주요 변수는 산업 수요 회복 속도, 중국 북부의 기온 변화 및 실제 풍력·태양광 발전량이 될 것이다.
1차 에너지
9월 28일–10월 4일
석탄: 항구 가격은 여전히 높은 수준을 유지했으며, 휴일 수요 약화와 공급 제약 및 겨울 비축 기대가 하락을 제한했다.
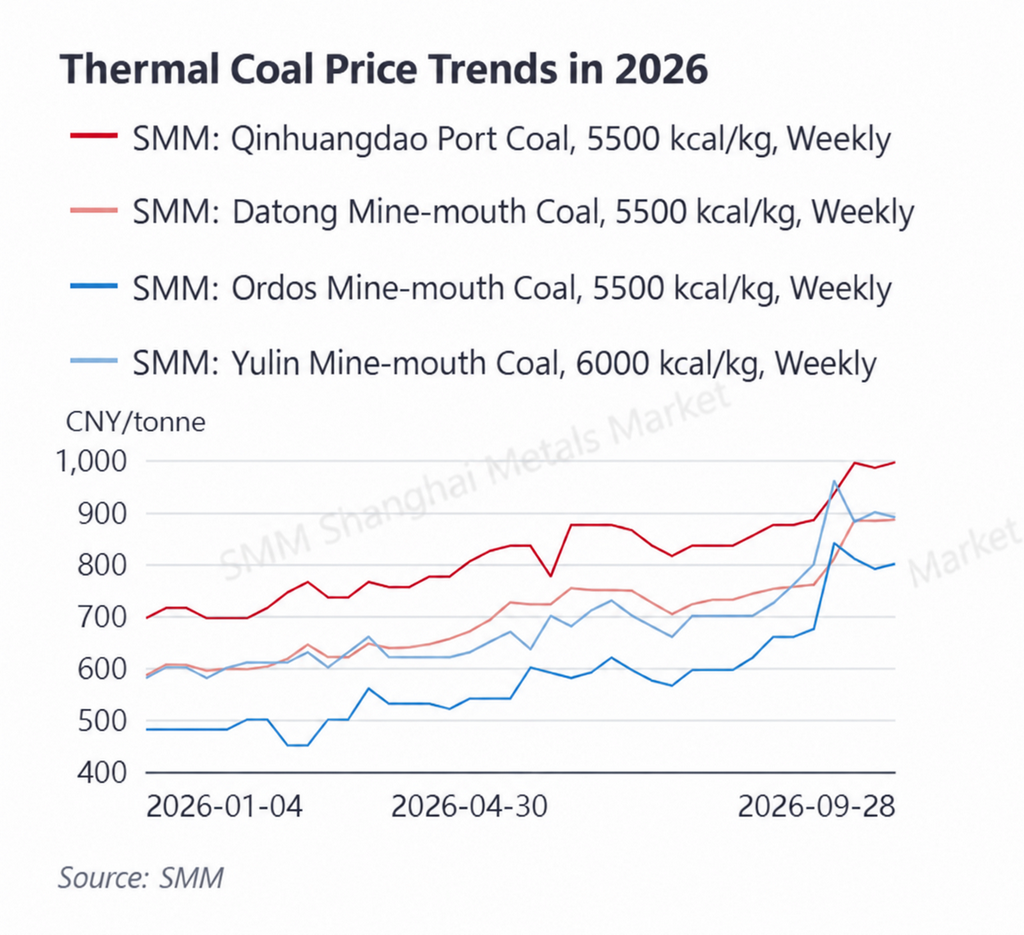
9월 28일 기준 SMM 친황다오 항 5,500 kcal 석탄은 톤당 985위안에서 995위안으로 상승했다. 동기간 다퉁 광산 입구 5,500 kcal 석탄은 톤당 885위안, 오르도스 광산 입구 5,500 kcal 석탄은 800위안, 율린 광산 입구 6,000 kcal 석탄은 890위안이었다. 전반적으로 항구 가격은 높은 수준을 유지한 반면 광산 입구 시장은 일부 분화를 보이며 이전의 급격한 상승에서 고수준 통합으로 전환되고 있음을 나타냈다.
공급: 주요 석탄 생산 지역에서 안전 감독이 계속 시행되었으며, 일부 광산의 생산 및 재개 일정이 신중하게 진행되며 단기 공급 증가가 제한되었다. 국경일 휴일 동안 채굴, 운송 및 현물 시장 활동도 일부 영향을 받았다. 한편 생산 지역에서 북부 항구로의 선적 경제성이 이전 기간 대비 개선되며 항구 유입이 회복되는 데 도움이 되었다. 그러나 항구 재고는 여전히 비교적 낮은 수준이며, 거래자들의 가격 인하 의지가 제한적이어서 가격 급락 가능성이 줄어들었다.
수요: 국경일 휴일로 산업 부하 및 일부 비전력 석탄 수요가 일시적으로 약화되었다. 중국 북부의 기온 하락은 화력 발전 석탄 소비를 더욱 감소시켰으며, 발전사들은 여전히 장기 계약 공급과 필수 현물 조달에 주로 의존했다. 그러나 북부 난방 시즌이 다가오며 겨울 비축 기대가 점차 지지 요인으로 작용하고 있다. 따라서 시장은 현재 수요는 약하지만 겨울 비축 기대는 강한 명확한 패턴을 보이고 있다.
재고: 북부 항구 재고는 여전히 비교적 긴장된 반면 발전소 재고는 합리적인 완충 역할을 제공하고 있다. 따라서 시장은 항구 자원은 비교적 긴장되지만 최종 사용자들은 즉각적인 조달 압력을 받지 않는 구조를 계속 보이고 있다. 석탄 가격은 단기적으로 높은 수준의 범위 내에서 유지될 전망이다: 중간 계절 수요 약화로 상승이 제한되는 반면 공급 회복 지연과 겨울 비축 기대가 하락을 제약한다.
LNG: 수입 가격은 높은 수준에서 계속 후퇴한 반면 광둥 동부 가격은 상승하며 국내외 시장 간 단기적 괴리가 발생했다.
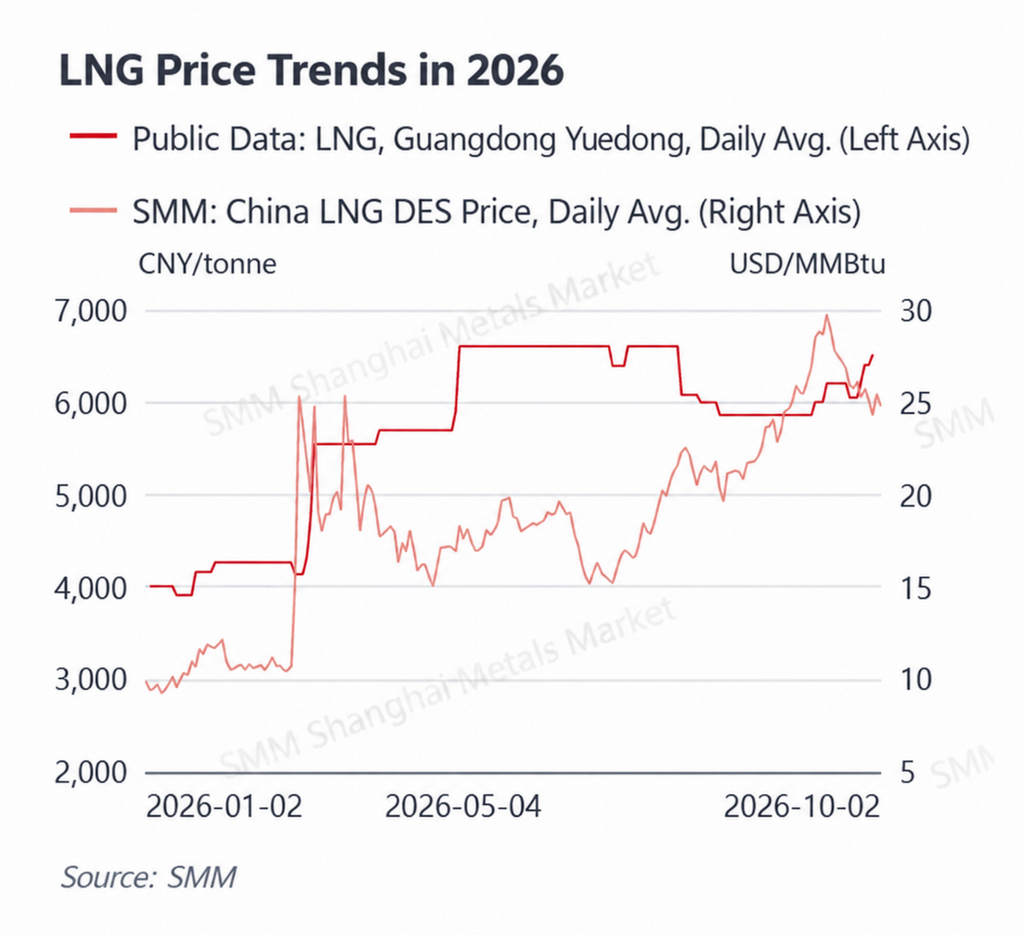
SMM 중국 LNG 도입 가격은 변동성을 보였으나 전반적으로 주간 하락했다. 9월 28일 25.74달러/MMBtu에서 29일 25.07달러, 30일 24.29달러로 하락했으며, 10월 1일 일시적으로 25.49달러로 반등한 후 2일 24.75달러로 다시 완화되었다. 반면 광둥 동부 LNG 가격은 9월 28–29일 톤당 6,405위안에서 30일 6,515위안으로 추가 상승하며 국내 연안 가격이 수입 LNG 비용 하락을 즉시 따라가지 않음을 보였다.
공급: 국내 원료 가스 비용은 여전히 높은 수준을 유지했으며, 휴일 관련 LNG 생산, 물류 및 자원 배정 변화로 국내 가격 조정이 수입 비용 대비 느렸다. 이전 국제 현물 가격 상승 영향도 국내 시장에서 완전히 흡수되지 않아 일부 공급업체들의 가격 인하 저항이 상대적으로 강했다. 이로 인해 수입 LNG 가격 하락과 광둥 동부 현물 가격 상승 간 일시적 괴리가 발생했다.
수요: 국경일 휴일 동안 산업 가스 소비가 약화되었으며, 중국 북부는 아직 완전히 난방 시즌에 진입하지 않아 전반적인 단기 수요가 비교적 부진했다. 그러나 광둥성은 주 초반 35°C 내외를 유지하며 일부 가스 발전 수요를 지지했다. 10월 1–2일 뇌우 증가와 기온 하락으로 광둥 실시간 전력 가격도 뚜렷이 약화되었으며, 가스 발전 비용은 여전히 높았지만 수요 조건이 단기 전력 시장 방향을 계속 결정함을 보여주었다.
전반적으로 이번 주 LNG 시장은 수입 비용 하락 but slower domestic price adjustment가 특징이었다. 북부 기온이 계속 하락하면 난방 수요가 점차 강화되겠지만 비교적 충분한 재고로 인해 즉각적인 급격한 가격 상승 가능성은 제한된다. 광둥 전력 시장의 경우, 톤당 6,515위안의 광둥 동부 LNG는 가스 발전 비용 하한이 여전히 높음을 의미한다. 전력 수요가 약화되더라도 가스 발전 비용이 현물 가격 하락을 계속 제한할 수 있다.
기후 리뷰
9월 28일–10월 4일 동안 중국은 늦여름에서 가을로 더 진입하며 명확한 "북부 추위, 남부 온난" 기후 패턴을 보였다. 9월 29–30일 동안 화남은 아열대 고기압 영향 아래 있었으며, 광둥 일부 지역의 최고 기온은 여전히 35°C 내외로 휴일 전 냉방 수요가 비교적 탄력적이었다. 10월 1일부터 찬 공기가 남하하며 산둥 및 중국 북부 전역에서 기온이 뚜렷이 하락했다. 산둥에서 주간 최고 기온은 9월 말 29°C 내외에서 10월 4일까지 약 22–24°C로 하락했으며, 일부 지역 최저 기온은 9°C까지 떨어졌다.
강우도 휴일 동안 중요한 요소로 작용했다. 10월 1–3일 동안 비교적 강한 강수량이 중국 서부 및 황화이 지역(산둥 남부·중부 및 허난 일부 포함)에 영향을 미쳤다. 광둥은 10월 1–2일 더운 날씨에서 뇌우 증가로 전환되며 최고 기온이 30°C까지 하락했고, 10월 3–4일 주로 흐린 날씨로 바뀌었다. 냉각, 강우 및 휴일 관련 수요 약화의 결합으로 여러 성의 전력 소비 감소에 기여했으며, 이번 주 현물 가격 약화의 중요한 배경이 되었다.
10월이 진행됨에 따라 중국 북부는 더 전형적인 가을 중간 수요 기간에 진입하며, 냉방 수요는 계속 감소하는 반면 광범위한 난방 수요는 아직 시작되지 않았다. 따라서 현물 전력 가격의 기온에 대한 직접적 민감도는 약화될 수 있으며, 재생에너지 출력, 운량, 풍속 조건 및 선행 예측 편차가 단기 시장 변동에 더 큰 역할을 할 것으로 보인다.
II. 중국 전력 시장 주요 동향
9월 28일, 공업정보화부, 국가발전개혁위원회, 교통부, 상무부, 국가시장감독관리총국, 국가에너지국 및 국가철도국이 공동으로 신형 배터리 산업 발전 15차 5개년 계획 (공신연계획 [2026] 제220호)을 발표했다. 이 계획은 리튬이온 배터리를 주도로 하고 소듐이온 및 흐름 배터리 등 기술을 보조로 하는 새로운 배터리 제품 시스템 구축을 제안하며, 신형 에너지 저장 분야에서 더 넓은 배치를 촉진한다. 저장 기술이 안전성, 지속 시간 및 비용 측면에서 계속 개선됨에 따라 전력 시장에 이용 가능한 유연 자원의 기술적 공급이 더욱 확대될 전망이며, 현물 및 보조 서비스 시장에 추가 유연성을 제공할 것이다.
9월 28일, 랴오닝성 공업정보화청은 랴오닝성 발전개혁위원회 및 동북에너지규제국과 함께 2027 랴오닝 전력 시장 거래 업무 계획 (의견 수렴 초안)을 발표했다. 이 초안은 발전사와 소비자 간 연간 계약 전력량이 원칙적으로 실제 발전 및 소비의 80% 이상을 포함해야 하며, 중장기 계약량은 원칙적으로 90% 이상을 포함해야 한다고 제안한다. 랴오닝 현물 시장은 2027년 지속적 결제 운영을 계속할 것이며, 소매 시장은 최대 168시간의 쿨링오프 기간을 도입할 예정이다. 제안된 프레임워크는 현물 시장 리스크 헤징에서 중장기 계약의 역할을 더욱 강화하는 동시에 소매 사용자의 계약 선택 및 리스크 관리 유연성을 높인다.
9월 30일, 국가발전개혁위원회는 전력 시장 리스크 예방 및 통제 조치 (공개 의견 수렴 초안)를 발표했다. 제안된 규칙은 전력 시장 리스크 식별, 모니터링, 경고 및 관리를 위한 더 체계적인 국가 프레임워크 구축을 목표로 하며, 관련 시장 기관 및 참가자의 책임을 명확히 한다. 또한 비정상적 가격, 수급 불균형 및 기타 시장 운영 리스크에 대한 모니터링을 강화한다. 현물 시장 적용 범위와 거래량이 계속 확대됨에 따라 더 통일된 국가 리스크 통제 프레임워크로의 이동은 시장 안정성 개선에 도움이 될 것이다.
9월 30일, 국가에너지국 총괄실은 개정된 전력망 연계 운영 관리 규정 (의견 수렴 초안)을 발표했다. 이 개정은 현재 규칙을 업데이트하여 중국 통일 국가 전력 시장 및 신형 전력 시스템 발전을 더 잘 반영한다. 전력망 연계 운영, 디스패치 및 시스템 보안에 대한 요구 사항을 더 명확히 하는 동시에 신형 에너지 저장, 녹색 전력 직접 연계 및 통합 소스-그리드-부하-저장 시스템과 같은 신흥 자원 및 운영 모델에 프레임워크를 적응시킨다. 제안된 변경 사항은 전력망 연계 후 더 넓은 범위의 시장 참가자에 대한 운영 경계를 명확히 하는 데 도움이 될 것이다.
전반적으로, 이번 주 규제 동향은 단순히 시장 참여 확대에서 더 나아가 시장 리스크 통제 강화, 전력망 연계 운영 규정 정교화 및 유연 자원 기반 확대로 이동했다. 재생에너지, 신형 에너지 저장 및 신흥 시장 참가자들이 전력 시장에 더 빠르게 통합됨에 따라 발전사, 전력 소매업체 및 저장 운영자들은 입찰 전략, 리스크 관리 및 다중 시장 세그먼트 간 조정된 참여에 대한 더 높은 요구 사항에 직면할 것이다.