유럽연합 집행위원회는 10월 5일 2026년 3분기 CBAM 인증서 가격이 이산화탄소 환산톤당 82.32유로로, 2분기의 75.28유로보다 7.04유로, 즉 9.35% 상승했다고 발표했다. CBAM 적용 대상인 알루미늄 수입품의 경우, 배출 계수, 무상할당 조정 및 기타 조건이 동일할 때 인증서 가격 상승은 관련 탄소 비용을 증가시킨다.
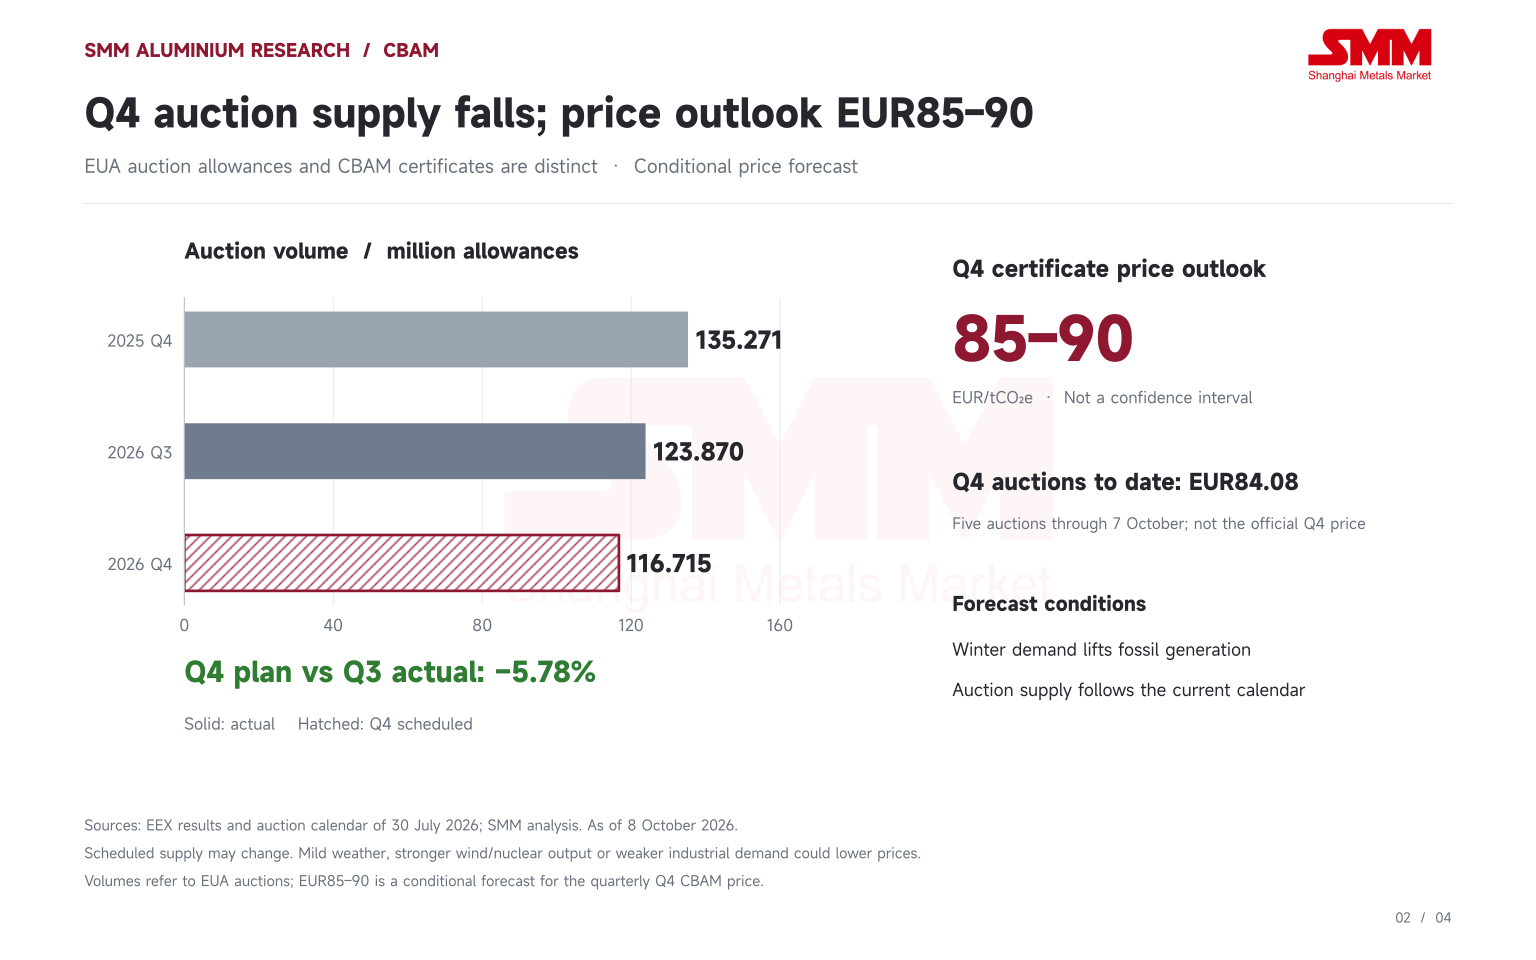
EU 배출권 경매 일정, 4분기 초 경매 결과 및 유럽의 계절적 전력 수요를 고려할 때, SMM은 겨울철 수요 증가로 화석연료 발전이 늘고 경매 공급이 현재 일정대로 진행될 경우 4분기 CBAM 인증서 가격이 이산화탄소 환산톤당 85~90유로에 이를 수 있을 것으로 전망한다. 이 조건부 전망치는 3분기 대비 3.26~9.33% 높은 수준이다.
SMM의 알루미늄 CBAM 계산기에 적용된 2026년 기본값 방법론에 따르면, 중국산 비가공 알루미늄의 3분기 비용은 제품 톤당 약 157.44유로이며, 알루미늄 합금 중공 프로파일 예시의 경우 톤당 322.15유로이다. 이는 2분기 대비 각각 톤당 13.46유로 및 27.55유로 증가한 수치이다. 톤당 더 많은 순 인증서가 필요한 제품일수록 동일한 인증서 가격 상승에 더 민감하게 반응한다.
경매 공급은 4분기에 추가로 감소할 예정이다
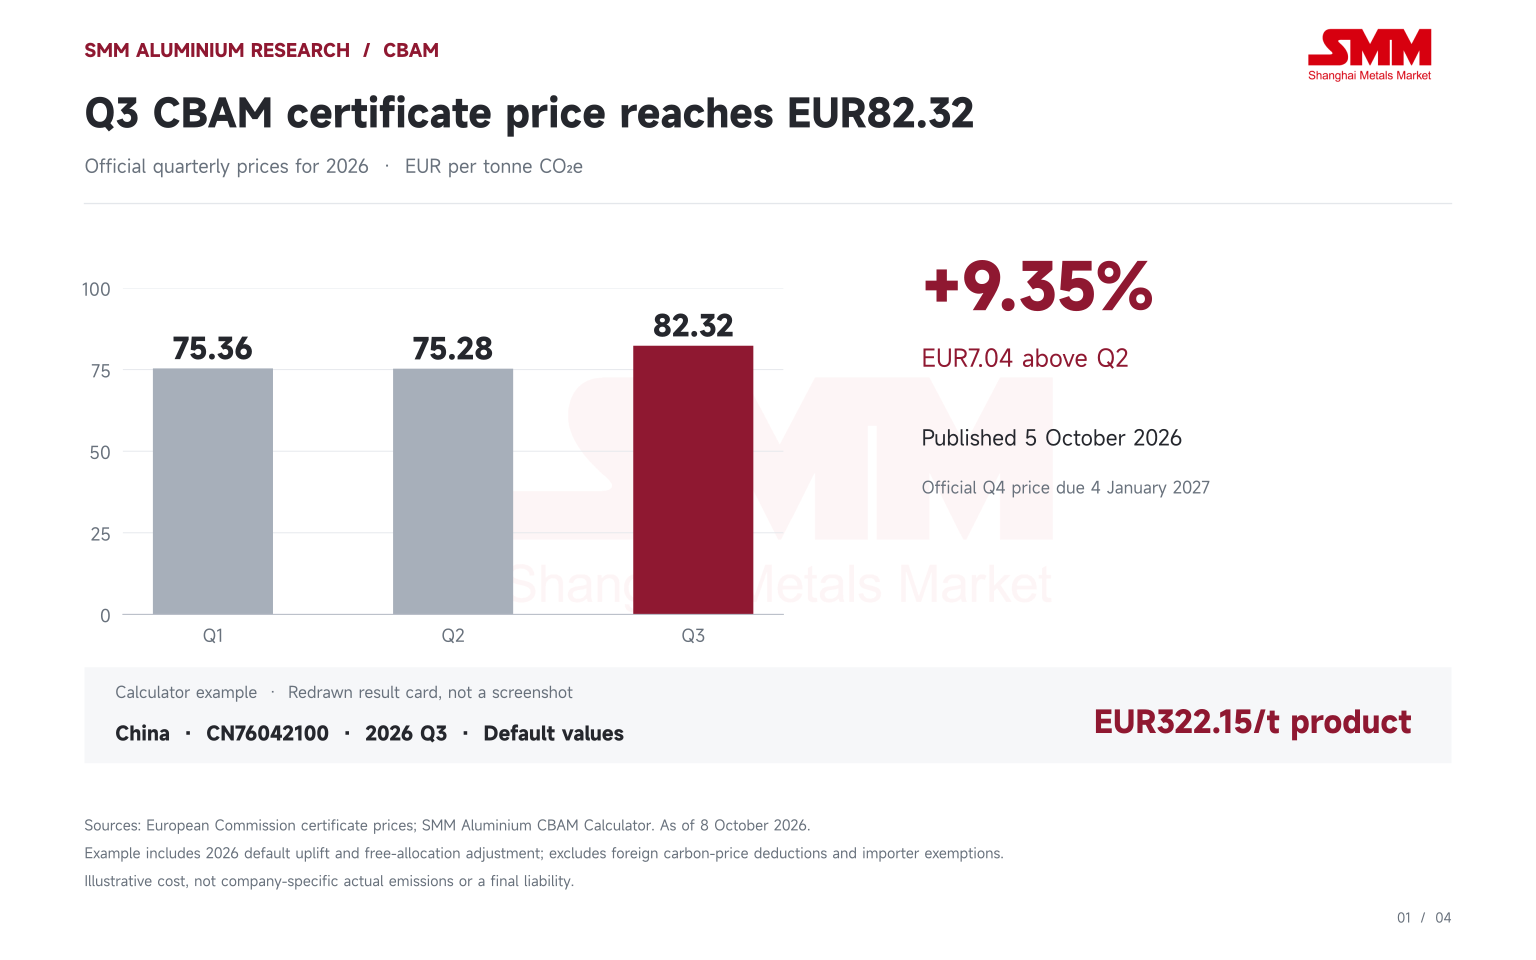
CBAM 인증서 가격은 2026년 분기별로 발표되며, EU 배출권거래제 배출권 경매 낙찰가의 가중평균으로 산정된다. 가격은 1분기 75.36유로에서 2분기 75.28유로로 소폭 하락했다가 3분기에 82.32유로로 상승했다. 공식 4분기 가격은 2027년 1월 4일에 발표될 예정이다.
관련 공급 변화는 경매로 판매되는 EU 배출권(EUA)에 관한 것이다. SMM이 EEX 결과를 집계한 바에 따르면 2026년 3분기 경매 물량은 1억 2,387만 배출권으로 전년 동기 대비 24.46% 감소했다. 그러나 2분기와는 거의 변동이 없어 1,500배출권 감소에 그쳤다. 추가 경매의 종료는 3분기의 주목할 만한 변화였다. REPowerEU에 따라 회원국 구성요소인 MS-RRF는 6월 22일에 80억 유로의 수익 목표를 달성했고, 혁신기금 구성요소인 IF-RRF는 7월 13일에 120억 유로 목표를 달성했다. 7월 14일부터 후자의 공동 플랫폼 경매당 571,000배출권이 제거되면서 8월 말까지 경매당 예정 물량이 2,817,500배출권에서 2,246,500배출권으로 감소했다. 최신 일정에 따르면 4분기 공급량은 1억 1,671만 5천 배출권으로, 실제 3분기 물량보다 5.78% 낮고 2025년 4분기보다 13.72% 낮다. 이는 공급 측면에서 지지 요인이 된다. 다만 추가 RRF 경매는 이미 8월까지 종료될 예정이었으므로, 그 중단을 새로 취소된 4분기 배분으로 다시 계산해서는 안 된다. 시장안정예비분(MSR) 역시 명확한 비교 기준이 필요하다. 7월 말 일정에는 9~12월 MSR 조정이 반영되어 이전 잠정 일정 대비 물량이 줄었다. 그러나 2026년 9월~2027년 8월 흡수량은 1억 9,049만 4천 배출권으로, 직전 기간의 2억 7,553만 2천 배출권보다 적다.
겨울 수요가 가격을 지지할 수 있지만 발전 구성이 결정적
겨울철 전력 수요 증가는 추가 전력이 어떻게 공급되는지에 따라 발전사들의 배출권 수요를 높일 수 있다. 한파와 낮은 풍력 발전량이 겹치면 화석연료 발전 의존도가 높아져 탄소 가격 지지 요인이 강화될 수 있다. 풍력이나 원자력 발전량이 많으면 그러한 압력이 완화될 수 있다.
집행위원회 전력 보고서에 따르면 EU 전력 소비는 2025년 3분기 583TWh에서 4분기 636TWh로 약 9.09% 증가했다. 화석연료 발전 비중은 27%에서 32%로 상승했고, 유럽 전력 벤치마크는 보고서의 반올림 수치 기준으로 MWh당 78유로에서 88유로로 약 12.82% 상승했다. 이는 겨울 수요와 발전 구성이 전력 시장과 탄소 시장에 어떻게 함께 영향을 미치는지 보여준다. 계절성은 일방향 규칙이 아니다. 집행위원회의 원래 보고서에 따르면 4분기 전력 벤치마크는 2023년 전분기 대비 약 2% 상승에 그쳤고, 2022년에는 45% 하락했다. 에너지 가격 하락, 기상 여건, 광범위한 수급 조정이 겨울 수요 증가를 압도할 수 있다.
10월 7일까지 5차례의 4분기 EUA 경매에서 물량 가중 평균 가격은 약 84.08유로로 이미 3분기를 웃돌았다. 남은 물량이 현재 일정대로 진행된다고 가정하면, 분기 전체 가격이 85유로에 도달하려면 남은 경매 평균이 약 85.09유로, 90유로에 도달하려면 약 90.59유로가 되어야 한다. 따라서 하단은 현재 경매 수준에 더 가깝고, 상단은 지속적인 추가 강세가 필요하다.
이러한 공급 일정과 겨울 수요 증가 가능성을 고려하여 SMM은 4분기 조건부 전망 범위로 85~90유로를 사용한다. 온화한 겨울, 풍력 발전량 회복, 원자력 가동률 개선 또는 산업 수요 약화는 가격을 그 아래로 끌어내릴 수 있다. 지속적인 한파와 낮은 풍력은 더 강한 상승 압력을 만들 수 있다. 4분기 초 EUR84.08 수치는 잠정 경매 평균가이며 공식 분기 CBAM 인증서 가격이 아니다.
중국 알루미늄 제품은 톤당 상이한 인상 폭에 직면
탄소 가격 상승의 영향은 기본 배출량, 생산 공정 및 무상 할당 조정에 따라 달라진다. 이 계산은 2026년 기본값 방법론을 사용한다. 기본 직접 배출량에 10% 할증이 적용된 후 해당 공정의 벤치마크 B, 97.5% 무상 할당 계수 및 교차 부문 보정 계수 1.00을 기준으로 공제가 이루어진다. 그 결과 순 인증서 필요량에 분기 인증서 가격을 곱한다.
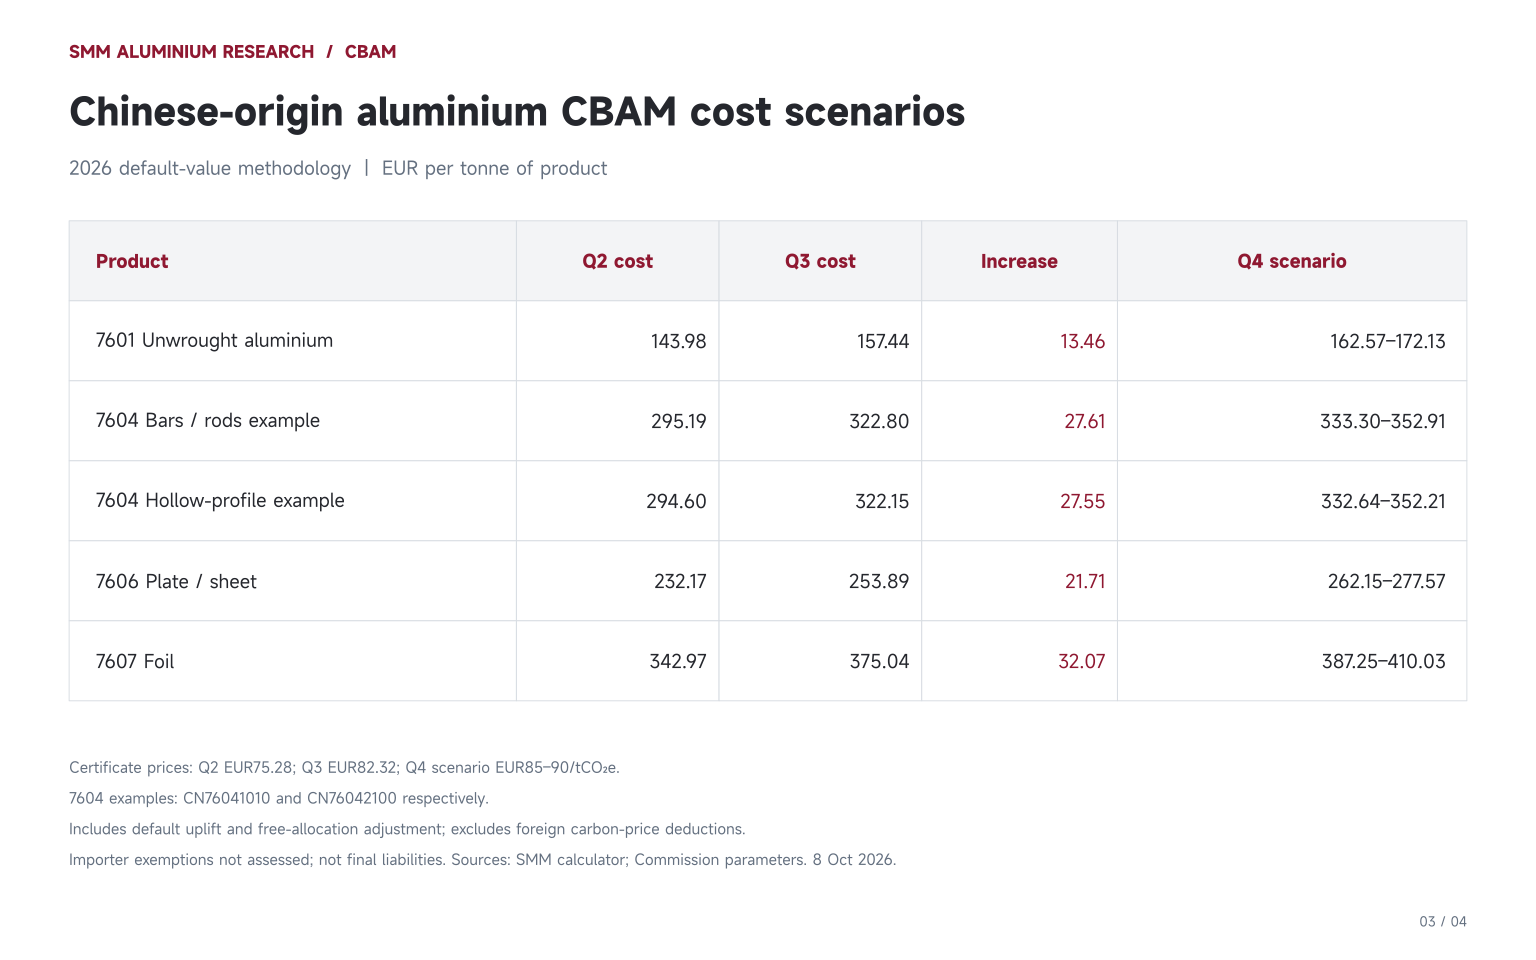
중국 중공 프로파일 사례의 경우 순 필요량은 톤당 약 3.9134개 인증서이며, 비가공 알루미늄은 1.9126개이다. 따라서 동일한 EUR7.04의 인증서 가격 인상은 프로파일의 톤당 비용 증가를 약 두 배로 만든다. 정적인 1,000톤 사례에서 2분기 대비 증가액은 각각 약 EUR27,600과 EUR13,500이다.
이는 지정된 기본값과 벤치마크 조정 하에서의 민감도를 측정한 것이다. 가공으로 인한 실제 배출량 증가와 동일한 의미는 아니며, 국가 기본값이 개별 공장의 실제 탄소 집약도를 나타내는 것도 아니다. 확정 기간 알루미늄 계산에 사용되는 직접 배출량은 유럽 전력 여건이 EUA 가격에 미치는 간접적 영향과도 구별되어야 한다.
국가별 비용과 수입 물량이 노출 규모를 결정
중국은 EU의 최대 비가공 알루미늄 외부 공급국이 아니다. 2025년 EU의 중국산 수입량은 약 11,700톤인 반면, 캐나다 593,100톤, 모잠비크 573,800톤, 바레인 476,100톤, UAE 454,300톤이었다. 동일한 기본값 접근법에 따르면 3분기 단위 비용은 캐나다 EUR63.27/t, 모잠비크 EUR175.37/t, 바레인과 UAE 모두 EUR55.12/t인 반면 중국은 EUR157.44/t이다.
2025년 교역량을 고정하고 2026년 매개변수와 3분기 가격을 적용하면 시나리오 비용은 모잠비크의 7601 공급에 약 1억 60만 유로, 캐나다에 3,752만 유로, 중국에 185만 유로가 된다. 높은 단위 비용과 높은 총 노출은 서로 다른 척도이며, 톤당 비용과 함께 수입 물량도 중요하다.
7604의 양상은 다르다. EU의 튀르키예 수입은 2025년 약 21만 700톤인 반면, 중국은 2만 4,900톤, 보스니아 헤르체고비나는 2만 4,000톤이었다. 각 원산지의 실제 CN 수준 수입 물량으로 가중하면 다음과 같은 결과가 나온다.
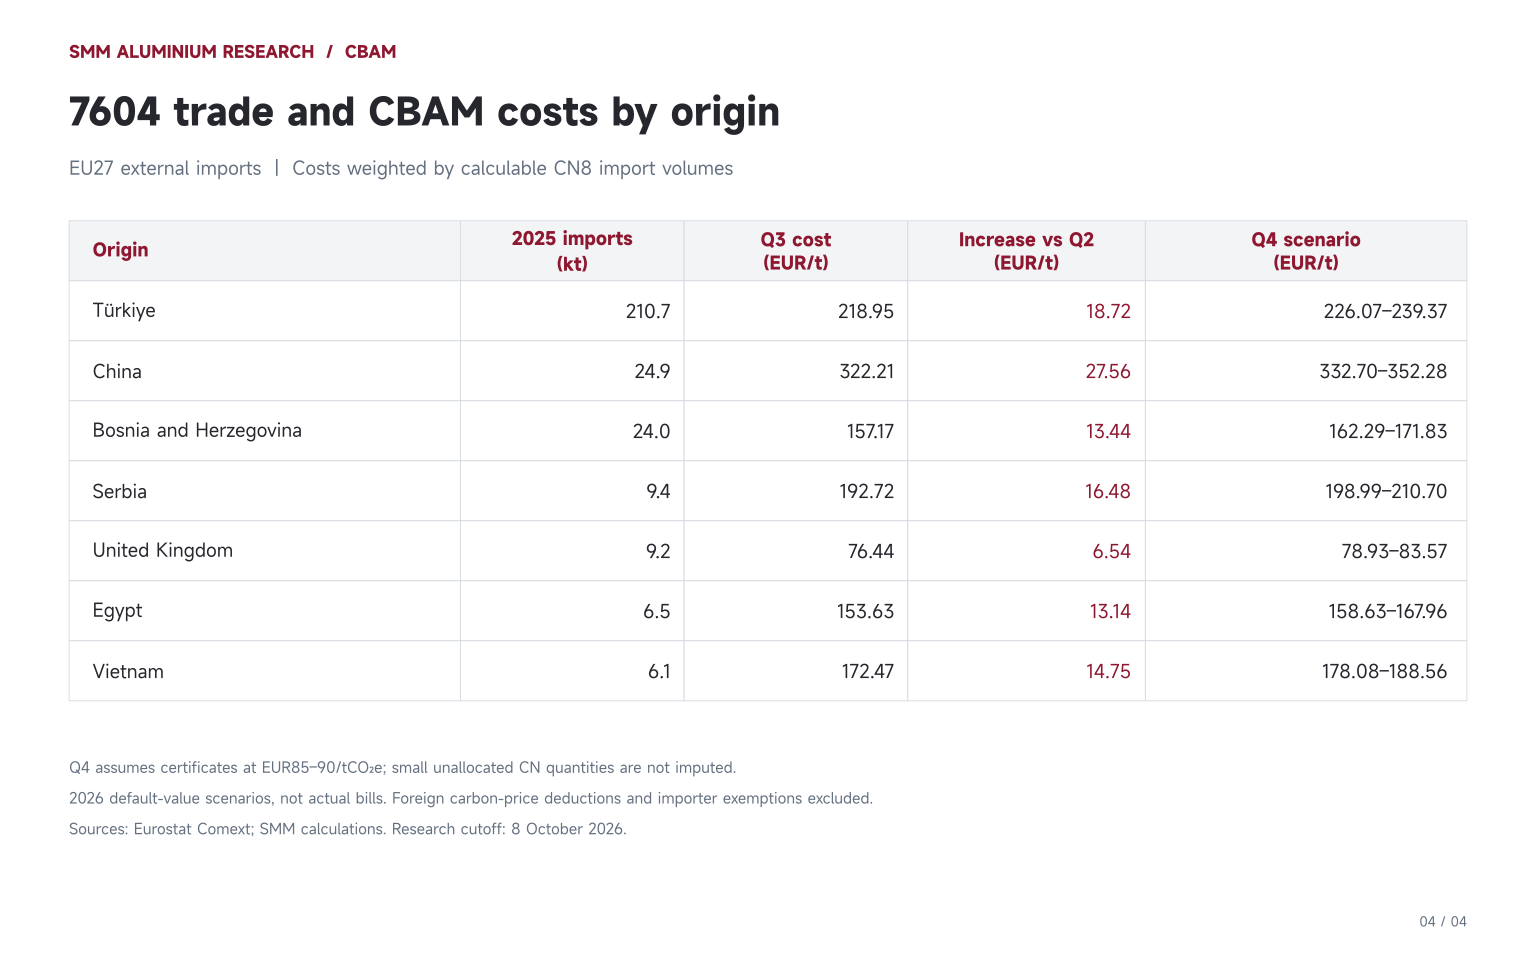
2025년 교역량을 고정할 때, 3분기 가격 기준 튀르키예의 7604 시나리오 비용은 약 4,614만 유로인 반면 중국은 802만 유로다. 2분기에서 3분기로의 가격 상승만으로 각각 약 395만 유로와 69만 유로가 추가된다. 중국의 단위 비용이 더 높지만, 튀르키예의 더 큰 교역량이 더 높은 총액을 만들어낸다.
동남아시아 원산지 역시 단일 비용 그룹으로 취급할 수 없다. 동일한 CN76042100 중공 프로파일 사례에서 3분기 기본값 비용은 인도네시아 약 67.61유로/t, 태국 104.61유로/t, 말레이시아 126.47유로/t, 베트남 172.53유로/t이다. 이러한 차이는 적용 가능한 기본값, 경로 및 벤치마크 공제에서 비롯된다. 이는 개별 공급업체의 실제 배출량이나 전반적인 인도 경쟁력을 확정하지 않는다.
수입 물량 감소로 제품 및 공급업체 데이터의 필요성 증대
유로스타트 데이터에 따르면 EU의 7601 역외 수입은 2025년 약 633만 5,000톤으로, 2024년 582만 3,000톤에서 증가했다. 7604 수입은 39만 1,800톤에서 38만 8,100톤으로 감소했고, 7606은 96만 9,600톤에서 108만 3,300톤으로 증가했으며, 7607은 26만 5,100톤에서 28만 2,600톤으로 증가했다.
2026년 1~7월 EU의 7601, 7604, 7606, 7607 역외 수입은 각각 293만 7,000톤, 21만 9,400톤, 60만 6,600톤, 13만 7,300톤으로 전년 동기 대비 14.09%, 6.35%, 7.78%, 22.24% 감소했다.
이 무역 수치는 유로스타트 Comext DS-045409의 EU27 역외 수입 데이터를 사용했으며, SMM 계산에 따른 것이다. 2026년 1월~7월은 가장 최근의 완전한 비교 가능 누적 기간이며, 원본 데이터는 9월 15일에 업데이트되었다.
최근 비교 가능 기간 동안 4개 품목 모두에서 수입이 감소했다. 이것만으로 CBAM이 위축을 초래했다고 단정할 수는 없다. 수요, 재고, 제품 구성 및 기타 무역 조치도 무역에 영향을 미칠 수 있기 때문이다. 해당 기간 동안 약 101,900톤의 7601 수입품은 원산지가 미할당 상태이므로 특정 국가에 귀속시켜서는 안 된다.
면제 원산지 또한 시장 분모에 영향을 미친다. 2025년에는 약 211만 6,000톤의 7601 수입품이 면제 원산지에서 발생했으며, 7604는 41.8kt, 7606은 328.9kt, 7607은 21.9kt가 함께 포함되었다. 노르웨이, 아이슬란드, 스위스와 같은 원산지는 비용 계산에 포함된 원산지와 분리해야 한다. 모든 외부 수입품에 단일 탄소 비용을 적용하면 관련 기준이 과대평가될 것이다.
2025년 계산 가능한 무역 구조를 4개 품목에 걸쳐 고정하고, 2026년 기본 매개변수를 적용하며, 인증서 가격만 EUR75.28에서 EUR82.32로 변경하면 결합 시나리오 비용이 약 EUR4,773만 증가한다. 기여도는 7601에서 약 EUR2,650만, 7604에서 약 EUR575만, 7606에서 약 EUR1,074만, 7607에서 약 EUR475만이다. 이는 가격 민감도 비교이며, 2025년 CBAM 청구액이나 2026년 3분기 수입에 대해 이미 발생한 지출이 아니다.
따라서 유럽 구매자와 알루미늄 수출업체는 4분기에 인증서 가격과 톤당 순 요구량을 모두 추적해야 한다. 견적 및 계약 평가 시 세번 코드, 원산지, 수입 분기 및 계산 방법을 명시해야 한다. 적격 실제 배출 데이터, 전구체 정보 및 검증 문서는 회사의 상황이 기본 시나리오와 어떻게 다른지 입증하는 데 도움이 될 수 있다. 추가 탄소 비용을 판매 가격에 전가할 수 있는지 여부도 계약 및 협상 조건에 달려 있다.
SMM CBAM 알루미늄 계산기는 여기에서 확인할 수 있다: