10월 2일, 한국의 리서치 업체 SNE리서치가 최신 설치 데이터를 발표했다. 2026년 1~8월 전 세계 동력 배터리 설치량은 844.2GWh로 전년 동기 대비 19.7% 증가했다. 8월 한 달 설치량은 116.8GWh로 전년 동기 대비 14.3% 증가했으며, 7월의 23.3% 성장률보다 둔화됐다.
상위 10개 기업 중 중국 기업 7곳이 합산 73.3%의 시장점유율을 기록해 전년 동기 대비 3.6%p 상승했다.
분명한 점은 글로벌 동력 배터리 시장이 계속 확대되는 가운데 중국 배터리 업체들이 시장점유율을 꾸준히 늘리며 선도 지위를 더욱 공고히 하고 있다는 것이다. 반면 일본·한국 기업의 합산 점유율은 지속적으로 압박을 받으며 경쟁 우위가 점차 중국 진영으로 집중되고 있다.
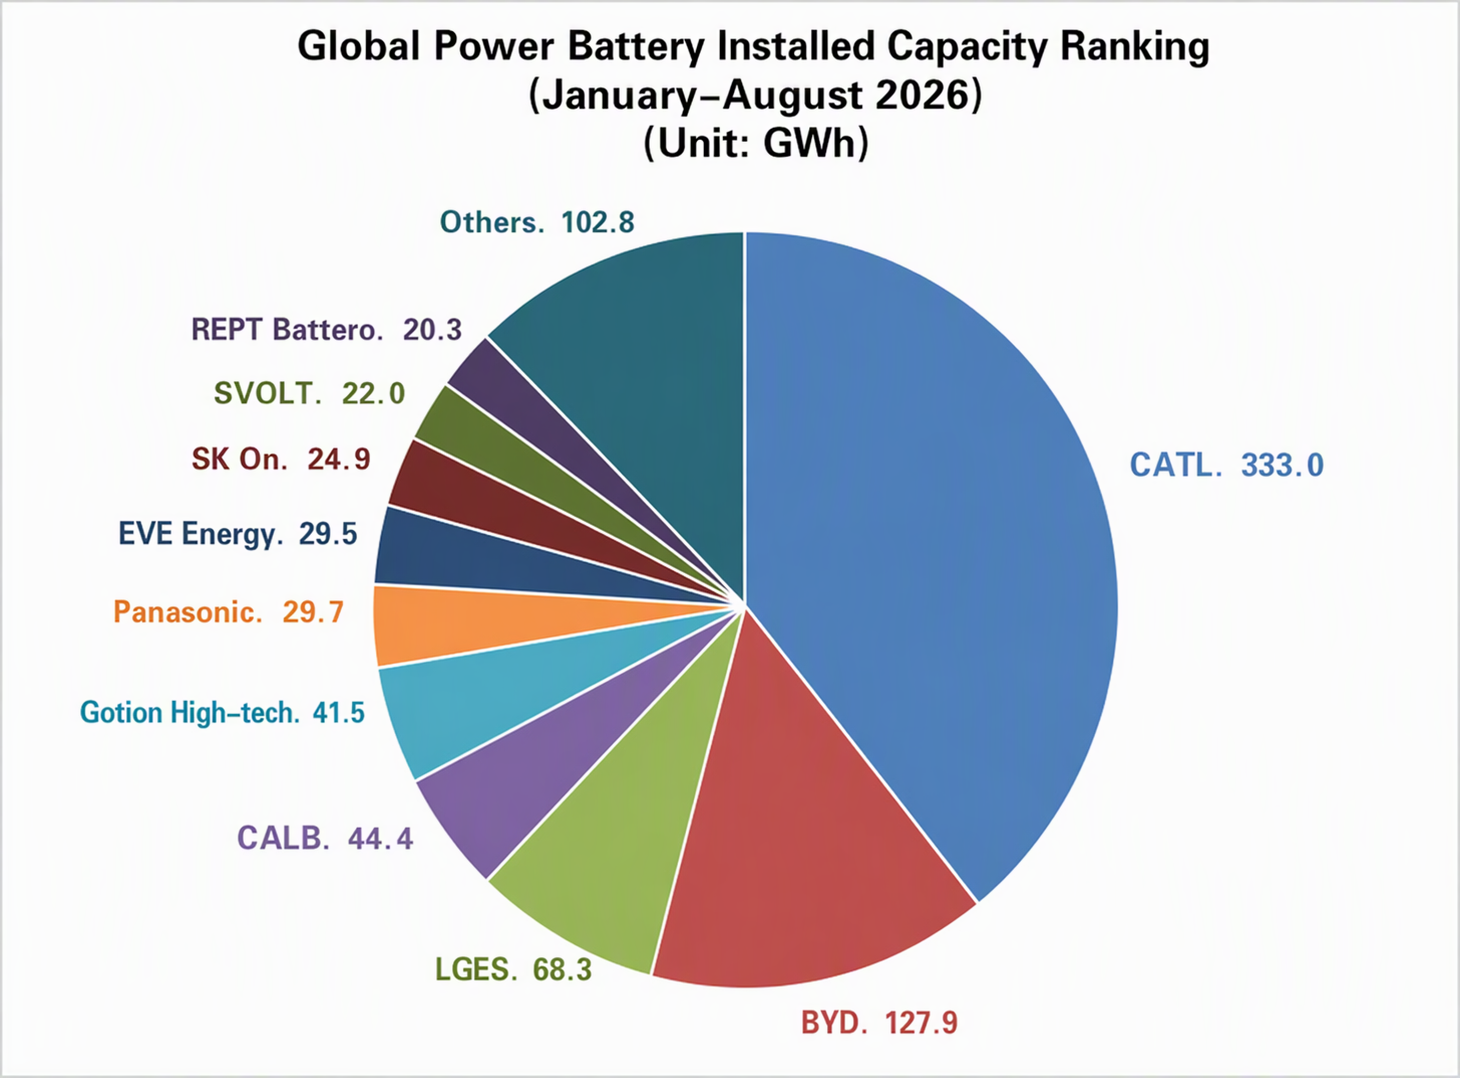
설치량의 전년 동기 대비 변화로 보면, 2026년 1~8월 글로벌 동력 배터리 설치 상위 10개 기업 가운데 SK온만 전년 동기 대비 14.5% 감소했다. 나머지 9개 기업은 모두 전년 동기 대비 성장했으며, REPT Battero는 126.3%의 성장률로 새롭게 순위에 진입했고 EVE는 50%를 넘는 성장세를 보였다.
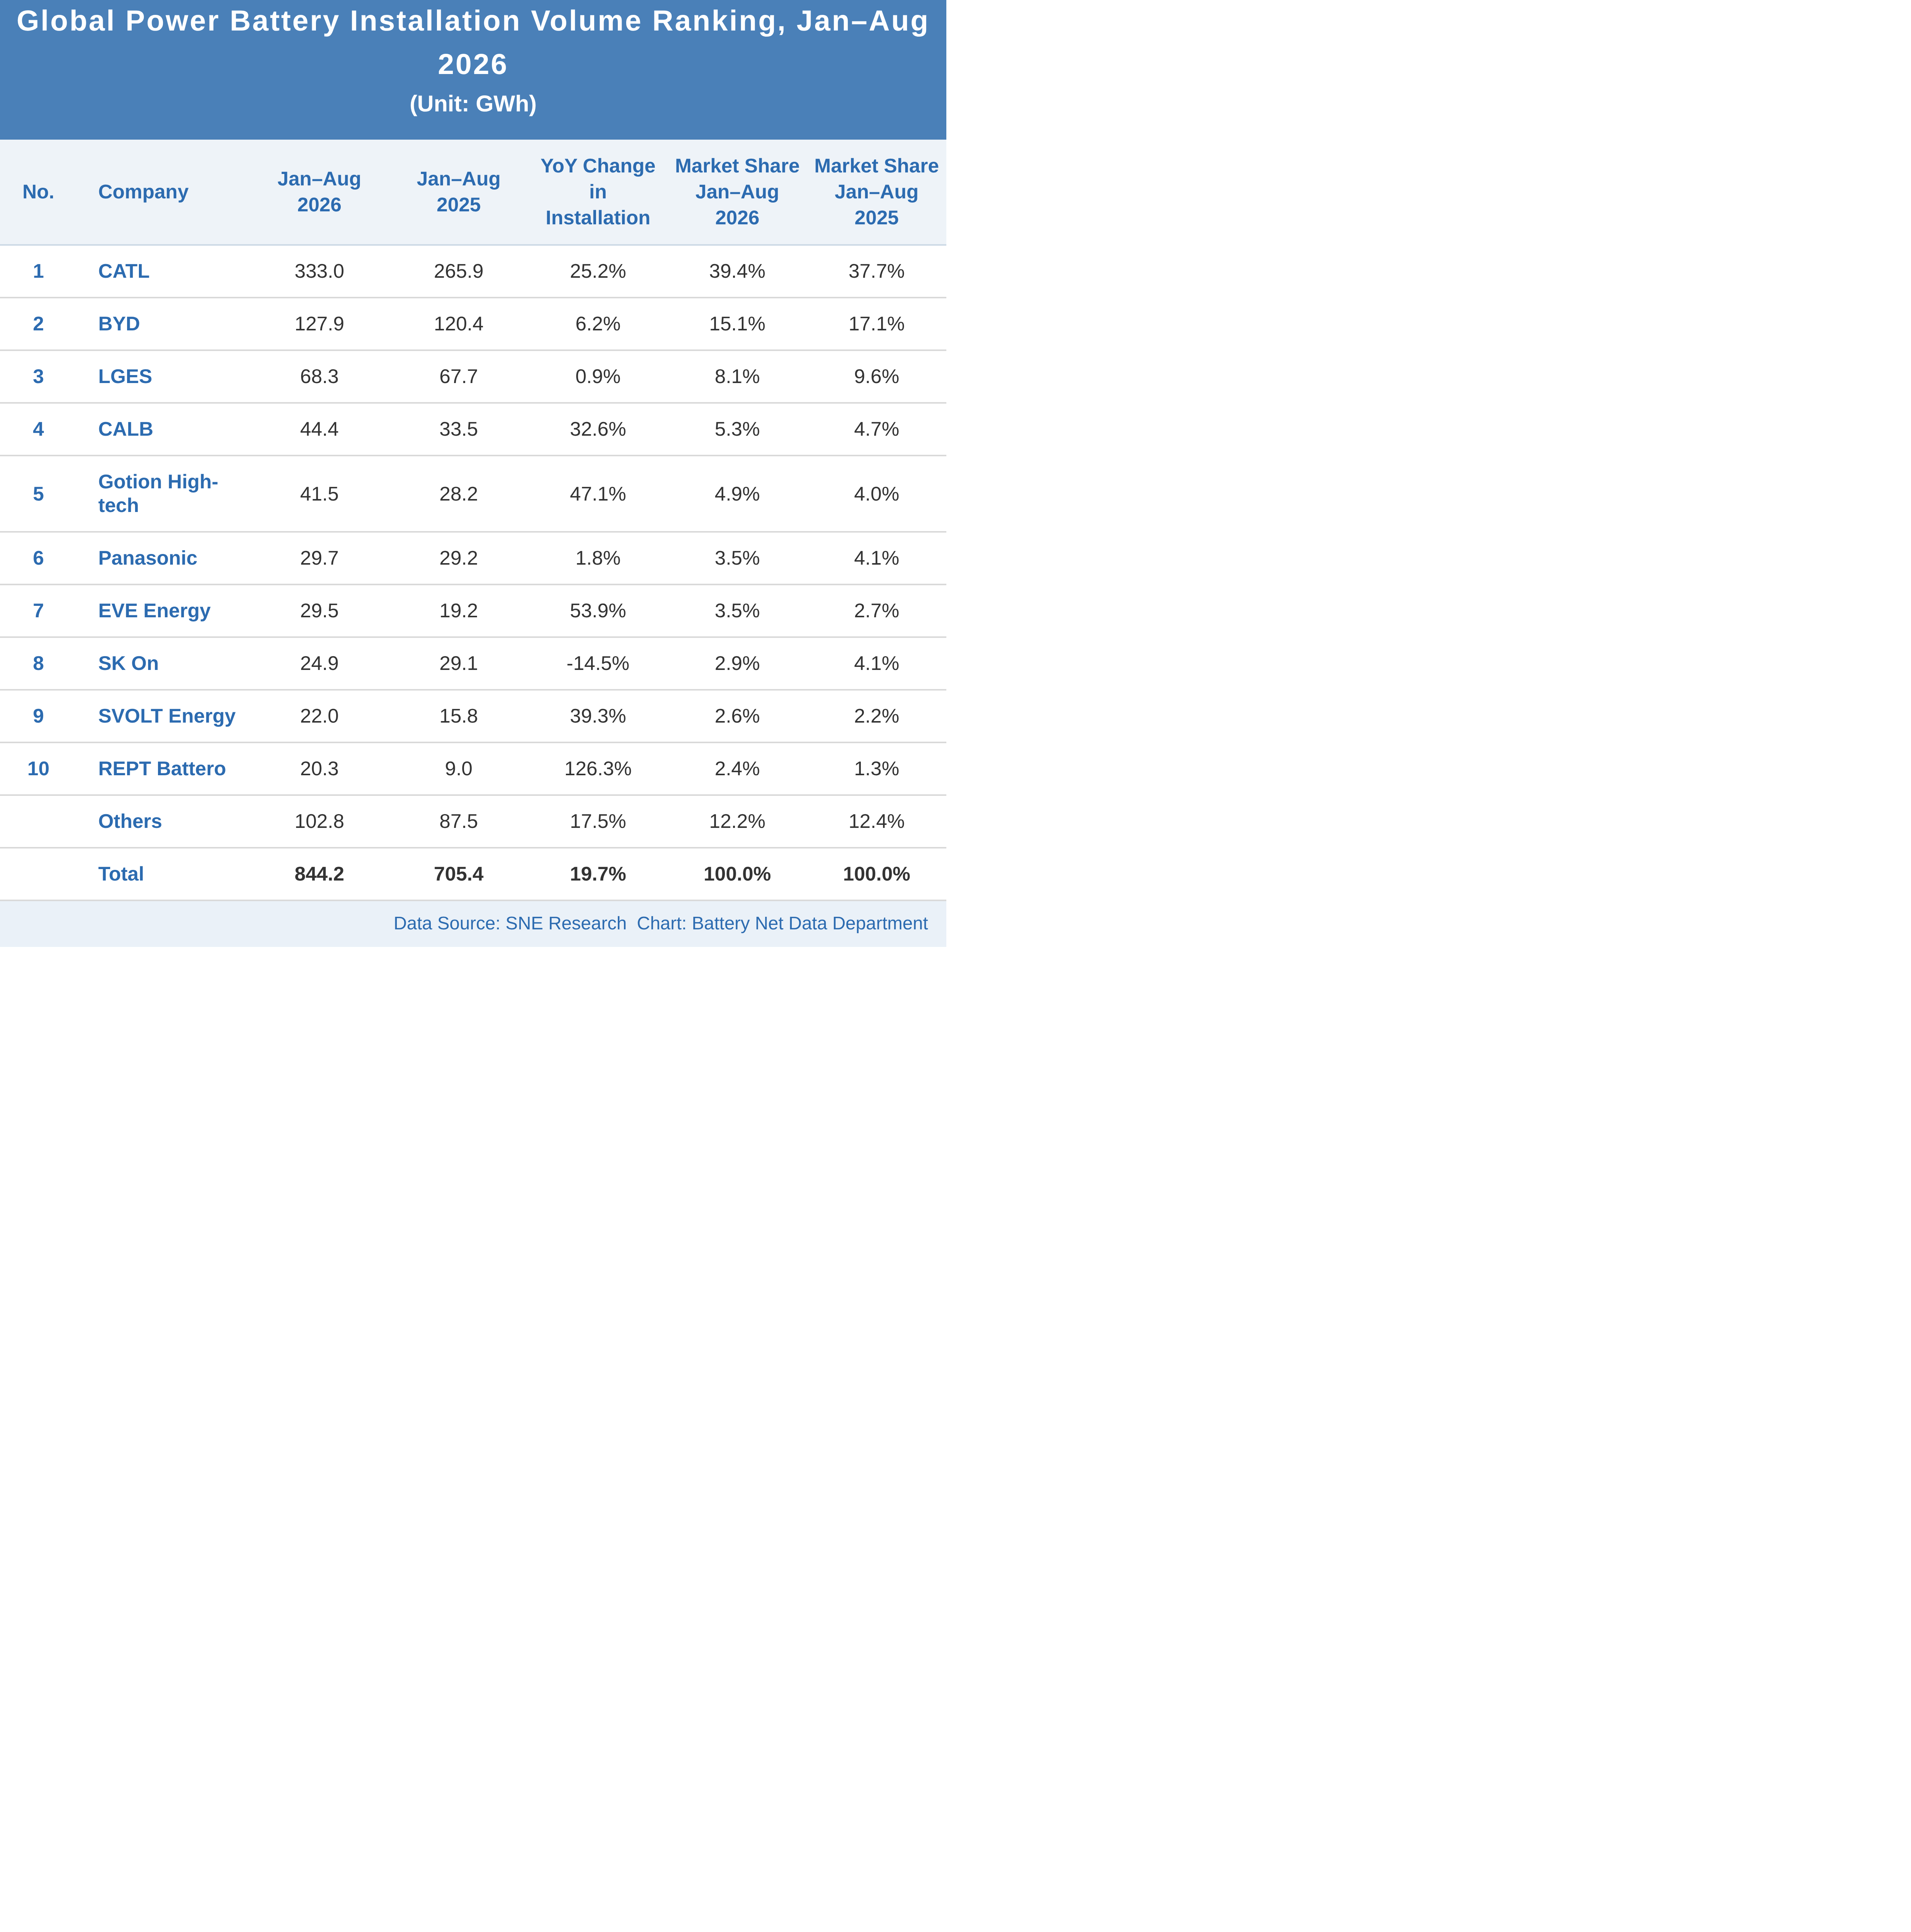
시장점유율 측면에서는, 2025년 같은 기간과 비교해 2026년 1~8월 글로벌 동력 배터리 설치 상위 10개 기업 중 CATL, CALB, 궈쉬안하이테크, EVE, SVOLT, REPT Battero는 전년 동기 대비 점유율이 증가한 반면, BYD, LGES, 파나소닉, SK온은 정도의 차이는 있으나 하락했다.
순위 변동 측면에서는, 전년 같은 기간과 비교해 2026년 1~8월 설치량 상위 10위 순위가 크게 재편됐다.
상위 4개는 CATL, BYD, LGES, CALB로 변동이 없었다. 궈쉬안하이테크는 지난해 7위에서 5위로 크게 상승하며 SK온을 밀어냈고, SK온은 8위로 하락했다. 파나소닉은 6위를 유지했다. EVE는 두 계단 올라 7위가 됐다. SVOLT는 10위에서 9위로 한 계단 상승했다.
또한 전년 같은 기간과 비교해 REPT Battero가 10위로 새롭게 진입했으며, 설치량은 11위 쑨워다보다 1GWh 앞섰다. 기존 8위였던 삼성SDI는 상위 10위에서 이탈했다.
전월 대비 기준으로는 2026년 1~7월과 비교해 배터리 업체 순위에 변동이 없었다.
경쟁 구도 측면에서는, 1~8월 CATL, BYD, CALB, 궈쉬안하이테크, EVE, SVOLT, REPT Battero의 합산 점유율이 1~7월의 72.8%에서 약 73.3%로 상승했으며, 전년 동기 대비 3.6%p 증가했다. 그중 CATL과 BYD가 시장의 54.5%를 차지했으며, 중국 기업들이 전반적으로 강세를 보였다.
구체적으로 CATL의 시장 점유율은 39.4%로 전년 동기 대비 1.7%포인트 상승하며 333GWh의 설치량으로 25.2% 증가해 글로벌 1위를 유지했다.
BYD의 시장 점유율은 15.1%로 하락했지만, 설치량 127.9GWh로 전년 동기 대비 6.2% 증가하며 2위 자리를 굳건히 지켰다.
CALB는 설치량 44.4GWh로 전년 동기 대비 32.6% 증가하며 시장 점유율 5.3%로 4위를 기록했다.
궈쉬안 하이테크는 설치량 41.5GWh로 전년 동기 대비 47.1% 증가하며 시장 점유율 4.9%로 5위를 차지했다.
EVE는 설치량 29.5GWh로 전년 동기 대비 53.9% 증가하며 시장 점유율 3.5%로 7위를 기록했다.
SVOLT는 설치량 22GWh로 전년 동기 대비 39.3% 증가하며 시장 점유율 2.6%로 9위를 차지했다.
REPT Battero는 설치량 20.3GWh로 전년 동기 대비 126.3% 증가하며 시장 점유율 2.4%로 10위를 기록했다.
SNE는 중국 배터리 기업들의 시장 점유율 상승이 자국 고객 기반과 LFP 기반의 가격 경쟁력을 활용해 판매를 확대하는 동시에 해외 OEM 및 상용차 부문으로 공급 계약을 확장한 데 따른 것이라고 분석했다.
그중 BYD의 설치량은 전년 동기 대비 6.2% 증가에 그쳤는데, 이는 중국 내 전기차 인도량이 33.6% 감소한 데 주로 기인한다. 반면 중국 외 시장에서의 사용량은 23.8GWh에서 39.7GWh로 66.5% 증가했으며, 8월 해외 판매는 월간 신기록을 세웠다. BYD가 유럽, 동남아시아, 남미에서 판매 네트워크와 현지 생산을 확대함에 따라 해외 시장 점유율이 상승하면서 국내 시장 둔화의 영향은 완화될 것으로 예상된다.
중국 기업들의 강한 모멘텀과 극명한 대조를 이루며 일본과 한국 배터리 제조사들의 성장 속도는 눈에 띄게 둔화되었고, 진영 구조에도 균열이 나타나고 있다.
삼성SDI가 10위권 밖으로 밀려난 후, LG에너지솔루션과 SK온의 합산 설치량은 93.2GWh를 기록했으며, 합산 글로벌 시장 점유율은 지난해 같은 기간의 13.7%에서 11%로 축소되었다.
그중 LG에너지솔루션은 68.3GWh로 3위를 차지했지만, 0.9%의 성장률은 전체 시장 성장률을 밑돌았다. SK온은 북미·유럽 고객사의 전동화 속도 조정 영향으로 설치량이 24.9GWh에 그치며 전년 동기 대비 14.5% 감소했고, 시장점유율도 2.9%로 하락했다.
일본 파나소닉은 설치량 29.7GWh로 전년 동기 대비 1.8% 소폭 증가하며 6위를 유지했다. 설치량 반등은 북미에서 테슬라 판매가 늘어난 데서 비롯됐지만, 성장률은 평균을 밑돌아 시장점유율이 4.1%에서 3.5%로 낮아졌다.
SNE는 2026년 1~8월 글로벌 전력용 배터리 시장이 전년 동기 대비 20% 성장했으나 지역 간 격차가 확대됐다고 밝혔다. 중국에서는 9월부터 내수용 리튬이온 배터리에 2% 소비세가 적용됐고, 배터리 수출 부가가치세 환급은 내년 1월 폐지될 예정이다. 이에 따라 중국 배터리 공급업체의 가격 정책과 해외 생산 속도가 연말 경쟁에 영향을 미칠 가능성이 크다.
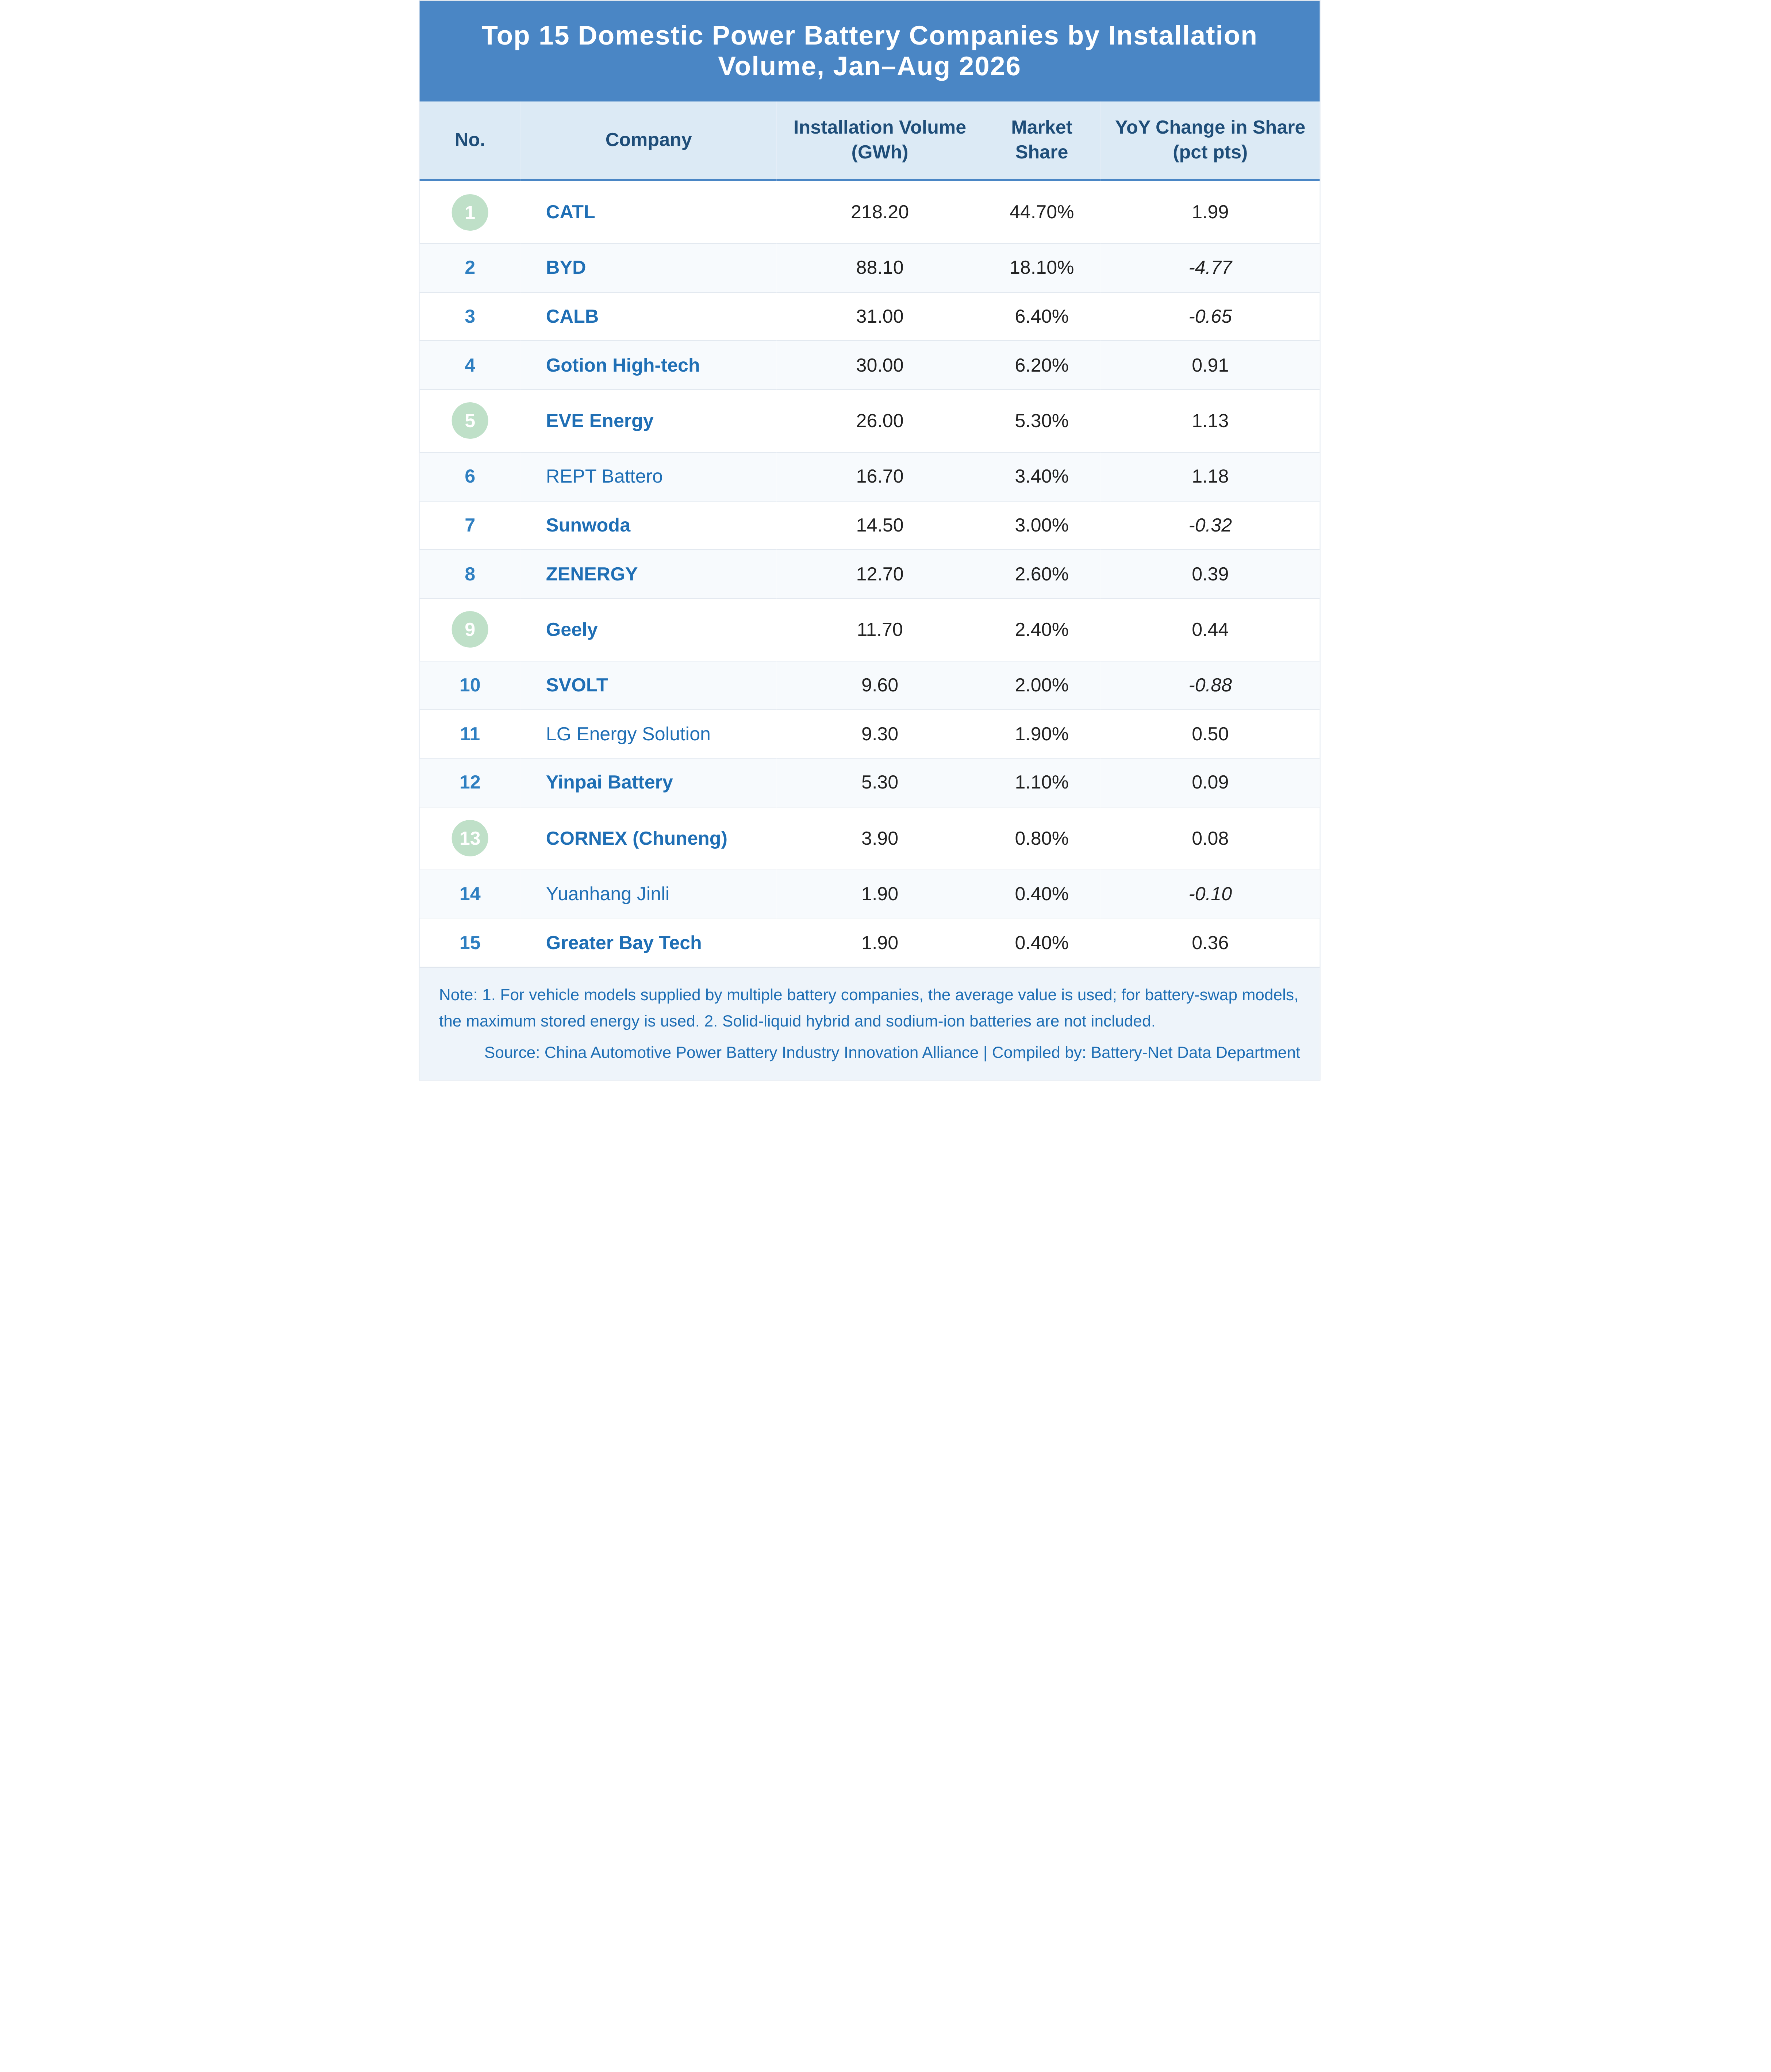
중국자동차동력배터리산업혁신연맹이 발표한 자료에 따르면, 1~8월 중국의 누적 전력용 배터리 설치량은 489.1GWh로 전년 동기 대비 17.0% 증가했다.
2025년 같은 기간과 비교해 올해 1~8월 CATL, REPT 배테로, EVE, 고션하이테크, LG에너지솔루션, 지야오퉁싱, 제너지, 그레이터베이테크놀로지, 인파이배터리, CORNEX 뉴에너지는 각기 다른 폭의 개선을 달성했다. 이 가운데 CATL의 상승 폭이 1.99%포인트로 가장 컸다.