

다섯 개 시장, 다섯 가지 붕괴 양상
원가는 하락했지만 가격은 유지됐다. 원가는 하락하고 가격은 상승했다. 원가는 상승하고 가격은 보합세였다. 3분기 해외 스테인리스 시장에서는 이 모든 현상이 동시에 나타났다.
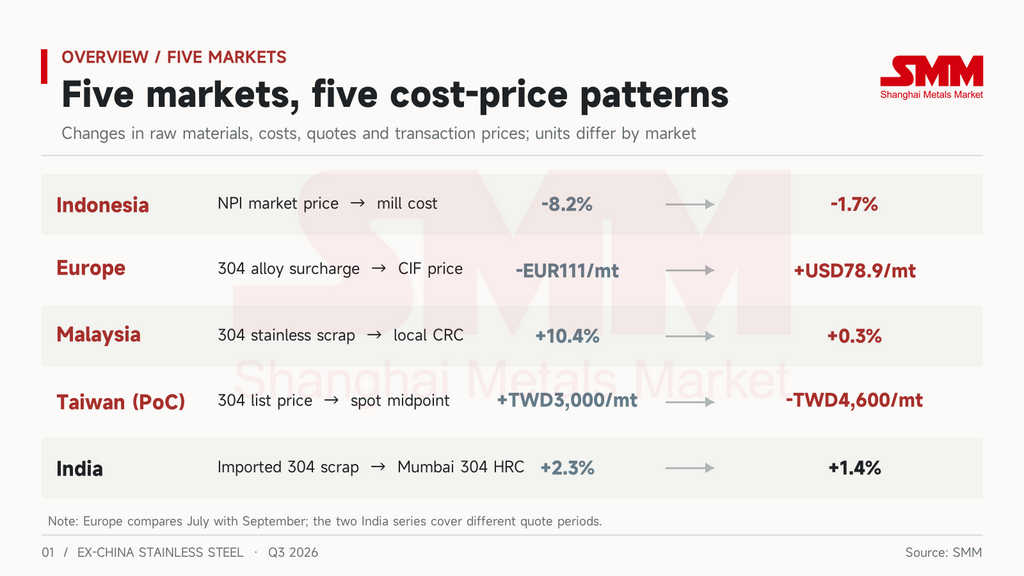
스테인리스 가격은 일반적으로 원자재 가격을 따른다. 니켈은 304에서 가장 큰 원가 비중을 차지한다. 아시아 밀은 인도네시아 니켈선철(NPI)을 사용하는 반면, 유럽 밀은 스테인리스 스크랩을 사용하며 월별 합금 할증료를 발표한다. 과거에는 어느 지역이든 원가 측면에서 가격을 대략적으로 가늠할 수 있었다. 3분기에는 거의 모든 시장에서 이 연관성이 각기 다른 지점에서 붕괴됐다. 인도네시아에서는 NPI 시장 가격과 밀 자체 원가 사이에서, 유럽에서는 원가와 착륙 가격 사이에서, 말레이시아에서는 원자재와 최종 수요자 사이에서, 대만(PoC)에서는 고시 가격과 실제 거래 가격 사이에서 붕괴가 일어났다.
어느 지점에서 연관성이 붕괴됐는지에 따라 4분기 가격 조정 방향이 결정될 것이다.
인도네시아: 일관제철 밀에는 미치지 못한 8% NPI 하락
인도네시아 NPI는 9월 상반기에 가장 큰 폭으로 하락했다.
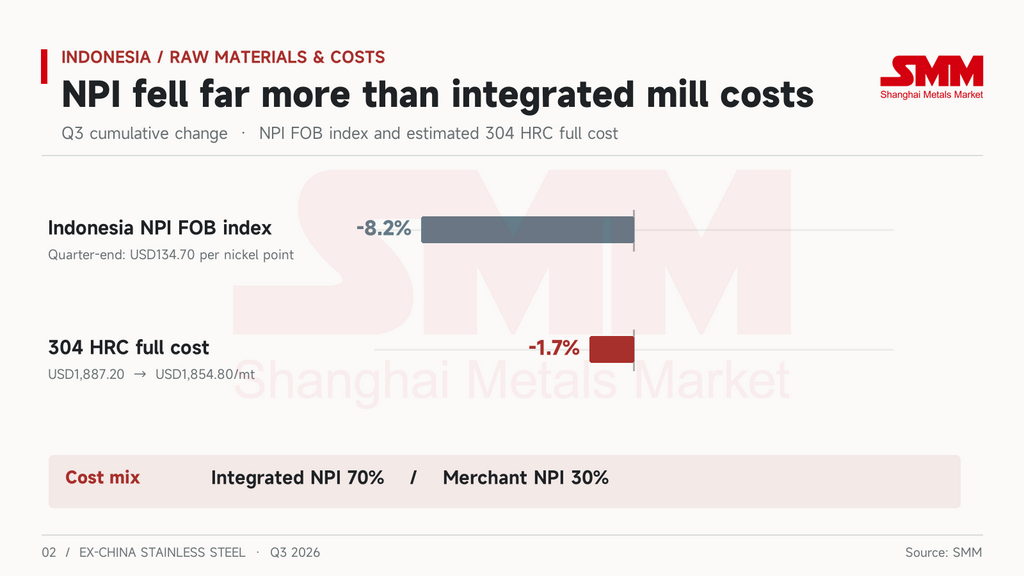
인도네시아 NPI FOB 지수는 7월과 8월 내내 니켈 포인트당 145~147달러를 유지했다. 9월 1일부터 18일 사이에 144.40달러에서 135.20달러로 하락했고, 분기 말에는 니켈 포인트당 134.70달러로 마감하며 3분기 동안 8.2% 하락했다.
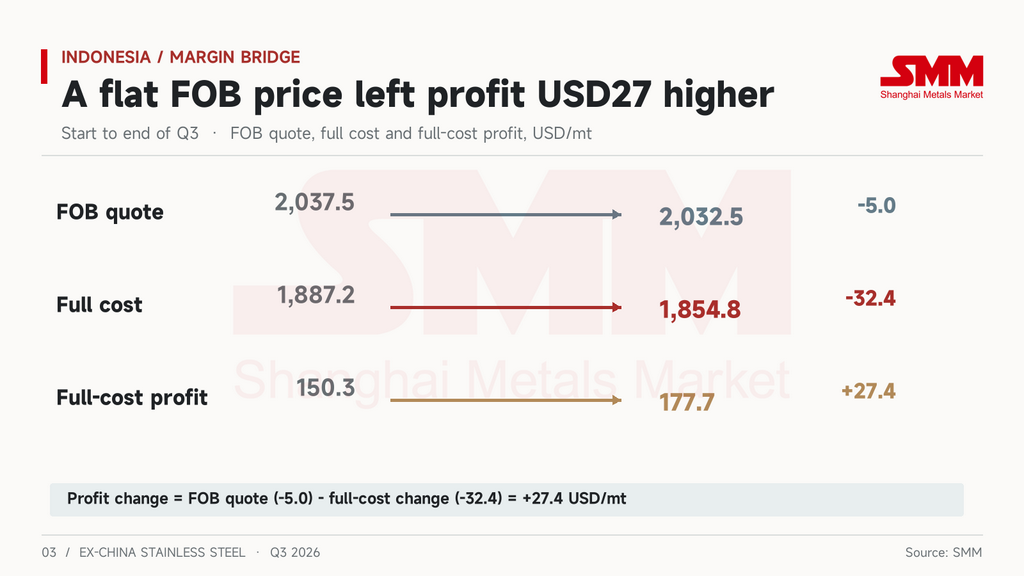
인도네시아 스테인리스 밀의 원가는 거의 움직이지 않았다. SMM의 추정치는 일관 생산 NPI 70%와 시장 구매 30%의 혼합을 가정한다. 이 기준으로 인도네시아 304 열연코일(HRC)의 총원가는 분기 초 미터톤당 1,887.20달러에서 분기 말 1,854.80달러로 하락했다. 이는 32.40달러, 즉 1.7% 하락에 불과하며, 현금 원가는 미터톤당 1,774.50달러에서 1,741달러로 내려갔다. 시점이 모든 것을 말해준다. 가장 큰 단일 원가 변동은 7월 15일에 발생했는데, NPI 가격이 거의 움직이지 않았을 때 하루 만에 약 19달러가 하락했다. 9월 1일부터 18일까지 NPI는 약 6% 하락했지만 총원가는 3.40달러만 내려갔다.
NPI 시장 가격은 일관제철 밀이 지불하는 가격이 아니다. 이들 밀은 NPI의 70%를 자체 생산하므로, 시장 가격 하락은 구매하는 30%를 통해서만 영향을 미친다. NPI 가격 하락은 상업용 NPI 구매자에게 먼저 타격을 준다.
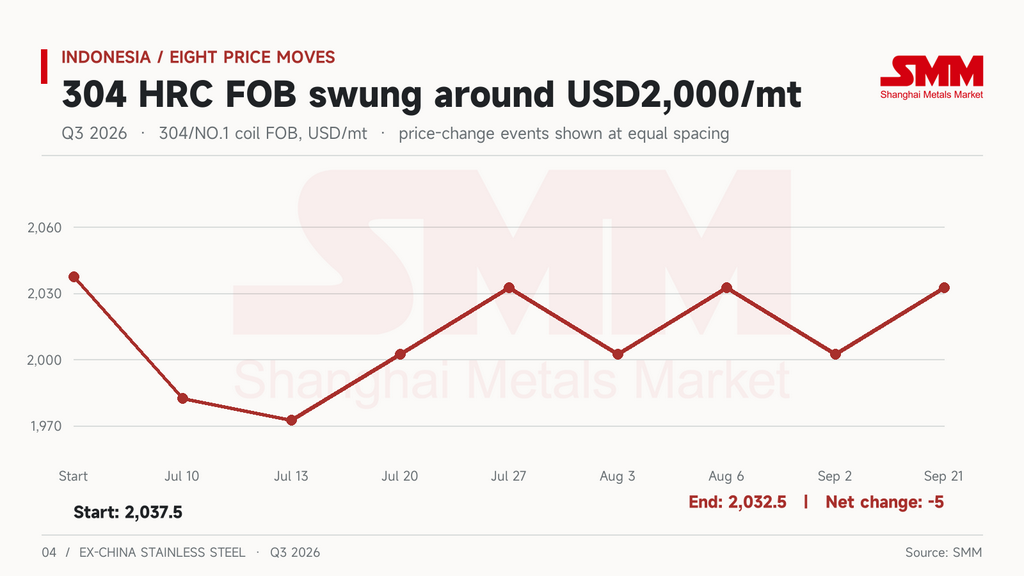
원가가 안정적이었기에 수익성은 가격 책정에 달려 있었다. 인도네시아 304/NO.1 코일 FOB 가격은 3분기에 8차례 조정되었다. 톤당 2,037.50달러로 시작해 톤당 2,032.50달러로 마감하여 불과 5달러 하락했다. 제철소들은 30달러 단위로 가격을 오르내렸다. 7월에는 10일에 55달러, 13일에 10달러를 추가 인하한 뒤 20일과 27일에 각각 30달러씩 인상했다. 8월에는 3일에 30달러 인하했다가 6일에 다시 30달러 인상했다. 9월에는 2일에 30달러 인하했다가 21일에 다시 인상했다.
마진은 가격과 함께 움직였다. 7월의 두 차례 인하 이후 완전원가 기준 이익은 7월 13일 톤당 93.30달러로 떨어져 마진율 4.7%로 분기 최저치를 기록했다. 9월 24일에는 톤당 182.60달러, 즉 9%에 도달하며 분기 최고치를 기록했다. 일별 변동 기준으로 분기 이익 변동의 90% 이상이 가격 변동에서 비롯되었으며, 30달러 조정마다 마진이 약 1.5%포인트씩 움직였다.
분기 전체로 보면 완전원가 기준 이익은 톤당 150.30달러에서 177.70달러로 상승했다. 마진율은 7.4%에서 8.7%로 올라 평균 7.8%를 기록했고, 현금원가 기준 마진율은 12.9%에서 14.3%로 상승했다. 3분기 중 가격이 완전원가 아래로 떨어진 날은 없었다. 추가된 27달러의 이익은 원가가 32달러 하락한 데서 비롯되었으며, 가격에서 포기한 5달러가 일부 상쇄했다.
인도네시아 제철소들은 3분기에 가격을 유지했지만, 원가가 그 이유는 아니었다. 9월 21일 인상은 두 가지 압박 요인이 겹친 시점에 이루어졌다. 9월 22일부터 IMIP 단지의 물 부족으로 RKEF NPI 공장들이 가동률을 약 30~40% 낮춰야 했다. 또한 구매자들은 EU의 용해·주조 원산지 규정이 10월 1일 발효되기 전에 마지막 주문을 넣고 있었다. 하류 거래는 분기 내내 부진했으며, 9월 2일 인하는 나타나지 않은 수요에 대한 직접적인 대응이었다.
분기 말 기준 인도네시아 304 HRC FOB 가격은 여전히 완전원가보다 약 178달러, 현금원가보다 약 292달러 높은 수준이었다.4분기에는 가격이 하락할 여지가 있다. 하락한다면 이는 원가 주도가 아닌 제철소들의 가격 전략 선택이 될 것이다.
유럽: 원가 하락, 착륙 가격 상승
유럽은 3분기에 원가와 가격이 반대 방향으로 움직인 유일한 시장이었다.
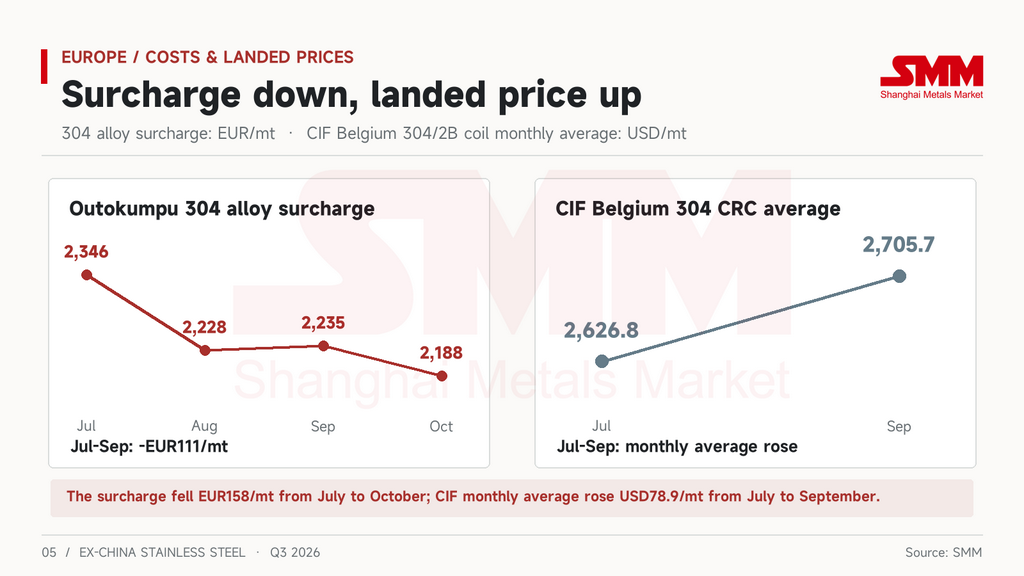
오토쿰푸의 304 합금 할증료는 7월 톤당 2,346유로에서 8월 톤당 2,228유로로 하락했다. 9월에는 톤당 2,235유로로 소폭 반등했다가 10월에는 다시 톤당 2,188유로로 떨어졌다. 수요는 지지력을 제공하지 못했다. 7월과 8월은 여름 휴가철이었다. 9월에 작업이 재개된 후에도 이탈리아 평판 제품 출하량과 가격은 약세를 유지했다. 유통업체들은 비용 전가에 어려움을 겪었고, 유럽 스테인리스 스크랩은 분기 내내 압박을 받았다.
CIF 벨기에 304/2B 코일(밀 엣지)은 반대 방향으로 움직였다. 월평균 가격은 7월 톤당 2,626.80달러에서 9월 톤당 2,705.70달러로 상승했다. 7월 중순 여름 휴가철 동안 착륙 가격은 분기 최저치인 2,600달러에 머물렀다. 8월 3일 하루 만에 75달러 급등했고, 9월에 두 차례 더 인상되어 분기를 톤당 2,740달러로 마감했다.
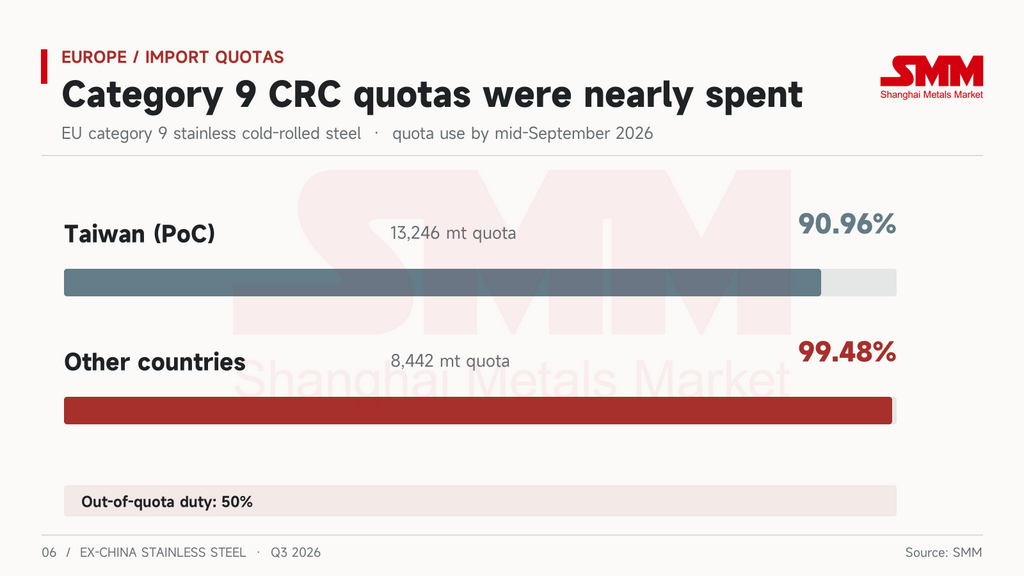
차이는 쿼터와 관세의 가격이다. 3분기는 새로운 철강 수입 체제 하의 첫 전체 분기였으며, 쿼터는 예상보다 빨리 소진되었다. 9월 중순까지 대만(PoC)은 카테고리 9 스테인리스 냉연에 대한 13,246톤 쿼터의 90.96%를 사용했다. 수출업체들은 선적을 중단하고 4분기 할당량을 기다렸다. "기타 국가" 쿼터 8,442톤은 99.48% 사용되었으며, 이를 초과하는 물량에는 50%의 쿼터 초과 관세가 부과된다.
분기 말에 EU는 동일한 냉연 제품에 대해 5건의 무역 방어 절차를 추가했다. 9월 15일 중국, 대만(PoC), 인도, 인도네시아에 대한 반덤핑 일몰 재심을 개시했다. 이어 9월 30일 인도와 인도네시아에 대한 상계관세 일몰 재심을 개시했다. 인도에 대한 반덤핑 및 상계관세 중간 재심도 개시되었다. 재심이 진행되는 동안 기존 세율은 계속 유효하다.
용해-주입 신고는 10월 1일부터 시행되었으며, 이전 SMM 분석에서 세부 사항을 다루었다. 4분기의 핵심은 간단하다. 이제 모든 선하증권에 서류가 하나 더 필요하며, 서류 없이 도착한 화물은 거부되므로 도착이 지연될 것이다.
탄소 법안도 아직 해결되지 않았다. 역시 9월 30일에 집행위원회의 조세·관세 총국(DG TAXUD)이 CBAM 면제 기준 검토 결과를 발표했다. 연간 50톤 수입 기준은 유지되지만, 검토는 5개월 늦게 도착했고 방법론도 제시되지 않았다. 인증서 판매 및 가격 책정 방식에 관한 위임 법안은 2027년 2월 1일 판매 개시를 4개월 앞두고 여전히 부재하다. 쿼터, 무역 재심, 용해-주입, 탄소 비용이 모두 같은 분기 말에 변화하고 있다.
유럽 구매자들이 지불하는 것은 니켈이 아니라 화물이 통관을 통과할 것이라는 확실성이다.
말레이시아: 원자재 비용 상승, 최종 수요는 미동
말레이시아에서는 하류 부문에서 균열이 발생했다.
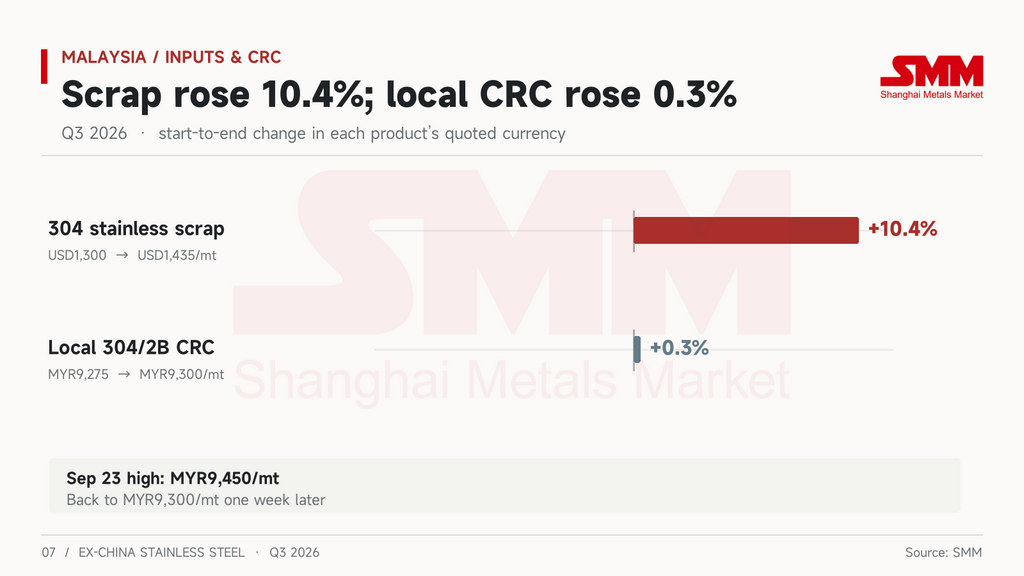
말레이시아 304 스테인리스 스크랩은 분기 초 톤당 1,300달러로 시작했다. 7월 말부터 상승하기 시작하여 9월 중순까지 톤당 1,435달러에 도달해 10.4% 상승했다. 현지 304/2B 코일(밀 엣지)은 같은 기간 톤당 9,275링깃에서 9,300링깃으로 0.3% 상승에 그쳤다. 9월 23일 인도네시아를 따라 분기 최고치인 톤당 9,450링깃까지 올랐다가 일주일 후 9,300링깃으로 다시 하락했다. 현지 구매자들은 분기 내내 필요한 만큼만 구매했고, 주요 냉연 공장들은 주로 수출 주문에 의존했다.
약한 수요는 현지 가격이 오르지 못한 이유의 일부에 불과했다. 더 저렴한 자재도 계속 유입되었다. 베트남 냉연 코일(CRC)은 반덤핑 관세가 부과되기 전에 무관세를 활용해 신속하게 선적했다. 베트남 304 CRC는 CIF 기준 톤당 약 2,160달러에 제시되어 인도네시아산보다 30~50달러 낮았다. 9월 9일 투자통상산업부(MITI)는 바루 스테인리스의 청원에 따라 인도네시아산 CRC에 대한 반덤핑 조사를 개시했다. 이 사건은 현재 30일 설문 단계에 있으며, 시장은 20% 이상의 세율을 예상하고 있다.
말레이시아 자체 수출도 조사를 받고 있다. 포스코는 말레이시아산 CRC에 대한 우회 방지 제소를 준비 중이다. 이는 중국, 인도네시아 또는 대만(PoC)에서 말레이시아로 가공되어 한국으로 선적되는 자재를 겨냥한다. EU에서 말레이시아의 쿼터는 이전보다 약 48% 축소되었으며, 10월부터 모든 선적은 철강 용해 원산지를 증명해야 한다.
원자재 비용은 상승하고, 현지 가격은 수입품에 눌려 있으며, 수출은 제한되고 있다. 말레이시아 냉연 공장들은 삼면에서 압박을 받고 있다.
대만(PoC): 고시 가격 상승, 현물 가격은 미동
대만(PoC)에서는 공장과 유통업체 사이에서 균열이 발생했다.
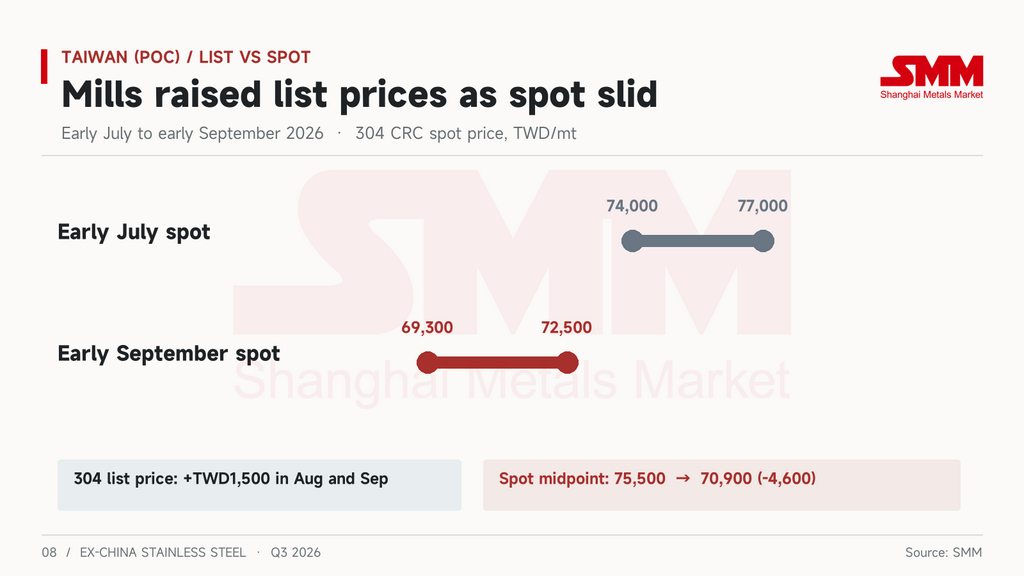
7월에 예화연강, 당영철공, 화신려화는 모두 고시 가격을 동결하여 7개월 연속 월간 인상을 마감했다. 8월과 9월에 예화연강과 당영은 각각 304 고시 가격을 톤당 1,500대만달러, 316L 할증료를 톤당 2,500대만달러 인상했다.
현물 가격은 따라가지 못했다. 304 CRC 현물 가격대는 7월 초 톤당 74,000~77,000대만달러에서 9월 초 톤당 69,300~72,500대만달러로 하락하여 중간값이 약 4,600대만달러 하락했다. 8월 인상 후 첫 주에 실제 거래는 이미 7월 수준으로 돌아갔다. 8월 중순의 재고 보충 물결이 일시적으로 거래량을 끌어올렸다. 3일 동안 소규모 트레이더와 최종 사용자들이 월 상반기 전체보다 더 많이 구매했지만, 구매는 오래 지속되지 않았다.
공장들이 가격 인상을 계속할 자신감은 수입 측면에서 나왔다. 8월 14일 대만(PoC)은 베트남산 CRC에 대한 반덤핑 사건을 공식 개시했다. 청원인은 덤핑 마진을 31.36%로 추정하고 베트남 생산업체 20곳을 지목했다. 사건 개시 후 8월 스테인리스 수입은 약 92,700톤으로 감소했고 수입 가격은 3년 만의 최고치로 상승했다. 이는 외국산 자재 가격을 올렸지만 현지 거래 가격에는 아무런 영향을 주지 못했다. 하류 가공업체인 원룡과 동명은 이 사건에 공개적으로 반대했다. 이들은 상류 공장들이 값싼 인도네시아산 HRC를 구매하면서 베트남산 CRC를 배제하고 있다고 주장했다.
고시 가격은 공장이 원하는 것을 보여주고, 현물 가격은 유통업체의 생각을 보여준다. 3분기 에는 두 가격의 괴리가 더 벌어졌다.
인도: 비용과 가격이 함께 움직인 유일한 시장
인도는 3분기에 가장 강한 해외 시장이었다. 또한 정상적으로 작동한 유일한 시장이기도 했다.
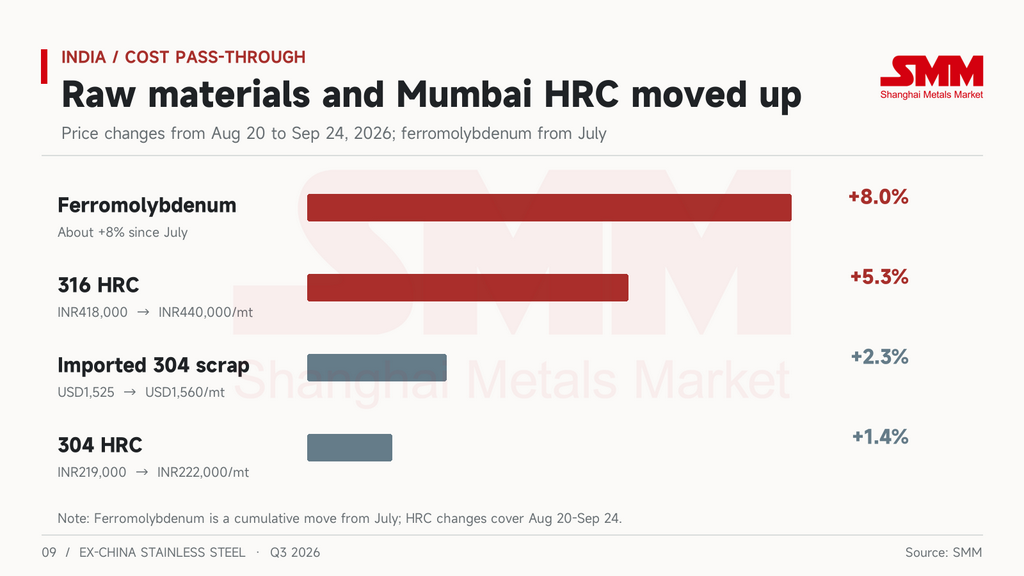
8월 20일부터 9월 24일 사이에 뭄바이 공장도 가격 기준 316 HRC는 톤당 418,000루피에서 440,000루피로 상승했고, 304 HRC는 톤당 219,000루피에서 222,000루피로 상승했다. 316이 더 많이 오른 이유는 페로몰리브덴이 7월 이후 약 8% 상승했기 때문이다. 304는 원자재 지지가 주로 스크랩에서 나오기 때문에 덜 올랐다. 인도의 NPI 수입은 상반기에 전년 대비 62% 감소한 20,000톤에 그쳤고, 공장들은 니켈 원료를 스테인리스 스크랩으로 전환했다. 국내 304 스크랩은 톤당 151,000루피까지 상승했다. 수입 304 스크랩(CFR 문드라)은 톤당 1,525달러에서 1,560달러로 올랐다. 주요 공장들은 8월에 세 차례, 9월에 두 차례 가격을 조정했으며, 각 변경은 원자재 비용으로 추적할 수 있다.
인도가 비용을 전가할 수 있었던 것은 국내 수요가 안정적이고 수입이 당분간 위협이 되지 않았기 때문이다. QCO 면제는 2027년 3월 31일까지 연장되었다. 중국, 인도네시아, 베트남산 CRC에 대한 반덤핑 조사는 잠정 관세 없이 2027년 3월 28일까지 진행된다. 그러나 이는 국내 수요가 주도하는 상승이며, 수출은 보조를 맞추지 못했다. 304 광봉 FOB는 분기 내내 톤당 2,350~2,380달러로 변동이 없었는데, 유럽 구매자들이 CBAM과 쿼터 때문에 구매를 보류했기 때문이다.
아시아, 이웃 국가에 문을 닫기 시작하다
3분기의 또 다른 새로운 전개는 아시아 시장들이 서로를 상대로 사건을 개시한 것이다.
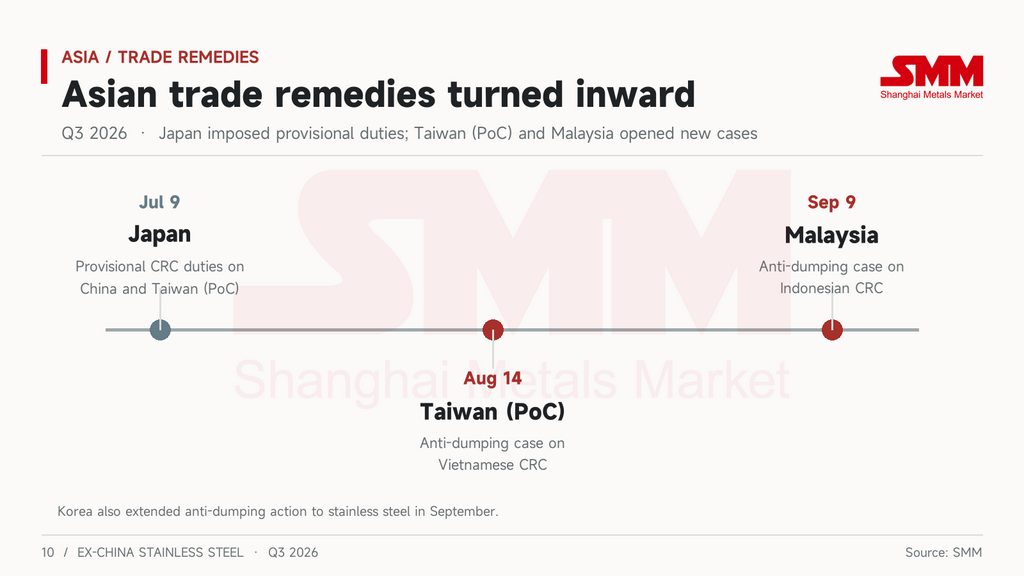
7월 9일 일본은 중국과 대만(PoC)산 CRC에 대해 11월 8일까지 잠정 반덤핑 관세를 부과했다. 세율은 중국 27.7~42.1%, 대만(PoC) 3.6~20.1%이다. 그 달 일본의 CRC 수입은 약 18,100톤으로 전월 대비 7.9% 증가하여 올해 최고치를 기록했다. 그러나 중국산 수입은 전년 대비 62.6%, 대만(PoC)산은 71.5% 감소하여 한국이 8,890톤으로 최대 공급국이 되었다. 일본 국내 가격은 곧 약세를 보였다. 일본제철은 9~11월 선재 계약 가격을 인하하여 SUS304를 톤당 25,000엔 내렸는데, 이는 5분기 만의 첫 인하였다.
대만(PoC)은 8월 14일 베트남에 대한 사건을 개시했고, 말레이시아는 9월 9일 인도네시아에 대한 사건을 개시했다. 9월 한국은 반덤핑 조치를 스테인리스로 확대했으며, 포스코는 말레이시아에 대한 우회 방지 제소를 준비 중이다. 인도의 중국, 인도네시아, 베트남에 대한 조사는 여전히 진행 중이다.
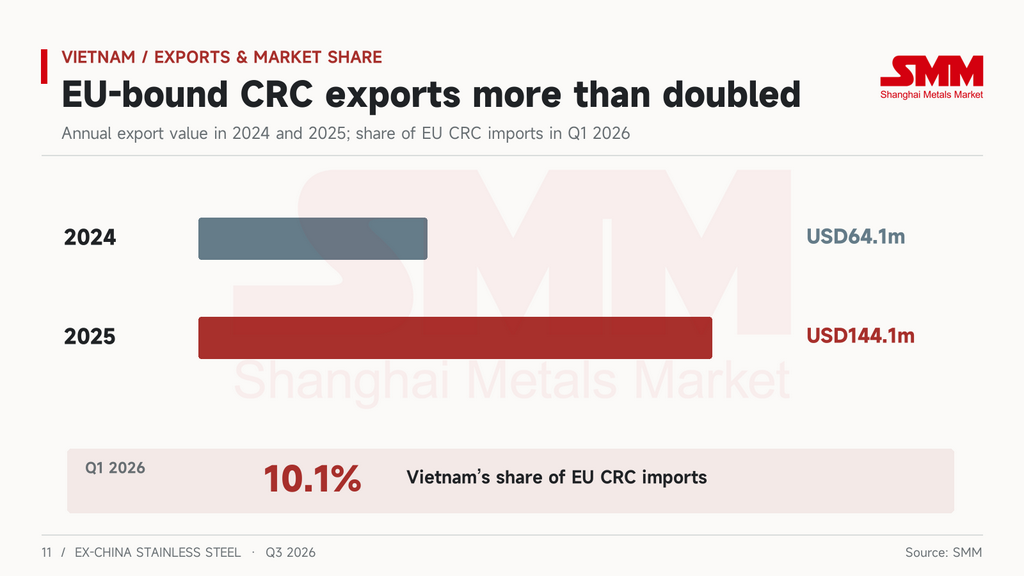
베트남이 가장 자주 지목되었다. 베트남 CRC의 대부분은 인도네시아산 HRC로 압연된다. EU에 대한 CRC 수출은 2024년 6,410만 달러에서 2025년 1억 4,410만 달러로 회복되었으며, 2026년 1분기에는 EU CRC 수입의 10.1%를 공급했다. 3분기에 대만(PoC)과 인도가 모두 베트남산 자재에 대해 조치를 취했고, 튀르키예는 베트남산 스테인리스 파이프에 대한 일몰 재심을 개시했다. 한국은 이미 베트남에 11.37~18.81%의 반덤핑 관세를 부과했다. 용진의 하띤성 프로젝트는 11월 초 착공 예정이며, 2단계에서는 연간 200만 톤의 스테인리스 빌렛 생산 능력이 추가된다. 주로 재압연으로 구축된 수출 산업에 있어 이는 베트남이 자체 용해 능력을 향한 첫걸음이다.
3분기 이전에 아시아 수출업체들은 유럽과 미국에서 문이 닫히는 것을 우려했다. 이제부터는 이웃에서 닫히는 문도 가격에 반영해야 한다.
기타 시장: 무역 구제는 많지만 가격 이벤트는 드묾
영국은 스페셜리티 스틸 UK를 국유화하기로 결정했다. CBAM 회계 규칙은 확정되어 2027년 1월 1일부터 시행되며, 스테인리스 봉강 및 경량 형강에 대한 쿼터는 8월 17일에 소진되었다. 7월 미국은 인도, 튀르키예, UAE산 용접 스테인리스 파이프에 대한 반덤핑 및 상계관세 조사를 개시했고, 인도에 대한 상계관세 예비 판정은 12월 14일로 연기되었다. 튀르키예는 베트남산 스테인리스 파이프에 대한 일몰 재심을 개시했다. 태국은 EU의 폐기물 선적 규정 초안에서 말레이시아, 인도와 함께 제외 목록에 포함되었다. 이들 시장 중 어느 곳도 3분기에 독립적인 가격 이벤트를 보이지 않았다.
전망: 4분기에 어느 고리가 먼저 다시 연결될까
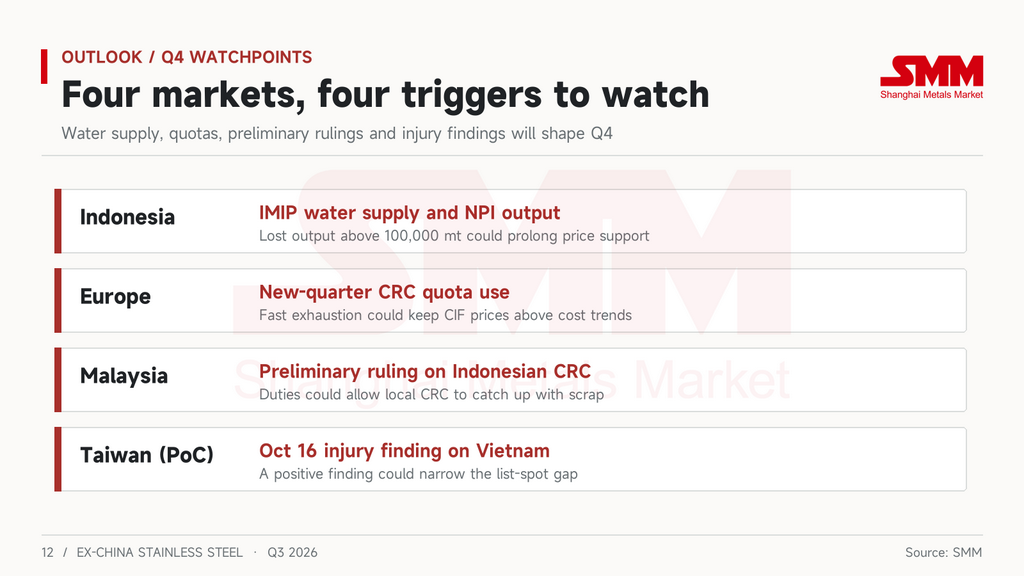
인도네시아가 가장 먼저 움직일 가능성이 높지만, 비용보다는 가격을 통해서일 것이다. IMIP의 물 공급이 회복되고 NPI가 계속 하락하더라도 일관 공장의 비용은 크게 변하지 않을 것이다. FOB 인하는 공장들이 마진을 주문과 교환하기로 선택하는 것이다. 분기 말 수치 기준으로 가격은 여전히 전체 비용보다 톤당 약 178달러 높아 양보할 여지가 충분하다. 물 부족이 반달 이상 지속되고 NPI 생산 손실이 100,000톤을 넘으면 상업용 NPI가 타이트해져 가격이 당분간 유지될 수 있다.
유럽은 4분기 쿼터가 얼마나 빨리 소진되는지에 달려 있으며, 첫 신호는 이미 나왔다. 10월 1일 쿼터 기간이 시작된 지 5일 만에 인도는 스테인리스 봉강 및 경량 형강과 무계목 스테인리스 튜브에 대한 쿼터를 초과했으며, 분기 전체 허용량보다 많은 화물이 EU 항구에서 대기 중이다. 냉연 쿼터가 같은 속도로 채워지면 착륙 가격은 할증료와 반대로 계속 움직일 것이다. 사용 속도가 느려지면 구매자들이 한계에 도달했다는 의미이며, 착륙 가격은 비용 쪽으로 다시 움직이기 시작할 것이다.
말레이시아는 반덤핑 예비 판정에 달려 있다. 인도네시아산 자재에 관세가 부과되어야만 현지 CRC 가격이 스크랩을 따라잡을 기회를 얻을 수 있다.
대만(PoC)은 10월 16일로 예정된 베트남에 대한 예비 피해 판정에 달려 있다. 피해가 인정되면 고시 가격과 현물 가격의 격차가 좁혀질 것이다. 인정되지 않으면 공장들은 11월에 다시 가격을 인상하기 어려울 것이다.



