

9월 광산 3곳 감산
9월 29일, CSN Mineração는 미나스제라이스주 오루프레투에 위치한 Pires 콤플렉스의 건식 처리 플랜트에서 철광석 생산량을 일시적으로 감축한다는 중요 사실을 공시했다. 현재 시장 상황, 낮은 광석 가격, 높은 해상 운임을 이유로 들었다. 이번 감산과 향후 수개월간 제3자 구매 감소 전망에 따라, 2026년 자체 생산 및 구매 가이던스를 4,500만~4,700만 톤에서 3,900만~4,100만 톤으로 하향 조정했고, C1 현금 비용 가이던스는 톤당 22.0~23.5달러에서 25.0~26.0달러로 상향 조정했다. CSN은 이 광석의 마진이 개선되면 언제든지 이 조치를 되돌릴 수 있으며, 실질적인 영향은 없을 것으로 예상한다고 밝혔다.
CSN Mineração는 2026년 1분기에 1,005만 8,000톤, 2분기에 1,088만 톤을 생산·구매하여 상반기 총 약 2,094만 톤을 기록했다. 새로운 가이던스 중간값인 4,000만 톤을 기준으로 하면 하반기는 약 1,906만 톤으로, 상반기보다 약 190만 톤, 기존 가이던스가 암시하는 하반기 물량보다 약 600만 톤 적다. 이 600만 톤 중 일부는 CSN 자체 광산이 아닌 제3자 구매 감소분이다. 모회사에 따르면 감축 대상 광석은 저품위 광석이다.
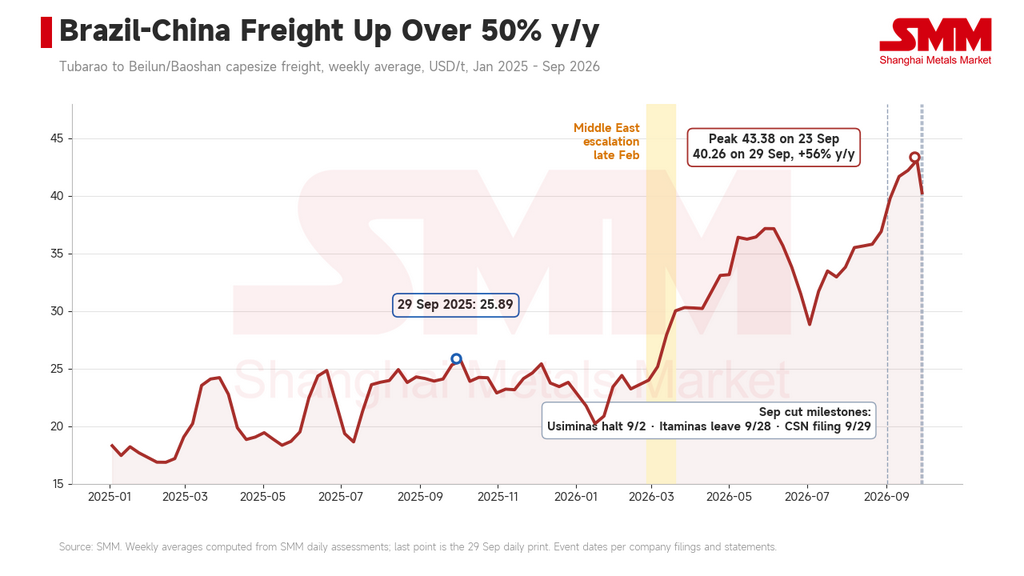
운임은 2월 말 중동 사태 확대 이후 상승하여 9월 23일 톤당 43.38달러에 도달했으며, 세 건의 감산 모두 이 정점 부근에서 이루어졌다.
Mineração Usiminas(Musa)가 가장 먼저 움직였다. 이타티아이우수에 있는 Samambaia 플랜트를 9월 2일부터 무기한 가동 중단했다. 이 플랜트는 Musa의 연간 900만 톤 생산 능력 중 약 30%를 차지한다. 회사 측은 2월 말 중동 분쟁 확대 이후 브라질-중국 운임이 톤당 22~23달러에서 최고 37~38달러까지 상승했다고 밝혔다. 민간 광산업체 Itaminas는 Sarzedo에 있는 습식 처리 플랜트를 10월에 가동 중단하며, 직접 고용 인력의 약 3분의 1에 해당하는 약 300명의 직원이 9월 28일부터 한 달간 집단 휴가에 들어간다고 밝혔다. Itaminas는 생산량의 약 90%를 수출한다.
무역 환경: 운임 상승, 공급 충분
SMM Tubarao-베이룬/바오산 운임은 1분기 평균 톤당 24.67달러, 2분기 34.06달러, 3분기 36.26달러였으며, 9월 23일에는 톤당 43.38달러로 2023년 10월 집계 시작 이후 최고치를 기록했다. 연료가 주요 요인 중 하나다. Vale는 2026년 2분기 단위 해상 운임 비용이 전 분기 대비 톤당 3.9달러 상승했으며, 이 중 벙커유 비용 상승이 톤당 2.3달러, 현물 운임 변동성이 톤당 0.8달러 기여했다고 보고했다.
시만두는 주시해야 할 또 다른 변수다. 리오틴토는 시만두 광산이 2분기에 중국으로 160만 톤, 상반기에 220만 톤을 선적했으며, 2026년 판매 가이던스는 500만~1,000만 톤이고 2028년 하반기 완전 생산 체제를 목표로 한다고 밝혔다. 현재 물량으로는 시만두가 케이프사이즈 선복을 거의 차지하지 않는다. 그러나 기니-중국 항로는 장거리 노선이므로 프로젝트가 확대되면 대서양 선복 수요가 늘어나 브라질 광산업체들의 선박 확보 경쟁이 심화될 수 있다.
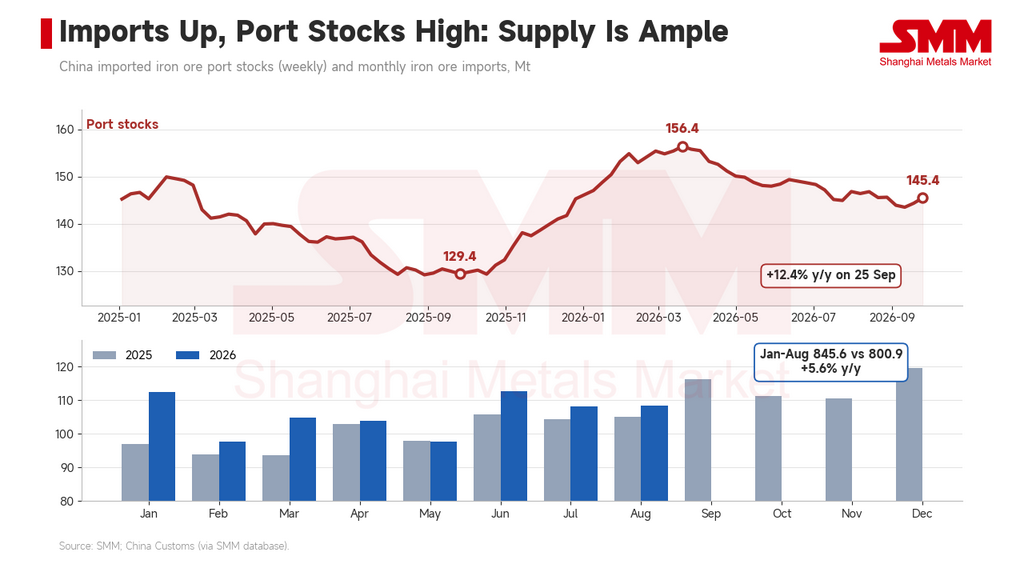
중국 측 공급은 빠듯하지 않다. 세관 데이터에 따르면 중국은 1~8월 철광석 8억 4,560만 톤을 수입해 전년 동기 대비 5.6% 증가했다. SMM 집계 기준 9월 25일 중국 항만의 수입광 재고는 1억 4,550만 톤으로 전년 동기 대비 12.4% 증가했으며, 3월 20일 1억 5,640만 톤으로 정점을 찍은 뒤 감소세다. 수입이 늘고 재고가 높은 상황에서 구매자가 우위에 있으며, 판매자는 인상된 운임을 도착가에 전가하기 어렵다.
운임이 FOB 순수익을 잠식하고, 저품위 광석이 가장 큰 타격
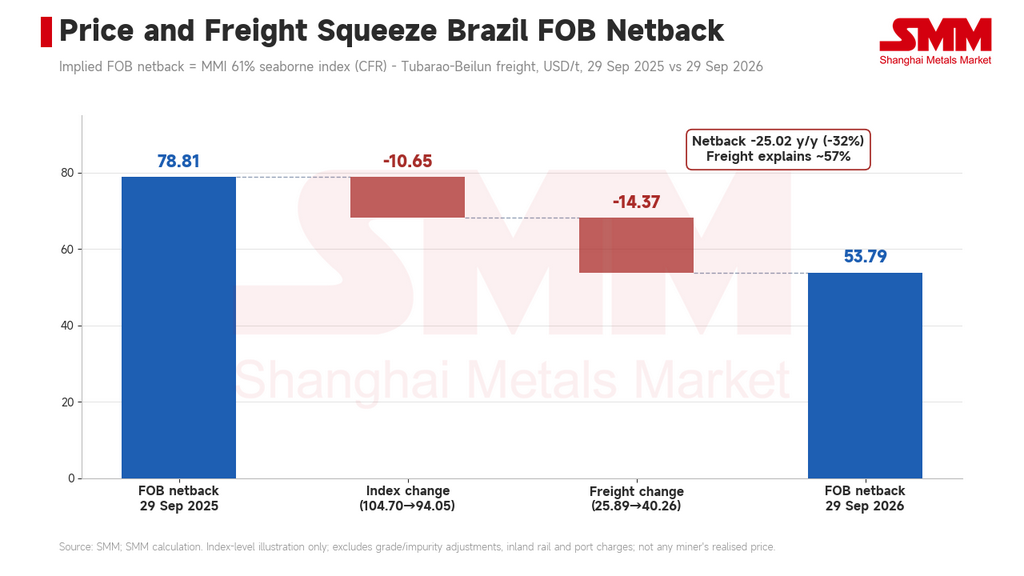
SMM의 MMI 61% Fe 해상운임 지수는 9월 29일 톤당 94.05달러로 전년 동기 대비 10.65달러 하락했고, 같은 날 운임은 톤당 40.26달러로 14.37달러 상승했다. 지수에서 운임을 뺀 값을 대략적 기준으로 보면, 브라질의 FOB 순수익은 톤당 78.81달러에서 53.79달러로 25.02달러 하락했으며, 그중 약 57%가 운임 상승에서 비롯됐다.
피레스 건식 플랜트의 저품위 광석과 이타미나스의 제품은 주력 분광보다 더 어려운 상황에 처해 있다. 운임은 습톤당 부과되므로 품위가 낮을수록 Fe 단위당 운임이 높아지고, 저품위 광석에 대한 시장 할인폭도 확대되고 있다. SMM 데이터에 따르면 칭다오항 슈퍼스페셜분(56.5%) 가격은 9월 25일 주간 평균 습톤당 539.4위안으로 전년 동기 대비 25.3% 하락한 반면, PB분(60.8%)은 13.7% 하락했다. SSF/PB 가격 비율은 1년 전 0.92에서 0.79로 떨어져 Fe 함량 비율인 약 0.93을 크게 밑돌았다. 고품위 쪽은 거의 움직이지 않았다. SMM의 MMi 65%와 61% 해상운임 지수 간 스프레드는 톤당 약 17달러로, 1년 전 약 18달러와 대체로 비슷한 수준이다.
제철소: 코크스 가격 두 차례 급등, 마진 마이너스 전환
SMM의 1급 원료탄 전국 평균 가격은 올해 두 차례 급등했다. 첫 번째 상승으로 3월 말 톤당 1,390위안에서 7월 중순 1,840위안까지 올랐다. 8월 중하순 1,690위안으로 조정된 뒤 8월 말 두 번째 상승이 시작되어 9월 말 2,140위안까지 상승했다. 각 상승 국면마다 약 450위안이 올랐다.
산시성의 원료탄 공급 축소가 중요한 요인이었다. 5월 말 산시성의 한 탄광에서 안전사고가 발생한 후 성 전체에 안전 점검이 실시되었고, 연산 1억 2,500만~1억 4,700만 톤 규모의 원료탄 광산 약 130곳이 5월 23일 이후 가동을 중단했다. 재가동은 예상보다 더뎠다. 6월 1일까지 연산 약 5,520만 톤 규모의 광산 43곳이 재개했지만, 8월 20일 기준 연산 약 5,500만 톤 규모의 광산 51곳은 여전히 가동 중단 상태였고, 재가동된 광산들은 평균적으로 이전 생산량의 약 3분의 2 수준을 생산하고 있었다. 국가통계국은 7월 원탄 생산량을 3억 4,000만 톤으로 전년 동기 대비 10.1% 감소, 8월 생산량을 3억 6,000만 톤으로 7.7% 감소했다고 발표했으며, 감소폭은 2.4%포인트 축소됐다.
SMM의 대형 제철소 고로-전로 철근 현물 마진은 3월 말 이후 대부분 마이너스를 기록했고, 7월 중순 이후 손실폭이 톤당 100위안을 넘어섰으며, 9월 11일 주간 평균은 톤당 마이너스 229위안이었다. 열연 마진은 8월 말까지 톤당 약 108위안을 유지했으나 9월에 마이너스로 전환되어 9월 25일 주간 톤당 마이너스 102위안을 기록했다. 생산량 조정은 미미한 수준이다. SMM 표본 242개 제철소의 일평균 용선 생산량은 6월 중순 일 246만 5,000톤에서 9월 말 일 238만 8,000톤으로 약 3% 감소하는 데 그쳤다. 9월 15일 철강업계는 자율적 감산 및 재고 축소 이니셔티브를 발표하여 감산과 재고 축소의 엄격한 이행을 촉구했다.
코크스 가격 상승은 제철소 마진을 압박하고 제철소가 수용할 수 있는 광석 가격을 낮췄다. 중국의 철광석 수요는 물량 기준으로 크게 줄지 않았으며 용선 생산량은 약 3% 감소에 그쳤다. 변화는 가격 수용력과 제철소의 한계 구매 신중성에 있다. 이는 3장의 분해를 설명한다. 인상된 운임을 CFR 가격에 전가할 수 없으므로 그 부담이 광산업체의 FOB 순수익으로 전가된다는 것이다. 브라질의 중소 광산업체들은 한쪽으로는 운임, 다른 쪽으로는 비용 압박을 받는 제철소에 직면해 있다.
발레의 운임 해자
발레는 이러한 흐름을 따르지 않았다. 2분기 철광석 생산량은 8,430만 톤으로 2018년 이후 2분기 기준 최고치였으며, 2026년 생산 가이던스 3억 3,500만~3억 4,500만 톤도 유지됐다. 발레의 톤당 해상 운임 비용은 2026년 2분기 22.0달러였으며, 회사 측은 이것이 C3 노선보다 톤당 10.6달러 낮은 수준이라고 밝혔다. 이 격차는 2025년 3분기 4.6달러, 4분기 5.9달러, 2026년 1분기 6.7달러로 현물 운임이 상승함에 따라 분기마다 확대됐다. 발레는 장기 용선 전략이 비용과 변동성을 모두 낮춘다고 평가한다.
연료 헤지가 두 번째 방어선이다. 발레는 2026년 예상 벙커 소비량의 약 70%를 브렌트유 배럴당 80달러 이상을 보호하는 제로코스트 칼라로 헤지했으며, 이 헤지는 2026년 2분기에 약 1억 달러, 즉 톤당 약 1.6달러 기여했다. 우리가 검토한 발레의 분기 보고서와 컨퍼런스콜 자료에는 선도운임계약(FFA)으로 현물 운임을 헤지했다는 내용이 나타나지 않으므로, 발레의 우위는 장기 선복 확보와 연료 헤지의 결합으로 설명하는 것이 더 정확하다.
발레의 자체 비용도 상승하고 있다. 헤알화 강세와 경유 및 운임 상승으로 2026년 C1 현금 비용 가이던스를 톤당 20.0~21.5달러에서 22.5~23.5달러로, 총비용 가이던스를 톤당 58~62달러로 상향 조정했다. 그러나 현물 시장에서 용선하는 경쟁사들과 비교하면 발레는 운임을 톤당 약 10달러 덜 지불하며, 순수익이 이렇게 압축된 상황에서 이 격차는 감산이 중소 광산업체에 집중되는 이유를 상당 부분 설명한다.
공급 감소는 제한적, 제품 구성에 주목
발표된 감산 규모는 물량 면에서 미미하다. CSN의 가이던스는 600만 톤 감소했고, 사맘바이아는 연산 약 270만 톤 규모이며, 이타미나스 습식 플랜트는 현재 한 달간 가동 중단 상태다. 이를 합하면 연율 기준 1,000만 톤 미만으로, 2026년 1~9월 브라질의 연율 철광석 선적량(약 3억 7,800만 톤)의 약 2%에 해당한다. SMM 선박 추적 데이터에 따르면 3분기 브라질 선적량은 주당 평균 756만 톤으로 전년 동기 대비 약 10% 감소했으며, 대부분 북부 폰타다마데이라 항구에서 발생했다. 9월에 시작된 감산은 아직 선적 데이터에 완전히 반영되지 않았다.
9월 24일 중국 10대 주요 항만의 브라질산 광석 재고는 3,285만 톤으로 전년 동기 대비 23.6% 감소했고, BRBF 재고는 77만 톤으로 61% 감소했다. BRBF는 발레의 대표 혼합광이므로 그 재고 감소는 중소 광산업체의 감산과 직접적인 연관이 없다. 이들 감산은 저품위 분광과 소괴에 집중되어 있어, 그 영향은 전체 수급보다는 브라질산 저품위 및 중품위 분광의 한계 공급에서 나타날 가능성이 높다.
브라질산 항만 재고는 전년 동기 대비 23.6% 감소했고 BRBF는 더 큰 폭으로 감소했지만, 이는 주로 발레의 대표 제품 공급을 반영하며 중소 광산업체의 감산과는 거의 무관하다.
이타미나스 경영진은 11월 정상화를 예상하고 있으며, CSN은 자사의 조치가 언제든 되돌릴 수 있다고 밝혔다. 운임이 완화되거나 제철소 마진이 회복되어 더 높은 광석 가격을 수용하면 이 공급은 빠르게 복귀할 수 있다.
SMM은 이번 브라질 중소 광산업체들의 감산이 운임과 제철소 마진의 동시 작용을 반영한다고 본다. 운임이 전년 동기 대비 톤당 약 14달러 상승하여 FOB 순수익을 직접 압박했고, 두 차례의 코크스 가격 급등이 고로-전로 마진을 마이너스로 밀어 제철소가 광석에 지불할 수 있는 가격을 제한했으며, 수입 증가와 높은 항만 재고로 운임을 CFR 가격에 전가할 수 없었다. 세 건의 감산은 두 번째 코크스 급등 및 마진 마이너스 전환과 같은 달에 발생했으며, 이는 양측 압박 해석을 뒷받침한다. 감산이 더 많은 비주류 광산업체로 확산될지는 지켜봐야 한다.
현물 시장에서 용선하고 저품위 제품을 판매하는 광산업체들이 이 압박의 대부분을 짊어지고 있는 반면, 발레는 장기 선복과 연료 헤지를 통해 비용 곡선상 더 유리한 위치에 있다. 발표된 감산 규모는 연율 기준 1,000만 톤 미만으로 글로벌 수급에 미치는 영향은 제한적이며, 그 영향은 주로 한계 저품위 공급과 할인폭에 집중된다.
운임이 톤당 40달러 부근에 머물고 제철소가 감산 기조를 유지하며 마진이 회복되지 않으면, 4분기 CFR 가격의 상승 여력은 제한적일 수 있고 압박은 저품위 FOB 순수익으로 계속 전가될 수 있으며, 비주류 광산업체들이 생산을 추가 조정할 가능성이 있다. 운임이 완화되거나 코크스 가격이 하락하면 감산 중인 광산들이 빠르게 재가동될 수 있다. 주시해야 할 핵심 항목은 10월 발표될 발레의 3분기 생산 및 판매 보고서, 산시성 원료탄 광산의 재가동 속도, 그리고 SSF/PB 가격 비율이다.



