국경절 연휴를 앞두고 중국의 사회적 구리 재고는 소폭 감소했으며, 시장의 현물 공급은 타이트해졌다. 두 차례 연휴로 인한 생산 중단의 영향으로 이번 주 국내 구리 음극봉 기업의 가동률은 뚜렷하게 하락했고, 가공 공장의 원자재 및 완제품 재고는 구조적 차이를 보였다. 국경절 연휴 상황을 기준으로 볼 때, 현물 공급 타이트, 높은 프리미엄, 취약한 최종 수요가 복합적으로 작용하면서 올해 구리 봉 기업들은 연휴 생산 중단을 연장했으며, 시장은 전통적인 10월 성수기 회복에 대해 전반적으로 신중한 태도를 유지했다.
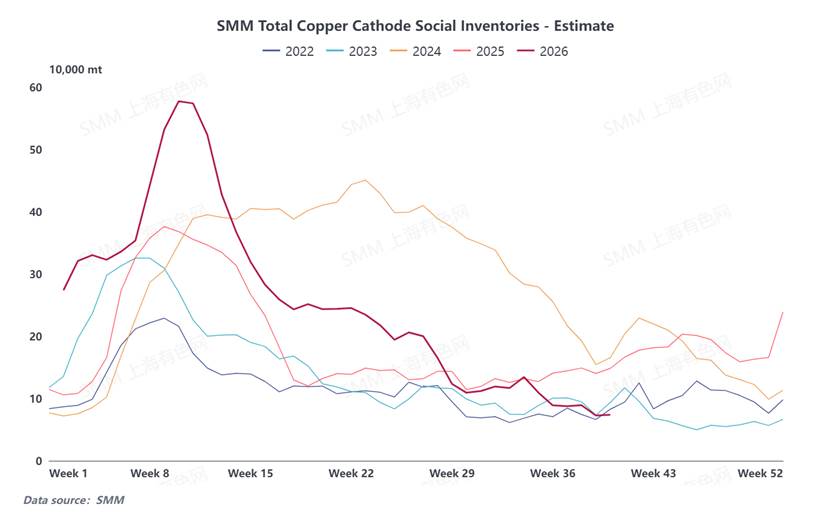
재고 측면에서는 9월 30일 기준 중국 주요 지역의 구리 재고가 전월 대비 소폭 감소하여 총 1,100톤 줄어든 73,700톤을 기록했다. 기존에 누적된 점가 주문이 집중적으로 결제되었고, 일괄 화물 인수가 사회적 재고의 소폭 감소를 이끌었다.
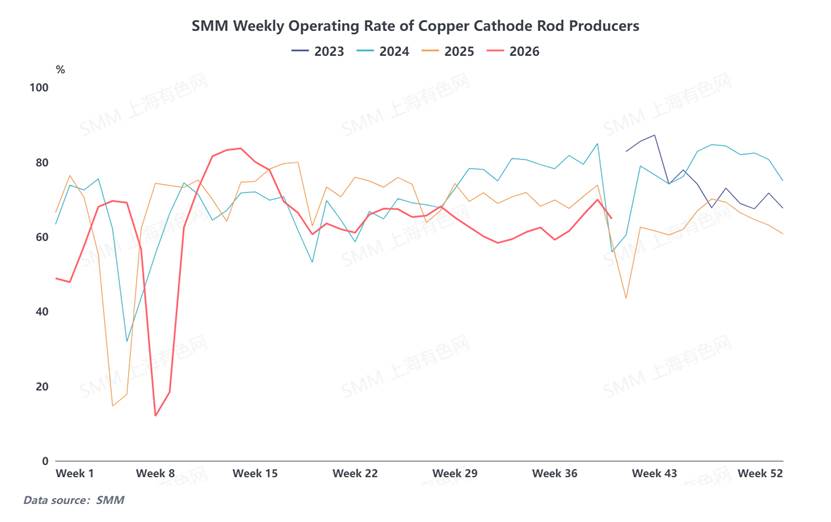
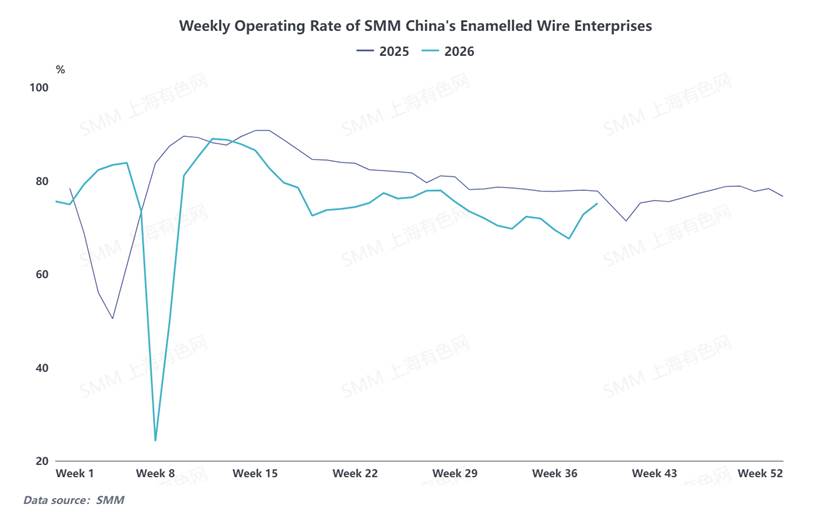
연휴의 직접적인 영향으로 이번 주 중국의 구리 음극봉 생산 속도는 단계적으로 둔화되었다. 연휴 전 마지막 주(9월 25일~10월 1일) 중국 주요 구리 음극봉 기업의 가동률은 64.75%로 전주 대비 5.15%포인트 하락했다. 이번 주 가동률 하락의 핵심 원인은 중추절 연휴와 국경절 첫날의 생산 중단으로, 대부분의 기업이 10월 1일부터 연휴를 위해 조업을 중단했기 때문이다. 다만 연휴 전 하류의 경직적 수요가 집중적으로 방출되었고, 기업들이 적극적으로 주문을 소화하고 사전에 재고를 비축하면서 가동률 하락의 일부를 효과적으로 상쇄하여 이번 주 실제 가동 실적은 당초 시장 예상보다 나은 수준을 보였다. 한편, 전선·케이블 및 에나멜선 등 핵심 하류 구리 최종 사용처 역시 연휴 셧다운의 영향을 받아 가동 부하가 전반적으로 낮아졌고, 최종 사용처의 전체 생산 및 원자재 소비 속도도 함께 둔화되었다.
가공 기업 간 재고 격차가 뚜렷하다. 원자재 측면에서는 연휴 전 집중적인 화물 인수 덕분에 구리 봉 생산업체의 원자재 재고가 전월 대비 증가했으며, 기업들은 연휴 전 원자재 비축을 한 차례 완료했다. 수요 측면에서는 최종 사용처의 생산이 둔화되고 구매 의지가 식으면서 하류의 화물 인수 속도가 약화되었다. 구리 봉 생산업체의 완제품 재고 압력은 계속 누적되었고, 완제품 재고 증가율이 원자재 측면을 웃돌면서 연휴 전 최종 수요의 모멘텀 부족과 선제적 재고 비축 의지의 약화가 두드러졌다.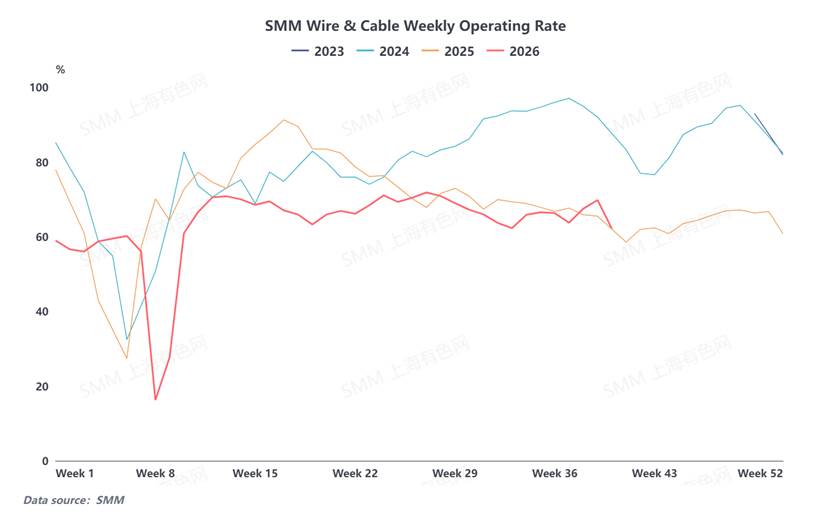
SMM은 중국의 주요 구리 음극봉 기업 20곳을 대상으로 국경절 연휴 일정과 연휴 전 재고 비축 현황을 조사했으며, 표본의 연간 생산능력은 766만 톤에 달한다. 올해 업계의 전반적인 국경절 연휴 기간은 예년에 비해 늘어났다. 연휴 전 시장 상황과 수요 추세는 여러 차례 반전되었다. 앞서 구리 가격이 장기간 고점에서 등락을 거듭하며 하류의 구매 의욕을 지속적으로 억제했다. 연휴가 다가오면서 구리 가격이 단기적으로 하락하여 경직적 수요가 일시적으로 방출되며 구리 봉 주문이 급증했다. 시장은 처음에 기업들이 생산 중단을 단축할 것으로 예상했다. 그러나 이후 현물 공급 타이트와 프리미엄 급등의 영향으로 최종 사용처가 고가의 원자재를 감당하기 어려워졌다. 재고 비축 심리가 빠르게 식었고 신규 주문이 다시 약화되었다. 결국 기업들의 연휴 일수는 줄어들기는커녕 오히려 늘어났다.
연휴 일수 측면에서 동일 기준 표본 비교 결과, 2025년 기업들의 국경절 평균 휴무 일수는 4.05일이었던 반면, 2026년 평균 연휴 기간은 4.4일로 증가하여 전년 대비 0.35일 늘어났다. 한편, 전선·케이블 및 에나멜선 생산업체 등 하류 최종 사용처는 뚜렷한 수요 회복이 없어 연휴 기간이 작년과 거의 동일했다. 연간 생산 속도를 전체적으로 분석하면, 1분기에는 구리 가격 하락과 2차 봉 공급 부진에 힘입어 업계 가동률이 개선되었다. 그러나 연중 이후 구리 가격이 고점에서 등락을 거듭하며 최종 사용처의 주문 수주와 기업 생산 일정을 지속적으로 억제했다. 연휴 전 고프리미엄과 약한 주문 패턴까지 더해져 업계의 생산 압력은 여전히 두드러졌다.
10월 전망을 살펴보면, 여러 요인이 업계 심리를 짓누르고 있다. 장기 연휴 생산 중단은 월간 가동률을 크게 끌어내릴 것이다. 높은 구리 가격이 소비를 억제하는 상황과 맞물려 전통적인 "10월 성수기"는 아직 뚜렷한 회복 신호를 보이지 않고 있다. 10월 구리 음극봉 가동률은 계속 하락할 것으로 예상되며, 소비는 작년 같은 기간보다 약할 전망이다. 연휴 후 구리 음극 사회적 재고는 재고 축적 단계로 전환될 것으로 예상되며, 이후 생산 속도는 지켜봐야 한다. 현재 현물 프리미엄과 주문 회복에는 불확실성이 지속되고 있다. 기업들은 구리 가격 추이와 하류 주문 변화에 맞춰 생산 일정을 동적으로 조정할 것이다.