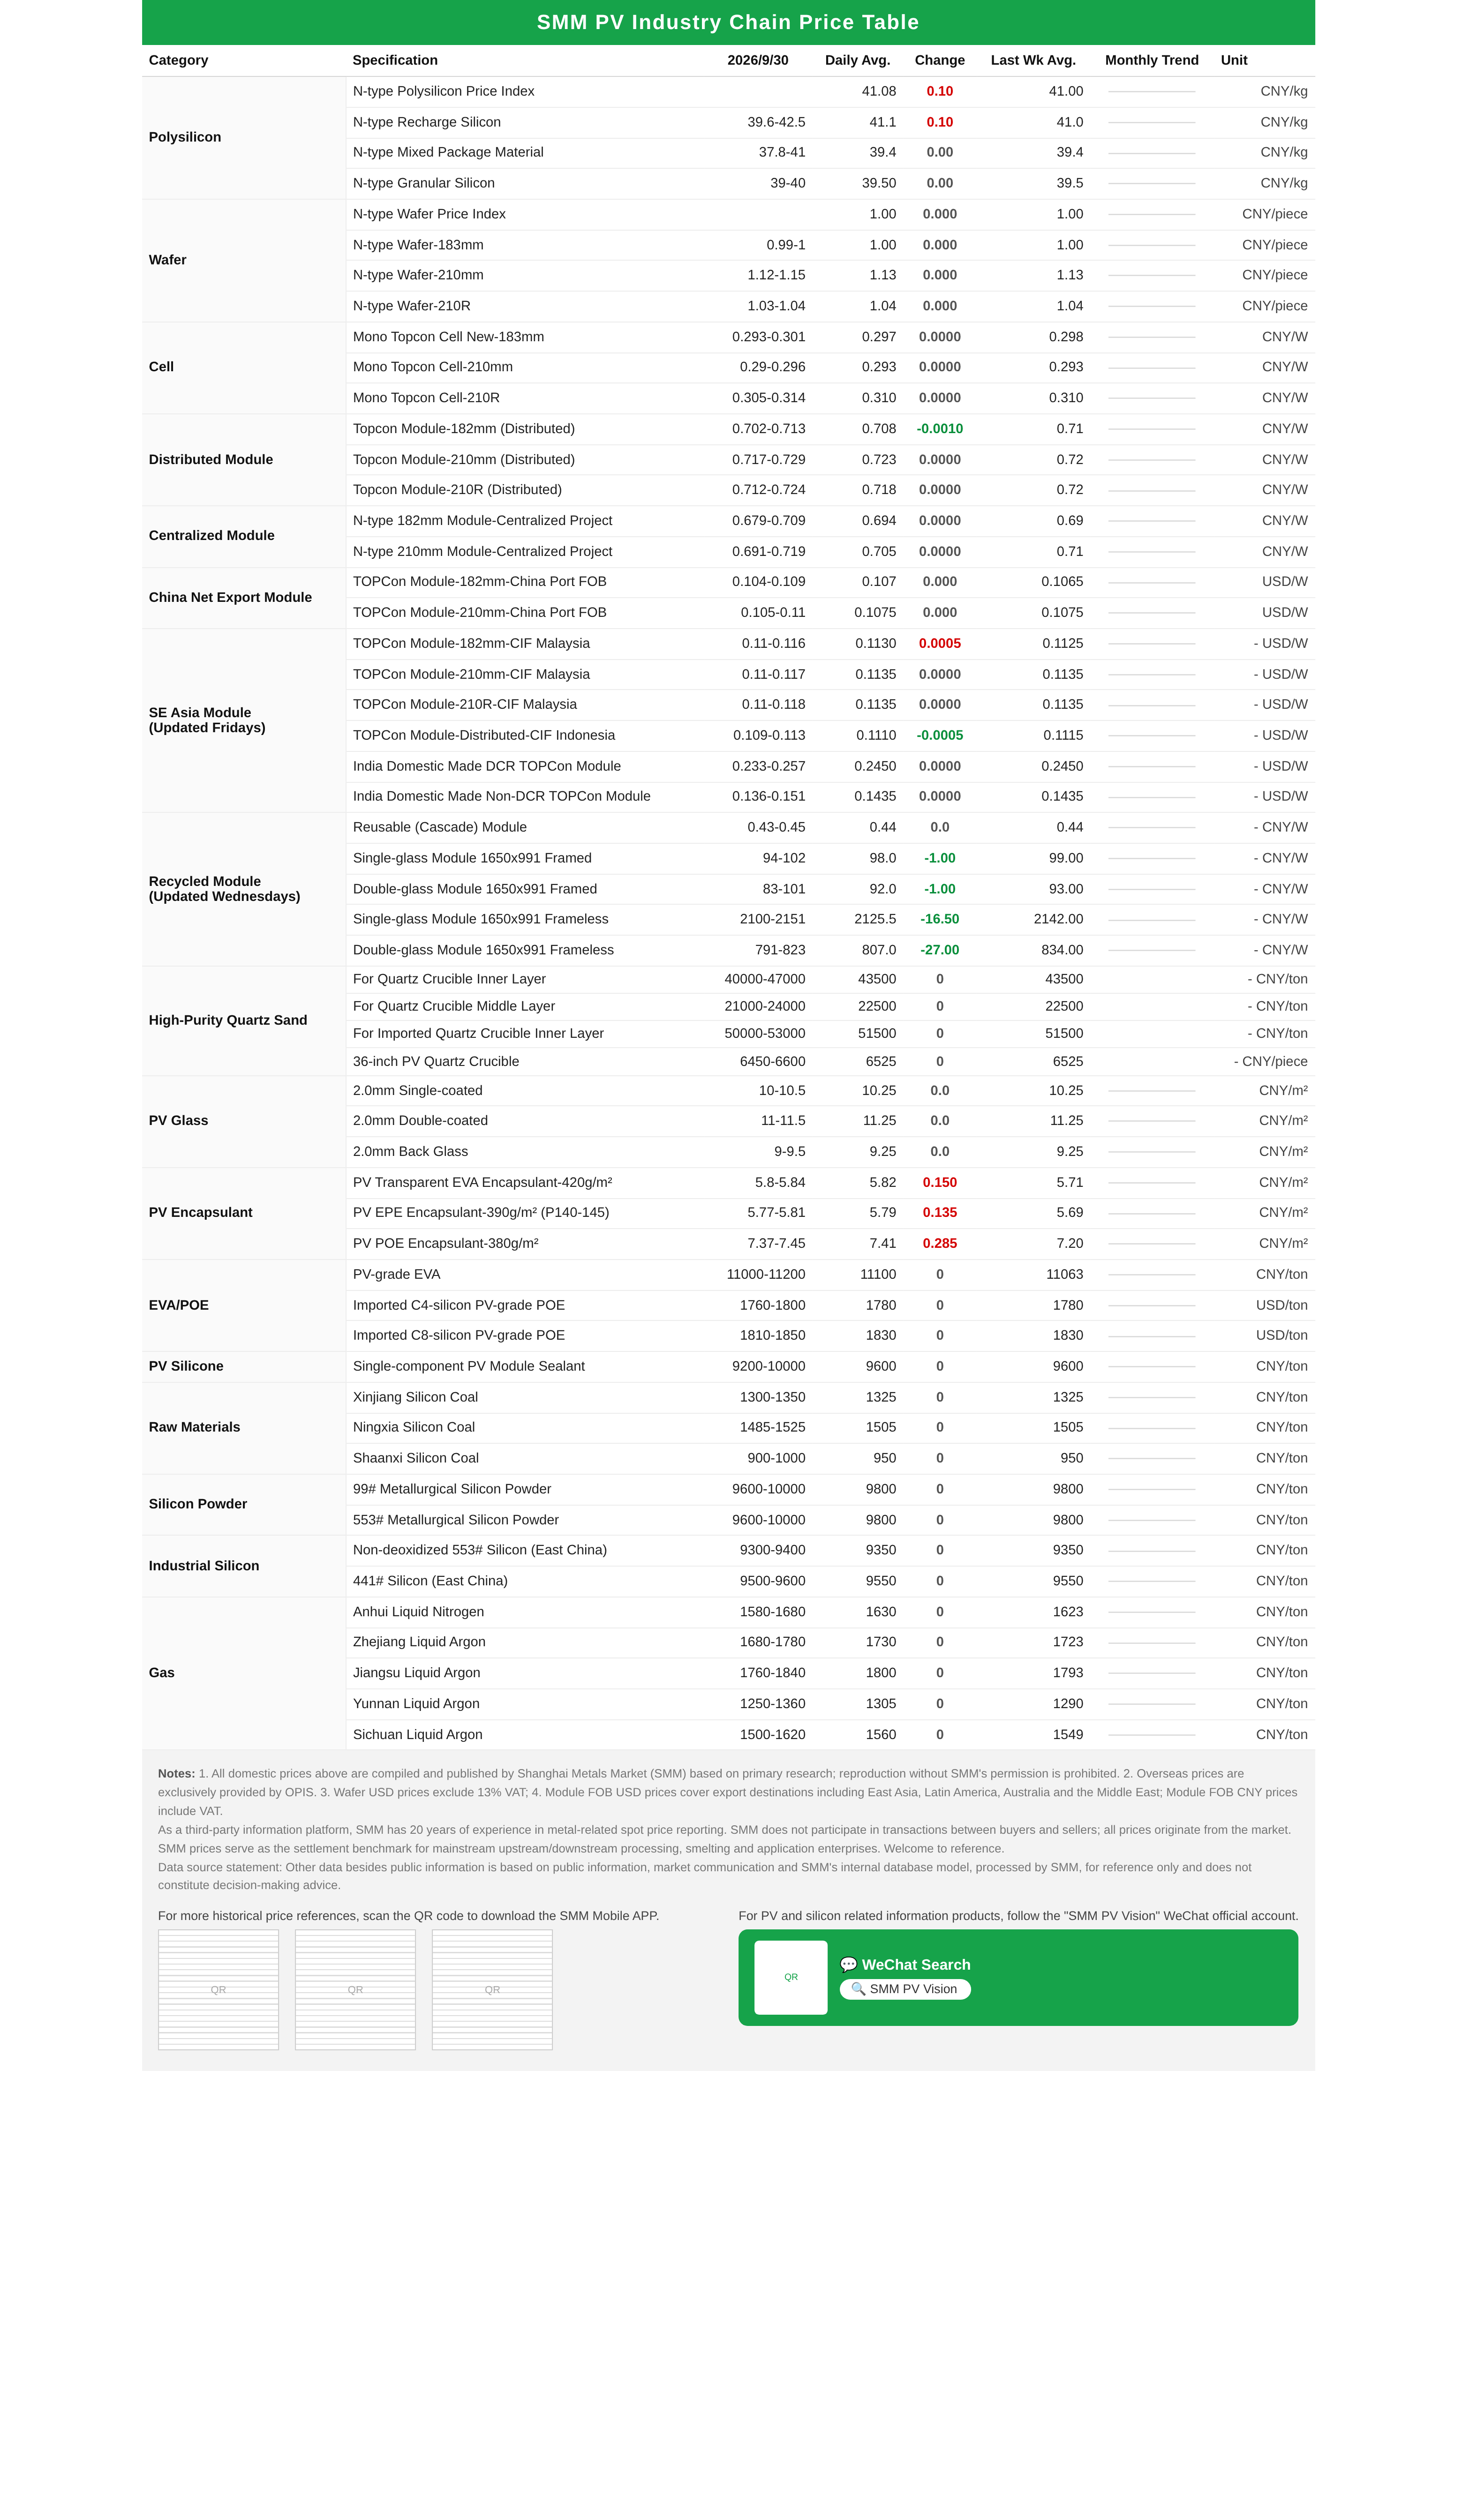
폴리실리콘: 이번 주 폴리실리콘 가격 지수는 41.08위안/kg을 기록했으며, N형 재충전 폴리실리콘은 39.6~42.5위안/kg, 과립형 폴리실리콘은 39~40위안/kg에 호가되었다. 이번 주 시장 호가는 소폭 상승했는데, 주 후반 일부 상위 업체들의 대량 주문 거래가 주된 요인이었다. 거래 건수는 여전히 부진했으며, 상하류 간 관망세가 지속되었다. 10월 폴리실리콘 감산 기대감이 큰 가운데, 생산량은 전월 대비 약 20% 감소할 것으로 예상되며, 이는 주로 감산 회의와 건기 영향에 따른 것이다. 감산은 동남부, 내몽골, 신장 지역에 집중되어 있다.
웨이퍼: 이번 주 웨이퍼 가격은 안정세를 유지했다. N형 183 웨이퍼는 개당 0.994~1.002위안, 210R 웨이퍼는 개당 1.026~1.044위안, 210mm 웨이퍼는 개당 1.119~1.145위안에 거래되었다. 명절이 다가오면서 명절 전 재고 비축이 대체로 마무리되었고, 양측 모두 관망 심리가 강해 실제 시장 거래 활동은 감소했다. 전반적으로 웨이퍼 가격은 단기적으로 안정세를 유지할 것으로 예상된다. 향후 폴리실리콘 가격 변동, 명절 이후 하류 구매 회복 여부, 웨이퍼 재고 소화 속도에 주목할 필요가 있다.
태양전지: 이번 주 태양전지 시장은 전반적으로 안정세를 보였다. 생산업체들은 명절을 앞두고 대체로 호가를 유지했으며, 업계 공급은 지속적으로 축소되었다. 그러나 모듈 측 수요는 구조적 분화를 보였고, 모듈의 전반적인 경직적 수요 방출은 제한적이어서 상하류 간 줄다리기가 지속되었다. 시장 전반은 명절 전 가격 안정 심리가 지배적이었으며, 단기적으로 횡보 안정세를 유지했지만, 사이즈별 펀더멘털은 차이를 보였다. 명절 전 시장 심리는 신중했으며, 모든 사이즈의 태양전지 가격은 기본적으로 안정세를 보였고 변동 폭은 미미했다. 사이즈별 펀더멘털은 뚜렷한 차이를 나타냈다. 183 가격은 0.293~0.301위안/W 범위에서 안정세를 유지했으며, 중국 내외 수요가 모두 약세를 보여 전반적인 거래가 부진했다. 210R 가격은 0.305~0.314위안/W 범위를 유지했으며, 중국 외 수출 주문에만 의존하여 상대적으로 강한 가격 지지력을 보였으나, 현재의 높은 가격 수준에서 국내 모듈 생산업체들의 수용도가 낮고 구매가 신중하여 국내 판매는 약세를 보이며 "중국 외 안정, 중국 내 약세" 패턴이 뚜렷했다. 210N 가격은 0.29~0.296위안/W 내에서 하락했으며, 하류 모듈 생산업체들의 명절 전 집중 재고 비축에 힘입어 수요가 뚜렷하게 개선되었다. 현 단계에서 다운스트림 모듈 업체들은 210N만 선별적으로 비축하고 있으며, 대부분의 업체는 전반적으로 관망세를 유지하고 있다. 업스트림과 다운스트림 간 가격 협상은 계속되고, 연휴 전 시장의 안정 유지 심리가 강한 가운데 전 규격 태양전지 가격은 단기적으로 안정세를 유지할 가능성이 크다. 업계 공급은 계속 축소됐으며, 9월 전체 생산은 8월 대비 뚜렷하게 감소했다. 10월을 보면 업계 생산 계획은 추가로 하락할 전망이다. 한편으로는 일부 생산업체가 국경절 연휴를 활용해 생산라인 정비로 가동을 중단할 계획이며, 다른 한편으로는 일부 기업이 생산라인의 기술 전환 및 업그레이드를 지속 추진하고 있다. 이 두 가지 감산 요인이 겹치면서 업계 전체 공급은 하락 추세를 이어가며 공급 측 압력을 점진적으로 완화할 것으로 보인다. 이번 주 태양전지 재고는 소폭 추가 감소했다. 연휴 전 비축과 해외 수요의 뒷받침으로 업계 전반의 단계적 재고 소진이 진행됐으나, 규격별로 구조적 차이가 뚜렷했다. 그중 210R은 해외 수출 주문에 힘입어 재고 소진이 지속됐고, 생산업체 재고는 여전히 타이트해 재고 압력이 가장 낮았다. 210N은 국내 모듈의 연휴 전 보충 수요가 풀리며 출하 속도가 개선돼 재고 소진 성과가 견조했다. 183은 중국 내외 전반 수요가 미진해 판매 효율이 비교적 낮고 재고 소진 속도도 더뎠다. 전반적으로 연휴 전 재고 압력은 단계적으로 완화됐지만, 이번 재고 소진은 단기적인 연휴 효과에 의해 주도됐다. 연휴 이후에는 다운스트림의 비축 수요가 약화되고 구매가 미진한 수준으로 돌아갈 것으로 예상돼, 업계 재고가 재차 누적될 위험이 높다. 이는 향후 추적해야 할 핵심 시장 변수로 남아 있다.
중국 모듈: 9월 마지막 주에 중국 모듈 가격은 이전 몇 주간 이어졌던 가격 중심의 하락이 마침내 멈췄고, 전 규격 견적은 대체로 보합이었다. 분산형 부문에서는 기업 가이드 가격이 변동 없었다. 6개 규격 중 182mm만 0.001위안/W 하락해 0.7075위안/W를 기록했으며, 나머지는 모두 유지됐다. 원가 지지가 가격 하단을 고정해 단기적으로 박스권 조정이 이어질 전망이며, 추세적인 하락 가능성은 크지 않다. 중앙집중형 부문에서는 지난주 집중 인하 이후 시장이 관망 국면으로 전환됐다. 세 가지 규격 모두 이번 주 시세는 보합세를 보였으며, 출하는 여전히 기존 주문 이행이 주를 이루었다. 수요 측면의 소폭 개선은 아직 가격 탄력성으로 이어지지 못했다. 현재 중국 Topcon 모듈-182mm(분산형) 평균 가격은 0.7075위안/W, Topcon 모듈-210mm(분산형)는 0.723위안/W, Topcon 모듈-210R(분산형)은 0.718위안/W, Topcon 모듈-210R 고출력(분산형)은 0.757위안/W, BC 모듈-210R(분산형)은 0.7635위안/W, HJT 모듈-210mm(분산형)는 0.732위안/W이다. 집중형의 경우 182 모듈 가격은 0.694위안/W, 210 모듈 가격은 0.705위안/W, 210R 모듈 가격은 0.7위안/W이다. 재고 측면에서는 월말 재고 소진이 다소 가속화되었다. 국내 모듈 생산업체의 완제품 재고는 27GW 미만으로 감소했으며, 9월 중순 이후 지속적으로 줄어들고 있다. 명절 기간에는 하류 구매 감소로 재고가 반등할 것으로 예상되지만, 명절 이후 집중형 일괄 출하의 영향으로 다시 감소세를 이어갈 전망이다.
모듈 FOB 수출:
이번 주 모듈 FOB 수출 가격은 대체로 안정적이었다. 시장 문의와 거래는 더욱 위축되었다. 대부분의 생산업체는 당분간 가격 조정 계획이 없으며, 실제 주문은 주로 건별 협상으로 이루어지고 거래량도 제한적이다. 현재 저가 공급은 610-625W 재고와 일부 비주류 등급 제품에 집중되어 있으며, 개별 거래 가격은 0.103~0.104달러/W까지 하락하여 가격에 민감한 시장에 일부 영향을 미치고 있다. 고출력 TOPCon 모듈은 전반적으로 프리미엄을 유지했으며, 645W 이상의 일부 제품만 0.001달러/W의 소폭 인하 조정이 있었다. BC 모듈 가격은 안정적으로 유지되었다. 10월 전망으로는 상위권 생산업체의 시세는 대체로 안정적으로 유지될 것으로 보이며, 일부 2군 생산업체는 소폭 가격 인상을 시도할 수 있다. 다만 중국에서 새로운 국가 표준이 시행되기 전까지는 마진을 희생하며 수주를 확보하는 관행이 완전히 가라앉기는 어려울 전망이다. 현재 PV 모듈 수출 FOB 가격은 다음과 같다. TOPCon 182mm 모듈은 0.104~0.109달러/W, 210mm 모듈은 0.105~0.110달러/W, 210R 모듈은 0.105~0.110달러/W, 고출력 TOPCon 210R 모듈은 0.110~0.116달러/W, BC 210R(66/72셀) 모듈은 0.115~0.126달러/W, BC 54셀 모듈은 0.131~0.142달러/W이다.
모듈 CIF 동남아시아:
이번 주 동남아시아 모듈 시장은 횡보세를 이어갔다. 일부 유통업체는 620W 이하 제품을 저가에 재고 정리하며 저출력 제품 판매 경쟁이 여전히 뚜렷했다. 표준 및 고출력 모듈 수요는 상대적으로 약했고, 최종 사용자 구매는 저가 소량 주문 중심을 유지해 전체 거래량 증가는 제한적이었다. 오늘 기준 동남아시아 시장 TOPCon 모듈 CIF 가격은 다음과 같다:
말레이시아 182mm 모듈 CIF 가격은 $0.110–0.116/W, 210mm 모듈은 $0.110–0.117/W, 210R 모듈은 $0.110–0.117/W였다.
인도네시아 분산형 TOPCon 모듈 CIF 가격은 $0.109–0.113/W였다.
태국 182mm 모듈 CIF 가격은 $0.109–0.115/W, 210mm 모듈은 $0.109–0.116/W, 210R 모듈은 $0.109–0.116/W였다.
베트남 182mm 모듈 CIF 가격은 $0.107–0.113/W, 210mm 모듈은 $0.107–0.114/W, 210R 모듈은 $0.107–0.114/W였다.
시장별로 보면 말레이시아는 소수의 저가 주문만 체결되며 전체 구매 증가세가 여전히 뚜렷하지 않았다. 인도네시아 시장은 프로젝트 수요 발표를 계속 기다리는 상황이다. SMM에 따르면 최신 PLN 프로젝트 지침은 모듈에 Tier 1 자격을 요구하므로 관련 프로젝트는 원칙적으로 Tier 1 제조사가 공급한 모듈을 사용해야 한다. 구체적인 입찰 프로젝트에서 이 요구 사항이 어떻게 적용되는지 주목할 필요가 있다. 태국 시장 거래량은 여전히 제한적이었으며, PDP 2026 초안이 공식 시행될 경우 설치 계획과 프로젝트 배치가 현지 수요의 중요한 동력이 될 것이다. 베트남 시장은 안정적인 흐름을 이어갔다.
인도 모듈: 이번 주 인도 모듈 시장은 전반적으로 변화가 제한적이었으며, DCR 및 비DCR 모듈이 이원화된 흐름을 지속하며 가격이 안정적으로 유지되었다. 오늘 기준 인도산 DCR TOPCon 모듈 가격은 $0.233–0.257/W, 비DCR TOPCon 모듈 가격은 $0.136–0.151/W이다. DCR 모듈은 연말 현지 프로젝트 인도 수요의 지지를 계속 받고 있으며, 비DCR 모듈의 대외 수요도 일정한 흐름을 유지하고 있어 시장 거래 속도에 뚜렷한 변화는 없다. 재고 측면에서 인도 DCR 모듈 재고는 13.48GW로 소폭 감소했고, DCR 태양전지 재고는 3.62GW로 추가 하락했다. 미국의 새로운 '통상법 232조 정책'이 발효된 이후 그 영향이 인도 모듈 주문과 출하량에 점진적으로 전달될 것으로 보인다. 수입 물량 통제와 비정상적 물량 방출에 대한 심사 강화로 기업들은 미국향 재고 확보 속도에 더욱 신중해질 수 있다. 이에 따라 인도의 비DCR 모듈의 미국향 수출 수요는 일부 압력을 받을 수 있다.
유럽 모듈:
이번 주 유럽 모듈 시장은 약한 회복세를 이어갔으며, 거래는 여전히 긴급 재고 보충과 소규모 유통 주문이 주를 이루었고, 대규모 중앙집중식 주문의 저가 경쟁은 아직 완화되지 않았다. 일부 유통업체는 610~625W 재고를 계속 정리했다. 프로젝트 수익성이 좋지 않은 상황에서 저가 재고 제품이 일부 일반 모듈 출하에 영향을 미칠 것으로 예상되며, 대부분의 선두 업체는 안정적인 가격을 유지했다. 영국 버밍엄의 Solar & Storage Live도 지난주 막을 내렸다. 이번 전시회에서는 아직 주목할 만한 대규모 추가 주문이 나오지 않았지만, 정책 추진에 힘입어 영국 분산형 시장 수요는 올해 소폭 성장했고, 현지 유통 채널의 출하 실적은 전반적으로 양호했다. 실제 거래 가격은 유럽의 다른 주요 시장과 비슷한 수준으로, 중국 외 지역 전체 가격에 대한 지지 효과는 여전히 제한적이었다. 현재 로테르담 DDP 창고 인도 기준 TOPCon 모듈 가격은 다음과 같다. 분산형 210R(48셀) 모듈은 €0.1084~0.1170/W, 분산형 210R(66/72셀) 모듈은 €0.1017~0.1117/W, 중앙집중식 210R(66/72셀) 모듈은 €0.0993~0.1092/W, 중앙집중식 210mm(66/72셀) 모듈은 €0.0997~0.1096/W이다. 버전별 평균 가격 기준으로 포르투갈과 그리스 창고 가격은 로테르담보다 약 2.2%~2.4% 높다.
최종 사용자: 이번 주 PV 모듈은 가격 하락과 물량 감소 양상을 보였다. SMM 통계에 따르면 2026년 9월 21일부터 9월 27일까지 국내 기업이 41개 PV 모듈 프로젝트 입찰에서 낙찰되었으며, 단일 주간 가중 평균 가격은 0.71위안/W로 이전 통계 기간 대비 0.02위안/W 하락했다. 총 낙찰 조달 용량은 1,291.42MW로 이전 통계 기간 대비 4,153.02MW 감소했다.
SMM 분석에 따르면, 이번 통계 기간의 주요 낙찰 용량은 200MW~500MW 구간에 집중되었으며, 공개된 전체 낙찰 용량의 87.50%를 차지했다. 각 용량 구간별 구체적인 현황은 다음과 같다.
0MW-1MW 구간은 7개 프로젝트로 용량의 0.17%를 차지했으며, 평균 가격은 0.705위안/W였다.
1MW-6MW 구간은 5개 프로젝트로 용량의 0.83%를 차지했으며, 평균 가격은 공개되지 않았다.
6MW-50MW 구간은 4개 프로젝트로 용량의 3.78%를 차지했으며, 평균 가격은 0.873위안/W였다.
50MW-100MW 구간은 1개 프로젝트로 용량의 7.73%를 차지했으며, 평균 가격은 0.688위안/W였다.
200MW-500MW 구간은 4개 프로젝트로 용량의 87.50%를 차지했으며, 평균 가격은 공개되지 않았다.
SMM 분석에 따르면, 이번 통계 기간의 가중 평균 가격은 0.71위안/W로 전주 대비 0.02위안/W 하락했다.
총 조달 낙찰 용량 기준으로 이번 주는 1,291.42MW를 기록하여 이전 통계 기간 대비 4,153.02MW 감소했다. 주된 이유는 이전 통계 기간에 두 건의 프레임워크 조달 프로젝트가 개찰되었기 때문이다. 즉, '중국철건네트워크정보기술유한공사 2026-2027년 태양광 모듈' 프로젝트의 3,000MW 구간이 트리나솔라에 낙찰되었고, '중국남수북조집단유한공사 2026-2027년 태양광 모듈' 프로젝트의 1,000MW 1구간이 0.710위안/W에 트리나솔라에 낙찰되었으며, 같은 프로젝트의 300MW 2구간은 0.782위안/W에 론지솔라테크놀로지에 낙찰되었다.
지역별 분포를 보면, 이번 주 상하이의 낙찰 용량이 가장 많아 전체의 68.37%를 차지했고, 장쑤성과 안후이성이 각각 19.97%와 7.73%로 뒤를 이었다.
통계 기간(9월 21일~9월 27일)의 주요 낙찰 정보는 다음과 같다.
'말레이시아 EDRA 슬랑오르 300MWac 태양광 EPC 프로젝트 태양광 모듈' 프로젝트에서 통웨이주식유한공사가 총 600MW 규모의 두 구간을 낙찰받았다.
“필리핀 Tuy 283MW PV 프로젝트 PV 모듈” 프로젝트에서 LONGi Solar Technology Co., Ltd.가 283MW의 PV 모듈을 수주했다.
“장쑤 화뎬 이정 천지 100MW 어광보완 프로젝트 및 장쑤 화뎬 이정 류지 100MW 어광보완 프로젝트 모듈 조달” 프로젝트에서 Zhejiang AIKO Solar Energy Technology Co., Ltd.가 246.99MW의 PV 모듈을 수주했다.
PV 유리: 9월 PV 유리 가격은 이전 상승세를 유지하지 못하고 한 달 전체적으로 “3.2mm는 보합, 2.0mm는 소폭 추격 상승”이라는 차별화된 흐름을 보였다. 9월 30일 기준 3.2mm 이중 코팅 평균 가격은 제곱미터당 17.3위안으로 한 달 내내 변동이 없었고, 2.0mm 이중 코팅 평균 가격은 제곱미터당 11.25위안으로 전주 대비 보합세를 보였으며, 상위 업체들의 실제 거래 가격은 물량 및 우대 정책으로 인해 여전히 제곱미터당 11~11.3위안 범위에 머물렀다. PV 유리는 10월에도 상승 여력이 있으나 상승 폭은 8~9월보다 완만할 전망이다. 공급 경직성과 업계 재고 소진 지속이 가격 하단을 지지하고 있어 10월에도 가격 인상이 예상되지만, 전반적인 상승보다는 가격 중심이 높아지고 변동 폭이 좁아지는 형태로 나타날 것이다. 저가 수주를 위해 할인 판매되던 물량은 점차 해소될 것이며, 제곱미터당 10위안 미만의 2.0mm 단일 코팅 제품은 다시 찾아보기 어려울 것이다. 반면 제곱미터당 10.5위안을 돌파하는 것도 쉽지 않을 것인데, 모듈 원가 부담이 유리 가격 상승을 제한하는 핵심 요인으로 작용하고 있기 때문이다.
필름: 이번 주 필름 패키지 가격은 톤당 28,600~28,800위안이었으며, 월간 협상 필름 가격은 상승했다. 대부분의 기업이 월간 가격 책정을 대체로 마무리했다. 최근 월말 필름 주문이 비교적 양호하여 하류 구매 속도가 다소 빨라졌고, EVA 수지 가격 상승과 추가 인상 기대감이 더해지면서 이번 필름 가격 인상은 원가 측면과 수요 측면의 공동 지지 속에 이루어졌다. 향후 상류 EVA 수지 가격과 주문 추이에 주목할 필요가 있다.
EVA: 이번 주 PV급 EVA 수지 현물 가격은 톤당 11,000~11,200위안으로, EVA 수지 가격의 상승세가 이어졌다. 비용 측면에서는 최근 원자재 가격이 점차 안정세를 보이고 있다. 초기 원가 상승의 지지력은 여전히 남아 있지만, 비용 측면의 추가 상승 여지는 이미 비교적 제한적이며, EVA 가격의 상승 모멘텀은 초기에 비해 약화되었다. 수요 측면에서는 필름 제조업체들이 적기 구매를 유지했고, 명절 전 적정 수준의 재고 비축이 시장에 일부 지지를 제공했다. 종합적으로 볼 때, 단기적으로 태양광 등급 EVA 가격은 여전히 양호한 지지력을 유지할 것으로 예상되지만, 상승 속도는 뚜렷하게 둔화될 수 있다. 향후 가격 추세는 EVA 수지의 수급 구조 변화와 하류 구매 속도에 더 크게 좌우될 것이다.
POE: 이번 주 중국 POE 인도 가격은 톤당 13,000~13,100위안을 유지했으며, 시장 가격은 전반적으로 안정세를 보였다. 앞서 원자재 비용 상승과 EVA 수지 가격 강세의 영향을 받아 POE 생산업체들이 오퍼 가격을 인상했지만, 하류의 고가 화물 수용도는 여전히 비교적 제한적이었다. 시장 오퍼 가격과 실제 거래 가격 사이에는 여전히 일정한 가격 차이가 존재하며, 가격 상승 전가는 여전히 일부 저항에 직면해 있다. 단기적으로 POE 시장은 횡보세를 보일 것으로 예상된다.
고순도 석영사: 이번 주 고순도 석영사 시장은 계속 횡보세를 유지했으며, 모든 규격의 오퍼 가격은 지난주와 완전히 동일했다. 내층사는 톤당 40,000~47,000위안, 중층사는 톤당 21,000~24,000위안, 외층사는 톤당 12,500~18,000위안, 수입사 현물 주문은 톤당 51,500~53,000위안이었다. 도가니의 경우 33인치 도가니는 개당 5,400~5,700위안, 36인치 도가니는 개당 6,450~6,600위안이었다. 지난주 도가니 가격 하단이 약세를 보인 이후 이번 주에는 하락세가 이어지지 않았다. 가격 하락이 멈춘 핵심 원인은 여전히 수요 회복이 아닌 비용 지지에 있다. 모래 가격이 원가선 부근에서 지지를 받으면서 하류 구매자에게 추가로 양보할 여지가 크게 축소되었으며, 향후 대폭적인 가격 인하 가능성은 비교적 낮다. 공급 측면의 축소는 이미 생산에 반영되어 있다. 현재 가격 약세의 근본 원인은 여전히 도가니 제조업체들이 공급 과잉 상태에 있다는 점이다. 일부 선도 도가니 기업들은 공급을 수요에 맞추면서 석영사 구매 속도를 늦추고 있다.
모듈 재활용: 지난주 중국 PV 모듈 재활용 시장 가격이 다소 하락했다.
초기 소형 프레임 모듈은 개당 약 1위안 하락했으며, 1차 단일유리 가격은 개당 97~114위안 범위에 머물렀다. 프레임리스 모델은 톤당 16~27위안 하락했으며, 1차 단일유리 가격은 개당 2,100~2,151위안 범위에 머물렀다. 초기 소형 모듈 외에도 대형 모듈 가격도 하락 추세를 보였다. 프레임 모델은 개당 약 0.5위안 하락했고, 프레임리스 모델은 톤당 약 18~23위안 하락했다.
이번 가격 하락은 주요 재활용 금속 현물 가격 하락의 영향을 받았다. 지난주 현물 은 가격은 하락세를 보였고, 알루미늄 가격은 고점에서 횡보를 지속했다. SMM에 따르면, 1호 은 현물 가격은 9월 23일 kg당 16,161위안에서 9월 30일 kg당 14,828위안으로 하락했다. A00 알루미늄 가격은 고점에서 횡보를 지속하며 9월 23일 톤당 24,240위안에서 9월 30일 톤당 24,030위안으로 변동했다.