SMM, 9월 30일:
아연도금 업계는 3분기에도 전반적으로 침체를 이어갔으며, 가동률은 여전히 전년 동기 대비 낮은 수준에 머물렀고, 전통적 성수기의 수요 개선도 기대에 미치지 못했다. 4분기에는 수요가 회복될 수 있을까?
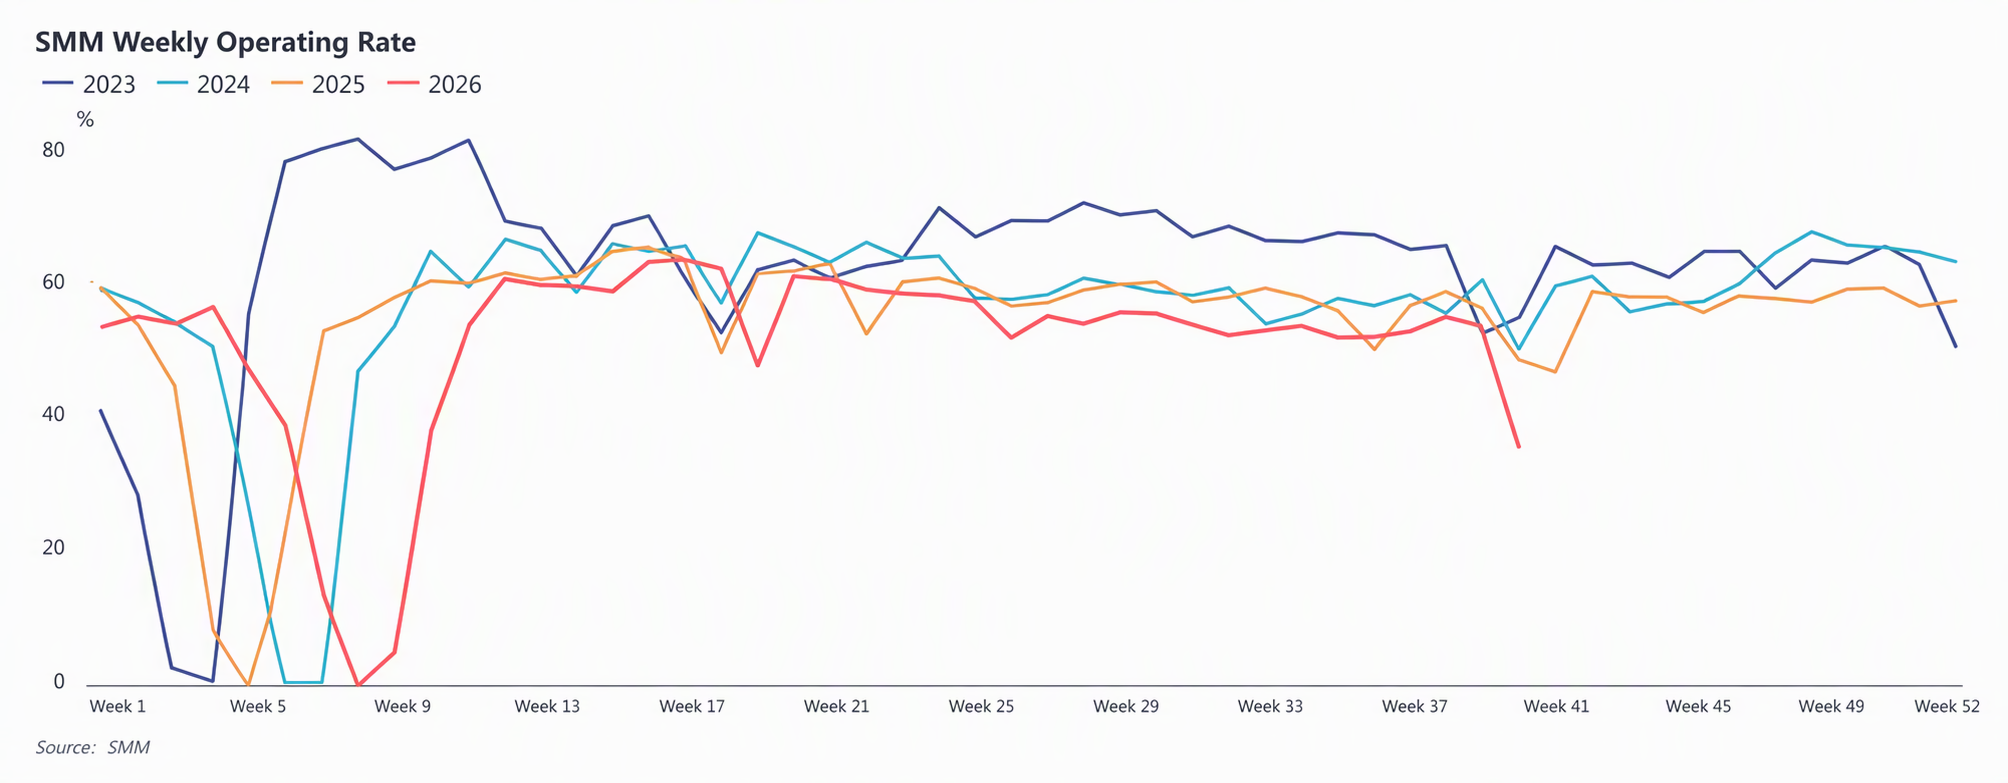
3분기 아연도금 업계의 가동률은 전반적으로 약세를 보였다. 고온, 태풍 등 기상 조건이 일부 기업의 생산과 운송에 차질을 빚었기 때문이다. 동시에 최종 소비가 부진하고 아연도금 파이프 판매가 둔화되면서 기업 수주가 충분한 뒷받침을 제공하지 못했다. 일부 기업은 완제품 재고가 증가하자 생산 계획을 선제적으로 축소했다. 철탑 수주는 9월부터 뚜렷한 증가세를 보이기 시작했지만, 기타 인프라 수주의 후속 발주는 상대적으로 제한적이었다. 수출 수주도 전반적으로 부진했고, 태양광 관련 수요 역시 약세를 보이며 전체 가동률은 전년 동기 대비 낮은 수준을 유지했다.
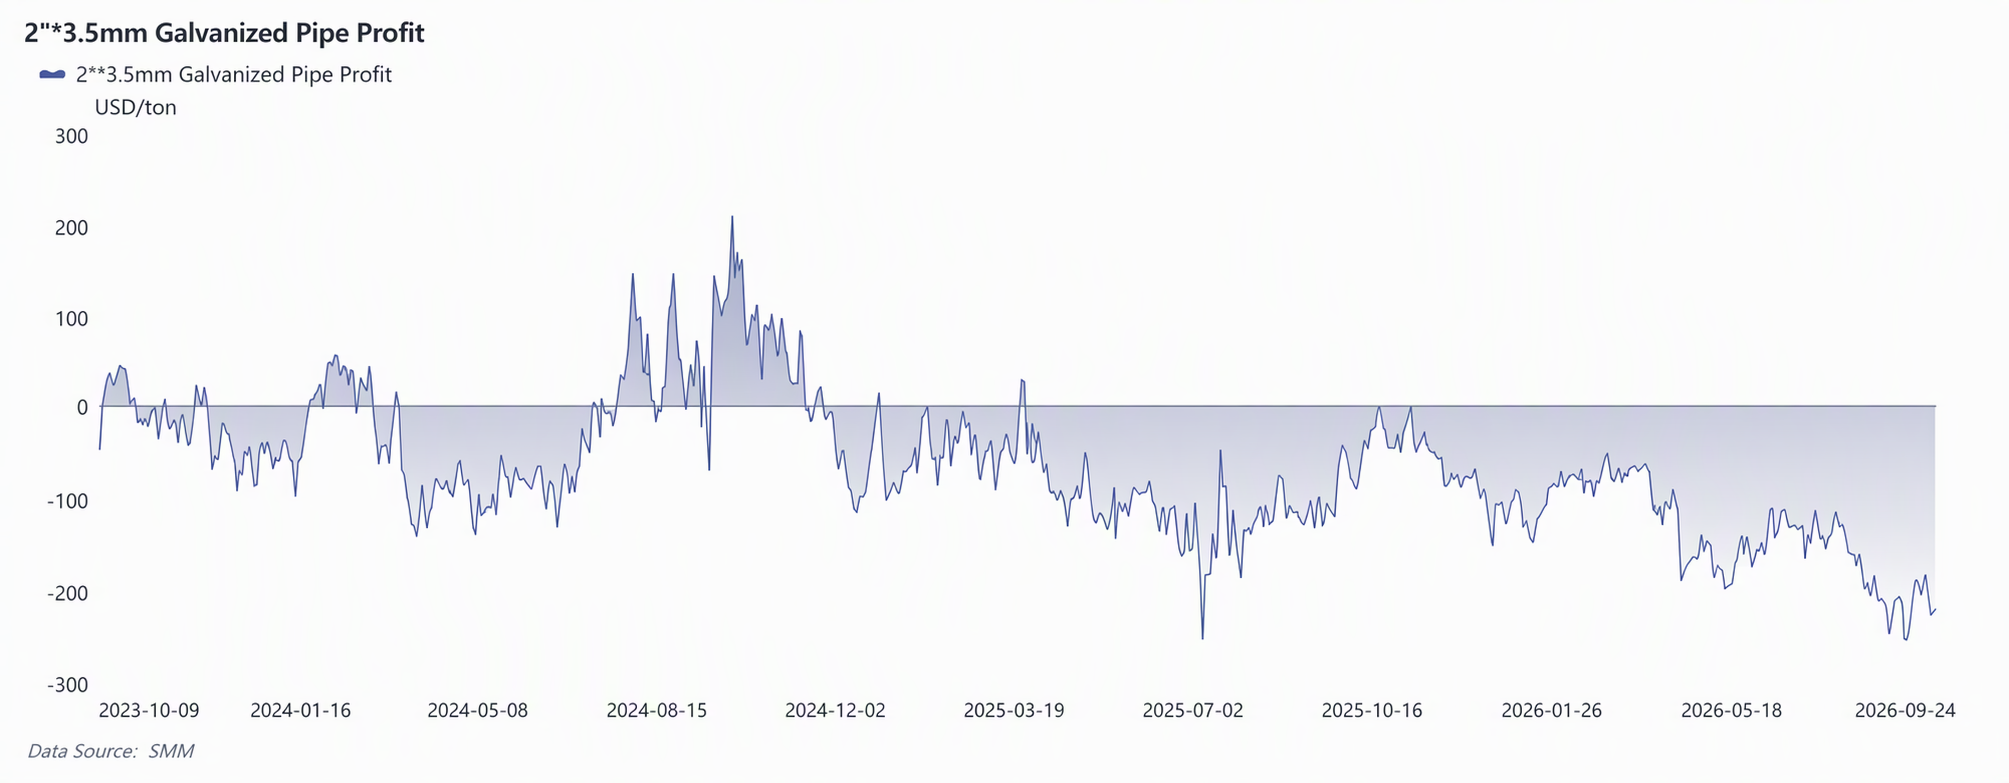
4분기에 접어들면 전력망 관련 수주가 여전히 일부 뒷받침을 제공할 것으로 보이며, 일부 프로젝트가 실제 시공 단계에 진입함에 따라 아연도금 수요를 견인할 것으로 예상된다. 인프라 측면에서는 일부 프로젝트가 4분기에 시공 단계에 들어가겠지만, 부동산 관련 수요 회복은 여전히 더디고 아연도금 파이프 수요 개선도 완만한 수준이다. 태양광 패널 장착 브래킷 수주는 상대적으로 약세이고, 수출 수주도 아직 뚜렷한 성장세를 보이지 않아 전통적 수요 측면의 전반적인 개선은 여전히 부족한 상황이다. 따라서 4분기에 일부 프로젝트 수주가 지속적으로 발주되더라도 업계 전체 수요는 구조적 회복에 그칠 가능성이 높다.
종합하면, 4분기 아연도금 생산업체의 가동률은 3분기 대비 반등할 수 있지만, 회복 폭은 여전히 전력망, 인프라 등 부문의 신규 수주 후속 발주에 달려 있다. 향후 프로젝트 수주가 원활하게 집행될 경우 업계 가동률은 추가 개선될 것으로 예상되지만, 가동률이 전년 동기 대비 낮은 수준을 유지하는 전반적인 양상은 지속될 전망이다.
(상기 정보는 시장 조사와 SMM 리서치팀의 종합 평가를 바탕으로 합니다. 제공된 정보는 참고용일 뿐입니다. 본 문서는 투자 연구 결정에 대한 직접적인 조언을 구성하지 않습니다. 고객은 신중하게 결정을 내려야 하며, 이를 자신의 독립적인 판단을 대체하는 수단으로 사용해서는 안 됩니다. 고객이 내린 모든 결정은 SMM과 무관합니다.)