8월 중순, Fortescue는 서호주 필바라 지역의 크리스마스 크릭 광산에 있는 그린 메탈 프로젝트에서 첫 용선이 생산되었다고 발표했다. 이는 이 프로젝트의 전기 제련 공정이 처음으로 성공적으로 가동되었음을 의미한다. 이를 통해 직접환원철(DRI)에서 전기로 제련까지 이어지는 완전한 폐쇄 루프 기술 경로가 완성되었다.
이 프로젝트는 2023년 11월에 승인되었으며, 투자액은 약 5천만 달러이다. 당초 2025년 생산 시작을 목표로 했으며, 설계 생산 능력은 연간 1,500톤 이상의 그린 철이다. 공정은 Metso가 공급하며, Circored 수소 기반 유동층 직접환원 설비와 DRI 전기 제련로 두 부분으로 구성된다. 전자는 100% 그린 수소를 사용할 수 있고 펠릿화 없이 필바라 분광을 직접 처리할 수 있으며, 후자는 DRI를 원료로 사용하여 고로를 대체해 제련한다. 첫 Metso 설비는 2025년 9월에 설치를 시작했다. 현장의 그린 수소 시설은 2024년에 가동을 시작했으며, 700kW 전해조 2기가 하루 약 530kg의 수소를 생산한다.
Fortescue CEO 디노 오트란토는 아직 어떤 기업도 상업적 규모로 필바라 광석에서 그린 메탈을 생산하는 문제를 해결하지 못했다고 밝혔다. 이번 기간은 이 공정이 용선을 생산할 수 있음을 입증했지만, 목표로 하는 필바라 광석으로 안정적으로 운영될 수 있는지는 추가 검증이 필요하다. 지금까지 공개된 정보에 따르면 전기 제련로는 용선을 생산할 수 있었지만, Circored 환원부터 전기 제련까지의 전체 공정이 필바라 분광으로 연속 가동될 수 있는지에 대한 데이터는 아직 제공되지 않았다. 고불순물 분광의 원료 문제는 여전히 검증 단계에 있다.
필바라 광석이 DRI-EAF에 투입되기 어려운 이유
기존 DRI-EAF 공정은 원료 요건이 까다롭다. DRI-EAF 공정은 철 품위 66% 이상, SiO₂와 Al₂O₃ 합계 3.5% 미만인 DR급 원료만 사용할 수 있지만, 필바라 광석은 주로 적철석과 침철석으로 일반적으로 이 기준을 충족하지 못한다. 2026년 6월 IEEFA 보고서에 따르면, 그 이유는 직접환원 단계에서 불순물을 제거할 수 없고 전기로의 산화 분위기가 환원 및 불순물 제거 능력을 제한하기 때문이다. IEEFA의 3월 보고서에 따르면 DR급 원료는 전 세계 철광석 공급에서 차지하는 비중이 매우 작다. Midrex 전망을 인용하며, DR급 원료 부족분이 2034년까지 연간 1,640만 톤에 달할 수 있다고 지적했다.
전기제련로(ESF)는 바로 이 문제를 해결하기 위해 설계되었다. ESF는 맥석 함량이 높은 원료를 처리할 수 있으며, 제련 과정에서 슬래그-철 분리를 완료하여 선철에 가까운 용선을 생산한 후 전로로 보내 제강한다. 따라서 필바라 광석에 정확히 부합하는 공정 명칭은 DRI-ESF-전로이다. 이 공정은 제철소의 기존 전로 자산을 보존하므로, 주로 일관 공정을 운영하는 제철소에 더 유리하다.
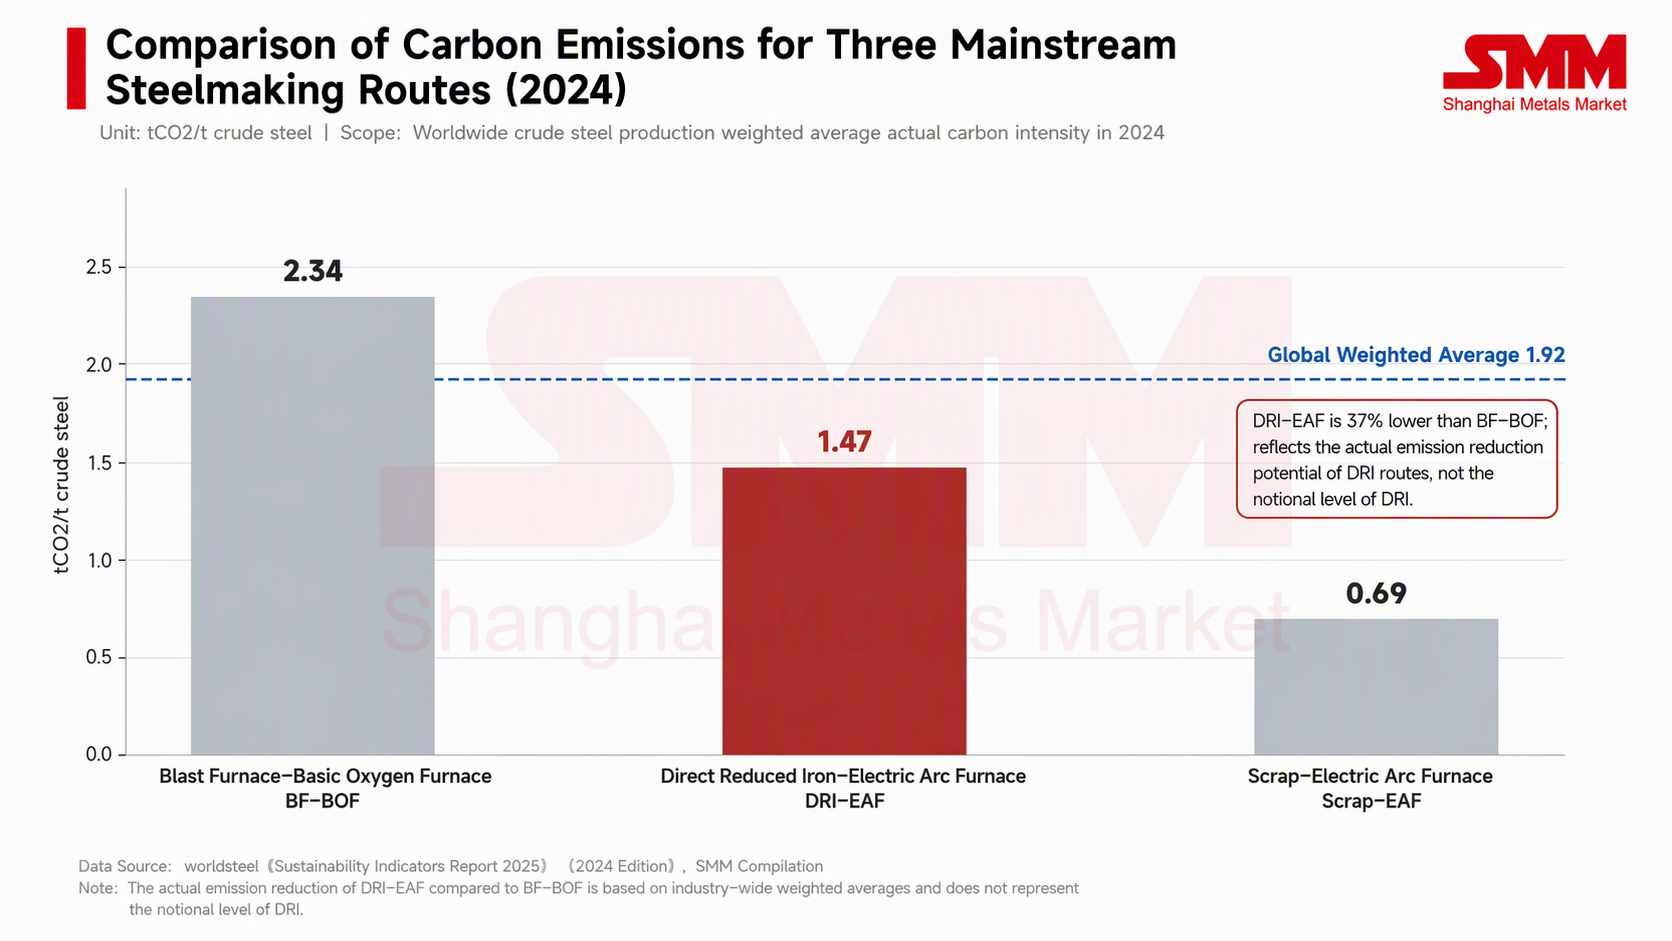
배출 저감 잠재력 측면에서 Worldsteel의 최신 통계에 따르면, 2024년 BF-BOF 공정의 철강 톤당 탄소 배출량은 2.34톤이었고, DRI-EAF는 1.47톤으로 전자보다 약 37% 낮았으며, 스크랩-EAF는 0.69톤, 전 세계 가중 평균은 1.92톤이었다. 1.47톤이라는 수치는 기존 직접환원 설비의 실제 배출량을 반영한 것이며 수소 기반 DRI 수준을 나타내는 것은 아니라는 점에 유의해야 한다. 또한 DRI-ESF-BOF 공정에 대한 업계 전반의 배출 기준도 아직 없다.
전기제련로(ESF)가 저품위 및 중품위 광석을 처리하는 한편, 천연가스에서 수소로의 전환은 전반적으로 둔화되고 있다.
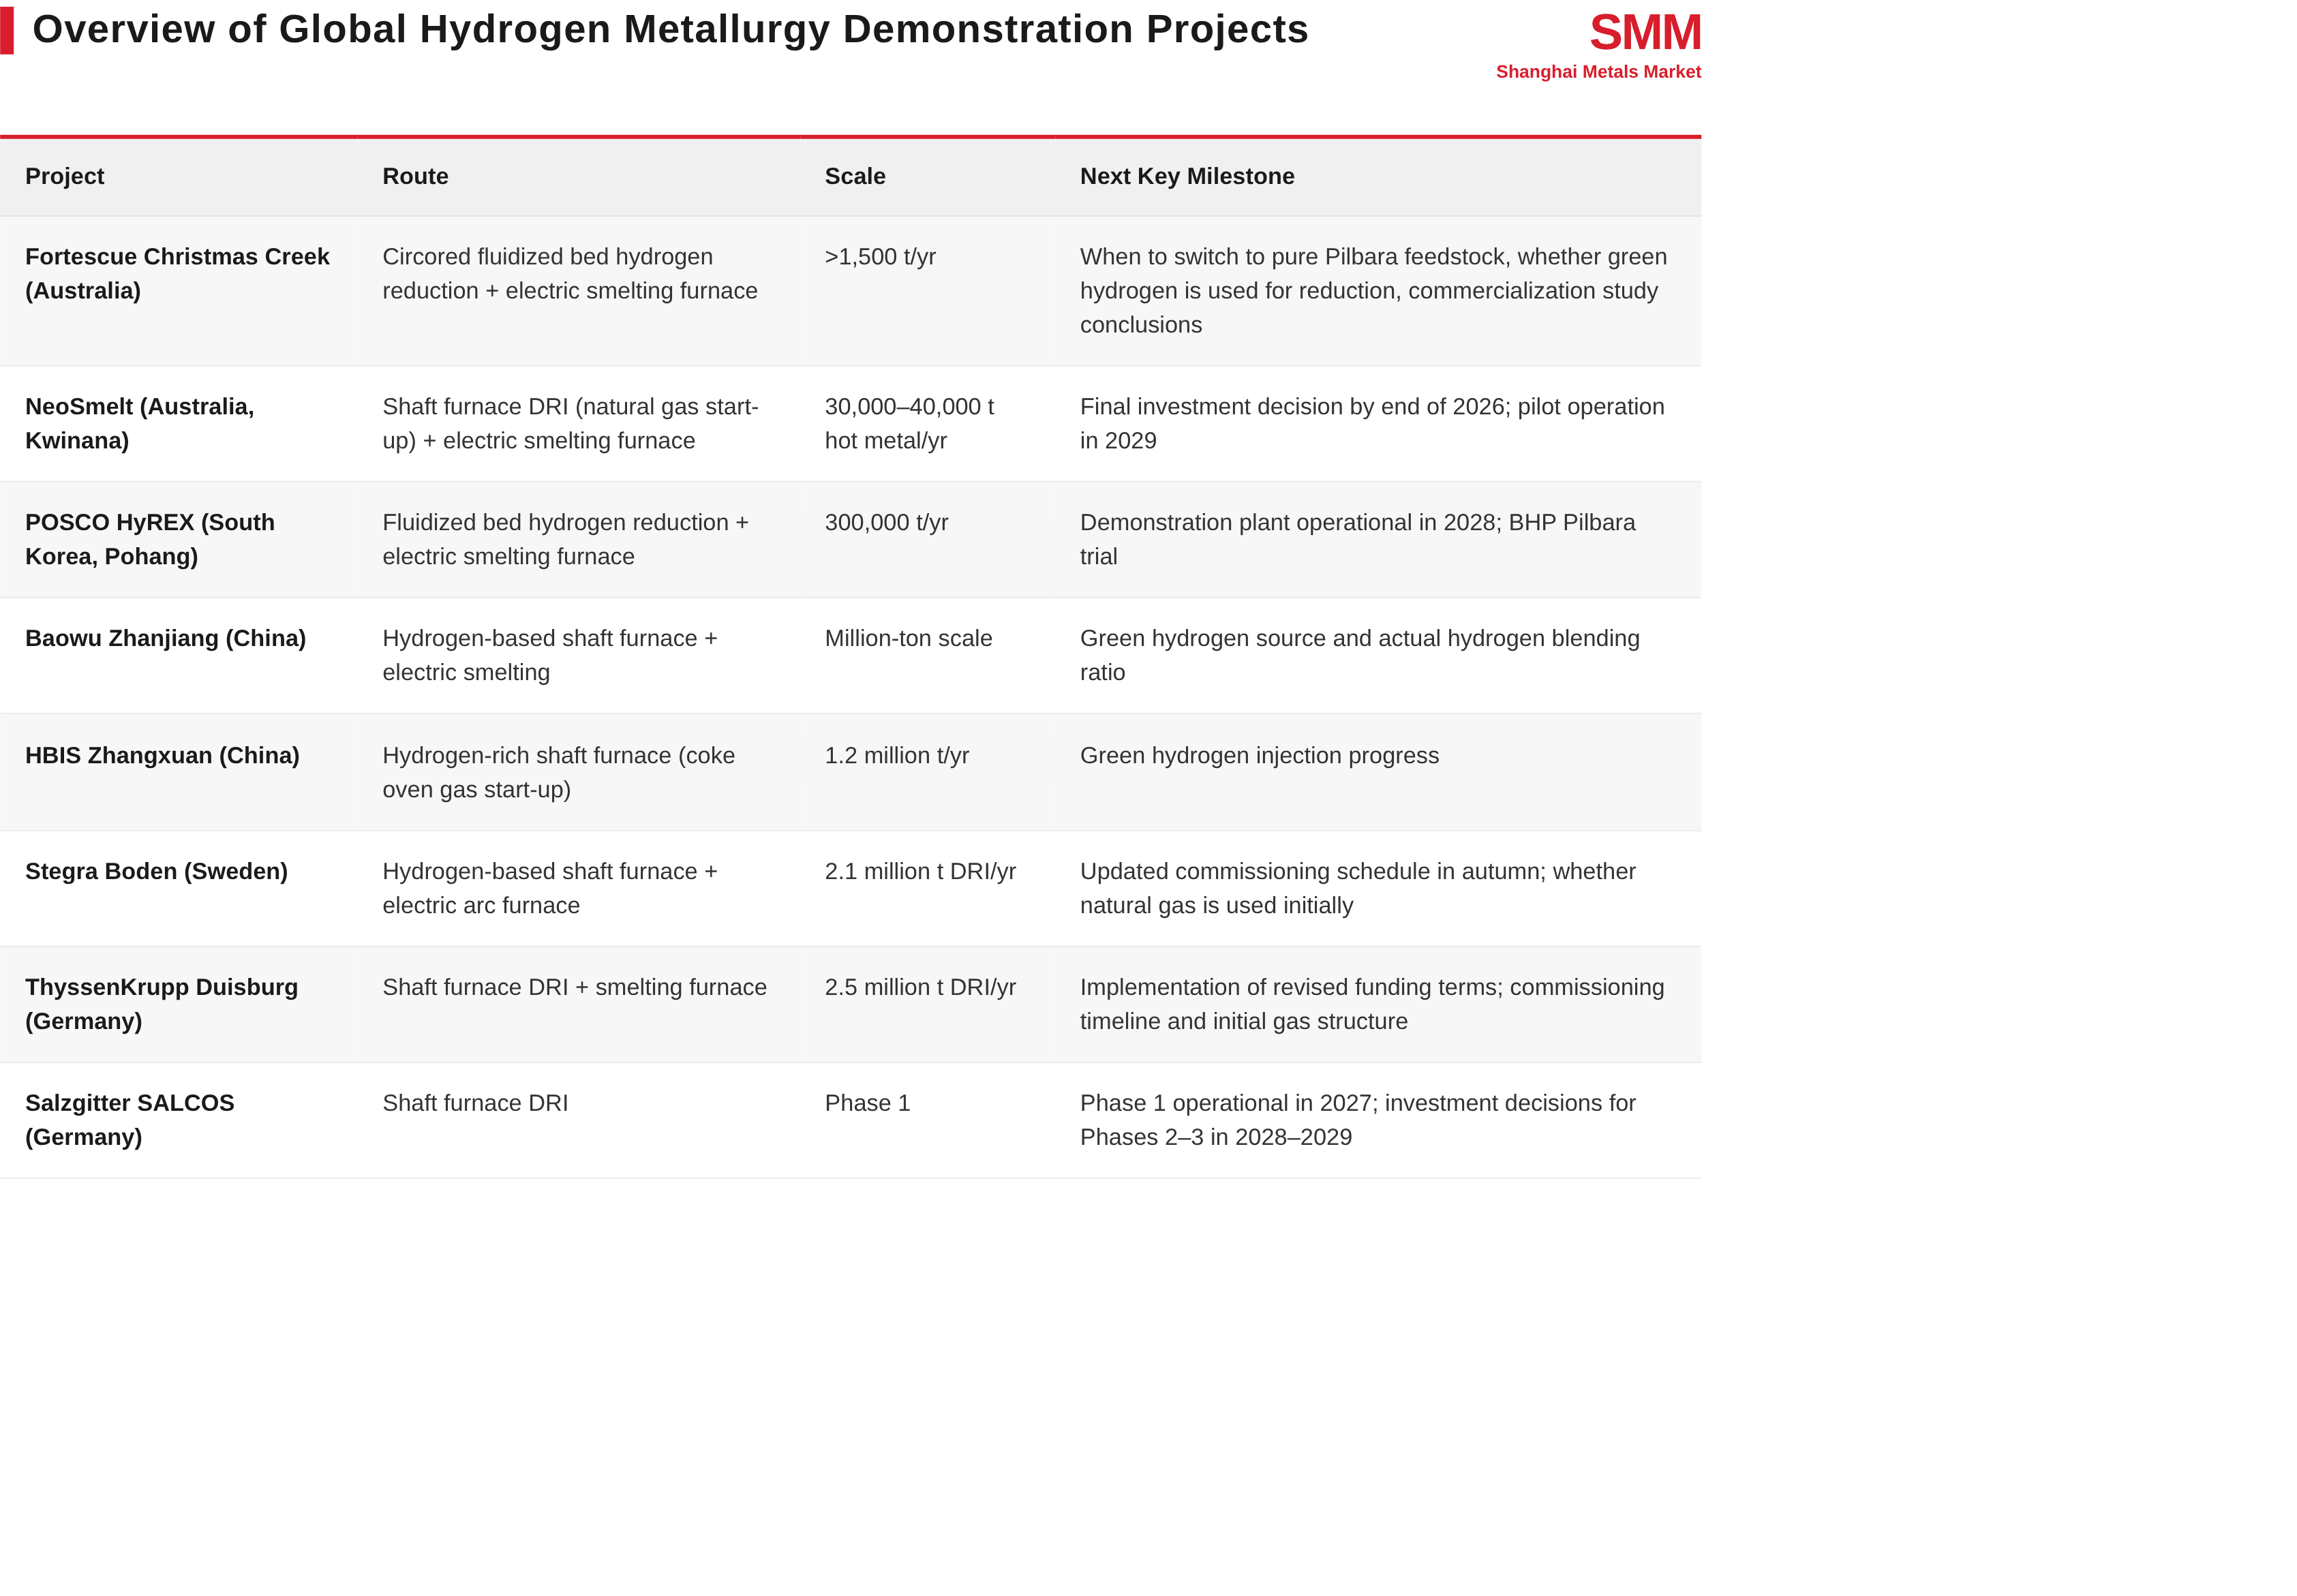
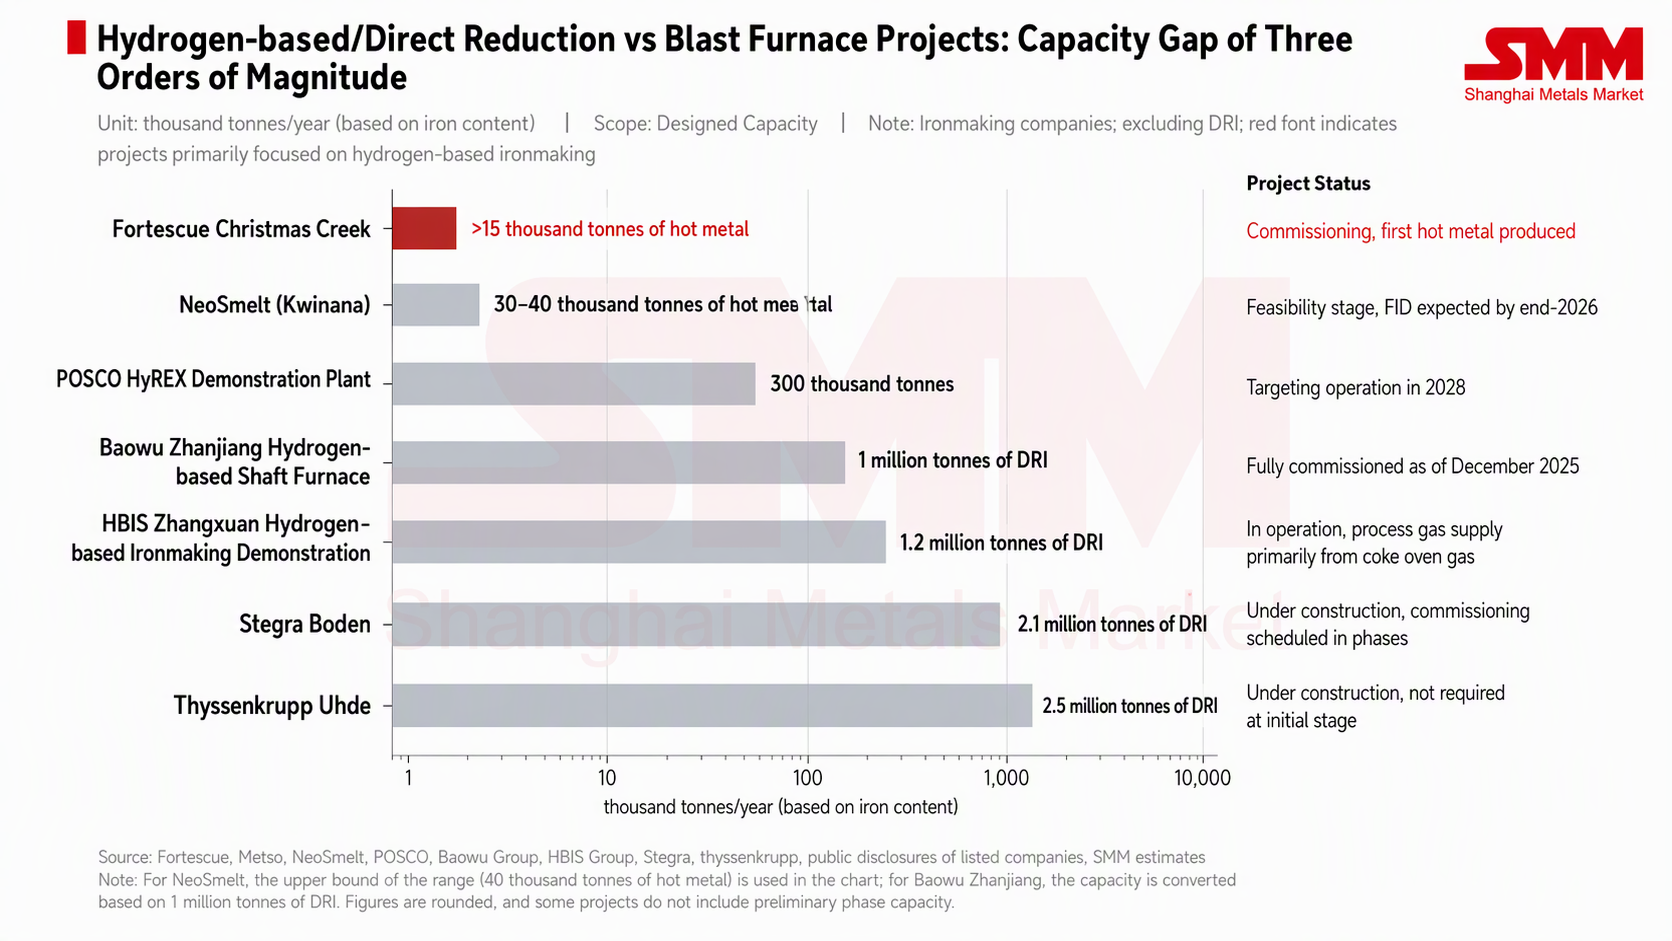
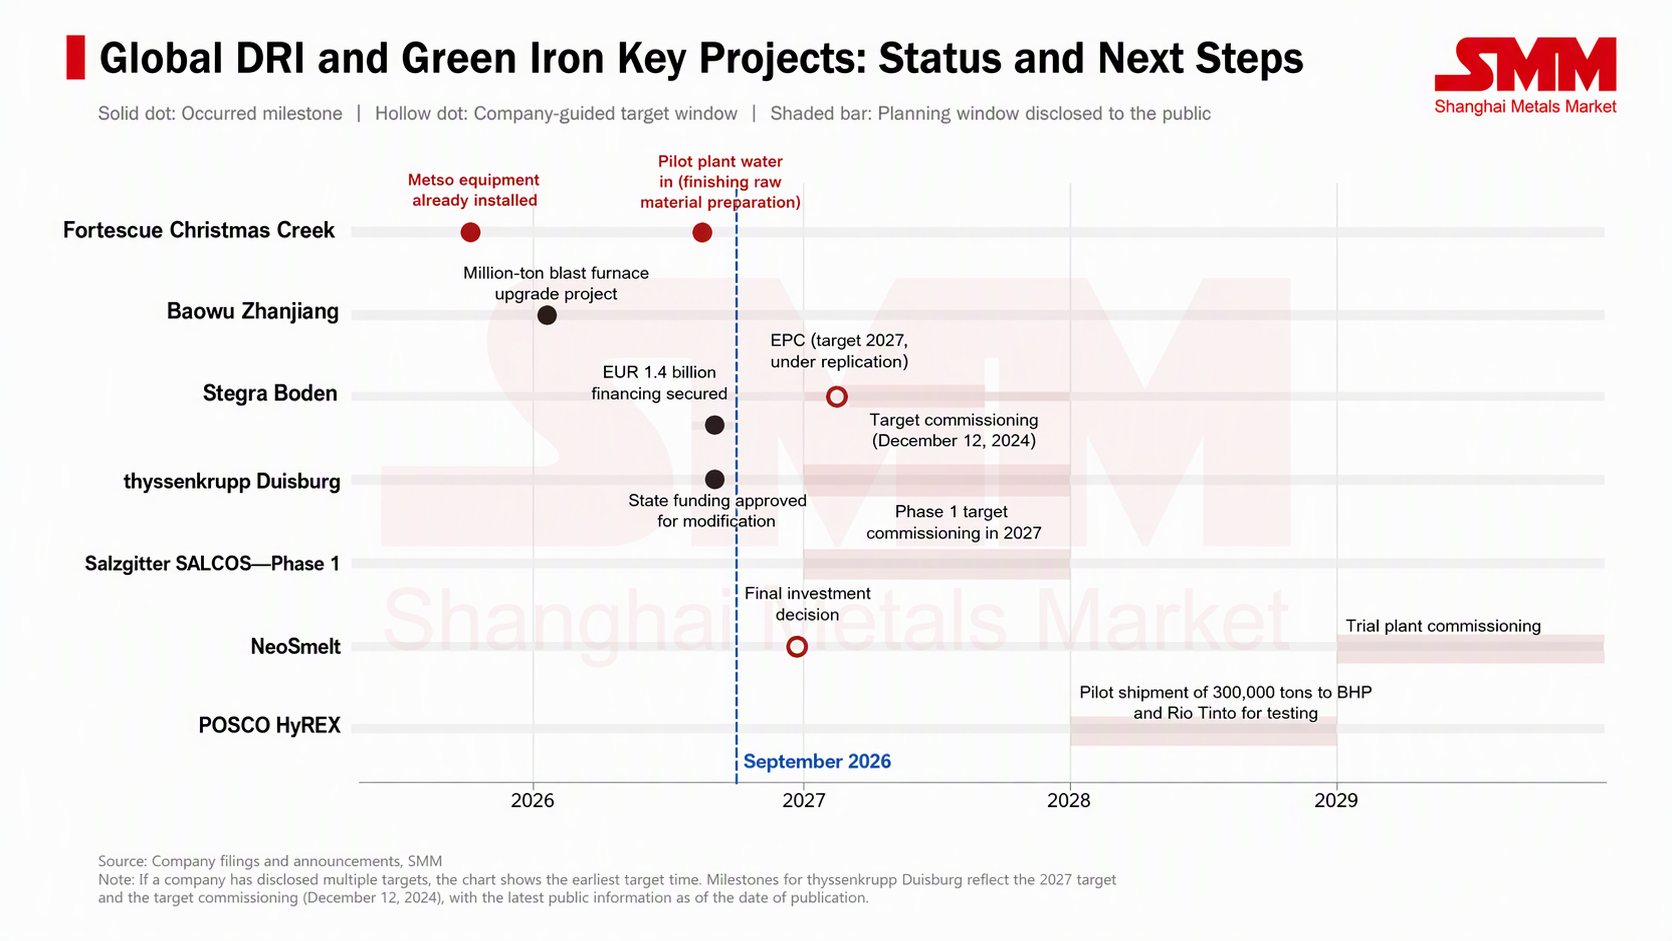
지난 3년간 필바라 광석과 직접 관련된 세 개의 ESF 프로젝트가 착수되거나 계획 단계에 들어갔다. Fortescue의 Christmas Creek 외에 나머지 두 개는 호주의 NeoSmelt와 한국 POSCO의 HyREX이다. BlueScope, BHP, Rio Tinto, Mitsui, Woodside로 구성된 NeoSmelt는 퀴나나에 연간 용선 생산량 3만~4만 톤 규모의 ESF 파일럿 플랜트를 건설할 계획이며, 초기에는 천연가스로 환원하고 시운전 후 수소로 전환할 예정이다. 컨소시엄은 4월에 프로젝트 시운전 시기가 2028년에서 2029년으로 연기되었으며, 최종 투자 결정은 2026년 말에 내려질 예정이라고 밝혔다. POSCO의 HyREX 공정 역시 유동층 수소 환원과 ESF를 사용하며, 분광을 직접 사용할 수 있고, 2028년 30만 톤 규모 실증 플랜트 시운전을 목표로 한다. BHP는 2025년 11월 POSCO와 양해각서를 체결하여 실증 플랜트에서 필바라 광석을 시험 사용하기로 했다.
규모 면에서 중국 바오우와 허베이강철의 두 프로젝트는 모두 100만 톤 수준에 달한다. 중국 바오우에 따르면, 잔장의 근제로 탄소 철강 생산라인은 2025년 12월 전면 가동에 들어갔으며, 수소 환원-전기 제련 공정을 사용해 기존 공정 대비 탄소 배출을 50%~80% 절감한다. 다만 바오우는 이후 그린수소 공급원을 공개적으로 확정하지 않았다. 허베이강철의 장쉬안 수소 야금 시범 프로젝트는 연간 생산능력 120만 톤으로, 수소 부화 코크스오븐 가스를 초기 가스원으로 사용하며, 샤프트 퍼니스 시스템은 그린수소로 전환할 수 있는 기능을 예비해 두었다.
유럽에서는 아르셀로미탈, 티센크루프, 잘츠기터, 스테그라가 수소 확보 가능성 또는 가동 일정 측면에서 수소 기반 프로젝트를 잇달아 조정했다. 아르셀로미탈은 2025년 6월 독일 브레멘과 아이젠휘텐슈타트 사업장의 수소 기반 개조를 포기했으며, 이미 13억 유로의 보조금을 받은 상태였다. 회사 측은 천연가스 기반 DRI를 사용하는 전환 계획조차 경쟁력이 없을 것이라고 밝혔다. 티센크루프의 뒤스부르크 DRI 프로젝트에 대한 약 30억 유로의 자금 중 약 3분의 2는 연방정부와 노르트라인베스트팔렌주에서 나오며, 자금 조건은 원래 수소 사용과 연계되어 있었다. 8월에 EU는 자금 규정 변경을 승인하여 프로젝트가 초기에 수소 없이 운영될 수 있도록 허용했으며, 구체적인 자금 지원 결정은 여전히 독일 정부의 조정을 기다리고 있다. 잘츠기터의 SALCOS 1단계는 2027년 가동을 목표로 계속 추진 중이며, 2단계와 3단계에 대한 투자 결정은 2028~2029년으로 연기되었다. 스테그라는 4월에 14억 유로 규모의 자금 조달에 대한 원칙적 합의에 도달했고 6월에 클로징을 완료했지만, 당초 계획된 2027년 초 가동 시점은 여전히 검토 중이며, 회사는 앞서 가을에 일정을 업데이트하겠다고 밝힌 바 있다.
업계에 미치는 영향과 주목할 주요 프로젝트
철광석 시장 자체로 돌아가면, 크리스마스 크릭의 파일럿 규모 생산능력인 연간 1,500톤은 단기적으로 수급에 영향을 미치지 않을 것이다. 그 가치는 기술 검증에 있다. 장기적인 구조적 관점에서, 전기 제련로 공정이 상업적 규모에서 실행 가능성이 입증된다면, 원래 DR급 원료가 필요했던 저탄소 제철 수요의 일부를 필바라의 중저품위 광석으로 충족할 수 있게 되어 고품위 원료의 희소성 제약이 완화될 수 있다. 만약 순수 필바라 원료를 사용한 운영 지표가 이상적이지 않다면, 저탄소 제련의 DR급 자원 의존도는 지속될 것이며, 이는 고품위 광석의 구조적 프리미엄에 더 큰 지지를 제공할 것이다. 그러나 현재 상황에서 품위 가격 차이는 여전히 중국 제철소의 수익성과 배합 구조에 의해 주도되는 반면, 저탄소 제련 수요는 장기 변수로서 단기 가격 결정에 미치는 영향은 제한적이다.
향후 주목할 만한 시기는 아래 표와 같다.