SMM, 9월 30일:
금속 시장에서:
정오 마감 기준, 국내 시장의 비철금속은 거의 모두 하락했다. 상하이 선물 거래소(SHFE) 구리는 0.21% 상승했고, SHFE 알루미늄은 0.35% 하락했다. SHFE 납은 0.12% 하락했다. SHFE 아연은 0.26% 하락했다. SHFE 주석은 톤당 408,980위안으로 보합세였고, SHFE 니켈은 1% 하락했다.
또한, 가장 활발하게 거래된 주조 알루미늄 선물 계약은 0.11% 하락했고, 가장 활발하게 거래된 알루미나 계약은 2.07% 상승했다. 가장 활발하게 거래된 탄산리튬 계약은 0.3% 하락했다. 가장 활발하게 거래된 금속 실리콘 계약은 0.59% 상승했다. 가장 활발하게 거래된 폴리실리콘 선물 계약은 0.69% 상승했다.
철금속은 대부분 상승했다. 철광석은 0.93% 상승했고, 철근은 0.29% 상승했으며, 열연 코일은 0.12% 소폭 상승했다. 스테인리스강은 0.73% 하락했다. 원료탄과 코크스의 경우, 가장 활발하게 거래된 원료탄 계약은 소폭 하락했고, 가장 활발하게 거래된 코크스 계약은 1.08% 상승했다.
해외 비철금속 시장에서는 11시 41분 기준, 런던 금속 거래소(LME) 금속이 혼조세를 보였다. LME 구리는 0.18% 상승했고, LME 알루미늄은 0.09% 소폭 상승했다. LME 납은 톤당 1,898달러로 보합세였고, LME 아연은 0.26% 하락했다. LME 주석은 0.93% 하락했다. LME 니켈은 0.23% 상승했다.
귀금속 시장에서는 11시 41분 기준, COMEX 금은 0.77% 상승했고, COMEX 은은 0.56% 상승했다. 국내 귀금속 시장에서는 SHFE 금이 1.06% 상승했고, 가장 활발하게 거래된 SHFE 은 계약은 0.12% 상승했다.
또한, 정오 마감 기준, 가장 활발하게 거래된 백금 선물 계약은 0.87% 상승했고, 가장 활발하게 거래된 팔라듐 선물 계약은 1.24% 상승했다.
정오 마감 기준, 가장 활발하게 거래된 유럽 해운 선물 계약은 1.36% 하락하여 2,832.5포인트를 기록했다.
9월 30일 11시 41분 기준, 일부 선물의 정오 시세:
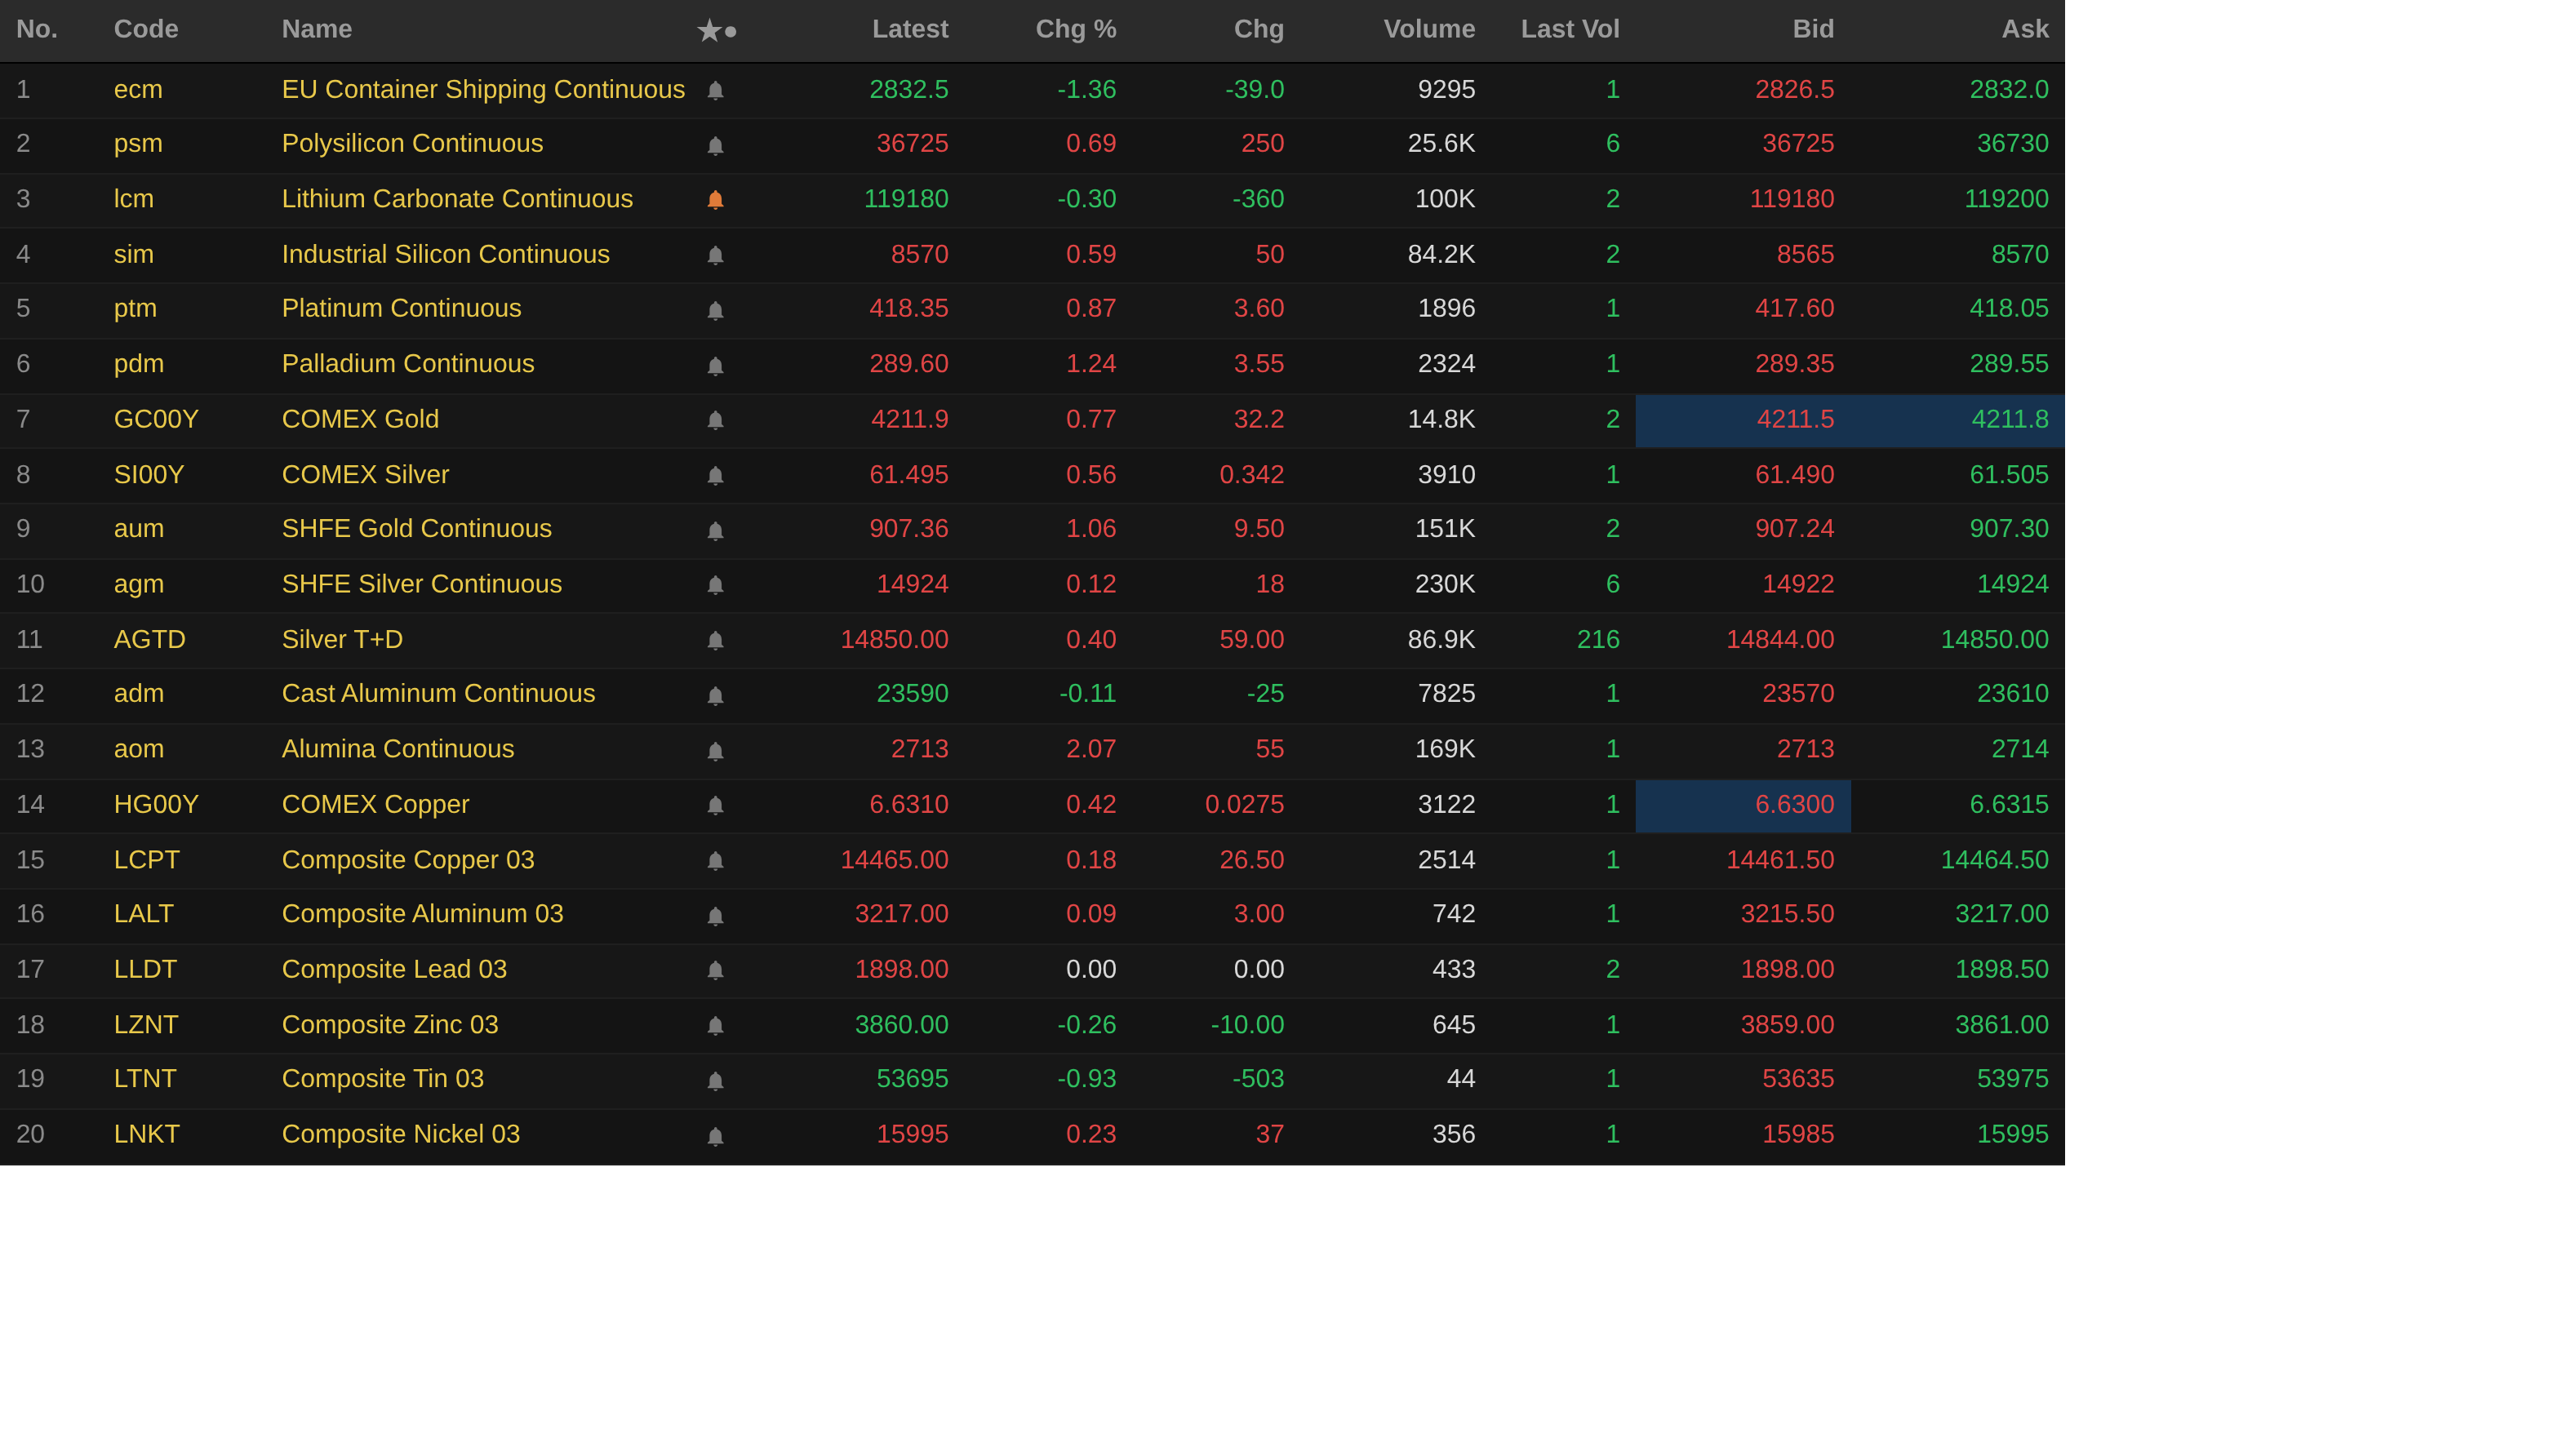
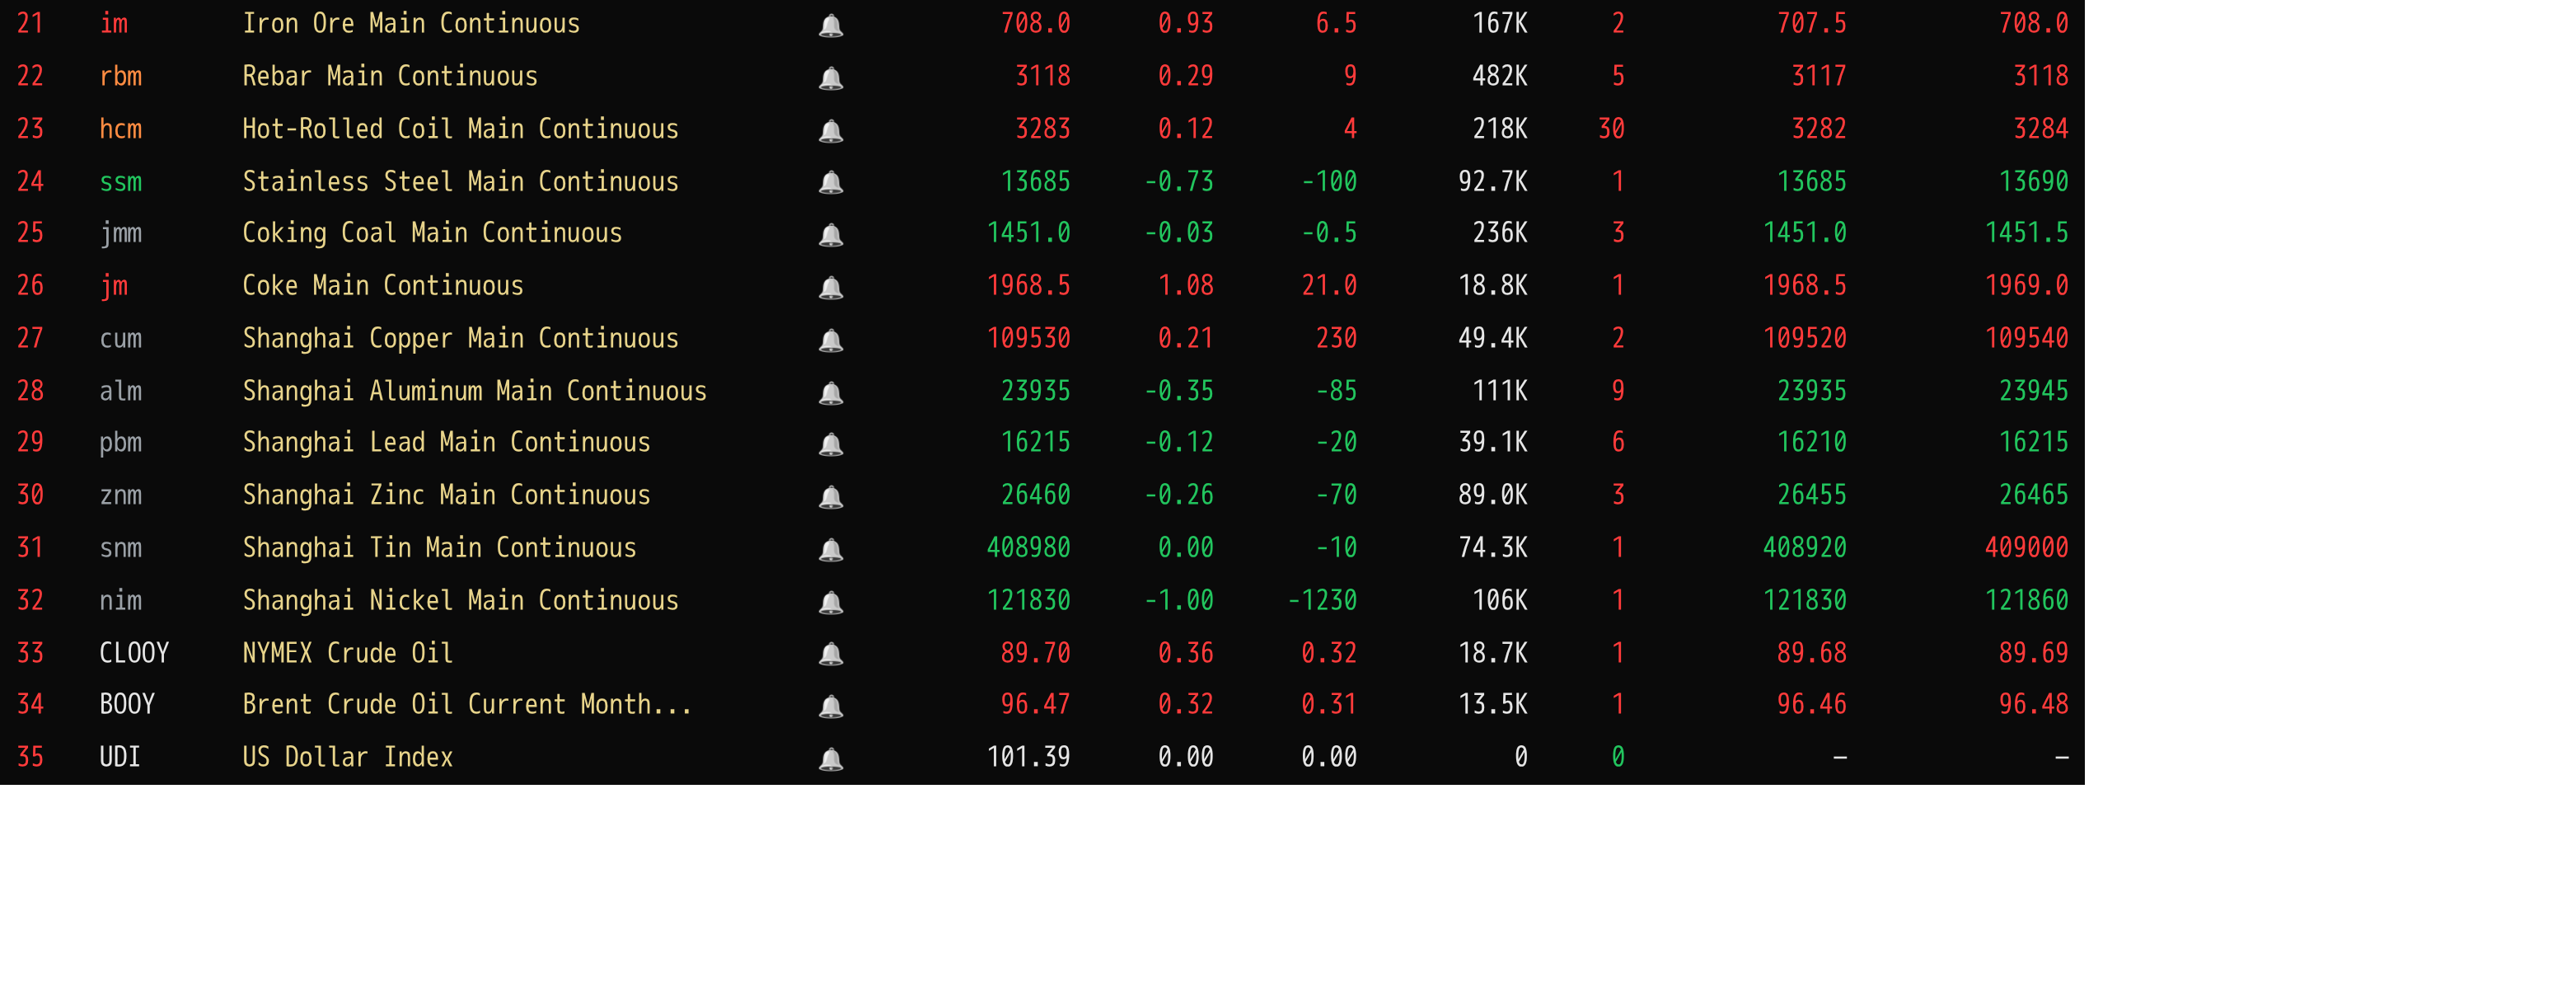
현물 및 펀더멘털
구리:오늘 광둥 지역 1등급 전기동 현물 가격은 최근월물 대비: 고품질 구리는 톤당 900위안 프리미엄으로 전 거래일과 동일했고, 표준품 구리는 톤당 600위안 프리미엄으로 전 거래일과 동일했으며, SX-EW 구리는 톤당 540위안 프리미엄으로 전 거래일과 동일했다. 광동 1호 전해동 평균 가격은 톤당 111,130위안으로 전 거래일 대비 490위안 상승했고, 습식제련동 평균 가격은 톤당 110,920위안으로 전 거래일 대비 490위안 상승했다. 현물 시장에서 광동 재고는 오늘도 소폭 감소했는데, 주로 입고량 감소에 기인한다...
거시 전선
국내:
[국가통계국: 9월 제조업 PMI 50.1%, 제조업 경기 확장 범위 확대]2026년 9월 30일, 국가통계국 서비스업 조사센터와 중국물류구매연합회는 중국 PMI를 발표했다. 국가통계국 서비스업 조사센터 수석 통계사 훠리후이가 해석을 제공했다. 9월 제조업 PMI, 비제조업 비즈니스 활동 지수, 종합 PMI 산출 지수는 각각 50.1%, 50.2%, 50.7%로 전월 대비 0.3, 1.2, 1.2%포인트 상승하여 경제 경기가 반등했음을 나타냈다. 기업 규모별로 보면, 대기업 PMI는 50.6%로 전월과 동일하며 임계점 이상이었고, 중견기업과 소기업 PMI는 각각 49.7%와 48.9%로 전월 대비 0.3, 1.0%포인트 상승했으나 모두 임계점 미만이었다. 제조업 PMI를 구성하는 5개 하위 지수 중 생산 지수, 신규 주문 지수, 공급업체 배송 시간 지수는 모두 임계점 이상이었고, 원자재 재고 지수와 고용 지수는 임계점 미만이었다.
[국가발전개혁위원회: 2026년 소비재 이구환신 초장기 특별국채 2,500억 위안 전액 배정 완료]최근 국가발전개혁위원회는 재정부와 함께 올해 네 번째 소비재 이구환신 지원 초장기 특별국채 625억 위안을 지방정부에 배정했다. 이로써 올해 소비재 이구환신을 위한 연간 2,500억 위안 배정이 완료되었다. 올해 초부터 관련 부서는 당 중앙과 국무원의 결정과 배치를 성실히 이행하고, 소비재 이구환신의 범위, 보조금 기준, 시행 방법을 최적화하며, 지방정부가 정책을 착실히 시행하도록 지도하여 긍정적인 성과를 거두었다. 1~8월 이구환신 관련 상품 매출은 1조 5500억 위안에 달했고, 보조금 혜택을 받은 인원은 2억 800만 명에 이른다. 이 중 자동차 이구환신은 535만 3000대, 6대 주요 가전제품 이구환신은 9145만 8000대, 디지털·스마트 신제품 구매는 1억 800만 대에 달했다. 소비재 이구환신 정책의 견인으로 통신기기, 고효율 가전, 웨어러블 스마트 기기 소매 판매가 빠른 성장세를 유지했고, 신에너지 승용차의 승용차 신차 판매 비중은 5개월 연속 60%를 넘어섰다.
중국인민은행: 공개시장 업무 1급 딜러의 수요에 따라 2026년 9월 30일 7일물 역환매조건부채권 운영 규모는 0이었다. 동시에 8335억 위안 규모의 익일물 역환매조건부채권 운영을 실시했다.
미국 달러:
11시 41분 기준 달러 인덱스는 보합세로 101.39를 기록했다.
뉴욕 연방준비은행 총재 존 윌리엄스는 9월 회의에서 금리를 인상한 후 미국 연준이 서둘러 추가 조치를 취할 필요가 없으며, 더 많은 경제 데이터를 기다린 후 다음 정책 방향을 결정할 수 있다고 밝혔다. 윌리엄스는 경제가 자신의 예상과 대체로 일치하는 방향으로 전개된다면, 인플레이션을 더 신속하게 2% 목표로 되돌리기 위해 연말 전에 연방기금금리 목표 범위를 추가로 인상해야 할 수도 있다고 말했다. 다만 이는 개인적인 전망일 뿐이며 최종 결정은 향후 데이터에 달려 있다고 강조했다. 윌리엄스는 경제 성장이 견조하게 유지되고 노동시장이 양호한 성과를 보이는 가운데 인플레이션 압력이 계속해서 통화정책의 초점이 될 것이라고 말했다. 그는 미국 연준이 충격으로 인해 인플레이션이 지속적으로 높은 수준에 머물지 않도록 하고 2차 인플레이션 효과를 피해야 한다고 밝혔다. 올해 인플레이션 압력은 트럼프의 관세 정책과 중동 분쟁으로 인한 에너지 가격 상승의 영향을 받았으며, AI 투자도 일부 가격 압력을 높였다고 지적했다. 윌리엄스는 미국 인플레이션이 올해 말 약 3.5%에 도달한 후 점진적으로 하락하여 2028년에 목표 수준으로 복귀할 것으로 전망했다. 윌리엄스는 올해 미국 경제 성장률을 약 2.25%, 내년 실업률을 약 4%로 예상했다. 그는 이민 요인, 고령화 인구, 제한된 생산성 성장이 경제의 장기 성장 잠재력을 제약하고 있다고 말했다. (진스 데이터 APP)
CME "페드워치"에 따르면: 미국 연준이 10월 회의에서 금리를 3.75%~4.00%로 동결할 확률은 49.6%이며, 25bp 인상할 확률은 50.4%이다. 미국 연준이 12월까지 금리를 3.75%~4.00%로 동결할 확률은 8.5%, 25bp 누적 인상 확률은 49.8%, 50bp 누적 인상 확률은 41.8%이다.
기타 통화:
수요일, 일본 정부의 거듭된 환율 경고와 분기말 자금 흐름에 힘입어 엔화는 달러 대비 157선을 돌파하며 강세를 보였다. 아시아 장 초반 엔화는 달러 대비 최대 0.6% 상승한 156.38을 기록하며 G10 통화 중 가장 강한 성과를 보였다. 일본 최고 환율 담당관 미무라 아쓰시는 월요일 일본 총리, 재무장관, 미국 관리들이 최근 환율 하락에 대해 “매우 명확한” 신호를 보냈다고 말했다. 일본의 다카이치 사나에 총리는 지난주 트럼프 미국 대통령과 만났을 때 트럼프가 엔저에 대한 우려를 표명했다고 밝힌 바 있다. OCBC의 전략가 모 시옹 심은 “시장은 정책이 엔화 강세를 지지하는 방향으로 전환될 수 있다는 견해를 점차 받아들이는 것으로 보인다”며 “이번 주 초부터 트럼프가 엔저 우려를 표명한 이후 엔화는 견조한 흐름을 유지하고 있다”고 말했다. 스미토모 미쓰이 트러스트 은행의 글로벌 마켓 트레이딩 책임자 고이케 신야는 분기말 자금 흐름도 엔화 상승을 이끈 요인 중 하나일 수 있다고 말했다. 씨티 전략가들은 보고서에서 일본은행의 금리 인상과 일본 금리 상승에 따라 엔화의 장기 추세가 강세 쪽으로 전환됐을 수 있다고 밝혔다. 전략가들은 다카이치 정부의 정책 기조에 뚜렷한 변화가 나타났으며, 이전의 인플레이션 친화적 정책 성향이 약화되고 있을 수 있다고 적었다. 씨티는 일본이 아베 신조 전 총리의 ‘아베노믹스’ 정책 아래 디플레이션에서 벗어난 후 엔저 지지에서 엔고 지지로의 전환은 필요한 이행이라고 말했다. 씨티는 미국의 정책 기조도 과도한 엔저 제한에서 엔고 유도로 바뀌었다고 밝혔다.
데이터:
오늘 영국 2분기 최종 GDP 연간 성장률, 영국 2분기 경상수지, 프랑스 9월 예비 CPI 월간 성장률, 독일 9월 계절조정 실업 변동, 독일 9월 계절조정 실업률, 스위스 9월 ZEW 투자자 신뢰지수, 독일 9월 예비 CPI 월간 성장률, 미국 9월 ADP 고용 변동, 미국 8월 근원 PCE 물가지수 연간 성장률, 미국 8월 개인소비 월간 성장률, 미국 2분기 최종 실질 GDP 연율 분기 성장률, 미국 2분기 최종 실질 개인소비지출 분기 성장률, 미국 2분기 최종 근원 PCE 물가지수 연율 분기 성장률, 미국 8월 근원 PCE 물가지수 월간 성장률, 미국 9월 시카고 PMI가 발표될 예정이다.
또한 주목할 사항: OpenAI CEO 올트먼의 CNBC 인터뷰, 미국 연준 바 이사의 연설, 2027년 FOMC 투표권자이자 시카고 연은 총재 굴스비의 연설, OpenAI CEO 올트먼의 OpenAI 개발자 컨퍼런스 기조연설, 2028년 FOMC 투표권자이자 세인트루이스 연은 총재 무살렘의 런던정경대학 연설, FOMC 상임 투표권자이자 뉴욕 연은 총재 윌리엄스의 버팔로대학교 기조연설, 그리고 미국 연준 월러 이사의 연설이 있습니다.
특히: 9월 30일 중국 상하이금거래소, 상하이선물거래소, 정저우상품거래소, 다롄상품거래소는 국경절 연휴 전날로 인해 야간장이 없습니다. 10월 1일에는홍콩증권거래소가 국경절로 하루 휴장하며, 후구퉁과 선구퉁 거래가 중단됩니다.중국 상하이·선전 증권거래소, 베이징증권거래소 및 국내 선물거래소는 10월 1일 목요일부터 10월 7일 수요일까지 국경절로 휴장합니다. 10월 2일, 10월 5일, 10월 6일, 10월 7일에는홍콩증권거래소가 정상 운영되지만 후구퉁과 선구퉁 거래는 중단됩니다.
원유:
11시 41분 기준 양대 시장 유가가 소폭 상승했습니다. WTI 원유는 0.36%, 브렌트유는 0.32% 올랐습니다.
파이낸셜타임스에 따르면 중재자들이 미국과 이란 간 합의를 위해 다시 노력하고 있습니다. 협상 내용을 브리핑받은 두 관리는 중재자들이 월요일 미국과 이란 관리를 오가며 중재한 후, 화요일에 이란에 최신 수정된 잠정 합의 초안을 제출할 것으로 예상된다고 밝혔습니다. 합의 조건에 따르면 이란은 선박이 호르무즈 해협을 자유롭게 통과하도록 허용하고, 미국은 이에 상응하여 이란 항구에 대한 봉쇄를 해제하게 됩니다. 중재자들은 이 잠정 합의가 양측이 전쟁 종식을 위한 최종 계획에 대한 협상을 재개하도록 밀어붙일 수 있기를 희망합니다. 한 관리는 협상이 진전을 보였지만, 당사자들은 여전히 합의 후속 단계의 이행 순서를 두고 협상 중이라고 말했습니다. 관리들은 후속 조치로 미국이 석유 제재 면제를 복원하고 이란이 석유를 판매하도록 허용하여 테헤란이 동결된 해외 자산 일부에 접근할 수 있게 하는 것과, IAEA 사찰단의 이란 복귀 허용을 포함한 이란 핵 프로그램 관련 조치가 포함된다고 밝혔습니다. (진10 데이터 APP)
CCTV뉴스에 따르면 미국 에너지부 전략비축유 프로젝트 관리국은 29일 공고를 내고 '교환' 방식을 통해 시장에 4천만 배럴의 원유를 방출할 계획이라고 밝혔습니다. 공고에 따르면, 이번 '교환'에 참여할 계획인 기업들은 향후 며칠 내에 제안서를 제출해야 한다. '교환' 계약이 발표된 후, 연방 정부는 11월과 12월에 비축 원유를 분할 인도할 예정이다. 기업들은 빠르면 2027년 4월부터 원유를 반환할 수 있으며, 최종 반환 기한은 2029년 말까지이다.
현물 시장 개요:
►
►
►
►
기타 금속 현물에 대한 정오 논평은 추후 업데이트될 예정이니, 새로고침하여 확인해 주세요~