[SMM 분석] 9월 비용이 하단을 지지했으나 성수기 기대에 못 미쳐, 10월은 성수기 마무리와 함께 횡보할 전망

게시됨: Sep 28, 2026 14:23 (GMT+8)

I. 9월 냉연 및 아연도금 시장 리뷰
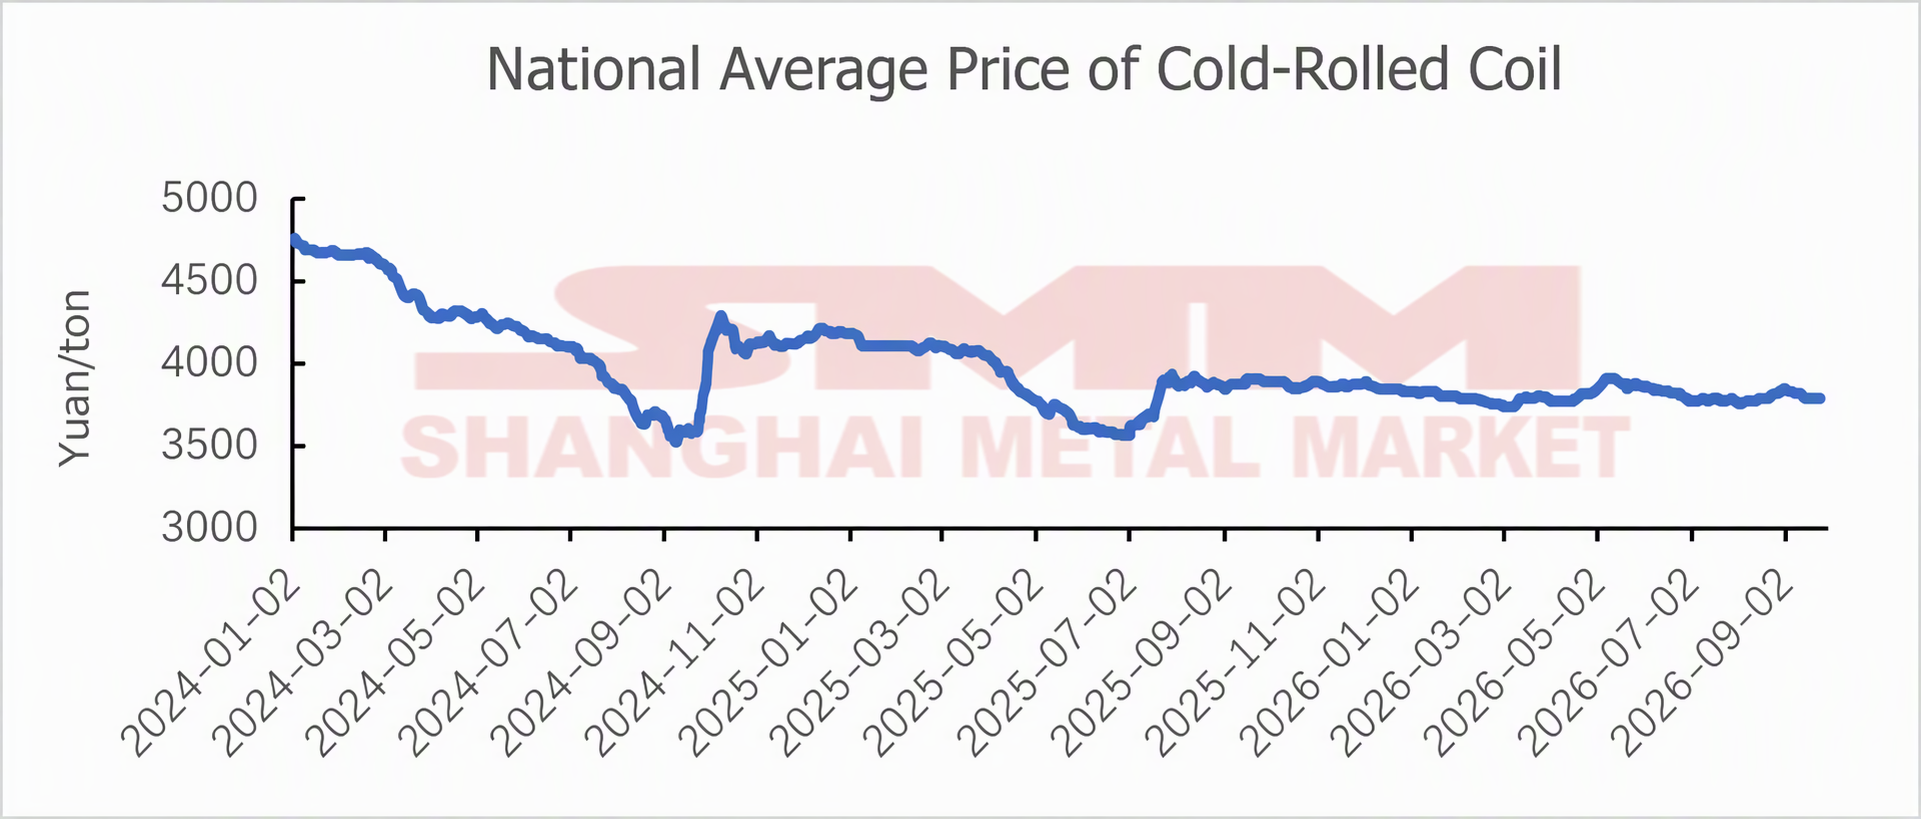
9월 시장 내 냉연 제품 평균가격은 3,798.15위안/톤으로, 8월 3,783.19위안/톤 대비 14.96위안/톤 상승했다.
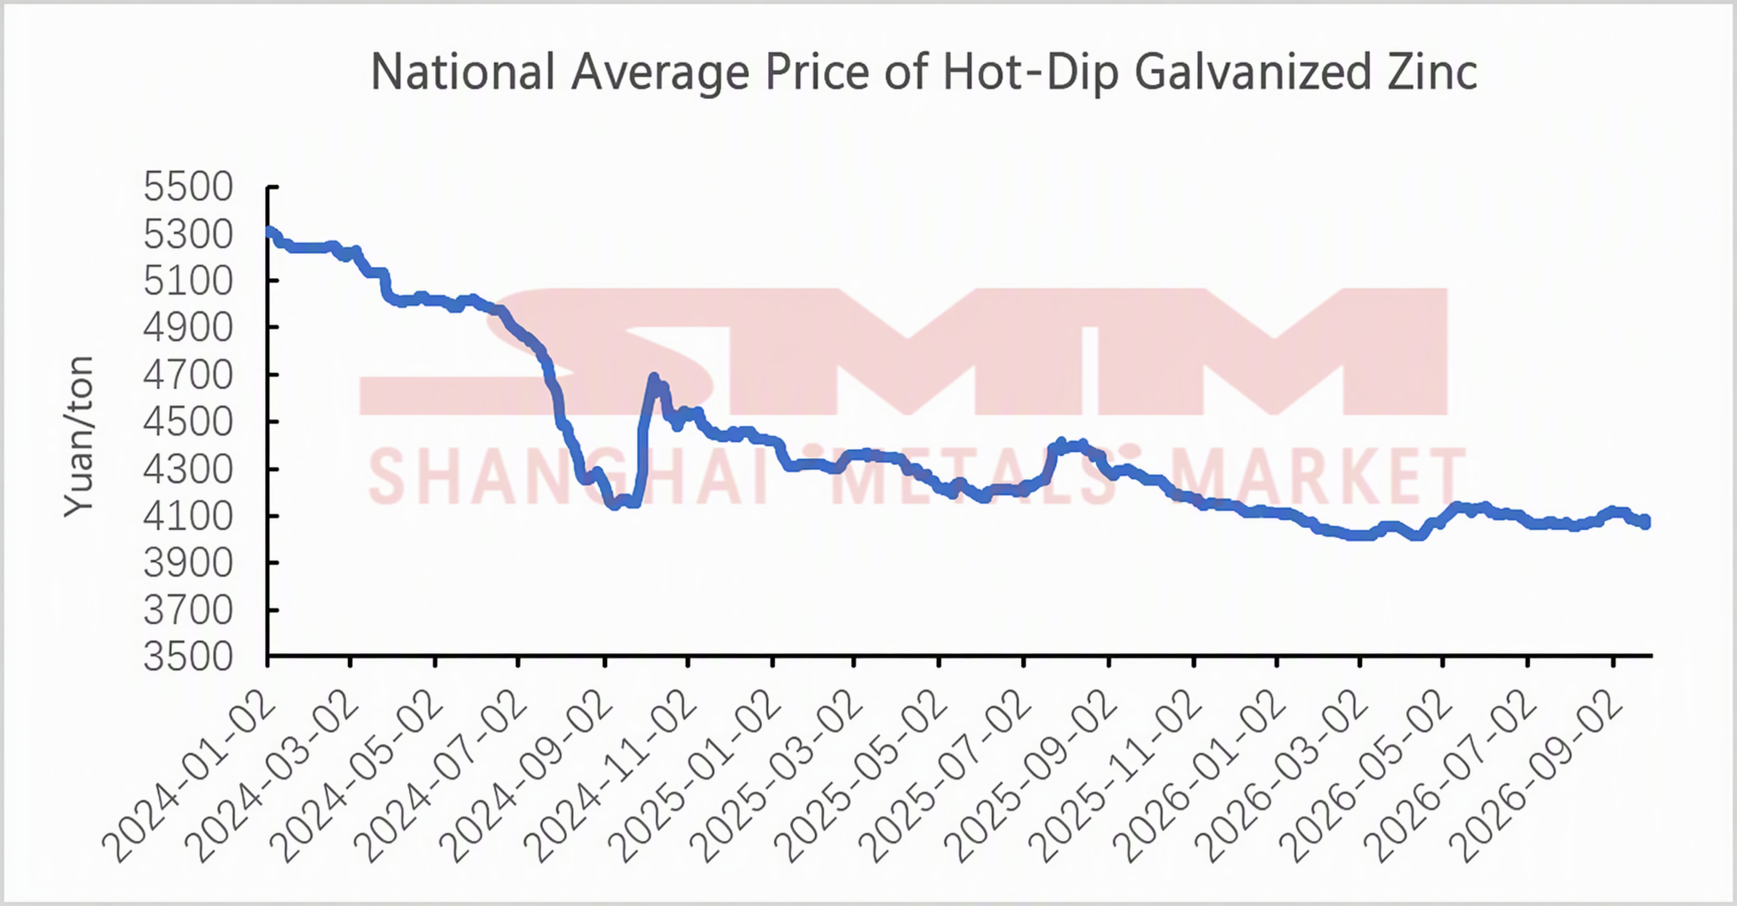
9월 시장 내 아연도금 제품 평균가격은 4,093.99위안/톤으로, 8월 4,080.5위안/톤 대비 13.49위안/톤 상승했다.

9월 냉연 및 아연도금 시장은 전반적으로 ‘상승 후 하락’의 박스권 조정 흐름을 보였으며, 비용이 하방을 지지하고 수요가 상방을 제한하는 구도였다. 시장의 핵심 동인은 원자재와 최종수요 간 힘겨루기였다. 9월 초 산시 지역 코크스용 석탄 광산의 생산 재개 속도가 기대에 못 미쳤고, 광산은 출하를 자제했으며 경매는 높은 프리미엄으로 마감됐다. 코크스 가격 4차 인상이 시행됐고, 철광석은 광산 가동 중단 소식에 상승했다. 비용 측 강세 요인이 동시다발적으로 작용하며 철강계 전반이 강세를 보였고, 냉연 및 아연도금 가격도 원자재를 따라 상승했다. 코크스 5차 인상까지 시행되며 비용 지지가 추가로 강화돼 비용 중심이 단계적으로 상향됐다. ‘9월 성수기’에 대한 기대도 유지되면서 냉연 및 아연도금 가격은 강세 속에서 횡보했다. 다만 판재 재고가 계속 누적됐고 성수기 최종수요가 아직 효과적으로 나타나지 않았으며, 고가 물량에 대한 하류 수용성이 약해 가격 상방이 제한됐다. 9월 중순에는 중·몽 국경 통상구 철도 건설 관련 소식이 전해지며 몽골산 석탄 공급 회복에 대한 우려가 부각됐다. 코크스용 석탄과 코크스는 상방 저항에 직면했고, 철강 선물은 되돌림을 보였다. 철광석은 장기계약 가격 협상 소문과 항만 재고 반등 압력으로 약세를 나타냈다. 비용 지지가 한계적으로 약화되면서 냉연 및 아연도금 가격은 급등 이후 되밀렸다. 9월 하순에는 코크스 가격 인상이 여러 차례 이어지며 제강사 수익성이 추가로 압박받아 업계 전반의 적자 폭이 확대됐다. 용선 생산은 점진적으로 감소했고, 정비 및 감산·가동중단 범위가 확대되며 원자재 수요 기대가 하락했다. 또한 3개 부처의 석탄 공급 안정 및 생산 보장 조치에 대한 정책 기대가 코크스용 석탄과 코크스에 부담으로 작용해 비용 지지를 더 약화시켰다. 연휴 전 하류의 재고 보충으로 일부 투기성 수요가 있었으나, 판재 최종수요의 방출은 제한적이었고 성수기는 기대에 못 미쳤으며 수급 불균형이 지속됐다. 냉연 및 아연도금 가격은 변동폭이 축소된 범위에서 조정을 이어갔고, 월말에는 비용 완화와 약한 수요의 힘겨루기 속에 횡보했다.

SMM 전국 냉연 제품 평균가격
출처: SMM

SMM 전국 아연도금 제품 평균가격
출처: SMM

II. 9월 냉연 및 아연도금 시장 펀더멘털 리뷰

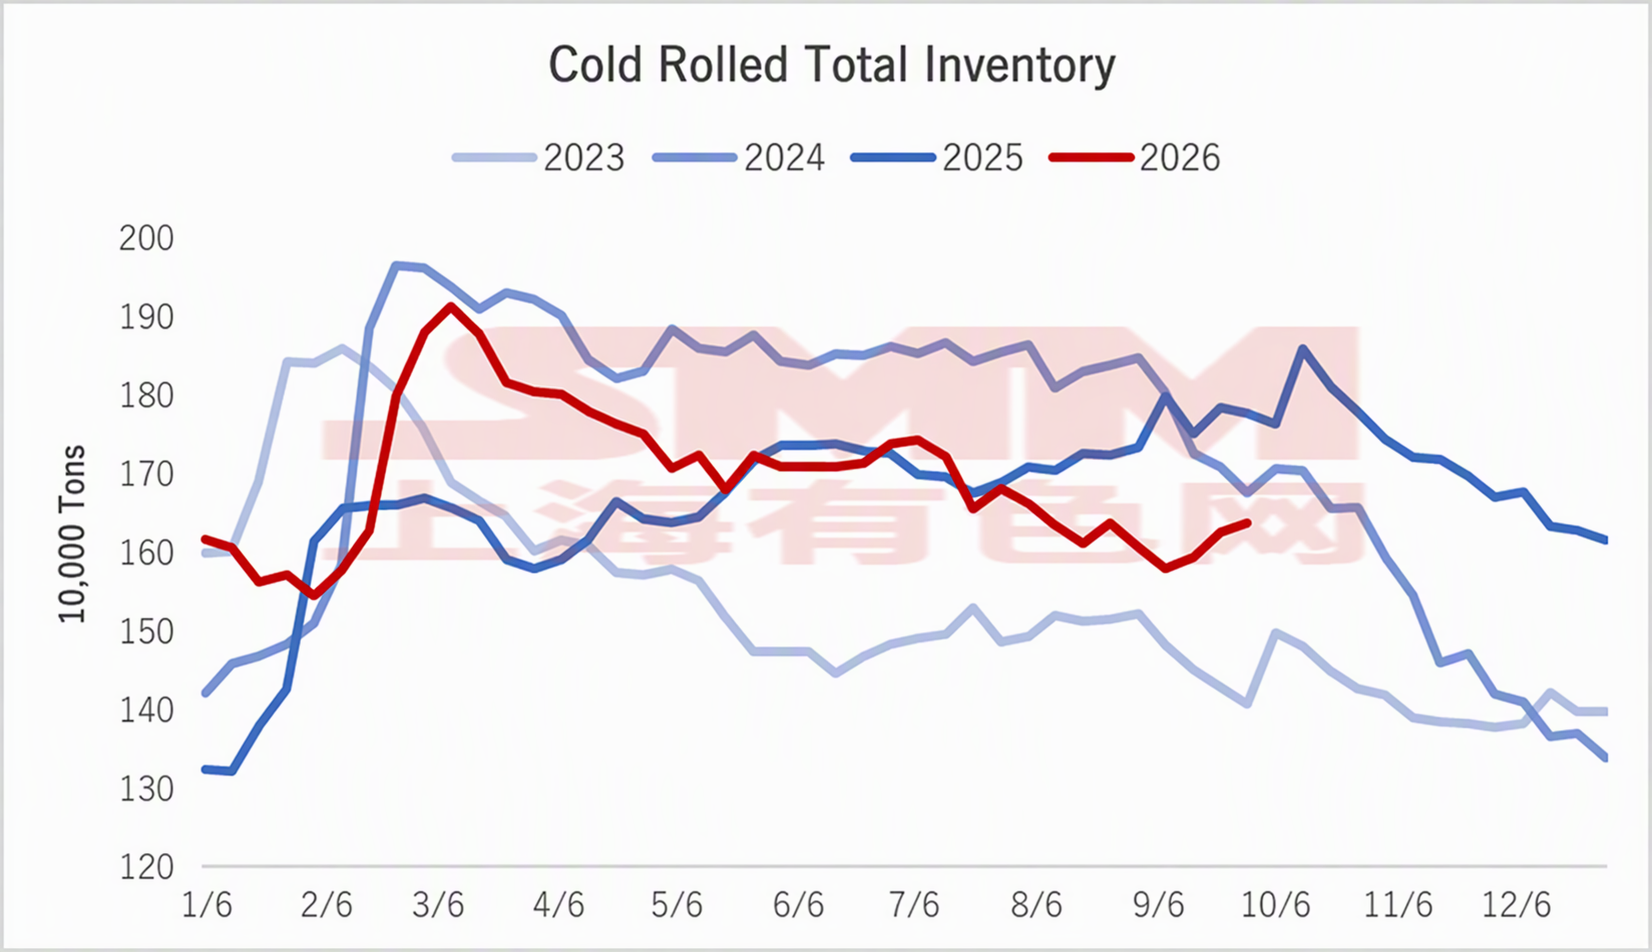
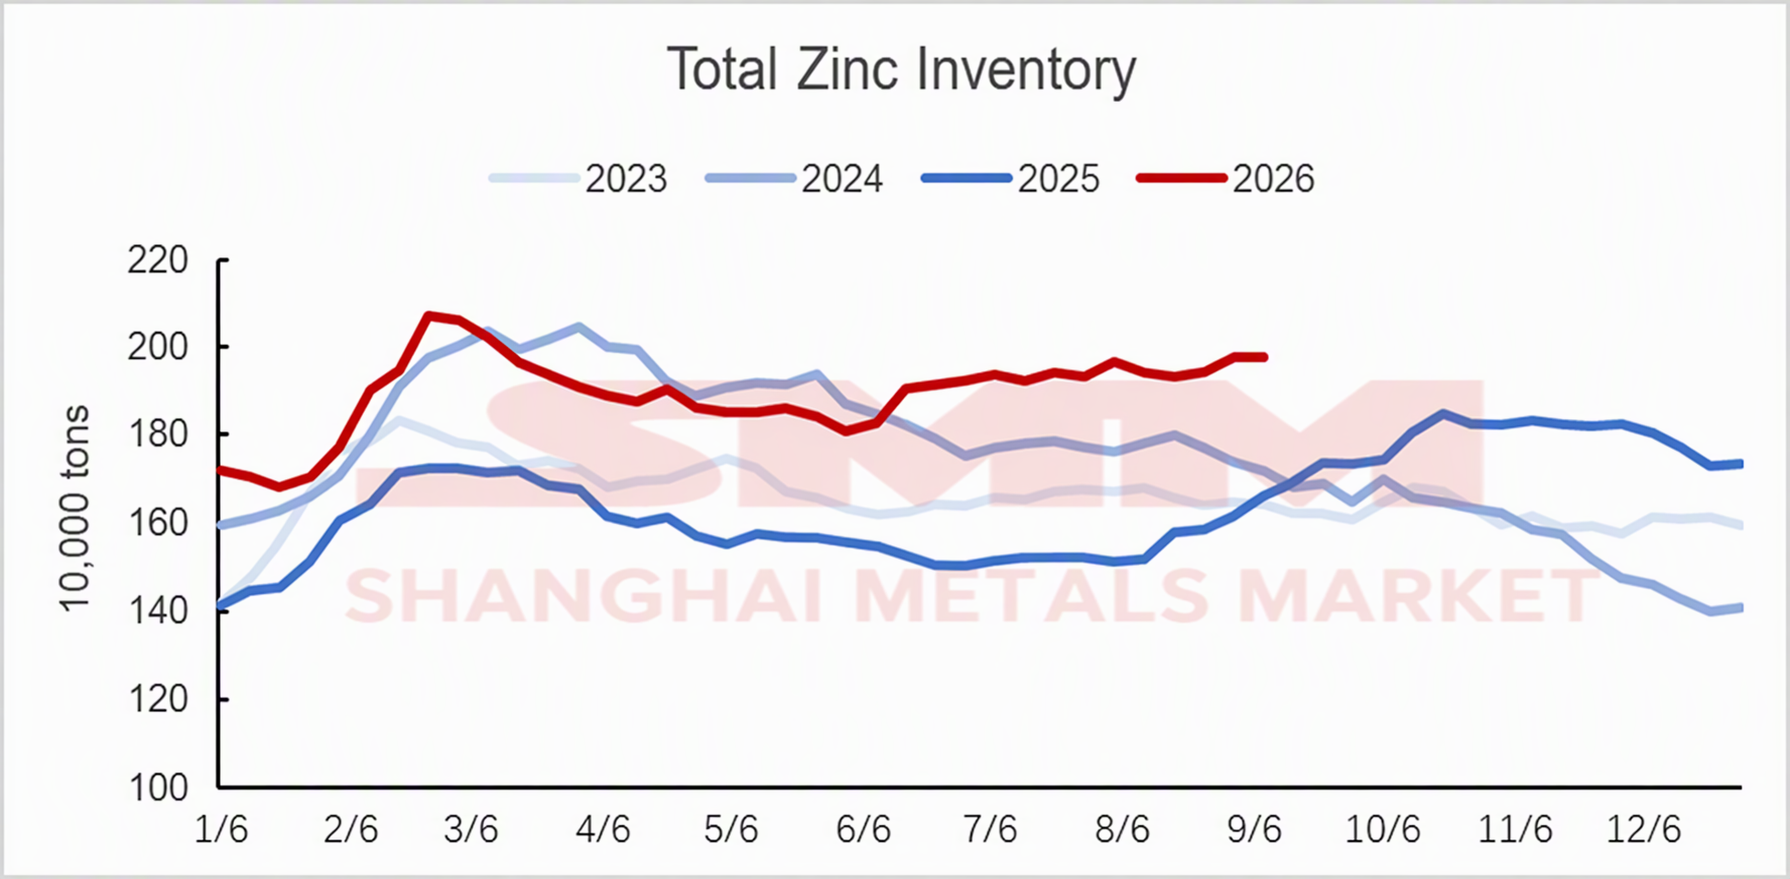
펀더멘털 측면에서 9월 제강사 주문은 성수기 진입으로 8월 대비 개선됐다. 그러나 올해 성수기 수요는 예년 동기 수준에 크게 못 미쳤다. 시장 수요는 직전 수개월 비수기 대비 개선됐을 뿐 전반적인 수요 여건은 만족스럽지 않았다. 9월 냉연과 아연도금 재고는 모두 증가 추세를 보였다. 이는 주로 시장 내 유통업체들이 9월에 성수기 수요가 예상보다 강할 가능성에 대비하고, 9월 말 중추절 및 국경절 연휴를 준비하기 위해 계획적으로 재고를 확보했기 때문이다. 그러나 하류 수요 회복은 현재까지 기대에 못 미쳤다. 연휴 전 일부 비축이 있었지만 물량은 비교적 보수적이었고, 낙관적이지 않은 수요 전망이 재고를 누적 추세로 끌어냈다.

SMM 냉연 총재고
출처: SMM

SMM 아연도금 총재고
출처: SMM

III. 10월 냉연 및 아연도금 시장 전망

10월을 전망하면 냉연 및 아연도금 가격은 약세 속 박스권 조정이 예상된다. 비용 측면에서 SMM 통계에 따르면 9월 제강사 적자 폭이 계속 확대됐고, 용선 생산은 점진적으로 감소했으며 원자재 수요 기대가 하락했다. 철광석은 제강사의 가격 인하 압박과 항만 재고 반등으로 가격 지지가 약화됐다. 코크스용 석탄과 코크스는 공급 안정 및 생산 보장 정책 기대의 부담으로 상방 저항이 존재했다. 코크스 가격 인상이 여러 차례 진행된 이후 코크스 업체와 제강사 간 힘겨루기가 심화됐고, 비용 지지는 다소 완화됐다. 다만 제강사 적자에 따른 감산 기대는 완제품 가격에 일정한 하방 지지로 작용한다. 수요 측면에서 10월은 전통적인 ‘10월 성수기’의 막바지이며, 국경절 연휴로 인한 교란도 겹친다. 자동차·가전 등 하류 산업의 판재 최종수요 증가는 제한적이다. 연휴 전 비축 수요는 약화되고 시장의 투기성 수요도 둔화되며, 판재 재고 누적 압력은 지속된다. 최종 수요처의 고가 물량 수용성은 낮아 10월 전체 수요는 유의미한 물량 증가가 어려울 전망이다. 종합하면 10월 냉연 및 아연도금 가격은 비용이 하방을 지지하되 성수기 수요가 점차 약화되는 구도 속에서 조정이 예상된다. 상방은 수요 압력으로 제한되는 반면, 급락 리스크는 제강사 감산 기대에 의해 제약된다. 다만 10월에는 자동차·가전 등 하류 업종의 주문 및 재고 소진 속도에 대한 모니터링이 필요하다. 최종수요가 기대 이상으로 회복될 경우 단계적 가격 반등 가능성도 있다.

데이터 출처 고지:

(공개적으로 이용 가능한 정보를 제외하고, 본 보고서의 기타 모든 데이터는 공개 정보(산업 뉴스, 세미나, 전시회, 기업 재무보고서, 증권사 보고서, 국가통계국 데이터, 세관 수출입 데이터, 주요 협회·기관이 발표한 각종 데이터 등을 포함하되 이에 한정되지 않음), 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델에서 도출됐다. 연구팀이 종합 분석과 합리적 추정을 통해 산출한 것으로, 참고용이며 의사결정 자문을 구성하지 않는다.

Shanghai Metals Market는 본 고지에 대한 최종 해석권을 보유하며, 실제 상황에 따라 고지 내용을 조정·수정할 권리를 보유한다.

데이터 출처 설명: 공개 정보를 제외한 모든 데이터는 SMM이 공개 정보, 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델을 기반으로 가공한 것입니다. 본 자료는 참고용이며 의사결정 권고를 구성하지 않습니다.

이 기사의 이미지에는 참고용으로 AI 번역 캡션이 포함되어 있습니다.

문의 사항이 있거나 자세한 정보를 원하시면 아래로 연락해 주시기 바랍니다: lemonzhao@smm.cn
리서치 보고서 열람 방법에 대한 자세한 내용은 아래로 문의하시기 바랍니다:service.en@smm.cn
관련 뉴스
[SMM Steel] Competitive Vietnam Galvanized Coil Supports EU Sales
1분 전
[SMM Steel] Competitive Vietnam Galvanized Coil Supports EU Sales
더 보기
[SMM Steel] Competitive Vietnam Galvanized Coil Supports EU Sales
[SMM Steel] Competitive Vietnam Galvanized Coil Supports EU Sales
[Vietnam] European buyers are meeting near-term requirements with more competitively priced galvanized coil from Vietnam, weighing on sales of Indian-origin material. Meanwhile, tight supply and stronger domestic consumption have prompted some Indian suppliers to pause galvanized steel export offers. Market participants expect Indian export offers to rise by another USD 10–20/tonne, further highlighting the price competitiveness of Vietnamese material in the European market.
1분 전
[SMM 말레이시아 주간 리뷰] HRC 보합; 롱강 오퍼 엇갈려, 반제품 공급 타이트
5분 전
[SMM 말레이시아 주간 리뷰] HRC 보합; 롱강 오퍼 엇갈려, 반제품 공급 타이트
더 보기
[SMM 말레이시아 주간 리뷰] HRC 보합; 롱강 오퍼 엇갈려, 반제품 공급 타이트
[SMM 말레이시아 주간 리뷰] HRC 보합; 롱강 오퍼 엇갈려, 반제품 공급 타이트
말레이시아 철강 시장은 이번 주 대체로 안정세를 유지했다. 국내 열연코일 오퍼 가격은 일반 구매자 기준 EXW 톤당 약 2,200링깃, 비정기 구매자 기준 EXW 톤당 2,230링깃을 유지했다. 철근 오퍼 가격은 주로 톤당 2,200~2,220링깃이었으며, 일부 저가 물량은 톤당 약 2,180링깃에 거래된 것으로 알려졌다. C12D 선재 도착 가격은 톤당 2,300링깃으로 변동이 없었다. 인도네시아산 선재는 CFR 말레이시아 기준 톤당 약 530달러에 오퍼되어 표면적으로는 더 경쟁력 있어 보였으나, 관세, 항만 비용 및 내륙 운송비는 여전히 고려해야 할 사항이다. 반제품 시장에서는 일부 현지 제철소가 10월 또는 11월에 정기 보수를 계획하고 있어 대량 빌릿 및 슬래브 화물 판매에 신중한 모습을 보였다. 소량 물량이나 재고 물량은 여전히 구할 수 있으며, 1월 선적 오퍼가 곧 등장할 가능성도 있다. 시장은 정기 보수 계획, 신규 선적 오퍼 및 실제 거래 수준을 계속 주시할 전망이다.
5분 전
[중국 수출 가격 주간 리뷰 및 전망]
18분 전
[중국 수출 가격 주간 리뷰 및 전망]
더 보기
[중국 수출 가격 주간 리뷰 및 전망]
[중국 수출 가격 주간 리뷰 및 전망]
지난주 철강재는 전반적으로 좁은 범위의 횡보 양상을 보였다. 이 중 강점탄과 코크스는 3개 부처의 ‘석탄 안정 생산 및 공급 보장’ 정책 기대의 영향을 받아 낙폭이 컸으며 월간 신저가를 기록했다. 열연코일과 철근 가격은 대체로 보합세였고, 철광석은 해상 운임의 지지를 받아 주간 평균 가격이 전월 대비 소폭 상승했다. 핵심 모순은 여전히 탄소 원소에 집중되어 있다. 철강사들의 손실이 확대되고 일일 용선 생산량이 지속적으로 감소하면서 원자재 가격 인하 압박 의지가 강해졌다. 동시에 강점탄은 안정 생산 및 공급 보장 정책 기대의 영향으로 먼저 약세를 보였고, 원가 측면의 완화가 철강재 전체 밸류에이션을 끌어내렸다. 데이터 측면에서 보면, 달러 기준 열연코일 현물 가격은 전월 대비 4달러/톤 하락했고, 수출 가격은 비교적 견조하게 유지되었으며, 판재류 수출 가격은 혼조세를 보였다. 봉형강 제품 가격은 전월 대비 1~4달러/톤 상승했고, 수출 마진은 소폭 개선되었다. 향후 전망을 보면, 공급 측면에서 철강사들의 용선 생산량은 계속 감소할 것으로 예상되며, 원자재는 계속 압박을 받을 가능성이 높다. 강점탄과 코크스는 정책 기대의 무게로 여전히 약세를 보일 수 있으며, 원가 지지력은 더욱 완화될 것이다. 수요 측면에서는 철강의 저생산·저재고 구조가 가격에 일정한 하방 지지를 제공하고 있으며, 내수 수요가 견조함을 유지하고 해외 수요가 점진적으로 회복되어 철강 수출 증가를 이끌 것으로 예상됨에 따라 전반적인 철강 수요는 개선 추세에 있으며 가격 하방이 지지되고 있다. 거시적 측면에서는 중국 외 지역의 긴축 기대가 반복되면서 위험 자산에 주기적인 압력을 가하고 있으며, 시장 심리의 큰 폭 회복은 어렵고 가격 변동 폭도 제한적이다. 종합적으로 볼 때, 강세 요인과 약세 요인이 교차하면서 철강재는 단기적으로 추세적 동력이 부족하여 좁은 범위의 횡보를 지속할 것으로 예상된다. 수출 가격도 횡보 양상을 보일 것이다.
18분 전
계속 읽으려면 회원가입하세요
금속 및 신에너지 분야의 최신 인사이트를 확인하세요
이미 계정이 있으신가요?여기에서 로그인


