I. 9월 냉연 및 아연도금 시장 리뷰
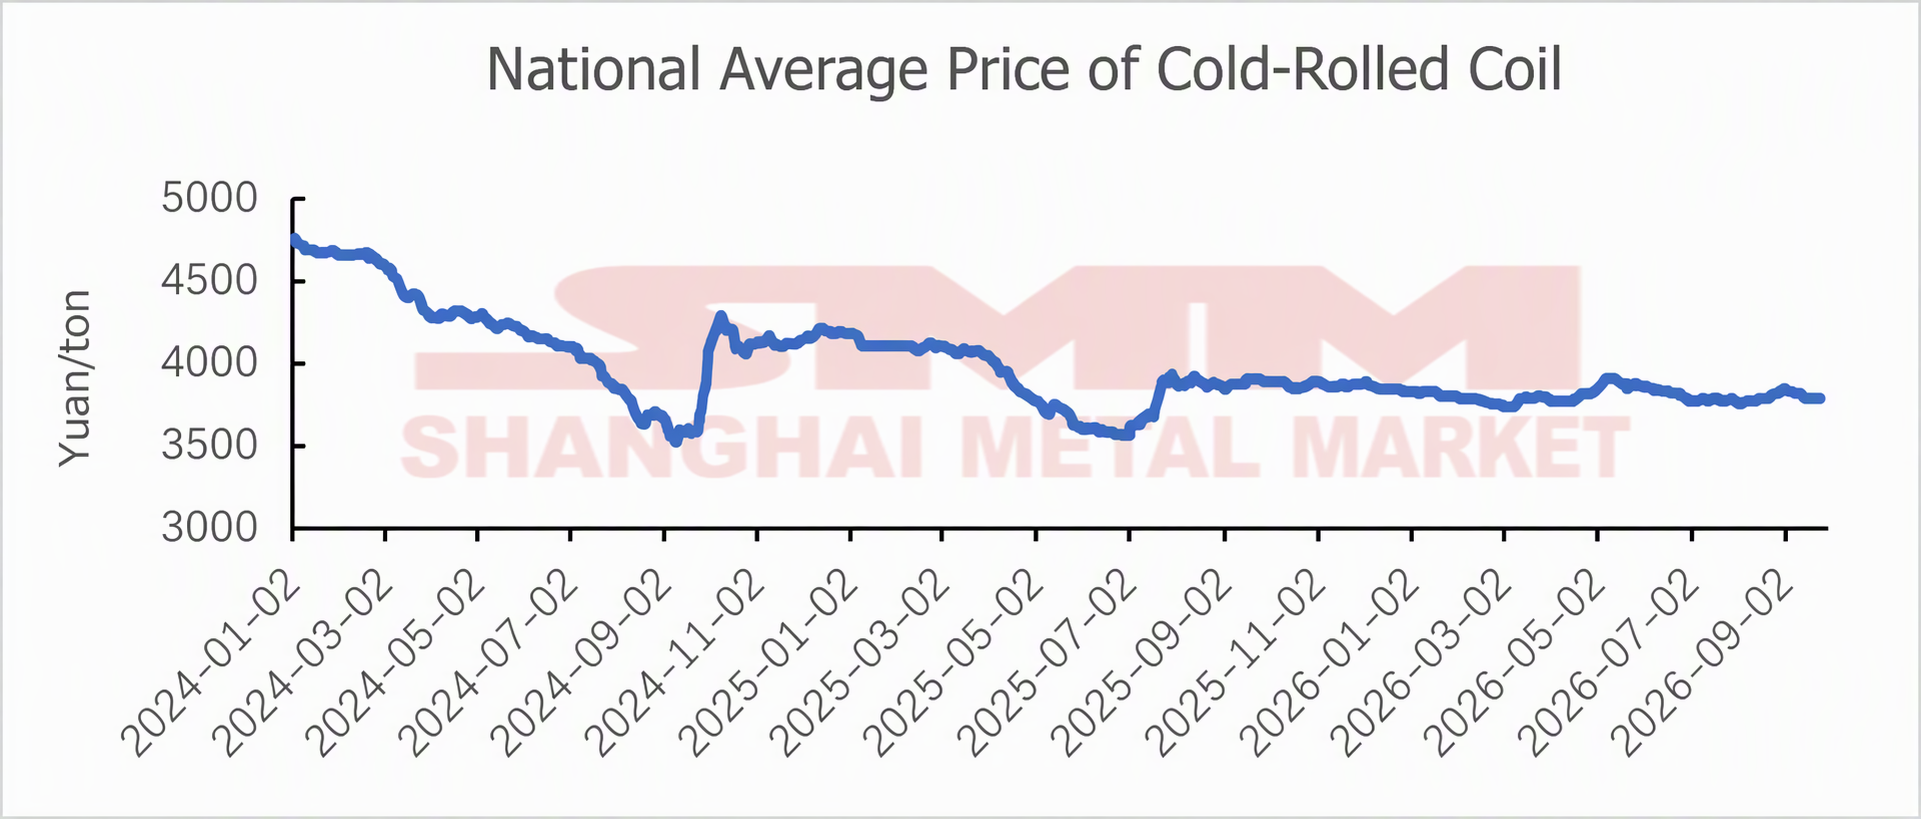
9월 시장 내 냉연 제품 평균가격은 3,798.15위안/톤으로, 8월 3,783.19위안/톤 대비 14.96위안/톤 상승했다.
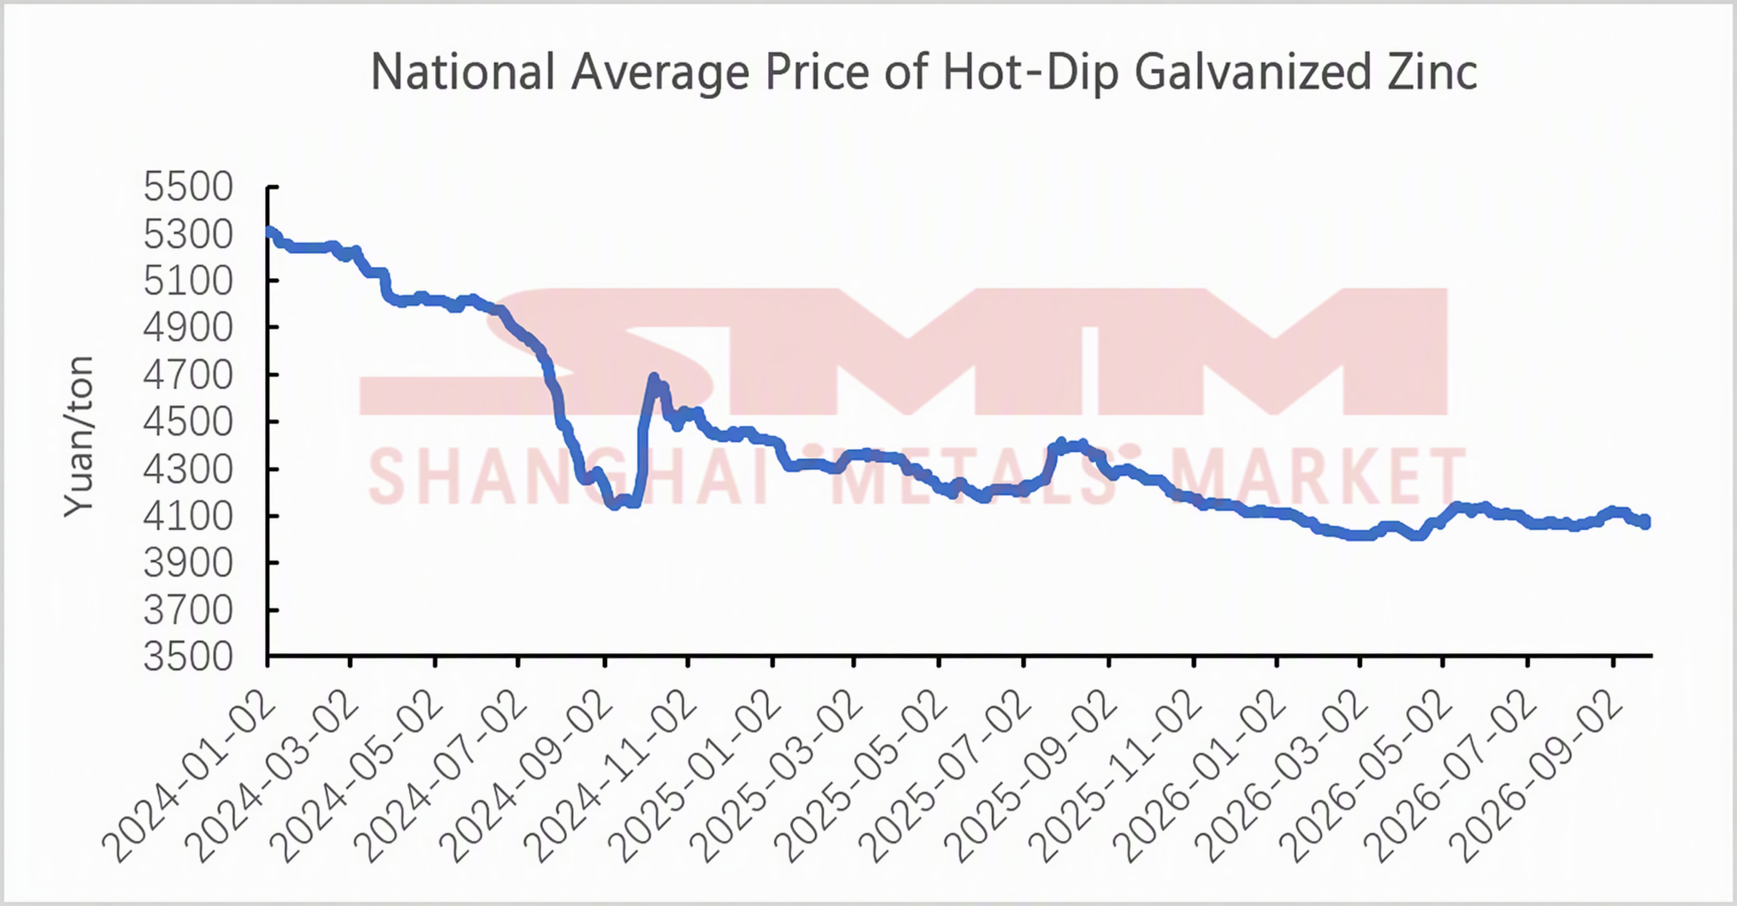
9월 시장 내 아연도금 제품 평균가격은 4,093.99위안/톤으로, 8월 4,080.5위안/톤 대비 13.49위안/톤 상승했다.
9월 냉연 및 아연도금 시장은 전반적으로 ‘상승 후 하락’의 박스권 조정 흐름을 보였으며, 비용이 하방을 지지하고 수요가 상방을 제한하는 구도였다. 시장의 핵심 동인은 원자재와 최종수요 간 힘겨루기였다. 9월 초 산시 지역 코크스용 석탄 광산의 생산 재개 속도가 기대에 못 미쳤고, 광산은 출하를 자제했으며 경매는 높은 프리미엄으로 마감됐다. 코크스 가격 4차 인상이 시행됐고, 철광석은 광산 가동 중단 소식에 상승했다. 비용 측 강세 요인이 동시다발적으로 작용하며 철강계 전반이 강세를 보였고, 냉연 및 아연도금 가격도 원자재를 따라 상승했다. 코크스 5차 인상까지 시행되며 비용 지지가 추가로 강화돼 비용 중심이 단계적으로 상향됐다. ‘9월 성수기’에 대한 기대도 유지되면서 냉연 및 아연도금 가격은 강세 속에서 횡보했다. 다만 판재 재고가 계속 누적됐고 성수기 최종수요가 아직 효과적으로 나타나지 않았으며, 고가 물량에 대한 하류 수용성이 약해 가격 상방이 제한됐다. 9월 중순에는 중·몽 국경 통상구 철도 건설 관련 소식이 전해지며 몽골산 석탄 공급 회복에 대한 우려가 부각됐다. 코크스용 석탄과 코크스는 상방 저항에 직면했고, 철강 선물은 되돌림을 보였다. 철광석은 장기계약 가격 협상 소문과 항만 재고 반등 압력으로 약세를 나타냈다. 비용 지지가 한계적으로 약화되면서 냉연 및 아연도금 가격은 급등 이후 되밀렸다. 9월 하순에는 코크스 가격 인상이 여러 차례 이어지며 제강사 수익성이 추가로 압박받아 업계 전반의 적자 폭이 확대됐다. 용선 생산은 점진적으로 감소했고, 정비 및 감산·가동중단 범위가 확대되며 원자재 수요 기대가 하락했다. 또한 3개 부처의 석탄 공급 안정 및 생산 보장 조치에 대한 정책 기대가 코크스용 석탄과 코크스에 부담으로 작용해 비용 지지를 더 약화시켰다. 연휴 전 하류의 재고 보충으로 일부 투기성 수요가 있었으나, 판재 최종수요의 방출은 제한적이었고 성수기는 기대에 못 미쳤으며 수급 불균형이 지속됐다. 냉연 및 아연도금 가격은 변동폭이 축소된 범위에서 조정을 이어갔고, 월말에는 비용 완화와 약한 수요의 힘겨루기 속에 횡보했다.
SMM 전국 냉연 제품 평균가격
출처: SMM
SMM 전국 아연도금 제품 평균가격
출처: SMM
II. 9월 냉연 및 아연도금 시장 펀더멘털 리뷰
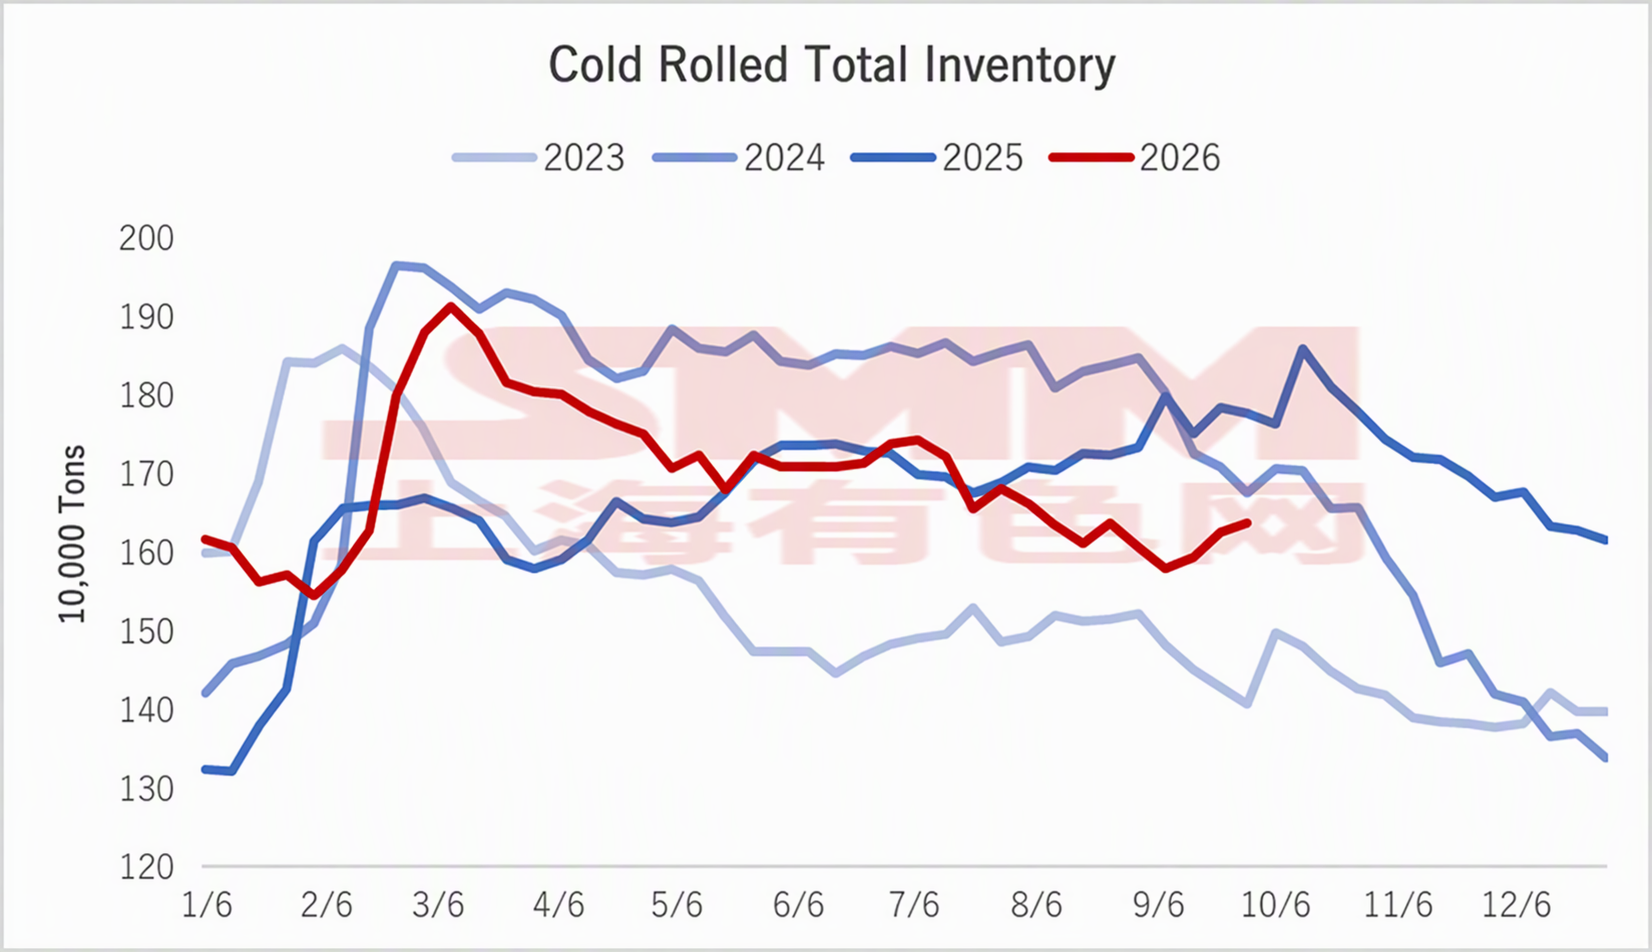
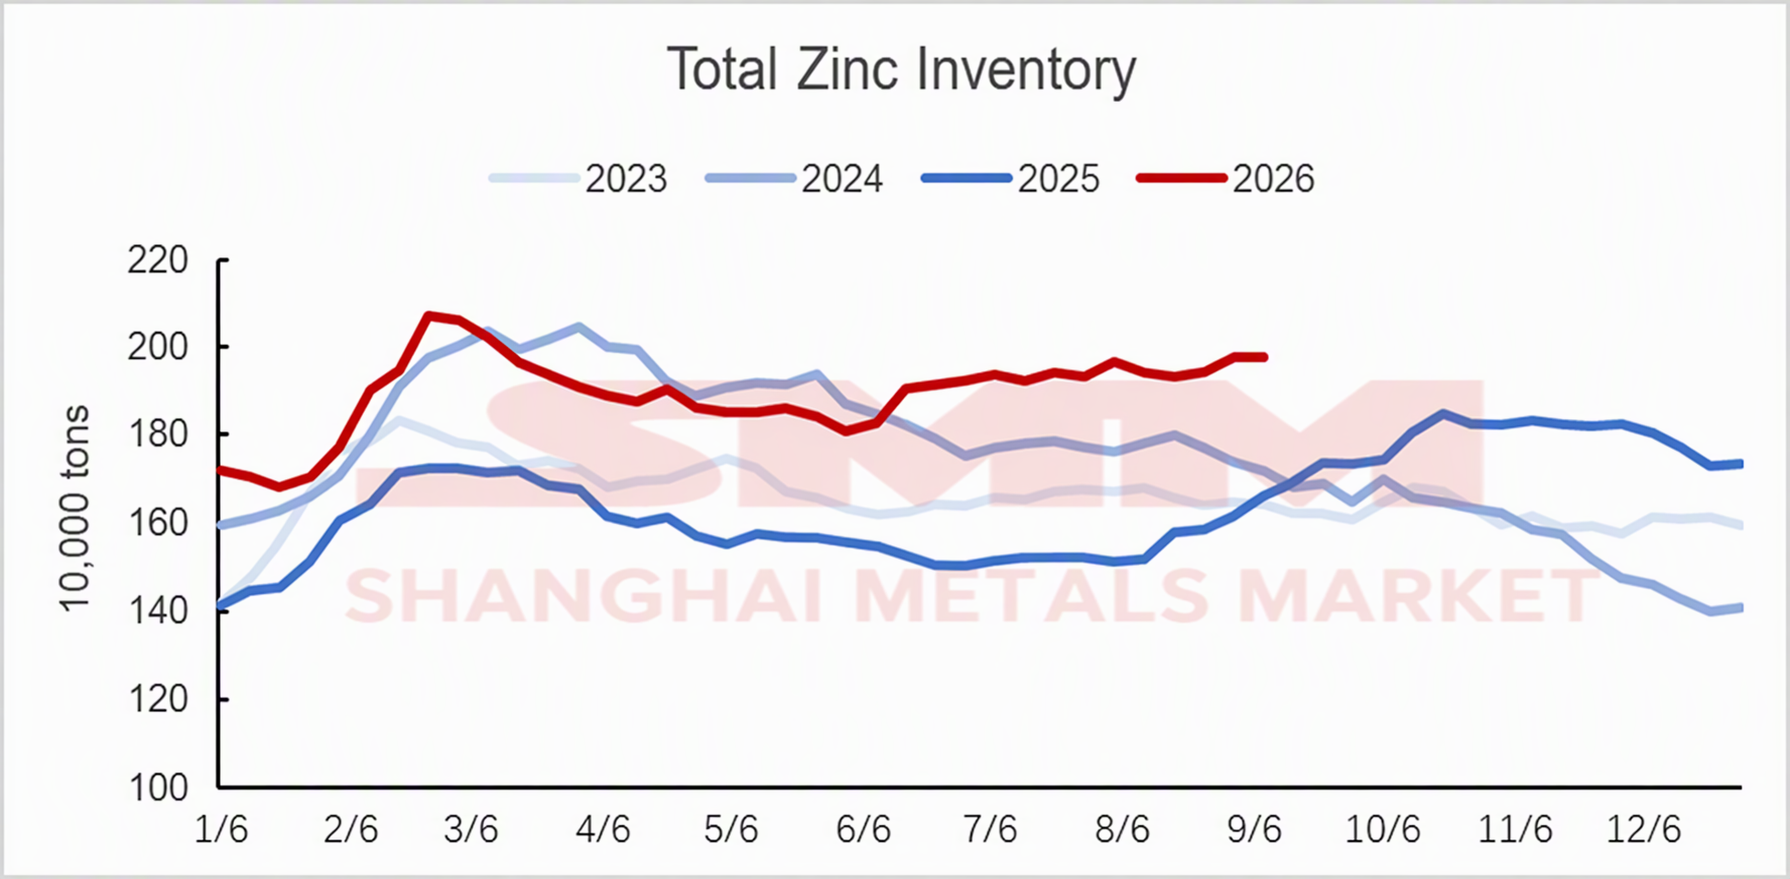
펀더멘털 측면에서 9월 제강사 주문은 성수기 진입으로 8월 대비 개선됐다. 그러나 올해 성수기 수요는 예년 동기 수준에 크게 못 미쳤다. 시장 수요는 직전 수개월 비수기 대비 개선됐을 뿐 전반적인 수요 여건은 만족스럽지 않았다. 9월 냉연과 아연도금 재고는 모두 증가 추세를 보였다. 이는 주로 시장 내 유통업체들이 9월에 성수기 수요가 예상보다 강할 가능성에 대비하고, 9월 말 중추절 및 국경절 연휴를 준비하기 위해 계획적으로 재고를 확보했기 때문이다. 그러나 하류 수요 회복은 현재까지 기대에 못 미쳤다. 연휴 전 일부 비축이 있었지만 물량은 비교적 보수적이었고, 낙관적이지 않은 수요 전망이 재고를 누적 추세로 끌어냈다.
SMM 냉연 총재고
출처: SMM
SMM 아연도금 총재고
출처: SMM
III. 10월 냉연 및 아연도금 시장 전망
10월을 전망하면 냉연 및 아연도금 가격은 약세 속 박스권 조정이 예상된다. 비용 측면에서 SMM 통계에 따르면 9월 제강사 적자 폭이 계속 확대됐고, 용선 생산은 점진적으로 감소했으며 원자재 수요 기대가 하락했다. 철광석은 제강사의 가격 인하 압박과 항만 재고 반등으로 가격 지지가 약화됐다. 코크스용 석탄과 코크스는 공급 안정 및 생산 보장 정책 기대의 부담으로 상방 저항이 존재했다. 코크스 가격 인상이 여러 차례 진행된 이후 코크스 업체와 제강사 간 힘겨루기가 심화됐고, 비용 지지는 다소 완화됐다. 다만 제강사 적자에 따른 감산 기대는 완제품 가격에 일정한 하방 지지로 작용한다. 수요 측면에서 10월은 전통적인 ‘10월 성수기’의 막바지이며, 국경절 연휴로 인한 교란도 겹친다. 자동차·가전 등 하류 산업의 판재 최종수요 증가는 제한적이다. 연휴 전 비축 수요는 약화되고 시장의 투기성 수요도 둔화되며, 판재 재고 누적 압력은 지속된다. 최종 수요처의 고가 물량 수용성은 낮아 10월 전체 수요는 유의미한 물량 증가가 어려울 전망이다. 종합하면 10월 냉연 및 아연도금 가격은 비용이 하방을 지지하되 성수기 수요가 점차 약화되는 구도 속에서 조정이 예상된다. 상방은 수요 압력으로 제한되는 반면, 급락 리스크는 제강사 감산 기대에 의해 제약된다. 다만 10월에는 자동차·가전 등 하류 업종의 주문 및 재고 소진 속도에 대한 모니터링이 필요하다. 최종수요가 기대 이상으로 회복될 경우 단계적 가격 반등 가능성도 있다.
데이터 출처 고지:
(공개적으로 이용 가능한 정보를 제외하고, 본 보고서의 기타 모든 데이터는 공개 정보(산업 뉴스, 세미나, 전시회, 기업 재무보고서, 증권사 보고서, 국가통계국 데이터, 세관 수출입 데이터, 주요 협회·기관이 발표한 각종 데이터 등을 포함하되 이에 한정되지 않음), 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델에서 도출됐다. 연구팀이 종합 분석과 합리적 추정을 통해 산출한 것으로, 참고용이며 의사결정 자문을 구성하지 않는다.
Shanghai Metals Market는 본 고지에 대한 최종 해석권을 보유하며, 실제 상황에 따라 고지 내용을 조정·수정할 권리를 보유한다.