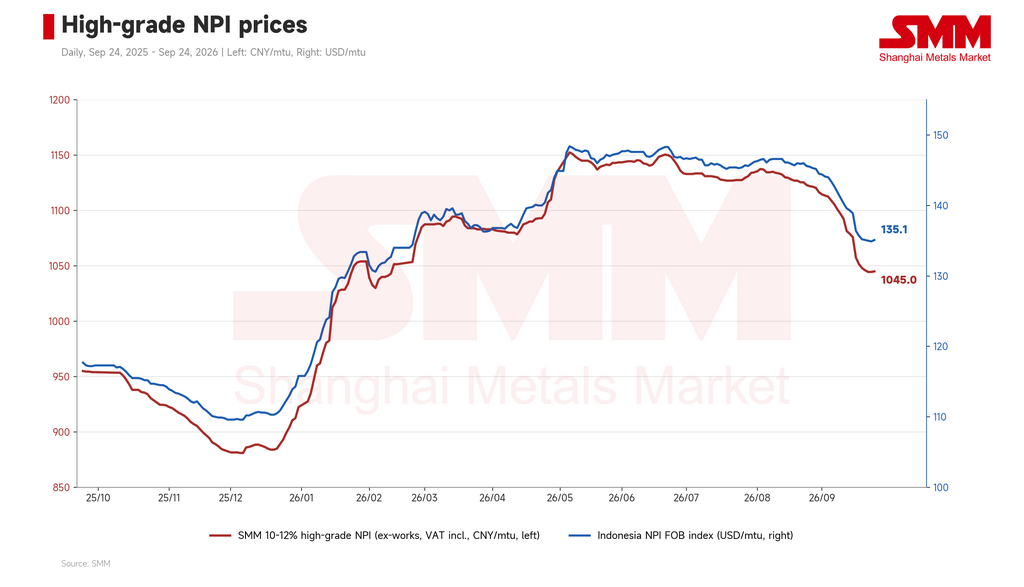
SMM 10~12% NPI 주간 평균 가격은 니켈 포인트당 17.4위안 하락한 1,045.0위안(공장 인도 기준, 세금 포함)을 기록했다. 인도네시아 NPI FOB 지수는 평균 니켈 포인트당 135.03달러로 전주 대비 2.05달러 하락했다. NPI 가격 하락세는 뚜렷이 둔화되었다. 주간 공장 인도 가격은 니켈 포인트당 1,044.5~1,046위안 범위에 머물렀고, 9월 24일 기준 1,045위안으로 지난 금요일보다 불과 3위안 낮은 수준이었다. 인도네시아 NPI FOB 지수는 니켈 포인트당 134.9~135.1달러를 유지했다. 시장은 지속적인 하락세에서 매수-매도 간 대치 국면으로 전환되었다.
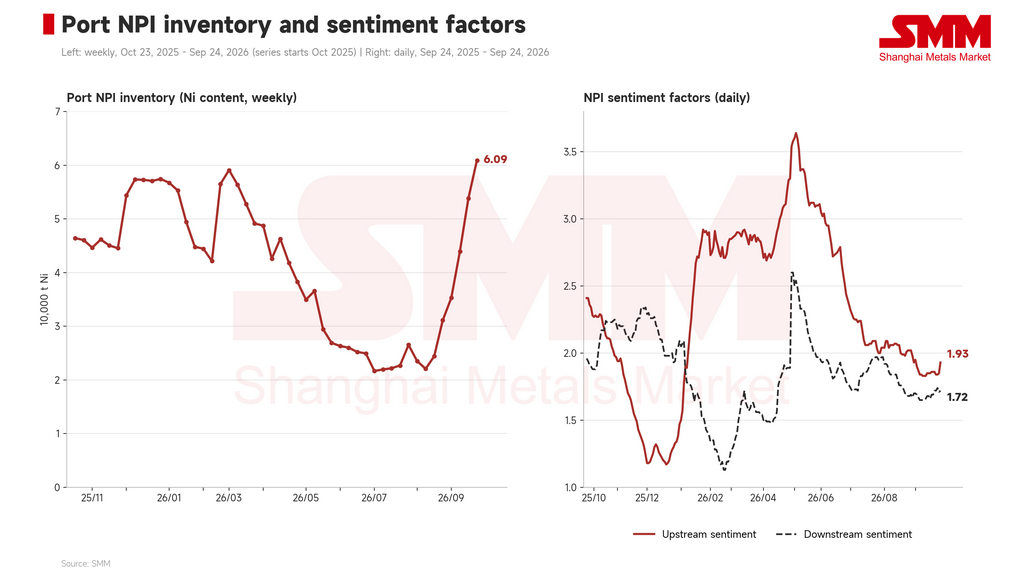
공급 측면에서는 인도네시아 IMIP의 RKEF NPI 공장들이 용수 부족으로 9월 22일부터 감산에 들어가 가동률을 기존 대비 약 30~40% 낮췄다. 감산이 보름간 지속될 경우 NPI 실물 생산량 기준 5만~7만 톤, 니켈 순분 기준 약 5,500~7,700톤의 생산 차질이 발생할 것으로 추정된다. 이 소식은 매도 심리를 개선시켰다. SMM의 상류 NPI 심리 지표는 주 초 1.84에서 9월 24일 1.93으로 상승했다. 일부 트레이더들은 더 높은 호가를 시험했고, 일부 제련소들은 낮은 가격 때문에 소량 현물 판매를 중단했다.
그러나 국내 항만 재고는 계속 증가했다. NPI 재고는 9월 24일 기준 니켈 순분 60,900톤에 도달해 전주 대비 7,100톤(13.2%) 증가했고, 9월 3일 이후로는 25,600톤 늘어났다. 이 재고는 단기 감산 영향을 완충하는 역할을 한다. 하류 제강소들은 여전히 신중한 태도를 유지하며 주로 낮은 가격의 입찰을 통해 소량만 구매했다. 일부 대형 제강소들은 연휴 전에 기존 재고를 소진할 계획이며 추가 구매 계획이 없었다. 일부 시장 참여자들은 대형 제강소의 입찰 가격을 단기 하한선으로 보았고, 낮은 가격에 약 1만 톤 규모의 산발적 주문이 발생했다. 그러나 이러한 거래만으로는 시장 거래 가격의 상승을 확정하기에 아직 충분하지 않다.
한편, 10월 국내 300계 스테인리스 생산량은 전월 대비 10만 톤 이상 감소할 것으로 예상되어 NPI 소비가 줄어들 전망이다. SMM의 하류 심리 지표는 1.71~1.74로 낮은 수준을 유지했다. 감산과 시장 바닥 부근의 기준 가격이 기대를 지지하고 있지만, 약한 수요가 구매자들의 가격 인상 수용 의지를 계속 제한하고 있다. 대치 국면은 지속될 가능성이 높다. 연휴 이후 주목해야 할 핵심 요인은 IMIP의 용수 공급 회복 여부, 항만 재고 소진 속도, 그리고 제강소들의 재고 보충 움직임이다.
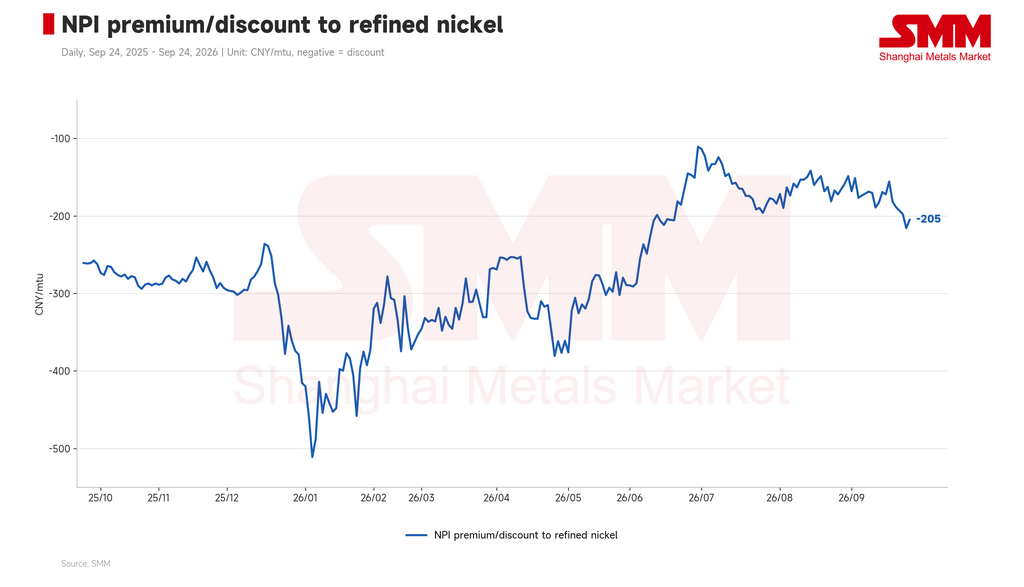
NPI를 고순도 니켈 매트로 전환하는 관점에서 보면, 이번 주 NPI의 정련 니켈 대비 할인 폭은 평균 202.8로 전주 대비 29.5 확대되었다. IMIP 감산 소식과 연휴 전 숏커버링이 니켈 가격을 끌어올렸다. SMM 1호 정련 니켈 가격은 지난 금요일 톤당 125,800위안에서 9월 23일 127,900위안으로 상승했다가 9월 24일 126,900위안으로 소폭 하락하며 기간 전체로는 톤당 1,150위안 상승했다. NPI 현물 가격은 대체로 보합세를 보여 할인 폭이 확대되었고, 9월 23일에는 215.5에 도달했다.
인도네시아에서는 고순도 니켈 매트의 니켈 지급률이 93.5%로 유지된 가운데, FOB 가격은 니켈 가격 상승에 따라 지난 금요일 니켈 순분 톤당 15,017달러에서 15,077달러로 올랐다. 같은 기간 인도네시아 NPI FOB 가격은 대체로 변동이 없어 매트-NPI 스프레드가 니켈 순분 톤당 약 70달러 확대되며 전환 경제성이 소폭 개선되었다. 그러나 9월 18일 기준 SMM 추정에 따르면 인도네시아 NPI를 고순도 니켈 매트로 전환하는 것은 NPI를 직접 판매하는 것보다 여전히 니켈 순분 톤당 약 256달러 수익성이 낮았다. 이번 주 스프레드의 소폭 확대만으로는 이러한 상황을 반전시키기에 충분하지 않으며, 니켈 가격 반등의 지속성도 여전히 불확실하다. 다음 주 할인 폭이 현재 수준 부근에서 유지된다면 전환 수익성 격차는 더 좁혀질 수 있지만, 대규모 전환보다는 NPI 직접 판매가 여전히 더 매력적일 가능성이 높다.
이번 주 국내 NPI 제련소들이 사용하는 니켈 광석, 코크스 및 기타 투입재 가격은 대체로 안정적이어서 원자재 비용은 거의 변동이 없었다. NPI 가격 하락세가 둔화되면서 제련 마진 축소도 뚜렷이 완화되었다. 총원가 기준으로 9월 24일 산둥 RKEF 생산의 이익률은 -2.91%로, 지난 금요일의 -3.42%에서 소폭 개선되었으나 여전히 적자 상태였다. 인도네시아 IMIP와 IWIP의 이익률은 각각 5.33%와 1.45%로, IWIP는 손익분기점에 근접했다.