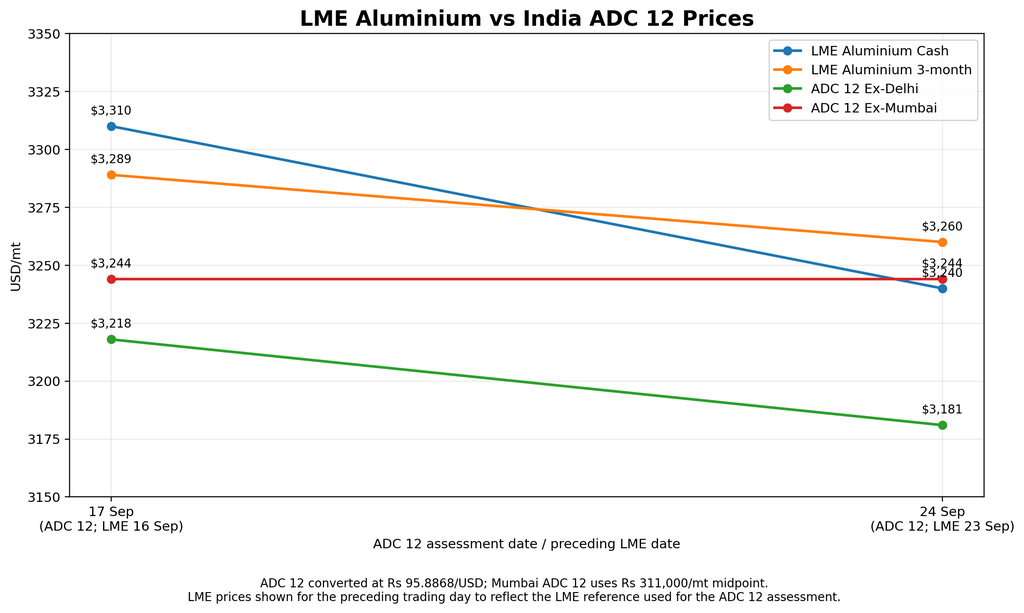
인도 ADC 12 시장 심리는 이번 주 혼조세에서 약보합세를 보였다. 델리에서는 9월 24일 ADC 12 가격이 루피 305,000/톤 ($3,181/톤)으로 하락했는데, 이는 일주일 전 루피 308,500/톤 ($3,218/톤)에서 내린 것으로, 인도 북부의 주요 자동차 OEM이 구매 가격을 루피 317,000/톤에서 루피 305,000/톤으로 인하한 데 따른 것이다. 이 OEM의 월 소비량은 약 12,000톤으로 추정된다. 시장 참가자들은 OEM의 구매 가격 인하로 인해 소규모 다운스트림 생산업체들이 할인된 소재를 찾게 되면서 델리 가격에 추가적인 하방 압력이 가해졌다고 전했다.
뭄바이에서는 ADC 12 가격이 루피 310,000~312,000/톤 ($3,233~3,254/톤)을 유지했으며, 평균 루피 311,000/톤 ($3,244/톤)으로 축제 시즌을 앞둔 재고 확보 수요가 지지 요인으로 작용했다. 그러나 인도 서부의 시장 참가자들은 투입 비용 하락에 따라 가격이 압력을 받을 것으로 예상하고 있다. 국내 Purja/일반 스크랩 가격은 약 루피 250,000/톤 ($2,607/톤)으로 하락했고, 자동차 스크랩은 일주일 전 루피 254,000~259,000/톤에서 루피 254,000/톤 ($2,649/톤)으로 내렸다.
수출 심리도 위축된 상태를 유지했다. 인도산 ADC 12의 일본향 오퍼 가격은 $3,080~3,100/톤으로 일주일 전 $3,100~3,125/톤에서 하락했으며, 일본 바이어들은 현재 가격 수준에서 제한적인 관심만을 보였다. 중국산 ADC 12의 CIF 일본 가격은 $3,090~3,110/톤으로 평가되었으며, 평균 $3,100/톤으로 전주 대비 변동이 없었다.
태국 FOB ADC 12는 $3,120/톤으로 평가되어 전주 대비 $5/톤 상승했고, 말레이시아 FOB ADC 12도 $3,120/톤으로 평가되어 전주 대비 보합세를 보였다. 따라서 인도의 수출 오퍼 가격은 지역 FOB 수준과 대체로 일치했으며, 중국산 CIF 일본 가격은 소폭 낮은 수준을 유지했다.
기초 알루미늄 시장의 약세도 상승 여력을 제한했다. 9월 17일 ADC 12 평가의 기준이 된 LME 알루미늄 가격은 9월 16일 기준 현물 $3,310/톤, 3개월물 $3,289/톤이었으며, 현물이 $21/톤 프리미엄으로 거래되어 백워데이션을 나타냈다. 9월 24일 ADC 12 평가의 경우, 9월 23일 LME 알루미늄 가격은 현물 $3,240/톤, 3개월물 $3,260/톤으로, 현물이 $20/톤 디스카운트로 거래되어 콘탱고를 나타냈다. 따라서 기준 기간 동안 LME 현물 가격은 $70/톤, 즉 2.1% 하락했으며, 현물-3개월물 스프레드는 $41/톤 변동하여 $21/톤 백워데이션에서 $20/톤 콘탱고로 전환되었다.
LME 알루미늄 시장 약세, OEM 구매 가격 하락, 일본 수요 부진에도 불구하고 뭄바이 ADC 12 가격은 축제 시즌 재고 확보에 힘입어 비교적 견조한 흐름을 유지했다. 그러나 LME 알루미늄 커브의 콘탱고 전환과 국내 스크랩 비용 하락은 ADC 12 가격에 대한 압력이 커지고 있음을 시사하며, 특히 OEM 연동 가격의 영향이 큰 인도 북부 지역에서 두드러질 것으로 보인다.
($1=95.89루피)