SMM, 2026년 9월 24일:
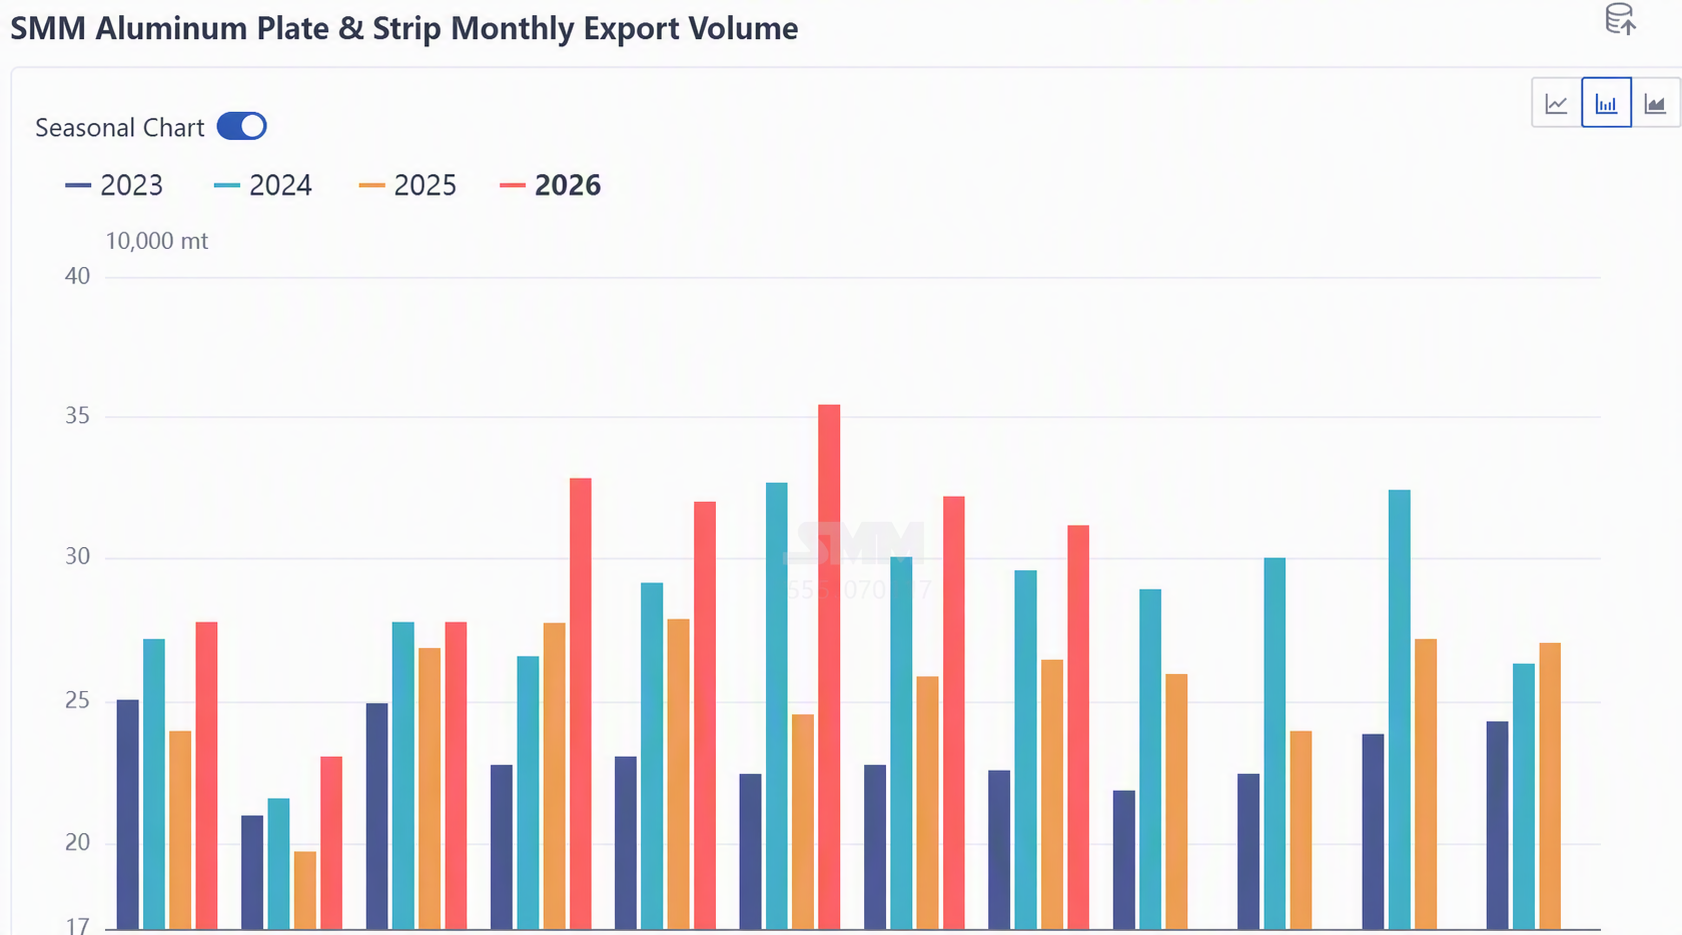
관세청 데이터에 따르면 2026년 8월 중국의 알루미늄 판/시트 및 스트립 수출량은 총 31만 1,900톤으로 전월 대비 3.3% 감소(7월 32만 2,700톤에서 1만 700톤 감소)했으며, 전년 동기 대비 17.7% 증가했다. 이는 7월의 전월 대비 9.0% 감소에 이어 두 달 연속 하락세를 기록한 것이지만, 감소 폭은 현저히 줄어들었으며 수출은 여전히 역사적 고점 수준을 유지하고 있다. 1~8월 중국의 알루미늄 판/시트 및 스트립 누적 수출량은 242만 7,000톤으로 전년 동기 대비 19.3% 증가했으며, 수출 기준선이 지난해 같은 기간보다 체계적으로 높아졌다. 월별 수출 곡선을 보면, 알루미늄 판/시트 및 스트립 수출은 2026년 4월 이후 뚜렷하게 증가하여 5~6월에 연중 최고치(6월 35만 4,544톤)를 기록한 후 7~8월 고점에서 후퇴하는 흐름을 보였다. 8월의 31만 1,931톤은 6월 최고치의 88%에 해당하지만, 지난해 같은 기간(26만 5,096톤)보다는 여전히 18% 높은 수준이다.
지역별로는 북미(미국 + 캐나다 + 멕시코)가 23.9%의 점유율로 동남아시아를 제치고 8월 최대 수출 지역이 되었으며, 이는 주로 멕시코의 43.0% 강력한 성장에 힘입은 것이다. 동남아시아의 점유율은 23.7%로 후퇴했고, 중동과 유럽은 각각 15.4%와 15.4% 감소하여 전체 월간 감소의 주요 원인이 되었다. 국가별로는 멕시코가 4만 9,934톤으로 1위로 급등했으며 전월 대비 43.0% 증가하여 8월의 핵심 성장 동력이 되었다. 반면 미국 수출은 7월 1만 6,240톤에서 7,192톤으로 급감했다(-55.7%).
멕시코의 8월 수출은 전월 대비 43.0% 급증하며 1위를 차지했지만, 이러한 급증은 수요 확대에 의한 것이 아니라 중국에 대한 새로운 관세 부과가 예상되는 가운데 집중적으로 이루어진 선제 대응 움직임이었다. 2026년 이후 멕시코의 대중국 관세는 세 단계로 확대되었다. 1월부터 자유무역협정이 없는 국가들을 대상으로 약 1,463개 품목에 10%~50%의 관세가 부과되었고, 4월 24일에는 185개 품목에 5%~35%의 추가 관세가 부과되었으며, 8월 18일 블룸버그는 멕시코가 철강 및 자동차 등의 제품에 대한 추가 무역 제한을 고려 중이라고 보도했고, 경제부는 기업들과의 협의를 확인했다. 이는 관세 인상 기대를 촉발했다. 수출업체들은 관세 발효 전에 출하를 앞당겼고, 멕시코 수입업체들은 인상 전에 재고를 미리 확보하면서 8월 수출이 펄스처럼 급증했다. 중국 총수출이 전월 대비 3.3% 감소한 배경 속에서 멕시코만이 홀로 추세를 거슬러 점유율이 7월 10.9%에서 16.0%로 급등했다. 장기적으로 보면, 1~8월 멕시코 누적 수출은 30만 7,304톤으로 전년 동기 대비 4.3% 감소해 전체 수출 증가율(+19.2%)보다 23%포인트 낮은 성과를 보였다. 누적 감소와 단월 급증의 공존은 바로 상반기 관세 억제와 8월 새로운 기대에 따른 선행 수요라는 두 가지 상반된 힘의 결과다.
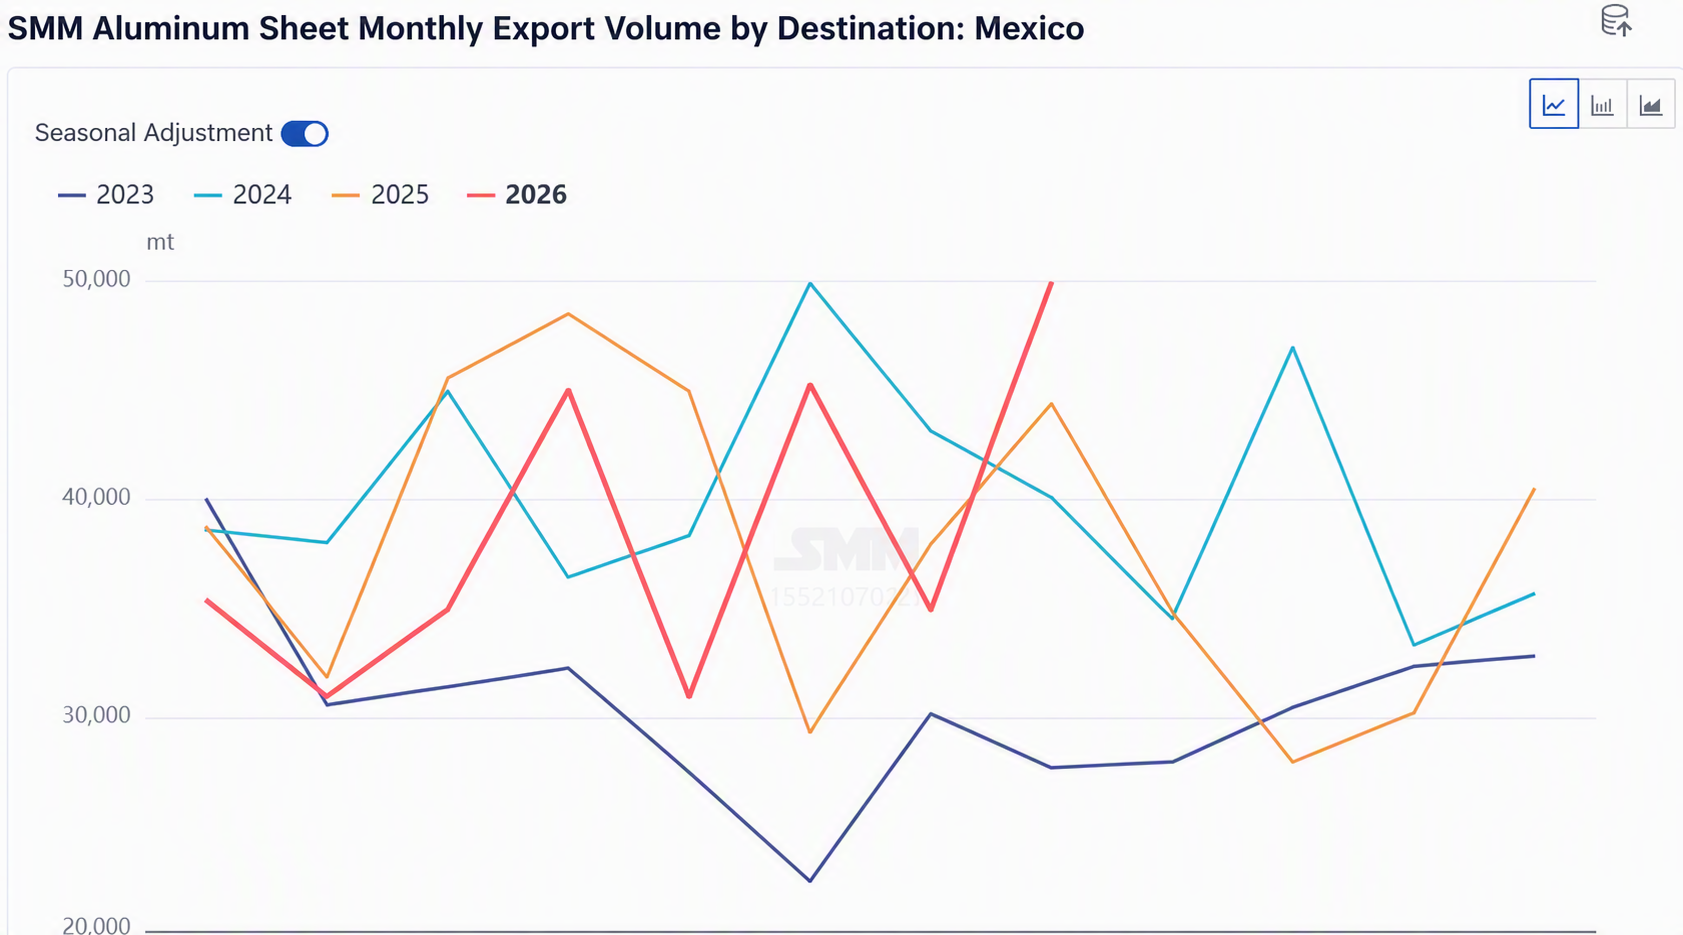
하반기를 전망하면, 미국 수출은 낮은 수준으로 후퇴할 것으로 예상된다. SHFE/LME 가격 비율 확대는 신규 수주에 계속 부담으로 작용할 것이다. 수출은 9월부터 더 감소할 것으로 보이며, 4분기 월평균 수출은 26만~30만 톤 범위에 머물 것으로 예상된다. 1~8월 242만 7,000톤의 견고한 기반과 9~12월 중립적 추정치(월평균 27만 톤, 4개월 합계 약 108만 톤)를 고려하면, 연간 수출은 여전히 345만~360만 톤에 달해 2025년의 307만 톤을 넘어서고 2024년의 343만 톤도 상회할 가능성이 크다. 시장별로 보면, 멕시코의 선행 수요 효과는 제4차 미-멕시코 워싱턴 회담(9월 말) 시점까지 지속될 가능성이 높아 9월 멕시코 수출은 4만 5,000~5만 톤의 높은 수준을 유지할 것으로 예상된다. 4분기에 접어들어 연말에 미-멕시코 기본 합의가 확정되고 멕시코가 232조에 따라 중국산 철강·알루미늄에 고율 관세를 부과하면, 멕시코 수출은 상당한 압력을 받아 월평균 3만~3만 5,000톤으로 후퇴할 수 있다. 중장기적으로 멕시코의 니어쇼어링 제조 수요 기반은 여전히 유지되지만, "멕시코 경유 미국 환적" 채널은 제련·주조 규정에 의해 점진적으로 차단되고 있다. 관세 장벽 상승과 맞물려 멕시코 내 중국 알루미늄 판재·스트립 점유율은 하락 추세를 보일 가능성이 크며, 수출은 멕시코 현지 가공의 실질 수요에 점점 더 의존하게 될 것이다.