SMM, 9월 24일:
중추절과 국경절 연휴가 다가옴에 따라 SMM은 시장 내 다이캐스팅 아연 합금 및 산화아연 기업들을 대상으로 연휴 일정을 조사했다. 자세한 내용은 다음과 같다.
다이캐스팅 아연 합금:
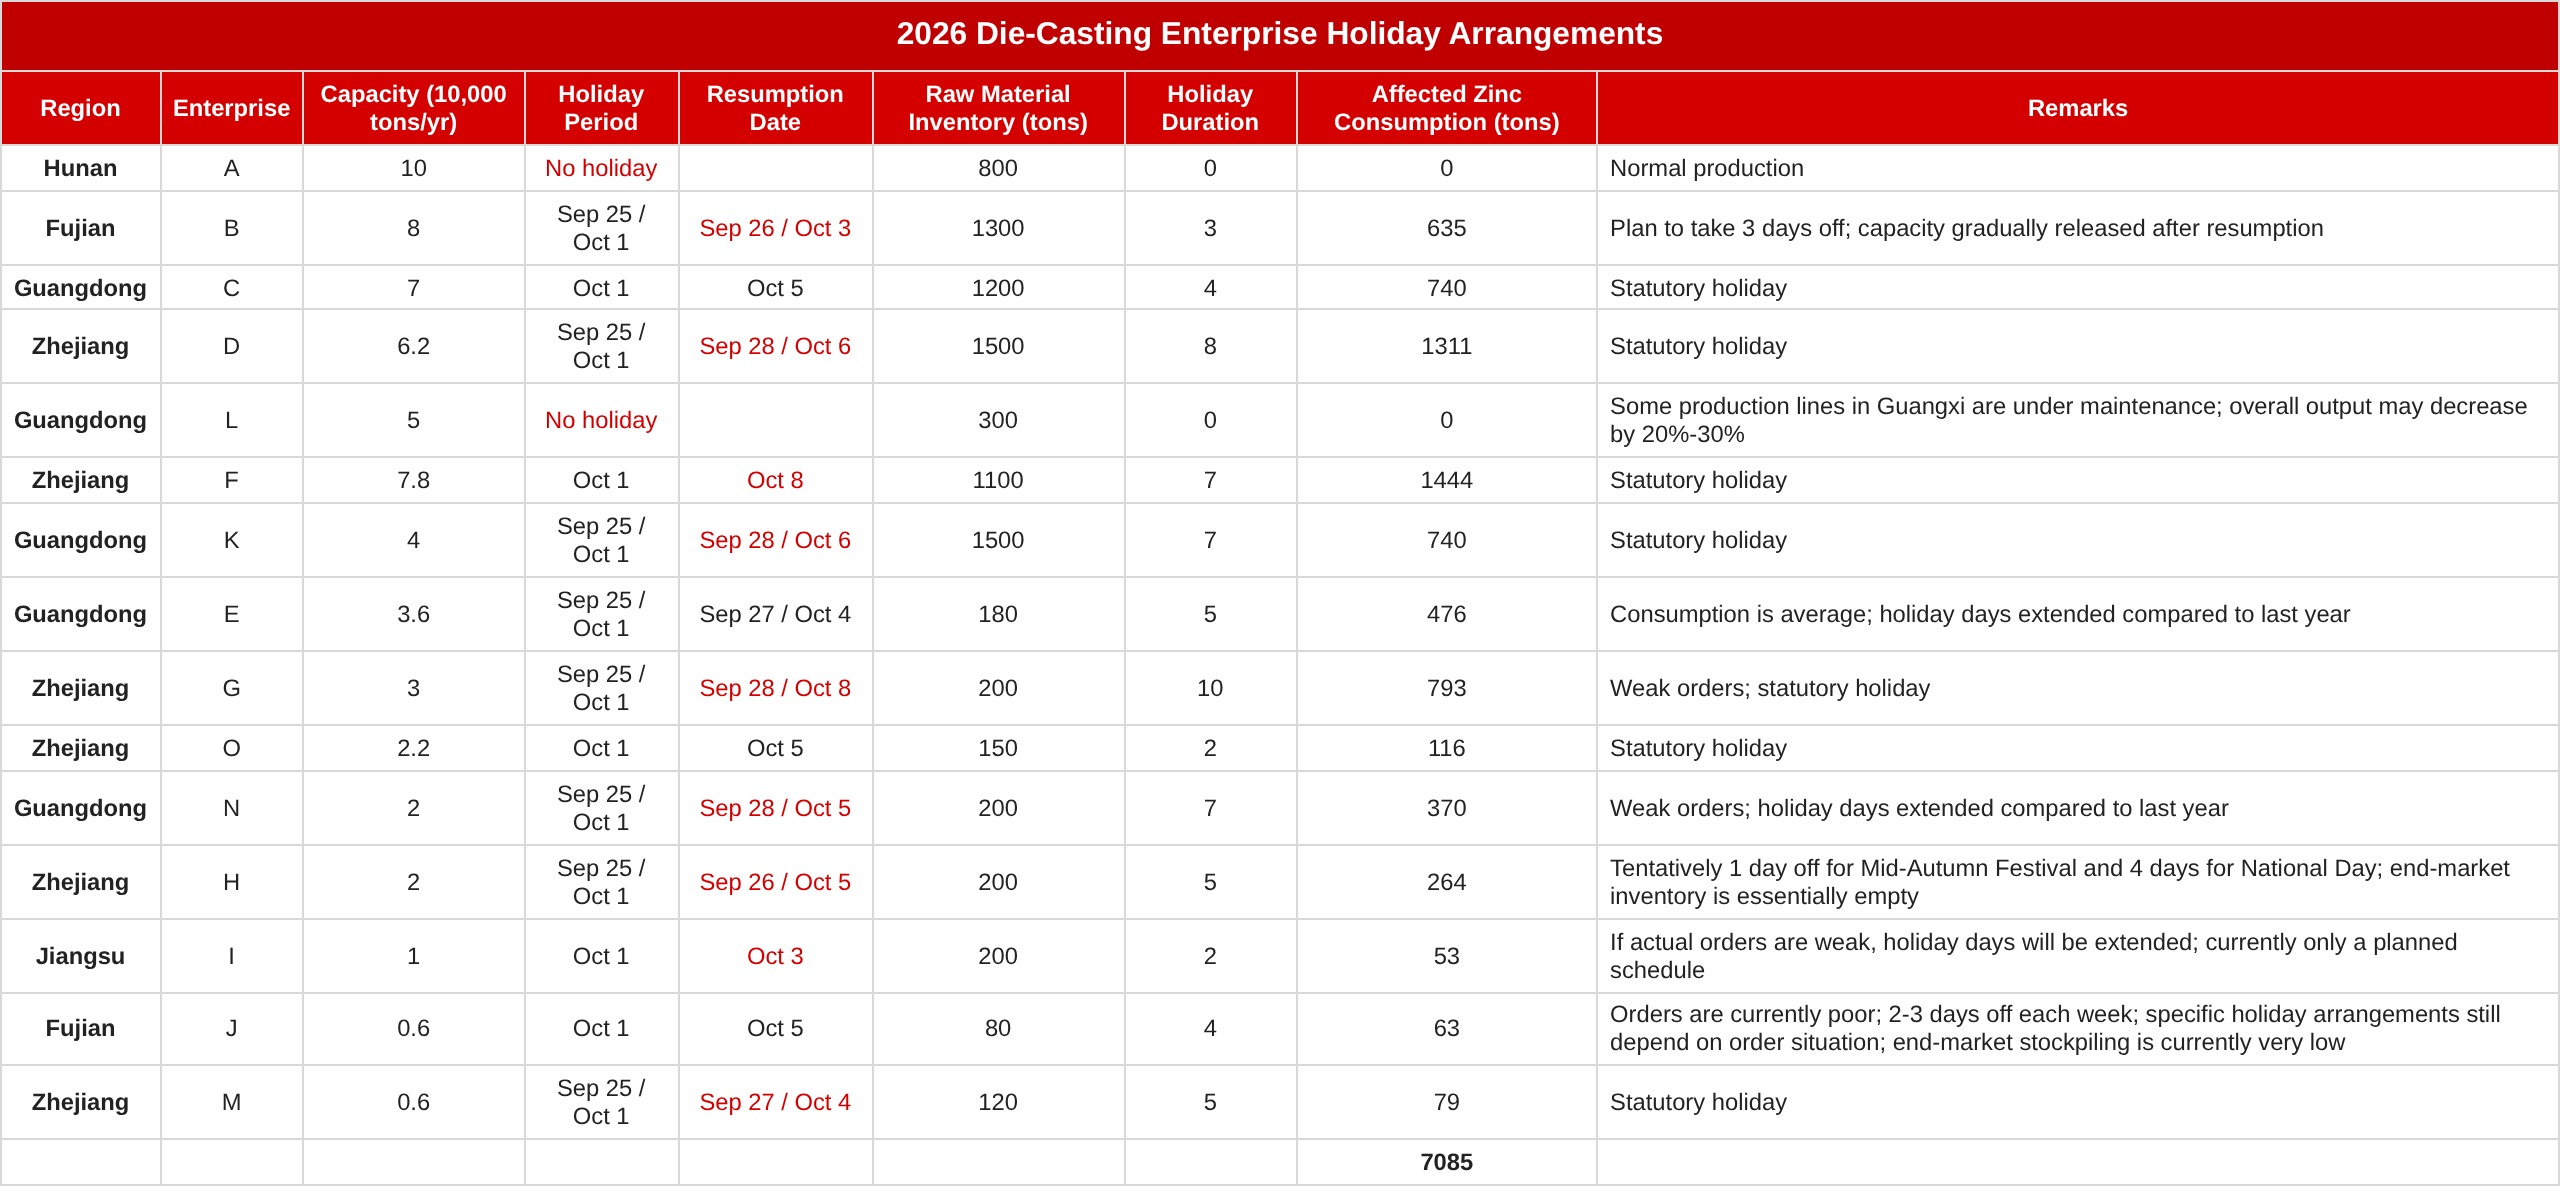
SMM은 총 15개 다이캐스팅 아연 합금 기업의 연휴 일정을 조사했으며, 총 생산능력은 63만 톤, 영향을 받는 아연 소비량은 7,085톤이다.SMM에 따르면, 이들 기업의 국경절 및 중추절 연휴 기간은 0일에서 10일로 평균 4.6일이며, 이는 작년 4.4일 대비 전년 동기 0.2일 증가한 수치다. 연휴 기간이 늘어난 주된 이유는 이번 달 높은 가격으로 인해 최종 소비가 위축되었고, 전 부문에서 신규 주문이 부족했으며, 최종 사용자들의 연휴 전 재고 비축 의지와 물량이 모두 낮았기 때문이다. 법정 공휴일 외에도 일부 공장은 주문 상황에 따라 자발적으로 연휴를 연장했다. 일부 기업은 주문이 계속 부진할 경우 실제 연휴 기간이 현재 계획보다 더 길어질 수 있다고 밝혔다. 또한 일부 제조업체는 연휴 기간을 활용해 생산 라인 정비를 계획했으며, 완전 가동 중단은 아니지만 생산량 감축이 예상된다.
산화아연:
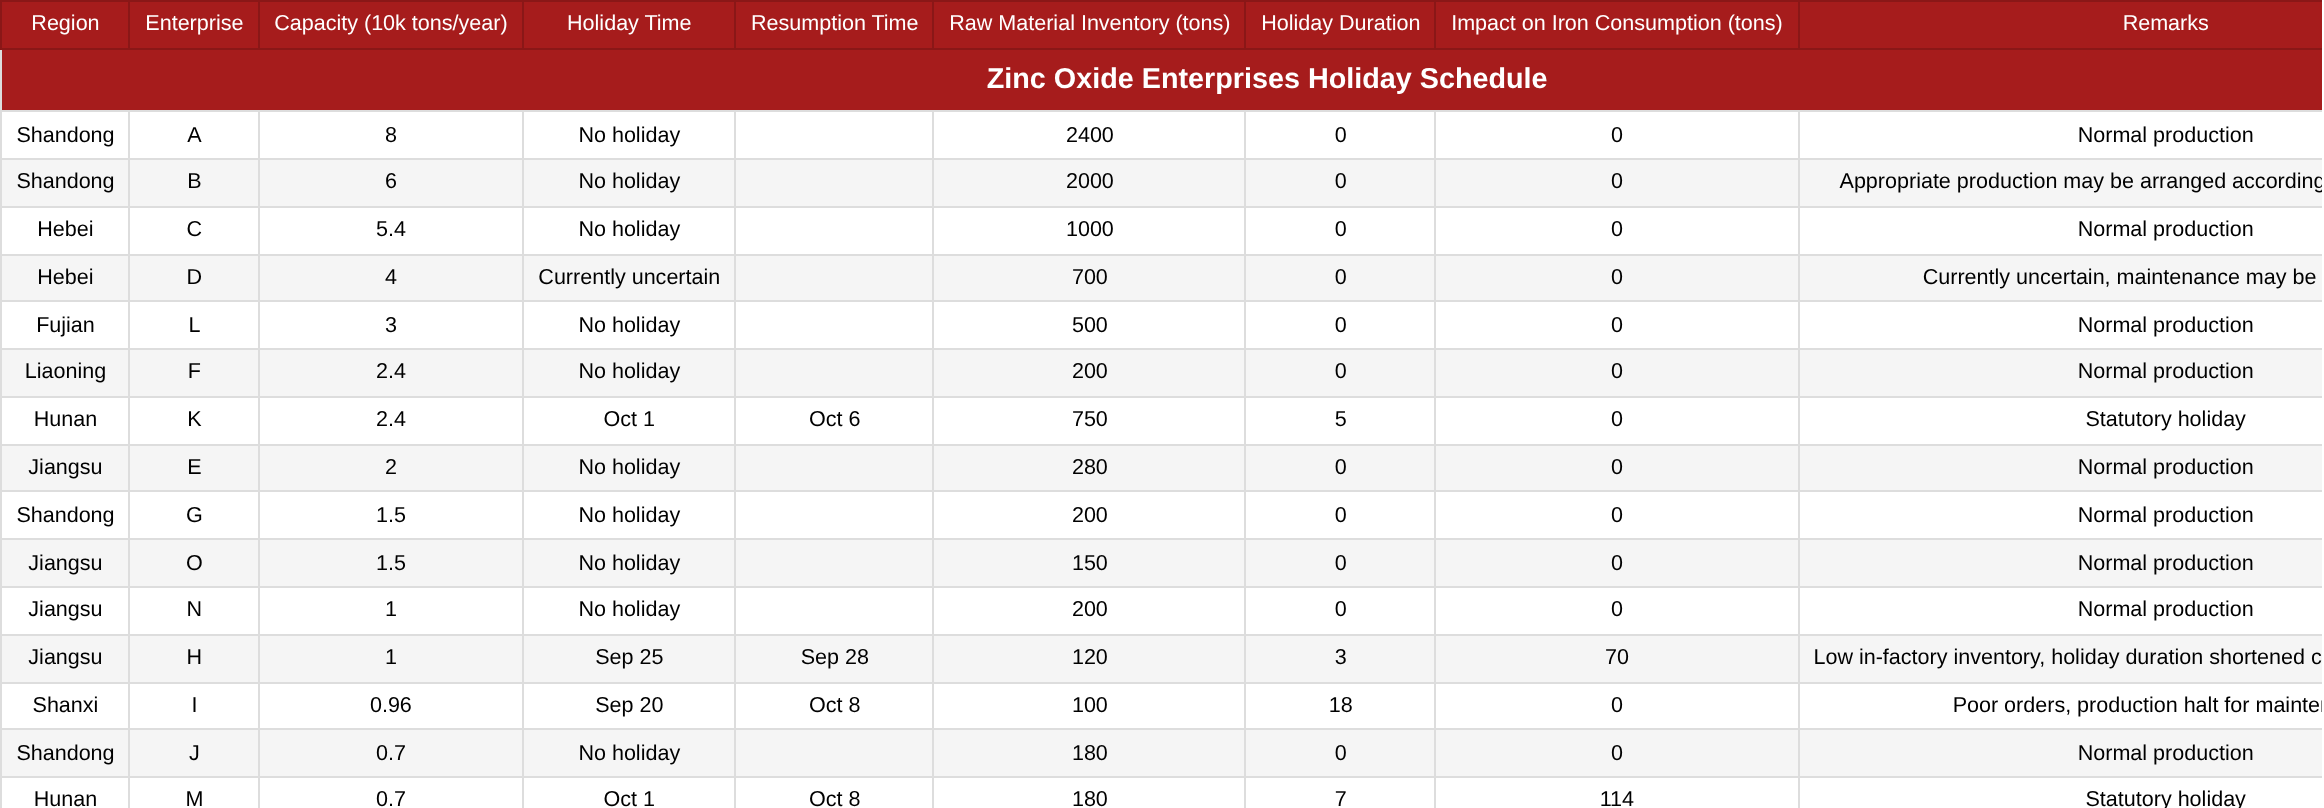
산화아연의 경우, SMM은 15개 산화아연 기업의 연휴 일정을 조사했으며, 총 생산능력은 40만 5,600톤, 영향을 받는 아연 소비량은 184톤이다.산화아연의 생산 공정 특성상, 시장 내 대부분의 산화아연 기업은 정상 생산을 유지했으며, 일부 기업만 연휴 일정을 계획했다. 최근 최종 소비 측면에서 산화아연 하류 수요는 특별한 호재가 없었다. 타이어 기업들은 이번 이중 연휴 기간 동안 전년 대비 연휴를 연장했고, 세라믹 부문의 최종 수요는 여전히 부진했으며, 전자급 산화아연 주문은 대체로 안정적이었다. 사료급 산화아연 수요는 성수기 진입으로 최근 회복세를 보였다. 대부분의 기업은 정상 생산을 유지했으며, 일부 제조업체는 주문에 따라 생산량을 유연하게 조절했다. 일부 기업은 주문 부진으로 인해 정비를 위한 생산 중단을 계획했고, 다른 기업들도 정비 계획을 가지고 있었다. 소수의 기업은 공장 내 재고가 낮아 작년보다 연휴 기간을 단축했다.
(상기 정보는 시장 수집 및 SMM 연구팀의 종합 평가를 기반으로 하며 참고용으로만 제공됩니다. 본 문서는 직접적인 투자 연구 조언을 구성하지 않습니다. 고객은 신중하게 결정을 내려야 하며 이를 독립적 판단의 대체물로 사용해서는 안 됩니다. 고객이 내린 모든 결정은 SMM과 관련이 없습니다.)