SMM 조사에 따르면, 인도네시아 모로왈리 산업단지 내 RKEF NPI 공장들이 물 부족으로 9월 22일부터 감산에 들어갔다. 가동률은 기존 대비 약 30~40% 하락할 것으로 예상된다. 감산이 반달간 지속될 경우, 실물 NPI 생산량 기준 약 5만~7만 톤이 영향을 받을 것으로 추정되며, 이는 품위 11% 기준 니켈 함유량 5,500~7,700톤에 해당한다. 물 부족과 가동률 하락이 더 오래 지속될 경우, 누적 NPI 생산 손실은 실물 기준 10만 톤을 초과하여 니켈 함유량 기준 1만 1,000톤 이상에 이를 것으로 예상된다.
이러한 공급 감소는 중국 스테인리스 수요가 여전히 약세를 보이는 가운데 발생했다. 하류 구매 부진과 밀 마진 압박으로 생산 계획이 하향 조정되고 있으며, 10월 300계 생산량은 전월 대비 10만 톤 이상 감소할 것으로 예상된다. NPI 소비도 이에 따라 감소할 것이다.
IMIP의 감산은 NPI 가격에 공급 측면의 지지 요인을 강화하는 반면, 중국 스테인리스 생산 감소는 수요 측면의 수용 여력을 약화시킨다. 균형은 인도네시아의 물 제약이 얼마나 오래 지속되는지, 그리고 중국 스테인리스 수요가 생산 및 구매 회복을 뒷받침할 수 있는 시점에 달려 있다.
1. 수요 약세와 마진 압박이 중국 생산 감소를 견인
10월 스테인리스 감산 전망은 수요와 수익성의 맥락에서 이해해야 한다.
하류 구매 부진은 밀의 고가동 유지 인센티브를 낮춘다. 판매 시장이 약한 상황에서 생산을 늘리면 재고와 운전자본 부담이 커지므로, 밀은 생산을 조절하고 원료 구매를 조정하게 된다.
SMM이 산출한 304 냉간압연 스테인리스 모델 마진은 9월 22일 기준 -1.13%를 기록했다. 제한된 수익성은 밀의 원료비 상승 흡수 능력을 제약한다. IMIP 감산으로 NPI 판매자들이 가격 방어에 나설 수 있지만, 더 높은 오퍼가 수용되려면 스테인리스 주문과 판매 가격의 개선이 뒷받침되어야 한다.
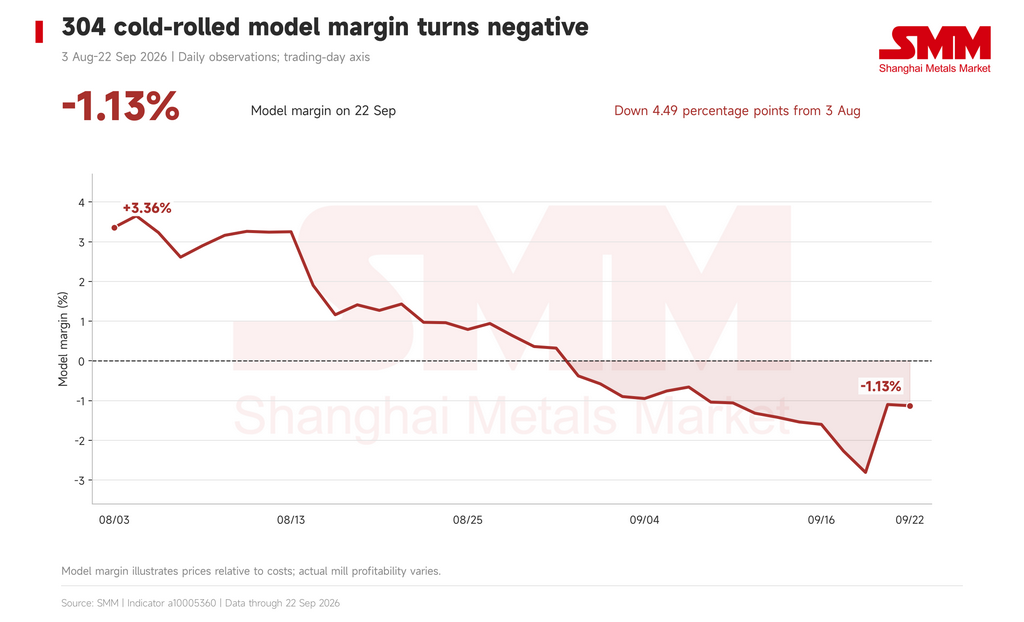
그림 1 | 304 냉간압연 모델 마진은 8월 3일 3.36%에서 9월 22일 -1.13%로 하락했다.
생산 감소는 원료 소비를 직접적으로 줄인다. 수요 약세는 밀의 재고 재축적 의지에도 영향을 미쳐, 구매 물량과 시점이 실제 주문에 더 의존하게 만든다.
따라서 10월 전망은 감산 규모와 지속 기간 모두에 달려 있다. 스테인리스 수요 회복이 더디면 신중한 구매 기조가 길어지고 NPI 소비 반등이 지연될 수 있다.
2. 초기 수급 감소 규모는 유사한 수준
중국 300계 생산량 10만 톤 감소와 평균 니켈 함유량 8%를 가정하면, 니켈 함유량 기준 수요는 약 8,000톤 감소한다. NPI가 해당 수요의 60~80%를 공급한다고 가정하면, NPI 수요 감소분은 니켈 기준 약 4,800~6,400톤에 해당한다.
이는 IMIP 감산이 반달간 지속되는 시나리오에서 추정된 니켈 5,500~7,700톤의 공급 손실과 유사한 규모다.
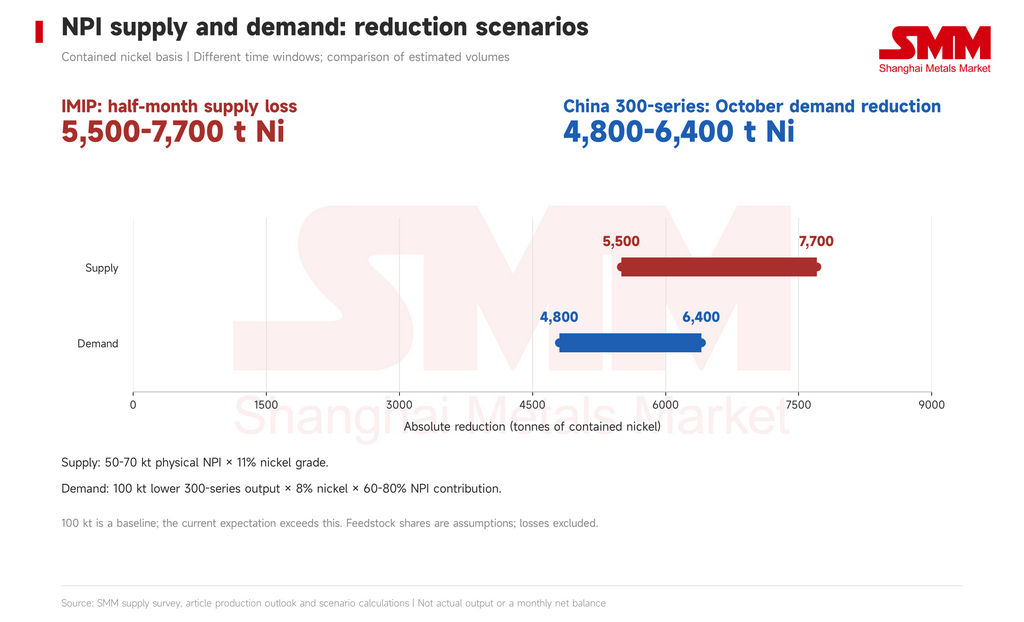
그림 2 | NPI 감소 추정치는 서로 다른 기간을 사용한다. IMIP 공급은 반달, 중국 수요는 10월 기준이다.
중국 계산은 10만 톤을 비교 기준선으로 사용했으며, 현재 감산 전망치는 이 수준을 상회한다. 니켈 함유량과 원료 배분 비율은 시나리오 가정이며, 용해 손실에 대한 별도 조정은 없다.
따라서 중국 생산 감소가 초기 공급 위축의 상당 부분을 흡수할 수 있다. 생산 일정, 구매, 밀 재고, 선적 일정에 따라 이러한 조정이 실물 시장에 반영되는 시점이 결정될 것이다.
단기적 영향은 감산 규모에 달려 있으며, 이후에는 지속 기간이 점점 더 중요해진다. IMIP의 물 공급이 빠르게 개선되면 중국 수요 약세가 상당한 완충 역할을 할 수 있다. 감산이 더 오래 지속되면 누적 NPI 손실은 실물 기준 10만 톤, 품위 11% 기준 니켈 1만 1,000톤 이상을 초과할 것으로 예상된다. 이는 위에서 설명한 10월 중국 NPI 수요 감소 추정치를 상회하여 공급 압력을 높이고 부족분을 기존 재고에 의존하게 만들 것이다.
3. RKEF 생산에는 안정적인 보충수가 필수
RKEF 생산은 설비 냉각에 물을 사용하며, 일부 공장은 슬래그 처리와 가스 정화에도 물이 필요하다. 안정적인 냉각은 노의 지속적인 가동을 뒷받침한다. 공정 관점에서 물 공급이 제약을 받을 때 가동률을 낮추면 냉각 수요를 줄일 수 있다.
재활용으로 물을 절약할 수 있지만, 지속적인 생산에는 여전히 보충이 필요하다. 증발 및 기타 손실분은 보충되어야 한다. 따라서 재활용 시스템이 설치되어 있더라도 장기간의 건조한 기후와 하천 유량 감소는 생산에 영향을 미칠 수 있다. 회복 전망은 안정적인 보충수 공급이 복원되는지에 달려 있다.
4. IMIP는 하천수를 사용하므로 보충이 회복의 핵심
IMIP의 2023년 지속가능성 보고서는 페로니켈 및 스테인리스 공장에서의 빗물 회수, 수처리, 공업용수 재활용을 설명하고 있다. 정부의 프로젝트 프로필에도 정수 처리 인프라가 명시되어 있다. 이러한 자료들은 하천 취수, 처리, 재사용을 기술하고 있으며, 해수 담수화 설비의 용량과 가동 상태는 추가 확인이 필요하다.
8월에 발표된 주정부 기록에 따르면 IMIP는 2024년부터 보유한 허가에 따라 마카르티강을 사용하고 있다. 최대 허용 취수량은 초당 1.5m³로, 연속 가동 시 일일 12만 9,600m³에 해당한다. 펌프장과 취수 인프라도 문서화되어 있다. 실제 건기 가용량은 하천 유량과 운영 조건에 따라 달라진다.
강수량 데이터는 이러한 압박을 보여준다. Nickel Industries는 인근 헹자야 광산의 8월 강수량이 4mm 미만이었다고 보고했으며, 8월 역사적 평균은 222mm다. 이 관측치는 광산 위치에 적용된다. BMKG는 9월 21~30일 모로왈리 전역의 강수량이 대체로 낮아 0~50mm 범위에 머물 것으로 예보했다.
따라서 회복은 지속적인 강우가 안정적인 유입으로 이어지는지에 달려 있다. 반달 추정치는 생산 손실 시나리오이며, 실제 회복은 물 가용성에 따라 결정될 것이다. 유역 강수량, 하천 유량, 공장 가동률이 관련 지표이며, 현재 취수량과 저수량은 검토된 공개 자료에서 확인할 수 없다.
5. 하천 수위 하락이 석탄 물류에도 영향
건조한 기후는 원료 운송까지 영향을 미치고 있다.
인도네시아 코크스 산업 협회 APUKN은 9월 초 바리토강의 수위 하락으로 칼리만탄에서 원료탄을 운반하는 일부 바지선이 적재량을 줄이거나 운항 일정을 조정해야 했다고 보고했다.
이러한 경로를 이용하는 구매자에게 바지선 적재량 감소는 항차당 운송 물량을 줄이고, 일정 변경은 배송 시간을 늘리고 물류 비용을 높일 수 있다. 원료 재고가 제한적인 업체일수록 입하 변동에 더 취약하다.
원료탄 운송은 이미 영향을 받고 있다. 개별 IMIP 업체에 대한 영향은 조달처, 재고, 운송 계약에 따라 다르다. 따라서 석탄 물류는 물 가용성과 함께 추가적인 공급망 리스크로 모니터링할 필요가 있다.
공업용수 공급과 원료 배송은 서로 다른 속도로 회복될 수 있어, 개별 업체의 생산 복구 속도에 영향을 미칠 수 있다.
6. 재고가 차질을 완충하고, 수요가 가격 수용을 결정
중국 항만 NPI 재고는 IMIP 감산 이전에 이미 축적되어 있었다.
SMM 데이터에 따르면 9월 17일 재고는 니켈 함유량 기준 5만 3,800톤으로, 9월 3일의 3만 5,300톤에서 증가했다. 약 1만 8,500톤, 즉 52.5% 증가한 수치로, 단기적인 입하 감소에 대한 완충 역할을 하며 밀에 구매 조정 여지를 제공한다. 소유권, 품위, 판매 가능 물량에 따라 이러한 재고가 수요를 충족하는 속도가 달라질 것이다.
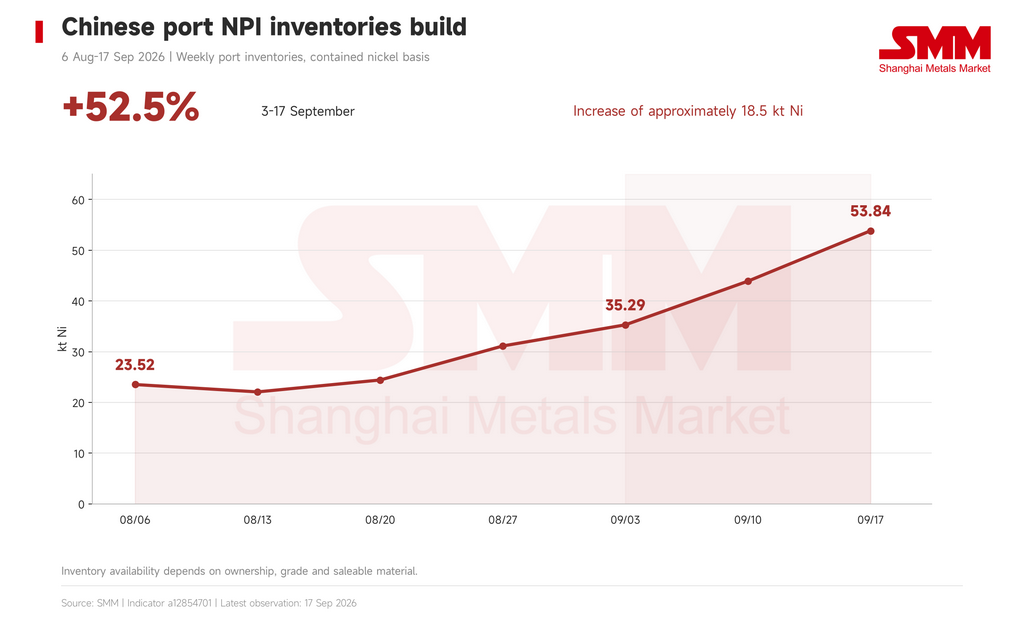
그림 3 | 중국 항만 NPI 재고는 9월 3일부터 17일 사이 52.5% 증가하여 니켈 기준 5만 3,800톤에 도달했다.
가격도 차질 이전의 압박을 보여준다. SMM의 중국 내수 고품위 NPI 공장도 평균 가격은 8월 말 mtu당 1,114위안에서 9월 22일 1,039.5위안으로 하락했다. 인도네시아 NPI FOB 평균 가격은 같은 기간 mtu당 144.5달러에서 135달러로 하락했다. mtu는 니켈 함유량 10kg을 나타낸다.
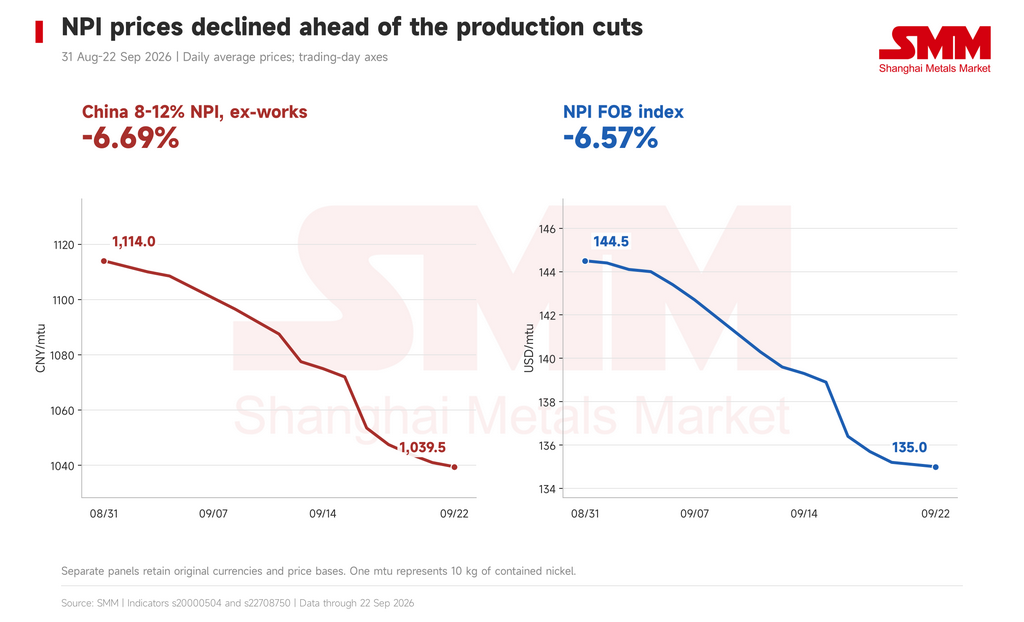
그림 4 | 8월 31일부터 9월 22일까지 중국 NPI 공장도 평균 가격은 6.69%, NPI FOB 지수는 6.57% 하락했다.
감산은 판매자들이 오퍼를 안정화하려는 명분을 강화한다. 그러나 지속적인 가격 상승에는 구매 지지가 필요하며, 스테인리스 수요 약세로 밀의 비용 상승 흡수 여력은 제한적이다.
물 가용성이 빠르게 개선되면 중국의 10월 감산과 기존 항만 재고가 차질을 완충할 수 있다. IMIP의 가동률 하락이 더 오래 지속되어 누적 NPI 손실이 실물 기준 10만 톤을 초과하면, 재고 소진이 가용 완충을 점차 줄이고 공급 측면의 가격 지지를 강화할 것이다. 그럼에도 중국 스테인리스 수요 약세가 지속되면 구매가 신중하게 유지되어 NPI 가격 상승을 제약할 수 있다.
핵심 지표는 실제 중국 300계 생산량, IMIP 가동률, 중국 항만 재고 변화다. 지속적인 공급 손실, 재고 소진, 밀 구매 회복이 함께 나타나야 지속적인 가격 지지의 근거가 더 강해질 것이다.
인도네시아 제련 산업이 확장됨에 따라 하천 가용성, 공업용 보충수, 운송 여건이 실효 생산능력을 평가하는 데 점점 더 중요한 지표가 되고 있다. 안정적인 NPI 공급을 평가하려면 설치 생산능력과 함께 이러한 운영 여건을 고려해야 한다.
작성: Bruce Chew
상하이 메탈 마켓 니켈·스테인리스 애널리스트
이메일: bruce.chew@metal.com
전화: +601167087088