SMM, 9월 23일: 8월 수출은 올해 세 번째로 높은 수준을 유지했으며, 미국 외 시장은전월 대비 2.8% 증가했다. 해외 수요가 미국 단일 시장 중심의 성장에서 동남아시아, 동북아시아, 유럽 등 다중 지역의 지지로 전환되었기 때문이다.
2026년 8월,중국의 LFP 수출량은 총 10,151.86톤으로, 7월보다 3,001.4톤 감소했으며,전월 대비 22.82% 감소했다. 이는 6월에 연중 최고치인 15,379.6톤을 기록한 이후 두 달 연속 감소한 것이다. 1월부터 8월까지의 누적 수출량은 71,958.109톤에 달했으며, 해외 시장은 전반적으로 높은 성장세를 유지했다.
미국 수출이 절반으로 줄어 8월 감소를 주도
8월의 가장 큰 변화는 미국에서 비롯되었다.중국의 대미 LFP 수출량은 총 2,767.3톤으로, 7월의 5,972.529톤보다 53.7% 감소했으며, 월간 감소량은 3,205.175톤이었다.
8월의 감소는 전 세계 수요의 동반 약화보다는 미국 시장의 위축이 주된 원인이었다. 미국 단독 감소량만으로도 전체 시장의 순감소량인 3,001.4톤을 초과했다.미국을 제외한 다른 시장으로의 수출량은 8월에 총 7,384.5톤으로, 7월보다 2.84% 증가했다.미국 시장은 이전의 집중적인 재고 비축 이후 재고 소화 단계에 있을 수 있으며, 현지 배터리 생산 능력 확대와 공급망 정책 변화의 영향도 받아 월간 조달 속도가 눈에 띄게 둔화되었다.
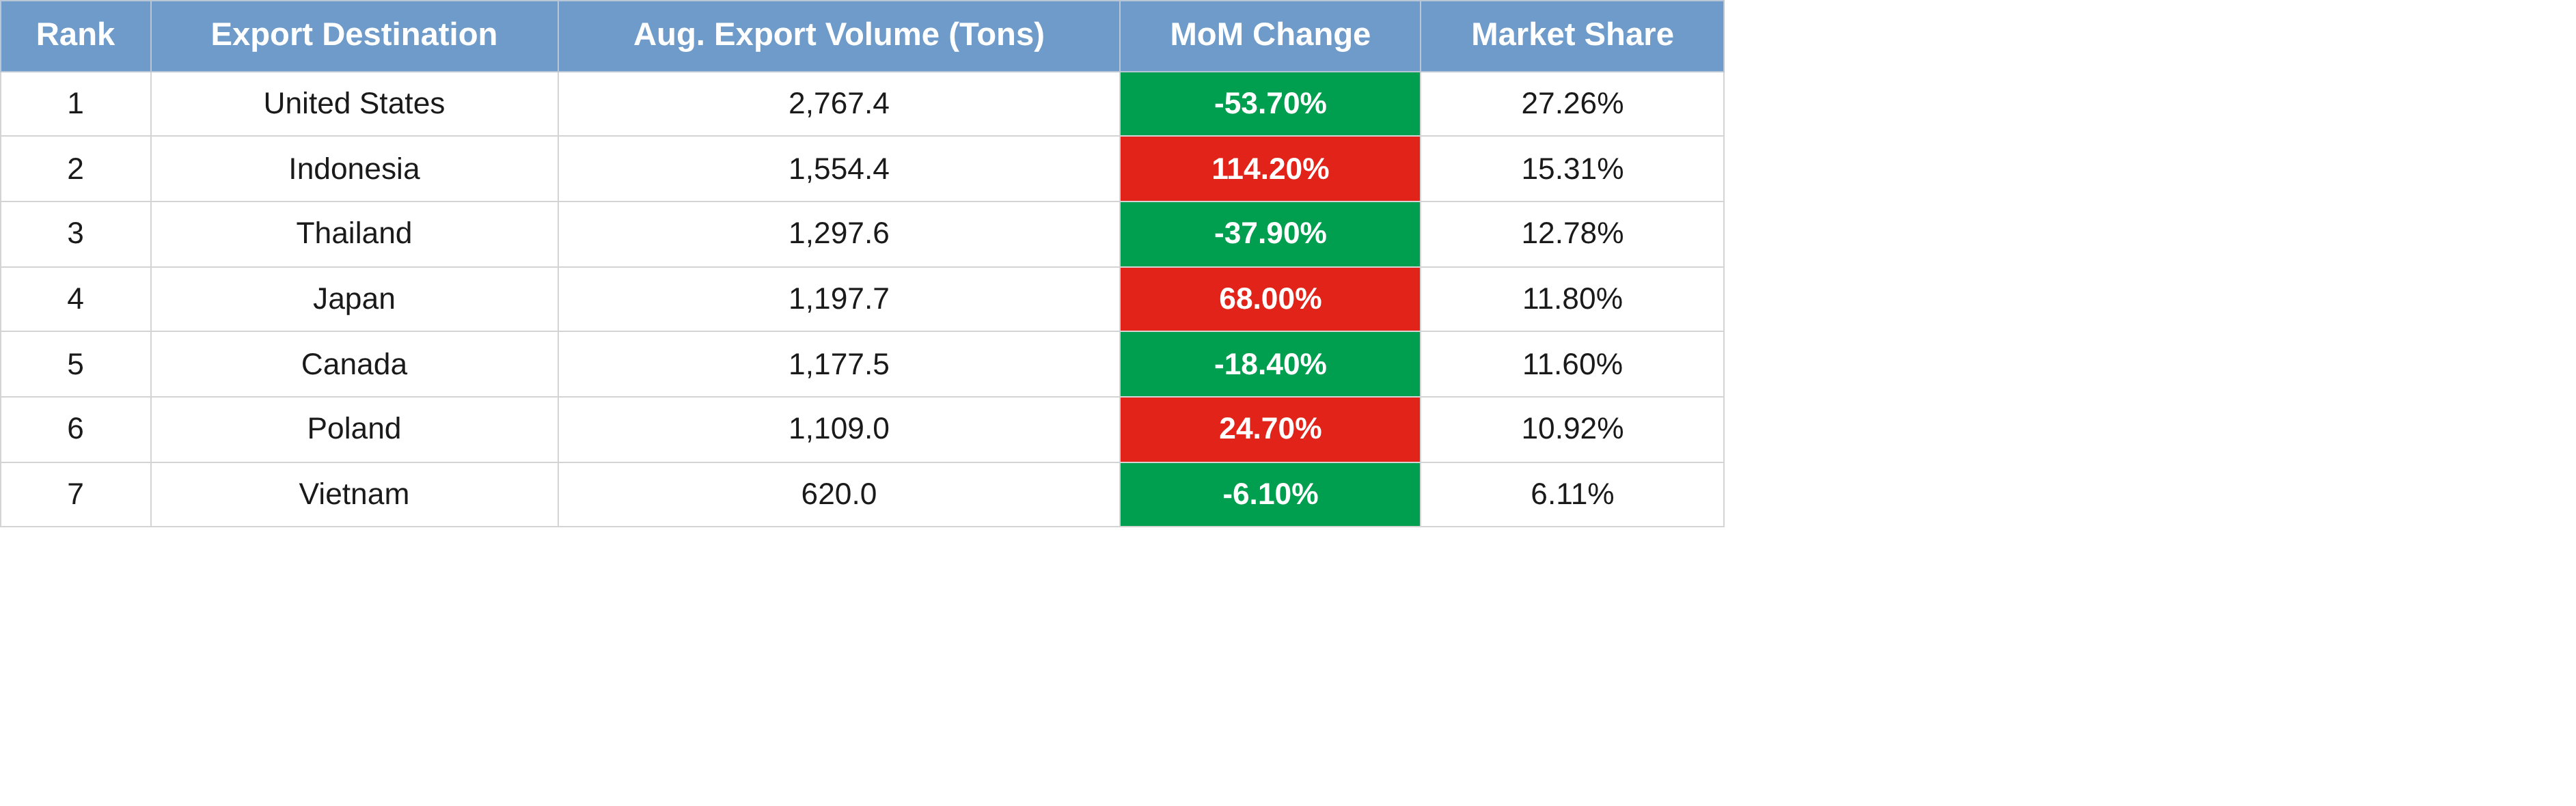
상위 6개 수출 대상국이 8월 총 수출의89.67%를 차지했다. 시장 집중도는 여전히 높았지만, 지역 구조는 크게 변화했다. 북미로의 총 수출은 7월의 7,415.9톤에서 3,944.9톤으로 감소하여 전월 대비 46.8% 줄었고, 점유율은 56.38%에서 38.86%로 하락했다.한편,일본, 한국, 대만으로 구성된 동북아시아 시장은 전월 대비 71.9% 성장했으며, 시장 점유율은 6.62%에서 14.74%로 상승했다.
인도네시아가 2위로 도약, REPT Battero의 8GWh 기지가 주요 수요처일 가능성
인도네시아는 8월 최대 성장 시장이었다. 중국의 대인도네시아 LFP 수출은 7월의 725.614톤에서 1,554.4톤으로 증가하여 전월 대비 114.2% 늘었고, 월간 증가량은 828.786톤으로 처음으로 두 번째로 큰 수출 대상국이 되었다.
프로젝트 가동 시점과 소재 수요를 기준으로 볼 때, 이번 수출 증가는 REPT Battero의 인도네시아 배터리 셀 및 ESS 제조 기지의 가동 및 생산량 확대와 관련이 있을 가능성이 가장 크다. REPT Battero는 2026년 5월 인도네시아에 첫 해외 제조 기지를 공식 공개했다. SMM 조사에 따르면, 해당 기지 1단계는 연간 8GWh의 EV 및 ESS용 배터리와 시스템을 생산하도록 설계되었다. 최대 생산 능력 기준으로 이에 필요한 LFP 수요는 연간 약 17,600~20,000mt이며, 월평균 약 1,400~1,700mt에 해당한다.
인도네시아의 6~8월 월평균 수입량은 1,588.8mt였고, 8월 수입량은 1,554.4mt로 배터리 셀 용량 기준 약 7.63~8.67GWh에 해당한다.
일본의 수입이 큰 폭으로 증가하며 리튬 배터리 생산 수요가 집중적으로 방출될 가능성
일본은 8월 LFP 1,197.7mt를 수입하여 7월보다 484.8mt 증가했으며, 전월 대비 68% 증가했다. 일본으로 수출된 LFP는 주로 현지 리튬 배터리 생산에 투입될 가능성이 크며, 최종 용도는 차량용 배터리, 주거용·산업용·상업용 ESS, 예비 전원 공급 장치 등이다.
폴란드 수출 1,000mt 돌파, 유럽 ESS 산업망 수요 증가
폴란드의 8월 수입량은 1,109mt에 달해 전월 대비 24.7% 증가했으며, 월간 총수출의 10.92%를 차지했다.폴란드는 유럽의 중요한 배터리 제조 기지이다. 폴란드의 수입량이 비교적 높은 수준을 유지하는 것은 현지 ESS 배터리 라인의 자재 준비, 제품 검증, 대규모 에너지 저장 프로젝트 납품과 관련이 있을 가능성이 크다. 다만 통관 대상 국가가 지역 생산 또는 물류 거점일 수도 있어, 일부 소재는 궁극적으로 다른 유럽 시장에 공급될 수 있다.
태국, 캐나다, 베트남은 안정적인 기반 유지
태국은 8월 1,297.6mt를 수입하여 전월 대비 37.9% 감소했지만, 여전히 세 번째로 큰 수출 시장이었다.최근 몇 년간 태국은 NEV, 배터리 팩, ESS 생산 능력을 지속적으로 유치하며 비교적 완전한 다운스트림 응용 시장을 형성했다.
캐나다는 8월에 1,177.5톤을 수입하여 전월 대비 18.4% 감소했지만, 몇 달 연속으로 천 톤 규모를 유지했다.캐나다는 에너지 저장 공급망 개발과 배터리 제조 현지화를 추진하고 있어 대규모 소재 수입으로 이어지고 있다.
베트남은 8월에 620톤을 수입하여 전월 대비 6.1% 감소했으며, 전반적으로 안정적인 수준을 유지했다.Gotion High-tech와 VinES가 베트남 하띤성에 계획한 LFP 배터리 셀 프로젝트는 연간 설계 생산능력이 5GWh로, 이 지역의 대표적인 LFP 배터리 프로젝트이다. 이 프로젝트는 베트남 신에너지차 산업의 확장과 함께 중국 LFP 소재에 대한 잠재적인 장기 수요 기반을 제공한다.
하반기는 높은 수준에서 안정될 가능성이 크며, 수출 대상국은 계속 다변화될 전망
2026년 7월부터 8월까지 중국의 월평균 LFP 수출량은 11,652.6톤에 달해 상반기 월평균보다 43.7% 높았다.따라서 8월 수출량이 7월보다 감소했음에도 불구하고, 하반기 전체 수출 기준선은 상반기보다 현저히 높은 수준을 유지하고 있다. 해외 배터리 및 에너지 저장 프로젝트는 일반적으로 장비 가동, 고객 인증, 생산라인 증설, 프로젝트 납품 일정에 따라 소재를 조달하므로, 월별 수출은 대량 주문의 집중 출하에 영향을 받기 쉽다. 6월 수출은 전월 대비 두 배로 증가한 후 7월과 8월에 연속 감소했는데, 이는 프로젝트 기반 수출의 높은 변동성 특성을 반영한다.
9월부터 12월까지를 전망하면, 미국은 여전히 총 수출량에 영향을 미치는 가장 큰 변수가 될 것이다. 미국의 재고 소진이 끝나고 조달이 재개되면 월별 수출이 크게 반등할 수 있지만, 미국이 계속 재고 축소 단계에 머문다면 인도네시아, 일본, 폴란드, 태국, 베트남 등의 시장이 중요한 지지 역할을 할 것이다. 마지막 4개월 동안 월평균 수출량을 9,000~11,000톤으로 추정하면, 2026년 중국의 연간 LFP 수출량은 약 108,000~116,000톤에 달할 수 있으며, 하반기 수출량은 여전히 상반기보다 현저히 높을 것으로 예상된다.
전반적으로 8월 수출 감소는 해외 수요의 광범위한 약화라기보다는 미국 단일 시장의 후퇴로 인한 구조적 냉각이 주된 원인이었다. 더욱 주목할 점은 수출 성장이 미국 주도에서 북미, 동남아시아, 동북아시아, 유럽에 걸친 다지역 지원 체제로 점차 전환되고 있다는 것이다. 중국 배터리 기업인 REPT Battero 등이 해외에 배터리 셀 및 ESS 생산 능력을 구축함에 따라 LFP 수출도 전통적인 무역 수요에서 해외 공장 운영 지원으로 확장되고 있습니다. 향후 업계 경쟁의 초점은 더 이상 단순한 수출량이 아니라 해외 고객 인증, 현지화 제조, 공급망 협업, 무역 규정 준수 역량이 될 것입니다.
SMM 신에너지 연구팀
왕충 021-51666838
펑디성 021-51666714
양차오싱 021-20707860
왕쯔한 021-51666914
왕제 021-51595902
천보린 021-51666836
왕이저우 021-51595909
쉬멍치 021-20707868
후쉐제 021-20707858
린쯔야 021-51666902
양러 021-51595898
리이사 021-51666730
왕자오위 021-51666827
샤오원하오 021-51666872
장징 021-51666878