SMM 9월 23일:
금속 시장에서:
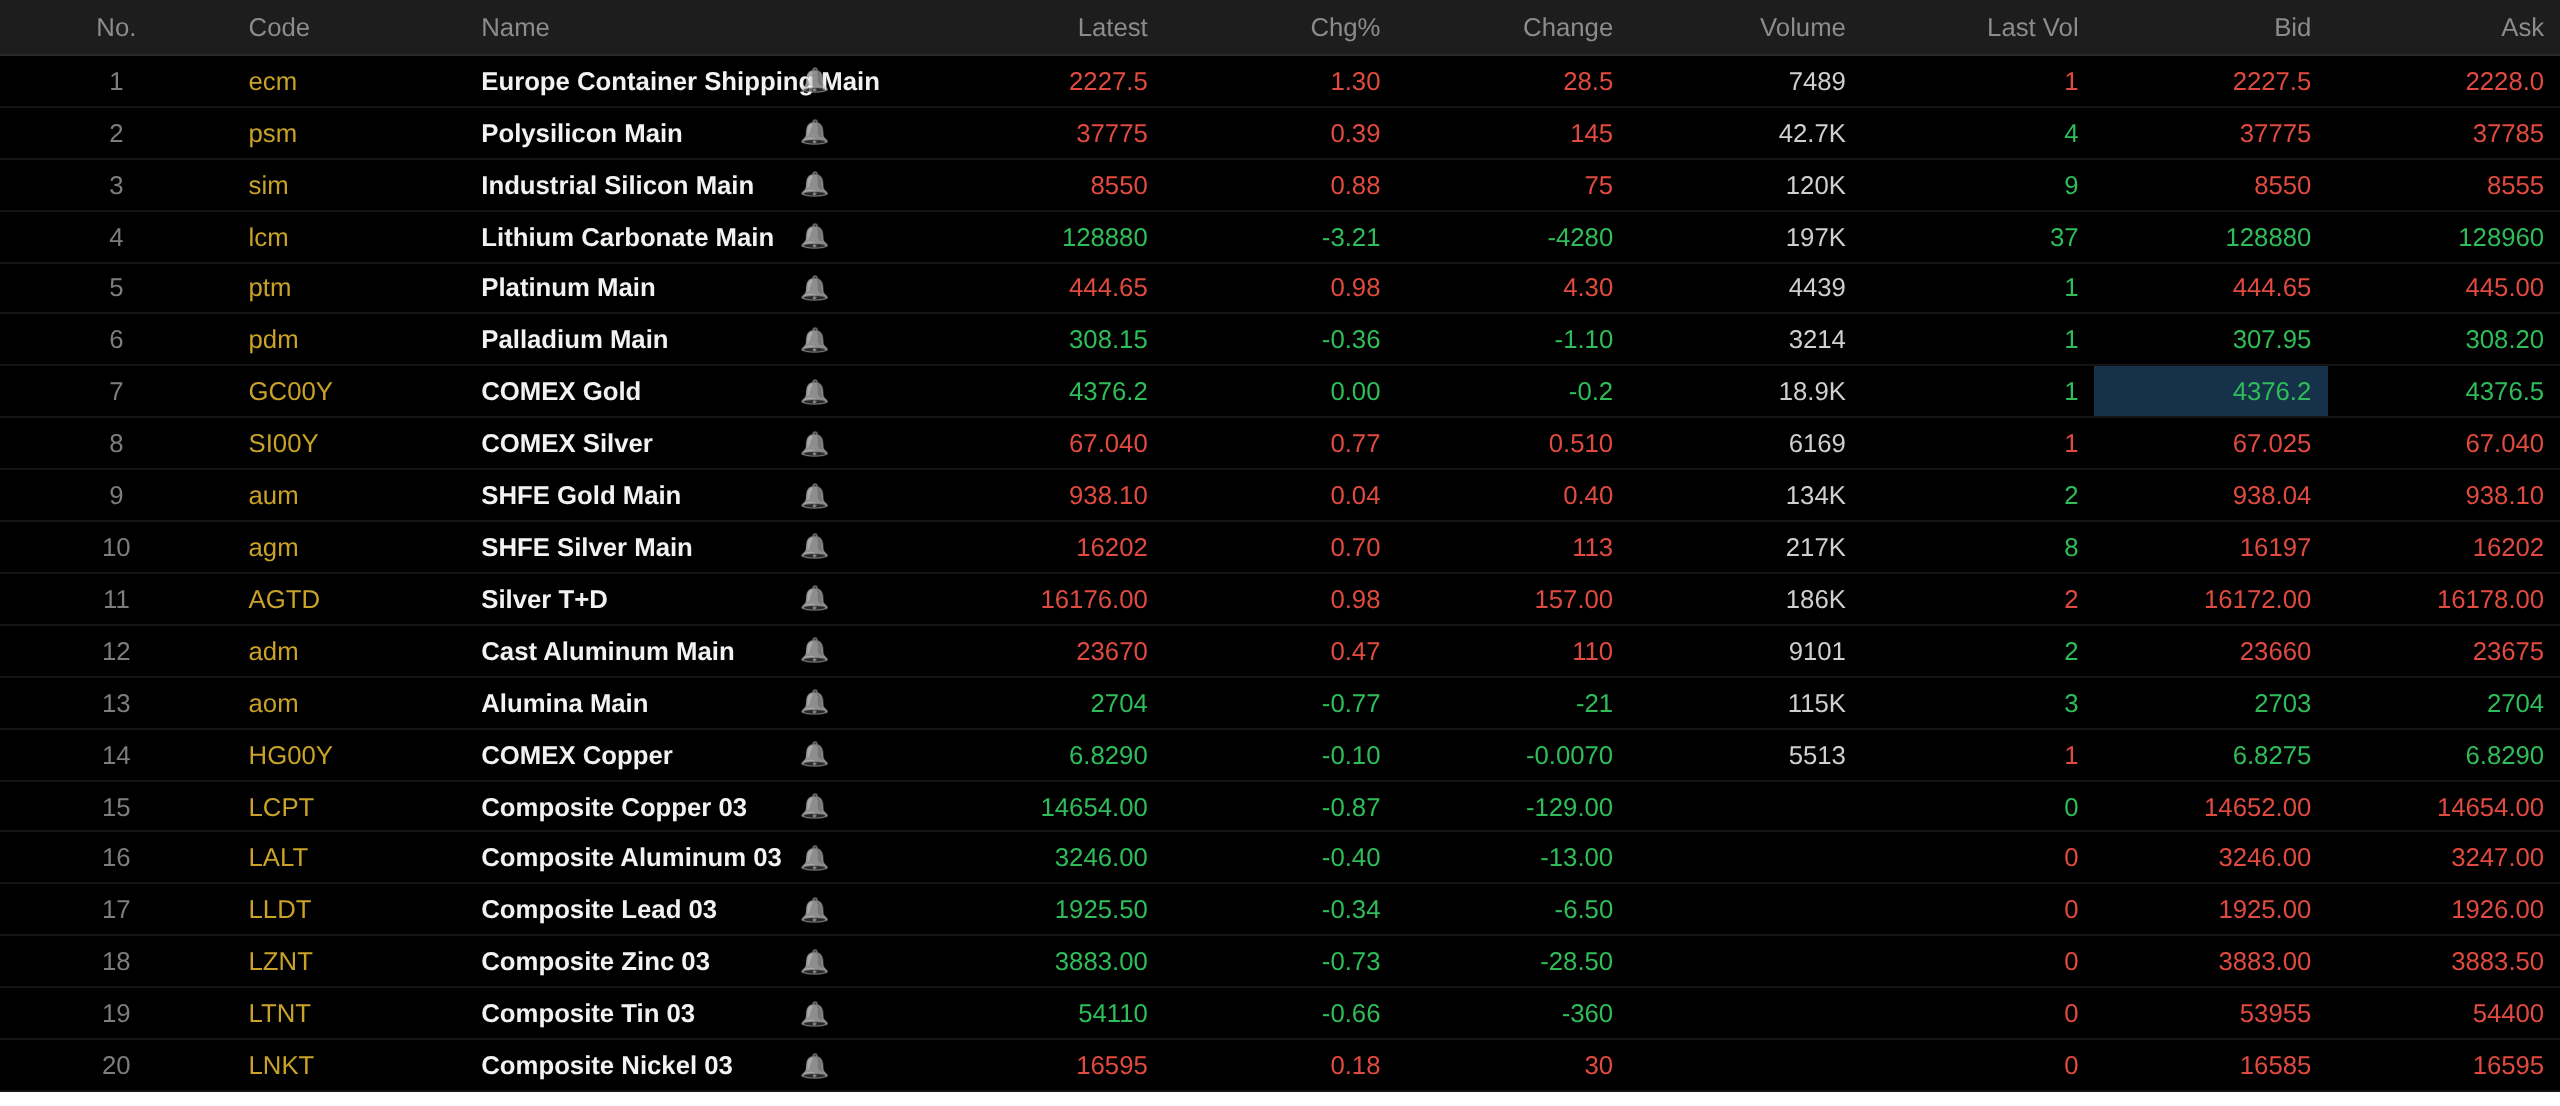
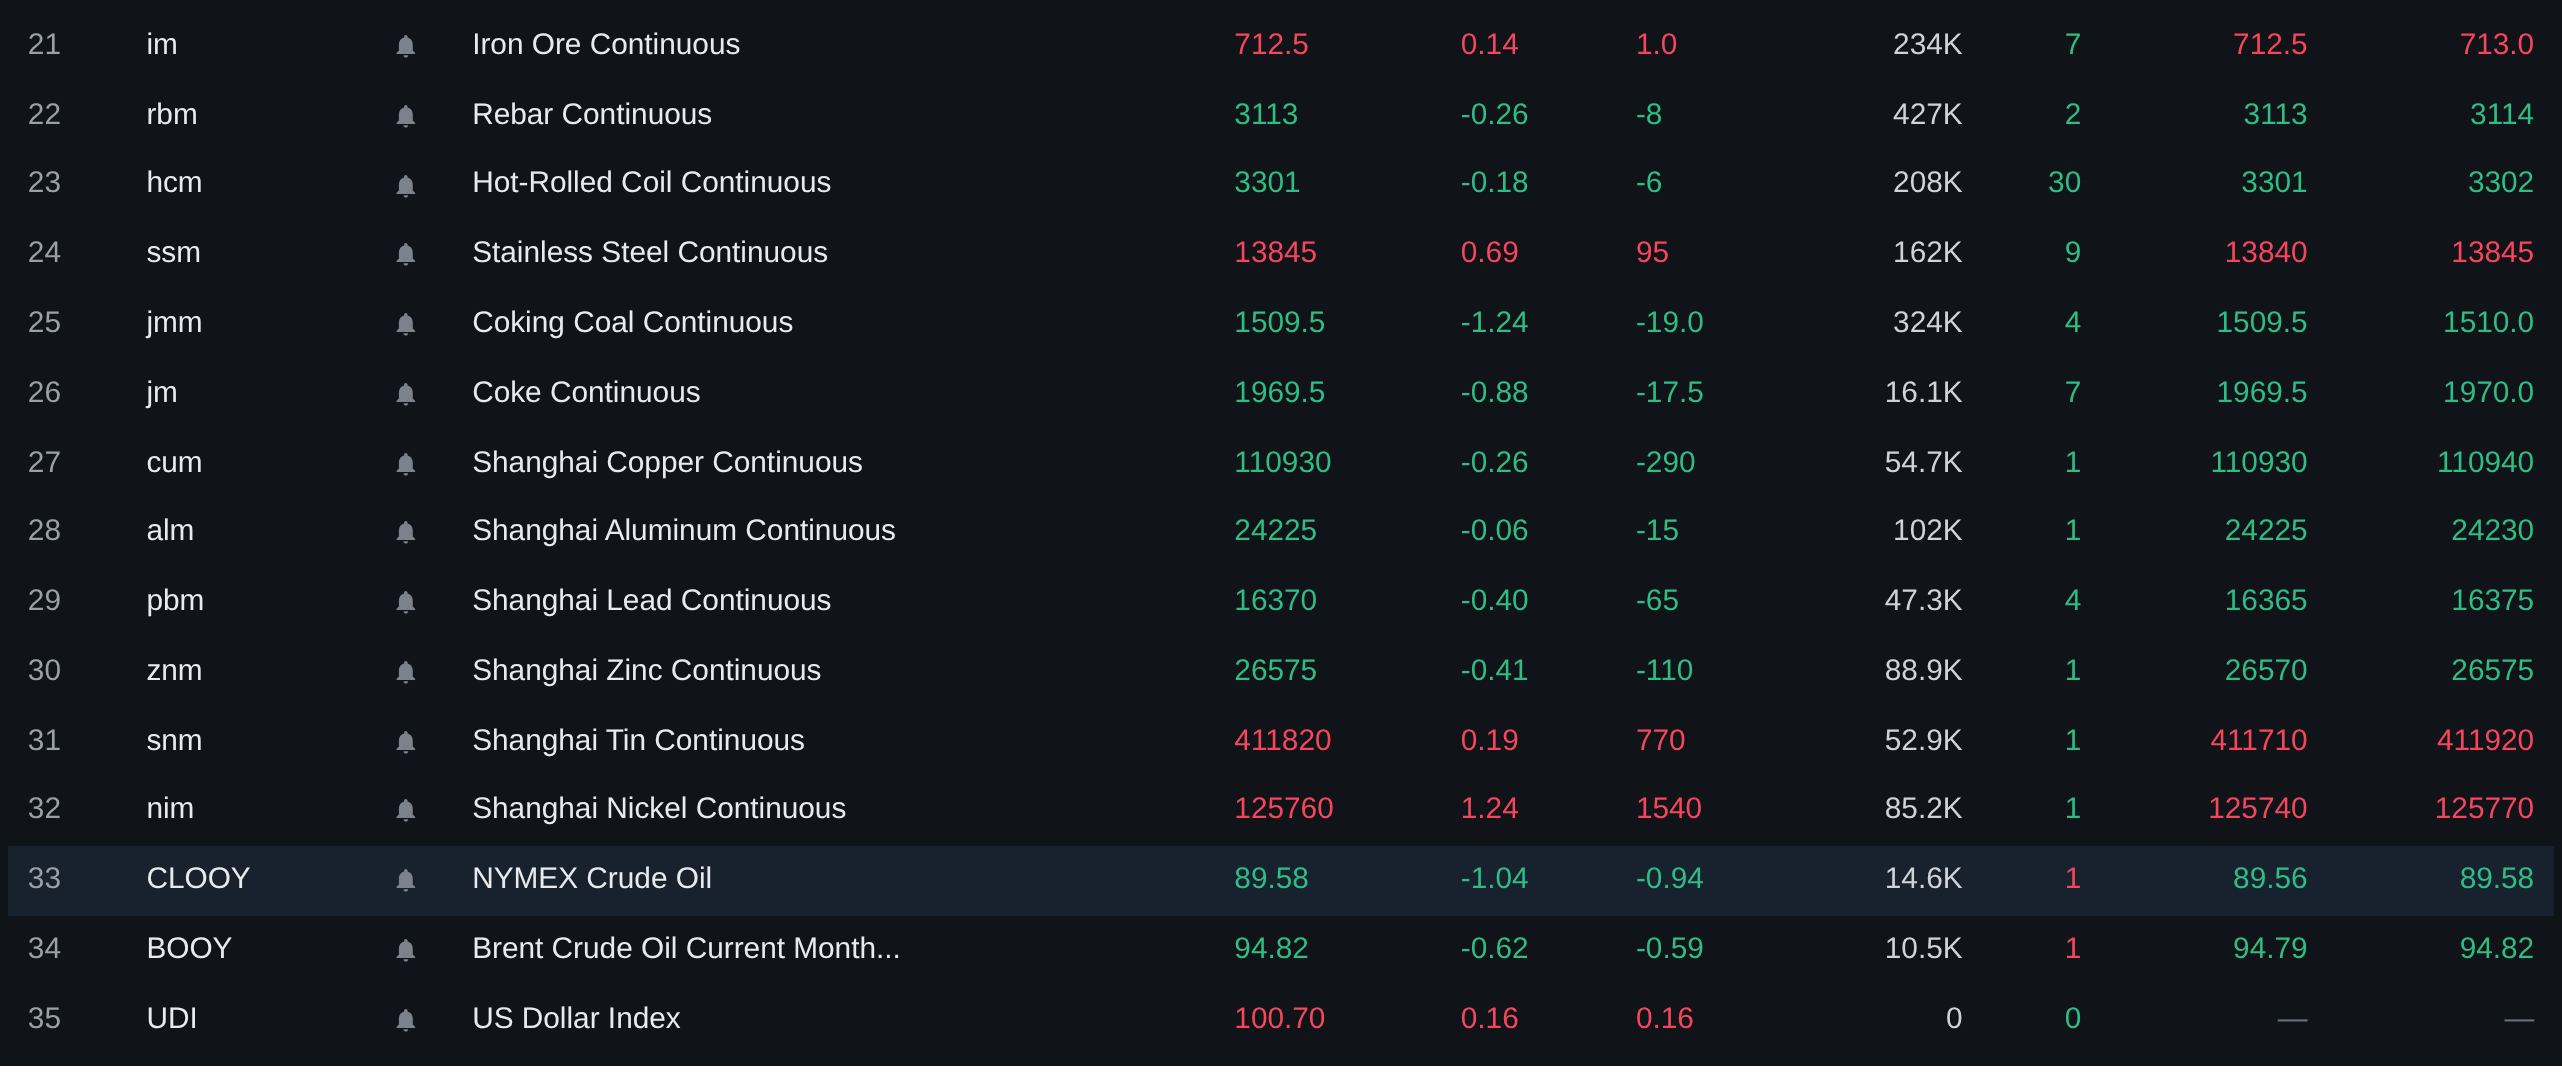
정오 마감 기준, 국내 시장의 비철금속은 대부분 하락했습니다. SHFE 구리는 0.26% 하락했습니다. SHFE 알루미늄은 소폭 하락했습니다. SHFE 납과 SHFE 아연은 모두 0.5% 이내로 하락했습니다. SHFE 주석은 0.19% 상승했고, SHFE 니켈은 1.24% 상승했습니다.
또한, 가장 활발하게 거래된 주조 알루미늄 선물 계약은 0.47% 상승한 반면, 가장 활발하게 거래된 알루미나 계약은 0.77% 하락했습니다. 가장 활발하게 거래된 탄산리튬 계약은 3.21% 하락했습니다. 가장 활발하게 거래된 금속 실리콘 계약은 0.88% 상승했습니다. 가장 활발하게 거래된 폴리실리콘 선물 계약은 0.39% 상승했습니다.
철금속은 대부분 하락했습니다. 철광석은 0.14% 상승했고, 철근은 0.26% 하락했으며, 열연 코일은 0.18% 하락했습니다. 스테인리스강은 0.69% 상승했습니다. 원료탄과 코크스에서: 가장 활발하게 거래된 원료탄 계약은 1.24% 하락했고, 가장 활발하게 거래된 코크스 계약은 0.88% 하락했습니다.
해외 비철금속에서는 11시 41분 기준, LME 금속이 거의 모두 하락했습니다. LME 구리는 0.87% 하락했고, LME 알루미늄은 0.4% 하락했습니다. LME 납은 0.34% 하락했고, LME 아연은 0.73% 하락했습니다. LME 주석은 0.66% 하락했습니다. LME 니켈은 0.18% 상승했습니다.
귀금속에서는 11시 41분 기준, COMEX 금은 온스당 4,376.2달러로 보합세였고, COMEX 은은 0.77% 상승했습니다. 국내 귀금속에서는 SHFE 금이 0.04% 상승했고, 가장 활발하게 거래된 SHFE 은 계약은 0.7% 상승했습니다.
또한, 정오 마감 기준, 가장 활발하게 거래된 백금 선물 계약은 0.98% 상승했고, 가장 활발하게 거래된 팔라듐 선물 계약은 0.36% 하락했습니다.
정오 마감 기준, 가장 활발하게 거래된 유럽 항로 컨테이너 운임 지수 선물 계약은 1.3% 상승하여 2,227.5포인트를 기록했습니다.
9월 23일 11시 41분 기준, 일부 선물 정오 시세:
현물 및 펀더멘털
구리: 오늘 광둥 현물 1호 전기동의 최근월물 대비 가격: 고품질 구리는 톤당 1,400위안의 프리미엄으로 호가되었으며, 이는 이전 거래일 대비 100위안 상승한 것입니다. 표준품 구리는 톤당 1,100위안의 프리미엄으로 호가되었으며, 이는 이전 거래일 대비 100위안 상승한 것입니다. SX-EW 구리는 톤당 1,040위안의 프리미엄으로 호가되었으며, 이는 이전 거래일 대비 100위안 상승한 것입니다. 광둥 #1 전해동 평균 가격은 112,615위안/톤으로 이전 거래일 대비 380위안 상승했으며, SX-EW 동 평균 가격은 112,405위안/톤으로 이전 거래일 대비 380위안 상승했다. 현물 시장: 광둥 재고는 오늘도 감소해 이틀 연속 하락했는데, 주로 입고 감소와 출고 증가에 따른 것이며, 중추절을 앞두고 비축 수요가 늘어났다...
거시 전선
국내:
[국가에너지국: 2026년 8월 말 기준 중국 전기차 충전 인프라(총) 2,422만 3천 대] 9월 23일, 국가에너지국은 2026년 8월 전국 전기차 충전 시설 데이터를 발표했다. 전국 충전 시설 모니터링 서비스 플랫폼 데이터에 따르면, 2026년 8월 말 기준 중국 전기차 충전 인프라(총) 누적 수량은 2,422만 3천 대로 전년 동기 대비 39.6% 증가했다. 이 중 공공 충전 시설(총)은 516만 대로 전년 동기 대비 19.5% 증가했으며, 총 정격 전력은 2억 6,200만 kW, 총당 평균 전력은 약 50.69kW에 달했다. 개인 충전 시설(총)은 1,906만 3천 대로 전년 동기 대비 46.3% 증가했으며, 신고된 개인 충전 시설 설치 전기 용량은 1억 6,300만 kVA에 달했다. (진스 데이터 APP)
[상하이금거래소: 2026년 중추절 및 국경절 연휴 기간 시장 리스크 관리에 관한 공지] 상하이금거래소는 2026년 중추절 및 국경절 연휴 기간 시장 리스크 관리에 관한 공지를 발표했다. 중추절 기간 거래소의 지연 인도 계약은 기존 증거금 비율과 가격 제한 폭을 유지한다. 2026년 9월 28일(월) 종가 및 결산부터 Au(T+D), mAu(T+D), Au(T+N1), Au(T+N2), NYAuTN06, NYAuTN12 등 계약의 증거금 비율은 15%에서 18%로 조정되며, 다음 거래일부터 가격 제한 폭은 14%에서 17%로 조정된다. Ag(T+D) 계약의 증거금 비율은 21%에서 24%로 조정되며, 다음 거래일부터 가격 제한 폭은 20%에서 23%로 조정된다. (상하이금거래소)
[인민은행 역레포 운영, 당일 순회수 1,020억 위안] 인민은행은 오늘 80억 위안 규모의 7일물 역레포를 실시했다. 오늘 1,100억 위안 규모의 7일물 역레포가 만기됨에 따라 당일 순회수는 1,020억 위안을 기록했다. (진스 데이터 APP)
미국 달러:
11시 41분 기준 미국 달러 지수는 0.16% 상승한 100.7을 기록했다. CME "페드워치"에 따르면, 미국 연준이 10월 회의에서 금리를 3.75%~4.00%로 동결할 확률은 45.8%이며, 25bp 인상할 확률은 54.2%다. 12월까지 금리를 3.75%~4.00%로 동결할 확률은 10.8%, 누적 25bp 인상할 확률은 47.8%, 누적 50bp 인상할 확률은 41.4%다. (진스 데이터 APP)
선완훙위안 연구소는 최근 연구 보고서를 통해 미국 달러 지수는 단기적으로 유가와 양의 상관관계를 보인다고 밝혔다. 공급 충격 국면에서 안전자산 수요와 상대적 펀더멘털 우위로 인해 미국 달러는 유가와 함께 강세를 보이는 경우가 많다. 미국-이란 갈등이 확대될 경우 미국 달러 지수는 여전히 상승 압력을 받을 것이며, 긴장 완화 후 핵심 변동 범위는 97~103으로 회귀할 수 있다. 미국 달러 지수의 추세적 강세는 일반적으로 연준의 지속적인 금리 인상 국면에서 나타난다. 9월 인상은 이미 단행되었지만, 향후 인상이 추세적 긴축 사이클의 일환이 아닌 산발적 인상에 그친다면 미국 달러의 추세적 절상 위험은 상대적으로 통제 가능한 수준이다. 하반기를 전망하면 10년물 미국 국채 수익률의 핵심 변동 범위는 4.5%~5.0% 사이가 될 가능성이 높으며, 인플레이션 기대와 유가의 연계성이 단기 금리의 가장 중요한 변수다. 낙관적 시나리오에서는 4.3%까지 하락할 수 있고, 비관적 시나리오에서는 5%를 돌파할 수 있다. 중기적으로 미국 국채의 기간 프리미엄은 상승하기 쉽고 하락하기 어려우며, 미국 국채의 위험은 경기 순환적 변동에서 미국 재정 지속 가능성 우려, 연준의 "고착화된 인플레이션, 취약한 고용, 장기 국채 자동 긴축"이라는 삼중 딜레마, 글로벌 저축 사이클 불균형으로 구성된 "회색 코뿔소"로 격상되었다. 현재 미국 주식 밸류에이션은 낮지 않으며, 충격이 강하고 오래 지속될수록 주가에 대한 손상이 커진다.
연준의 윌리엄스는 화요일 연준이 통화정책을 실행하는 시스템을 옹호하면서도, 금융 시장이 진화함에 따라 해당 시스템을 조정하고 최적화할 수 있다고 밝혔다. 윌리엄스는 현재 도구 세트를 사용하여 단기 금리를 관리하고 금융 시스템에 "충분한" 지급준비금을 제공하는 것이 "금리 통제를 달성하고 핵심 금융 시장의 원활한 기능을 지원하는 데 매우 효과적임이 입증되었다"고 말했다. 윌리엄스는 이날 발언에서 통화정책이나 금리 전망에 대해서는 언급하지 않았으며, 연설 후 질의응답도 예정되어 있지 않았다. 뉴욕 연은 총재는 연준의 금리 통제 프레임워크가 잘 작동하지만 고정불변이 아니며 시장 환경 변화에 대응하여 조정될 수 있다고 말했다. 윌리엄스는 "시장이 계속 진화함에 따라 우리의 정책 도구가 필요한 기능을 수행하기 위한 목표를 충족할 수 있도록 보장해야 한다. 간단히 말해, 금융 시장 구조의 진화는 우리가 통화정책을 효과적으로 실행하는 방식의 진화도 이끌 것이다"라고 말했다. (진스 데이터 APP)
연준의 바킨은 인플레이션 충격이 완화되기까지 시간이 걸릴 수 있으며, 인플레이션 압력이 높은 수준을 유지하며 고착화될 위험이 있다고 경고했다. 바킨은 연준의 지난주 금리 인상이 인플레이션 둔화에 도움이 되었다고 말했지만, 추가 정책 긴축이 필요한지에 대해서는 명시적으로 밝히지 않았다. 대신 이 연준 관리는 공급 충격이 더 이상 산발적이거나 일시적인 현상이 아니라 경제 전반에 영향을 미치는 지속적인 가격 압력이라고 강조했다. "이러한 상황은 시간이 지나면 사라질 수 있지만, 여전히 시간이 걸릴 것으로 예상한다"고 바킨은 말했다. "이 기간 동안 현재의 높은 인플레이션 수준이 미래의 인플레이션에 영향을 미칠 수 있다." 바킨은 "다음에 무엇을 할 것인가? 우리는 인플레이션을 지속 가능하게 2% 목표로 낮추기 위해 노력하고 있다. 지난주의 금리 인상이 이에 도움이 될 것이다. 추가 인상이 필요한지, 그리고 몇 번이나 필요한지는 지켜볼 것이다"라고 언급했다. 이 연준 관리는 또한 두 가지 인플레이션 시나리오를 제시했다. 첫 번째는 최근의 충격이 점차 사라지고 가격 압력이 빠르게 냉각되는 것이고, 두 번째는 인플레이션 압력이 지속되는 것이다. "인플레이션이 곧 하락할 가능성에 열려 있다. 최근의 일부 충격은 반전될 수 있다"고 바킨은 말하며, 소비자들이 "한계에 도달"할 수 있고 투자 성장이 둔화될 수 있으며 고용도 "변동"할 수 있다고 덧붙였다. "반면에 인플레이션은 예상보다 길들이기 어려울 수 있다. 일시적 충격이 지속될 수 있다"고 그는 말했다. "새로운 비용 압력이 나타날 수 있다. 더 강한 수요가 가격에 전가될 수 있으며, 오늘날 인플레이션의 영향도 마찬가지일 수 있다." (진스 데이터 APP)
데이터 측면:
오늘 미국 9월 S&P 글로벌 제조업 PMI 잠정치, 미국 9월 S&P 글로벌 서비스업 PMI 잠정치, 프랑스 9월 제조업 PMI 잠정치, 독일 9월 제조업 PMI 잠정치, 유로존 9월 제조업 PMI 잠정치, 영국 9월 제조업 PMI 잠정치, 영국 9월 서비스업 PMI 잠정치 등의 데이터가 발표될 예정이다.
또한 시진핑 주석의 9월 23일부터 25일까지 미국 국빈 방문에 주목해야 한다. 2027년 FOMC 투표 위원이자 리치먼드 연은 총재인 바킨의 연설이 예정되어 있으며, 연준 이사 바가 "주택"을 주제로 연설할 예정이다. 프랑스에서는 OECD가 중간 세계 경제 전망 보고서를 발표할 예정이다. 허리펑 부총리가 9월 19일부터 23일까지 대표단을 이끌고 미국을 방문하여 경제 무역 협의를 진행하며, 이란의 페제시키안 대통령이 유엔 총회에서 연설할 예정이다. 계약 롤오버로 인해 NYMEX WTI 원유 10월 선물 계약은 9월 23일 2시 30분에 최종 장내 거래를, 오전 5시에 최종 전자 거래를 완료한다. 거래소의 만기 및 롤오버 공지를 확인하여 리스크를 관리하기 바란다. 또한 일부 거래 플랫폼의 미국 원유 계약 만기 시간은 일반적으로 NYMEX 공식 일정보다 하루 빠르므로 특히 주의해야 한다.
원유:
11시 41분 기준 대서양 양안의 유가는 이전 5거래일간의 하락세를 이어갔으며, WTI는 1.04% 하락, 브렌트유는 0.62% 하락했다.
이란 파르스 통신에 따르면, 이란 소식통은 로이터와 교도통신의 호르무즈 해협 개방 관련 보도가 신뢰할 수 없고 사실이 아니라고 밝혔다. 앞서 이란-미국 협상과 호르무즈 해협 재개방 가능성에 대한 긍정적 소식이 동시에 나오면서 유가 시장에 다시 영향을 미쳐 유가를 끌어내렸다. (진스 데이터 APP)
사안에 정통한 세 명의 소식통에 따르면, 사우디아라비아가 동서 횡단 송유관 가동을 재개했으며 화요일 늦게 홍해 얀부 항구에서의 원유 수출을 재개할 수 있다고 한다. 두 명의 소식통은 현재 송유관이 낮은 물량으로 수송 중이라고 밝혔다. (진스 데이터 APP)
예비 해운 데이터에 따르면 화요일 호르무즈 해협을 통과한 상품 선박은 3척으로, 전날의 4척에서 감소했으며 10일 이동평균인 약 15척을 밑돌았다. 해운 추적 업체 케플러의 데이터에 따르면, 파나막스 유조선 1척을 포함한 3척의 선박 모두 해협을 빠져나가는 중이었다. 그러나 데이터에 따르면 빈 LNG 유조선 알 마피야르가 9월 19일 수로 밖에서 마지막으로 목격된 후 화요일 해협 내부에 다시 나타났다. 한편 화요일 밥엘만데브 해협을 통과한 상품 선박은 22척이었다. 데이터에 따르면 이 중 14척은 홍해 방향으로, 8척은 아덴만 방향으로 향하고 있었다. 여기에는 파나막스 유조선 5척, 수프라막스 선박 6척, 아프라막스 유조선 4척, 수에즈막스 유조선 1척, 초대형 원유 운반선 1척이 포함되었다. 이 수치는 10일 평균인 26척보다 감소한 것이다. (진스 데이터 APP)