SMM, 9월 20일:
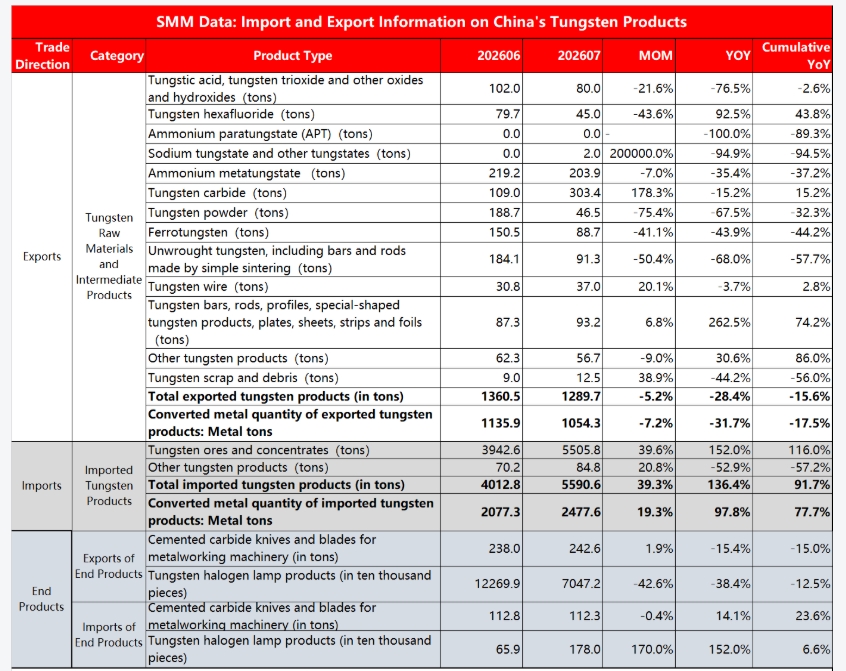
최신 세관 데이터에 따르면, 2026년 8월 중국의 텅스텐 제품 총수입량은 5,590.6톤으로 7월 대비 39.3% 증가했다. 관련 제품의 텅스텐 함량을 기준으로 SMM은 8월 수입량을 금속 함량 기준 2,477.6톤으로 추정하며, 이는 전년 동기 대비 97.8% 증가한 수치다. 2026년 누적 텅스텐 제품 수입량은 25,839.5톤으로 전년 동기 대비 91.7% 증가했다. 수출 측면에서는 총 물량이 여전히 압박을 받고 있다. 8월 텅스텐 제품 총수출량은 1,289.7톤으로 전월 대비 5.2%, 전년 동기 대비 28.4% 감소했다. 금속 함량 기준 수출량은 1,054.3톤으로 전년 동기 대비 31.7% 감소했다. 2026년 누적 텅스텐 제품 수출량은 금속 함량 기준 9,071톤으로 전년 동기 대비 15.6% 감소했다. 텅스텐은 중국의 핵심 전략 희소 금속으로, 초경합금, 반도체, 첨단 장비 및 군수 소재의 핵심 원료다. 중국의 텅스텐 매장량은 전 세계의 약 80%를 차지하지만, 국내 광석 품위는 해마다 하락하고 있으며 환경 보호 및 규정 준수 정비가 지속적으로 강화되고 있다. 국내 정광 증산 여력은 제한적이며, 많은 해외 국가들이 텅스텐 광석 비축을 확대하고 있다. 이러한 배경에서 텅스텐 초기 원자재 수입 확대는 텅스텐 시장의 지속 가능한 발전을 위해 더 장기적인 전략적 의미와 중요성을 가질 수 있다.
수입 시장:
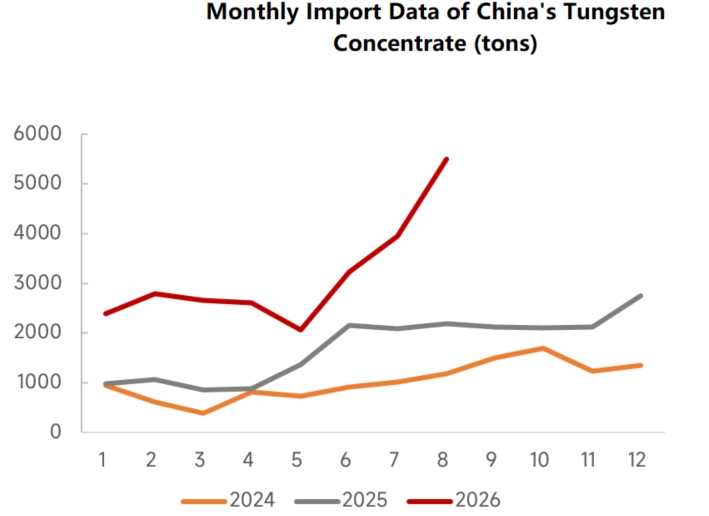
SMM 세관 데이터에 따르면, 2026년 8월 중국의 텅스텐 정광 수입량은 실물 기준 5,505.8톤으로 전월 대비 39.6% 증가했으며, 전년 동기 대비 증가율은 152%에 달했다. 2026년 누적 텅스텐 정광 수입량은 25,026.4톤으로 전년 동기 대비 116.0% 증가했다. 해외의 텅스텐 광석 자원 확보 경쟁이 지속되고 있다. 중국의 대규모 해외 광석 흡수는 본질적으로 전략적 텅스텐 자원 통제 체계 하에서 저비용 해외 광석을 제련 원료로 보충하여 고품질 국내 텅스텐 광석의 소비를 줄이기 위한 것이다.
공급원별로 보면, 8월 텅스텐 정광 수입은 미얀마(46%)와 모잠비크(26%)가 주를 이루었고, 카자흐스탄(14%)이 그 뒤를 이었다. 미얀마와 모잠비크에서 중국으로 유입되는 광석은 대부분 저품위 다금속 수반 광석으로 수입 단가가 낮다. 이들 지역은 다금속 선광 공정이 부족한 반면, 중국의 텅스텐 선광 및 제련 기술은 비교적 성숙하여 해외 저품위·수반 텅스텐 자원을 효과적으로 처리할 수 있다. 해외 광석 공급원의 다변화는 단일 국가 공급 리스크를 줄인다. 단기적으로 텅스텐 정광 수입은 물량 증가·가격 하락 패턴을 보이며, 저가 해외 광석이 지속 유입되면서 국내 텅스텐 정광 가격의 상승 압력을 상쇄하고 있다. 6월 이후 모잠비크산 텅스텐 광석 수입은 매월 증가하여 8월에는 1,432톤에 달했으며, 주로 후난성으로 선적되었다. 올해 후난성은 경제·무역 협력을 강화했고, 성 내 광석 트레이더들이 모잠비크 광물자원 개발 및 수입을 확대했다. 모잠비크에는 대규모 단일 원생 텅스텐 광상이 없으며, 중국으로 유입되는 텅스텐 광석은 본질적으로 수반 저품위 다금속 광석으로 텅스텐은 부산물이고 주요 광물은 지르코늄, 티타늄, 탄탈럼, 니오븀 등 중사 광물이다.
수출 시장:
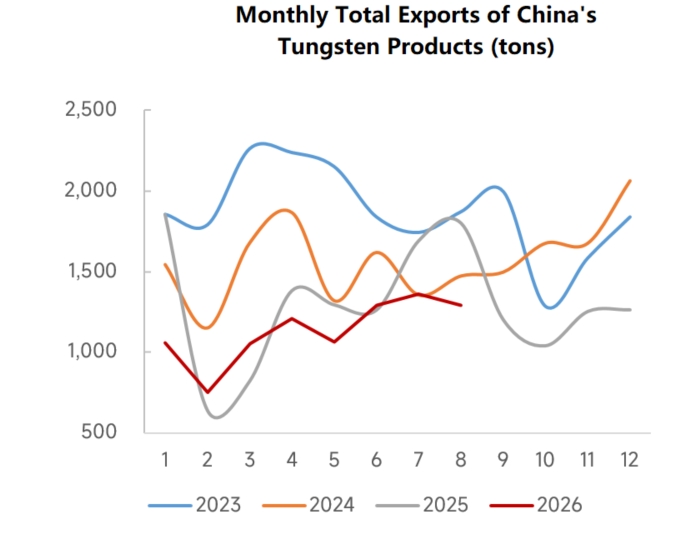
엄격한 통제가 시행되면서 텅스텐 제품 수출은 점차 심가공 중심으로 전환되고 있다. 7월 중국의 텅스텐 제품 수출은 전월 대비 5.5% 증가한 약 1,360톤을 기록했으며, 주요 증가분은 육불화텅스텐, 메타텅스텐산암모늄, 페로텅스텐 등 비이중용도 품목에서 발생했다. 1~7월 중국의 텅스텐 제품 총수출량은 7,781톤으로 전년 대비 13% 감소했다. 이 중 APT, 텅스텐 분말, 텅스텐 봉재 및 선재의 전년 대비 감소폭이 가장 컸다. 텅스텐산, 육불화텅스텐, 텅스텐 봉재 및 선재가 수출 증가를 주도했다.
- 8월 APT 수출은 0을 기록하며 누적 전년 대비 물량이 급격히 위축되었고, 파라텅스텐산암모늄, 텅스텐산, 삼산화텅스텐 등 산화물도 당월 전년 대비 큰 폭으로 감소했다. 이는 전략 자원이 저가 원료 형태로 유출되는 것을 막기 위해 1차 텅스텐 화학 원료 수출이 지속적으로 억제된 데 따른 것이다.
- 반면 고부가가치 텅스텐 제품에서는 구조적 강세가 나타났다. 8월 탄화텅스텐 수출은 303.4톤으로 전월 대비 178.3% 급증했고, 텅스텐 봉·막대·프로파일 및 기타 이형재 제품은 당월 전년 대비 262.5% 증가했으며 누적 기준으로는 74.2% 성장했다. 반도체용 특수 텅스텐 소재인 육불화텅스텐은 2026년 누적 기준 전년 대비 43.8% 증가했다. 일본향 일부 탄화텅스텐 수출 주문이 승인되면서 월간 수출 데이터 회복을 견인했으나, 국내 전반적인 수출 승인은 여전히 엄격해 이중용도 품목의 수출이 단기간에 큰 폭으로 증가하기는 어려울 전망이다. 또한 탄화텅스텐 수출 단가를 살펴보면, 8월 일본으로 수출된 탄화텅스텐 분말은 대부분 고급 제품으로 단가가 주로 kg당 2,000위안을 상회한 반면, 한국 등 기타 지역으로 수출된 제품은 대부분 kg당 1,100위안 수준에 집중되었다. 중국의 탄화텅스텐 수출 단가는 여전히 중국 외 시장 대비 훨씬 저렴한 수준이다. 같은 기간 유럽 시장의 APT 가격은 톤당 3,000달러 안팎에서 횡보를 이어간 반면, 유럽 탄화텅스텐 현물 가격은 kg당 최고 300달러에 달해 중국 수출 제품 일부와 최대 kg당 900위안의 가격 차이를 형성했다.
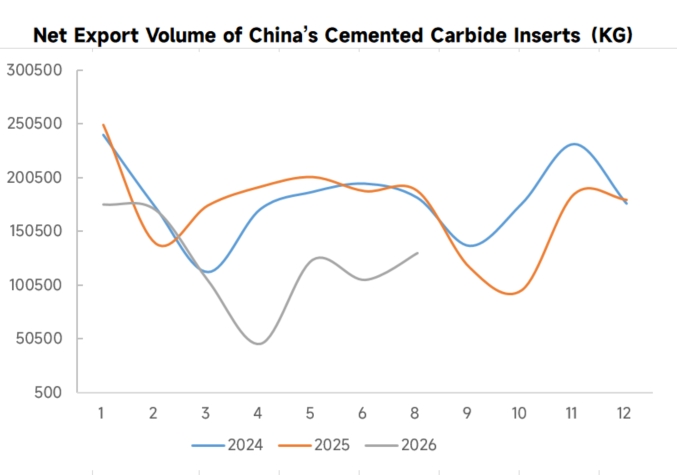
최종 수요처인 초경합금 절삭공구 제품에서는 최종 제품 간 구조적 분화가 나타났다. 초경합금 금속 가공용 인서트 수출은 전월 대비 1.9% 소폭 증가에 그쳤고 전년 대비로는 15.4% 감소했으며, 수입은 거의 변동이 없어 해외 제조업의 최종 수요 약세를 반영했다. 주목할 점은 상류 탄화텅스텐 원료 수출이 단기간에 급반등했음에도 완제품 공구 수출은 동반 개선되지 않았다는 것으로, 이는 해외 초경합금 기업들이 대부분 원료 재고를 보충하는 수준에 그쳤으며 최종 수요처인 공작기계 절삭 수요는 아직 실질적인 회복세에 접어들지 못했음을 시사한다. 할로겐 텅스텐 램프 수출은 전월 대비 42.6% 급감하여 LED가 전통 광원을 대체하는 장기 추세를 반영한 반면, 수입은 전월 대비 170% 급증했다. 다만 절대 수입량은 매우 적어 산업용 특수 조명의 단기 주문 변동에 불과하다. 이 품목은 텅스텐 소비에서 차지하는 비중이 낮아 전체 텅스텐 수급 구도에 미치는 영향은 제한적이다.
전략적 리스크와 취약점 측면에서 볼 때, 현재 수출입 구조에는 여전히 두 가지 핵심 문제점이 있다. 첫째, 수입 원자재 의존도가 빠르게 상승하고 있으며 수입 원산지가 상대적으로 집중되어 있어 해외 광석 공급, 물류, 지정학적 변동이 중국 산업사슬에 단기적 충격을 쉽게 초래할 수 있으므로 자원 공급의 안정성을 더욱 강화해야 한다. 둘째, 고급 텅스텐 제품의 수출 비중이 증가했음에도 불구하고 일부 초고정밀 텅스텐 기반 소재와 특수 텅스텐 합금은 여전히 기술 장벽에 직면해 있으며, 고급 시장에서는 여전히 중국 외 기업과의 경쟁 압력이 존재하여 산업사슬 최상위의 프리미엄 역량이 아직 완전히 공고해지지 않았다. 동시에 총수출량 감소는 중국 중간재 생산능력의 해외 시장 공간을 일정 부분 압축했으며, 수급 매칭의 정밀도도 여전히 최적화가 필요하다. 전반적으로 현재 중국 텅스텐 수출입 구조의 조정은 국가 전략에 부합하고 산업 고도화에 적응하며 글로벌 구도에 부합하는 양호한 변화이다. 단기적으로는 수입 확대와 수출 축소 구도가 한동안 중국 내 텅스텐 시장 가격을 억제할 수 있으나, 전환기에는 항상 시간을 공간으로 바꾸는 과정이 필요하다는 관점에서 중장기적으로 고급화·고부가가치 수출 구조는 중국 텅스텐 산업사슬의 글로벌 경쟁력과 가격 결정력을 지속적으로 강화할 것이다.