중국 해관 데이터에 따르면 2026년 8월 정제 납 무역 구도는 더욱 “양극화”되었다. 수출은 385.5톤에 그쳐 전월 대비 82.30% 급감했고 전년 동기 대비 85.99% 하락했다. 1~8월 누적 수출은 31,800톤으로 전년 동기 대비 31.80% 급감했다. 수입은 9,178.51톤으로 전월 대비 0.39% 감소했으나 전년 동기 대비 404.16% 급증했다. 1~8월 누적 수입은 165,400톤으로 전년 동기 대비 648.73% 증가했다.
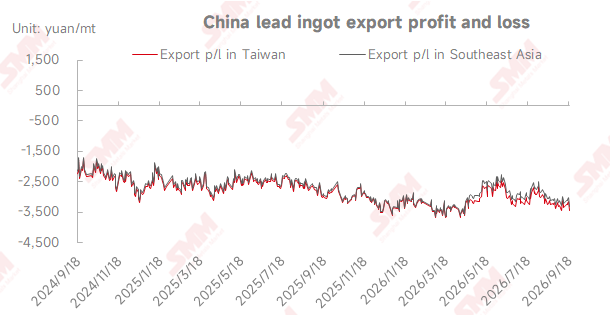
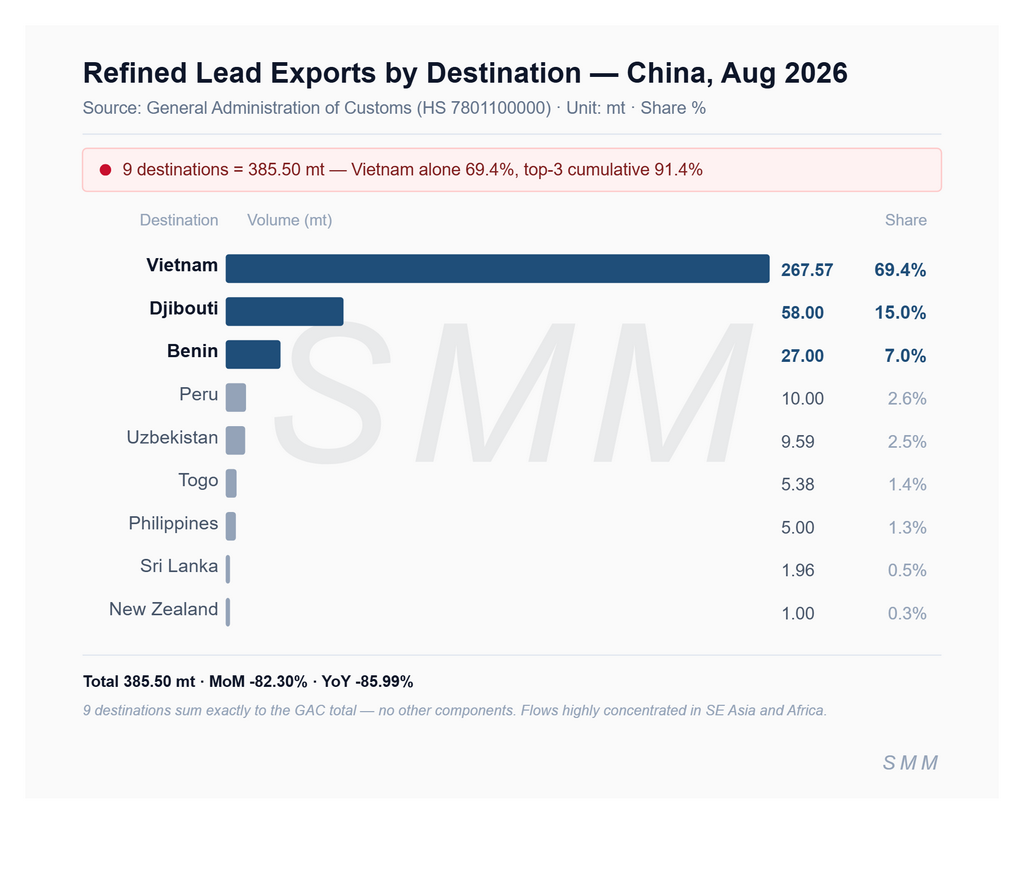
국가별 수출은 극도로 집중되어 베트남이 267.57톤으로 69.4%를 차지했고, 지부티 58톤으로 15.0%, 베냉 27톤으로 7.0%를 기록하며 상위 3개국 합계가 91.4%에 달했다. 페루, 우즈베키스탄, 토고, 필리핀, 스리랑카, 뉴질랜드는 각각 10톤 미만을 수출해 합계 9% 미만이었다. 이러한 양상은 역전된 가격 비율에서 비롯되었다. SMM의 동남아시아 수출 이윤은 8월 말 기준 톤당 -3,238.52위안으로 전월 대비 손실이 201.8위안 확대되어 제련소들이 수출 주문을 수동적으로 축소할 수밖에 없었고, 동남아시아와 아프리카 지역의 소량 장기 계약 및 고정 수요만이 명맥을 유지했다.
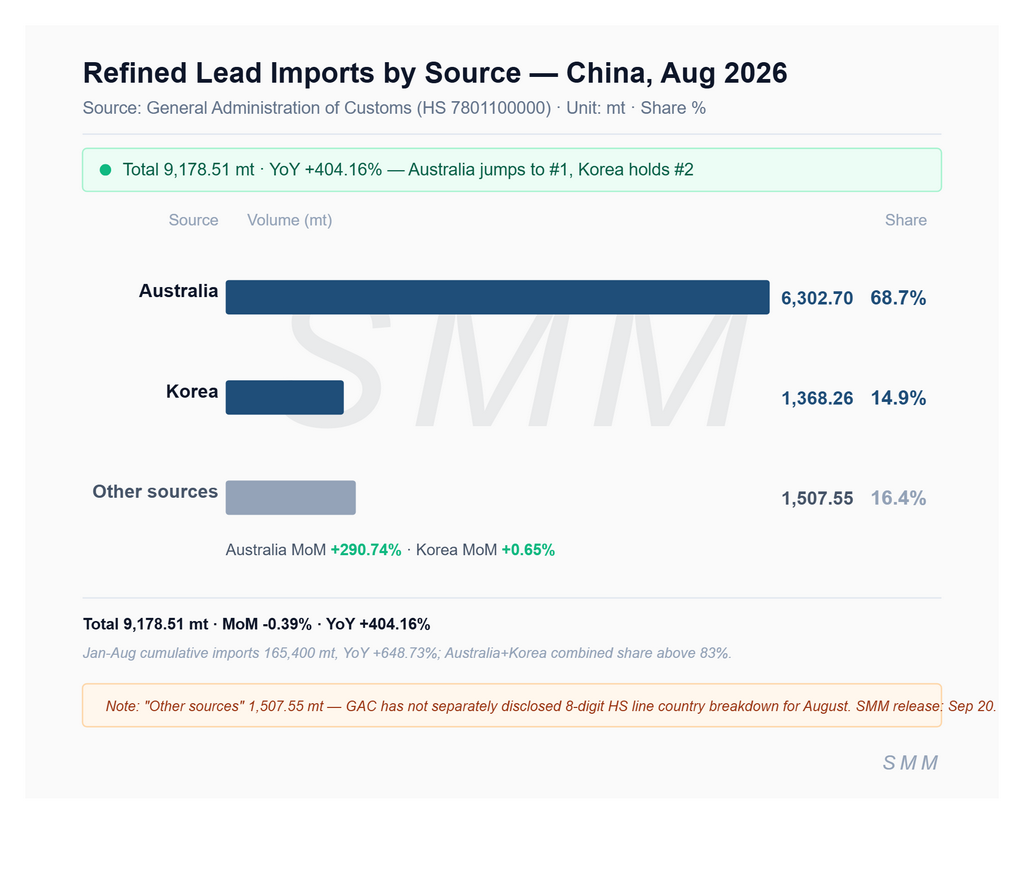
국가별 수입은 “호주-한국 양강 구도”를 보였다. 호주가 6,302.7톤으로 68.7%를 차지하며 전월 대비 290.74% 급증했고, 한국이 1,368.26톤(전월 대비 0.65% 증가)으로 뒤를 이어 양국 합계가 83%를 넘었다. 나머지 1,507.55톤은 여러 국가에 분산되었다. SHFE/LME 가격 비율이 강세를 보였고, 수입 이윤은 8월 내내 톤당 150위안 이상을 유지했다.
9월에는 납축전지 기업들이 중추절과 국경절 연휴를 앞두고 정제 납괴 집중 비축에 나서면서 납 시장 거래가 활발해졌다. 1차 납 제련소의 재고가 소진된 후 일부 하류 기업들은 사회 창고 물량으로 구매를 전환하여 전체 재고를 낮췄다. 한편 수입 조연이 점차 항구에 도착하여 공급을 보완했지만 신규 거래 주문은 부진했다. 현재 대부분의 하류 기업들은 비축을 대체로 마무리했으며, 화북·화중 지역의 1차 납 제련소들이 정기 보수를 곧 완료함에 따라 공급 부족이 일정 부분 완화될 수 있다. 그러나 1차 납 제련소들이 주문 대응 생산을 하고 있어 단기적으로 납괴 사회 재고는 계속 감소할 것으로 예상된다. 10월에 접어들면 SMM은 수입 납괴 도착 속도가 빨라지고 10월 중하순부터 사회 재고 누적 기대가 높아질 것으로 전망한다. 납 가격 상승은 저항에 부딪히고 수입 이윤은 압박을 받을 수 있다.