2026년 9월 20일경, 코발트 및 리튬 배터리 산업 체인 제품의 8월 수출입 데이터가 집중적으로 발표되었다. 데이터에 따르면 2026년 8월 중국의 스포듀민 수입량은 물리적 기준 90만 6,600톤으로, 7월의 73만 9,300톤 대비 약 22.6% 증가했으며, LCE 환산 약 7만 6,000톤으로 7월의 6만 4,200톤 대비 약 18% 증가했다. 그러나 8월 스포듀민 수입량이 물리적 기준으로 사상 최고치를 기록했음에도 불구하고, 저품위 원광의 비중이 높아 수입 광석에서 전환 가능한 리튬 화학제품의 실제 증분 공급은 비교적 완만했다. 탄산리튬의 경우, 중국은 8월에 3만 391톤을 수입하여 전월 대비 14%, 전년 동기 대비 39% 증가했다...... SMM이 배터리 소재의 1~8월 수출입 데이터를 정리한 내용은 다음과 같다:
업스트림
리튬 정광
중국 해관 데이터에 따르면, 2026년 8월 중국의 스포듀민 수입량은 물리적 기준 90만 6,600톤으로, 7월의 73만 9,300톤 대비 약 22.6% 증가했으며, LCE 환산 약 7만 6,000톤으로 7월의 6만 4,200톤 대비 약 18% 증가했다.
원산지 국가별로 보면 주요 공급국들의 실적은 엇갈렸다. 호주로부터의 수입은 32만 6,400톤으로 전월 대비 약 5.4% 감소했으나, 여전히 약 36%의 점유율로 최대 원산지 국가 자리를 유지했다. 남아프리카공화국으로부터의 수입은 22만 2,900톤으로 전월 대비 약 104.5% 증가하여 두 번째로 큰 원산지 국가가 되었다. 나이지리아로부터의 수입은 13만 5,500톤으로 전월 대비 약 29.4% 증가했다. 짐바브웨로부터의 수입은 7만 4,600톤으로 전월 대비 약 245% 증가했으며, 운송 영향으로 항구 도착 물량은 대체로 예상에 부합했다. 말리로부터의 수입은 6만 4,700톤으로 전월 대비 약 68.9% 증가했다. 브라질로부터의 수입은 6만 2,000톤으로 전월 대비 약 46.6% 감소했는데, 이는 이전 기간의 저품위 광석 분말 집중 도착 속도가 둔화되었기 때문이다. 또한 캐나다로부터의 수입은 약 1만 6,700톤이었으며, UAE, 모잠비크, 르완다 등지에서 산발적인 도착 물량이 있었으나 그 규모는 비교적 작았다.
전반적으로, 8월 스포듀민 수입량이 물리적 기준으로 사상 최고치를 기록했음에도 불구하고, 저품위 원광의 비중이 높아 수입 광석에서 전환 가능한 리튬 화학제품의 실제 증분 공급은 비교적 완만했다.
스포듀민 정광(CIF 중국) 가격 측면에서, SMM 현물 가격 데이터에 따르면 8월 스포듀민 정광(CIF 중국) 현물 가격은 상승 후 하락하는 추세를 보였으며, 월중 톤당 2,295달러로 정점을 기록한 후 소폭 하락했다. 8월 31일 기준, 스포듀민 정광(중국 CIF 기준) 평균 현물 가격은 톤당 2,260달러로, 월초 톤당 2,050달러 대비 210달러 상승하여 10.24%의 증가율을 기록했다. 8월 평균 현물 가격은 톤당 1,417.55달러로, 7월의 톤당 1,476.83달러 대비 59.28달러 하락하여 4.01% 감소했다.
SMM에 따르면, 8월 외부 조달 스포듀민 정광의 현물 이론 수익은 월 내내 손실 구간에 머물렀으며, 현금 역전 범위에 있었다. 손실 폭이 일시적으로 축소되는 시기가 있었지만, 전반적인 손실은 여전히 비교적 깊은 수준을 유지했다. 광석 가격은 상대적으로 견조했던 반면 리튬 화학 제품 가격은 하방 압력을 받으면서 가공 부문의 가격 스프레드가 지속적으로 압박을 받았다. 8월 외부 조달 레피돌라이트 정광의 현물 이론 수익은 점진적으로 축소되는 추세를 보였다. 월초에는 여전히 비교적 충분한 한계 수익 공간이 있었으나, 중하순에는 리튬 화학 제품 가격 약세의 영향으로 수익이 크게 압축되었다. 월말에는 손익분기점에 사실상 도달했으며, 비통합 기업이 레피돌라이트 정광을 외부 조달하는 현물 경제성은 이미 임계 상태에 이르렀다.
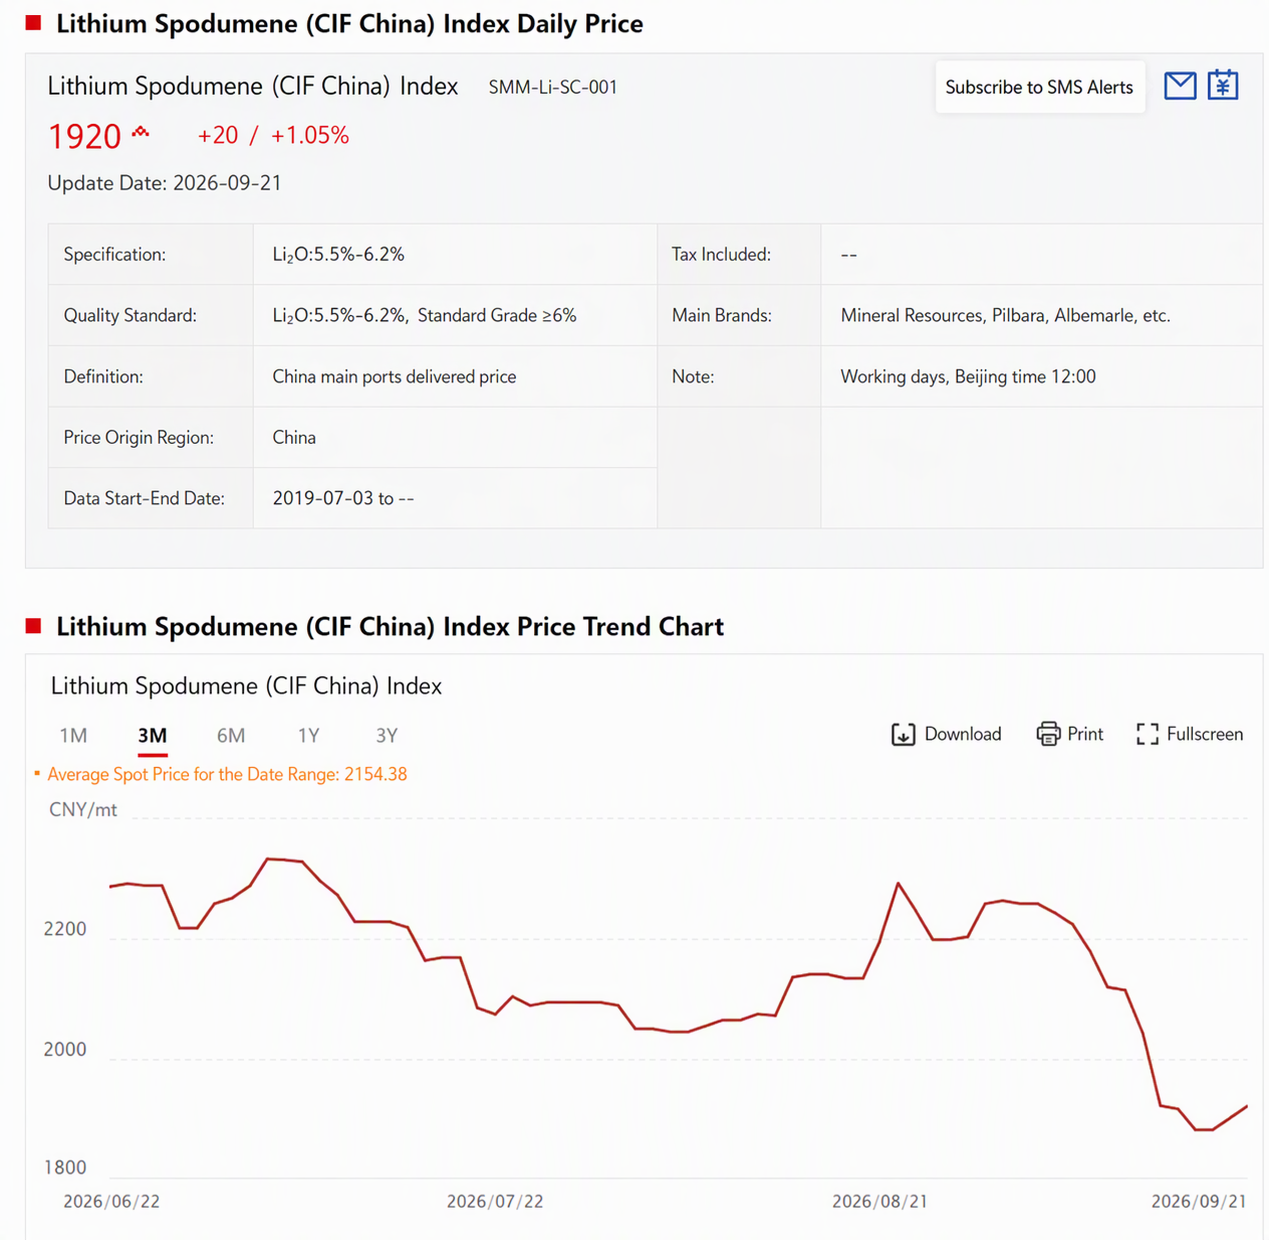
9월에 접어들면서 스포듀민 정광(중국 CIF 기준) 현물 가격은 계속 하락하다가 최근 거래일에만 다소 반등했다. 9월 21일 기준 스포듀민 정광(중국 CIF 기준) 현물 가격은 톤당 1,920달러로, 8월 대비 뚜렷한 하락세를 보였다.
SMM의 최근 파악에 따르면, 이번 주 리튬 광석 시장은 전반적으로 변동 추세를 유지했으며, 광석 가격은 여전히 탄산리튬보다 상대적으로 강세를 보였다. 현재 광석 측에는 뚜렷한 현물 매도 압력이 없다. 호주 주류 광산들은 장기 계약 및 공식 가격 비중이 비교적 높아 가격을 고수하려는 의지가 여전히 강하다. 일부 트레이더들도 가격 하락 이후 적극적으로 가격을 낮춰 판매할 동기가 부족하다. 한편, 리튬 화학 제품 가격의 변동은 외부 조달 광석의 제련 수익을 계속 압박하고 있으며, 리튬 화학 공장들은 여전히 생산 수요 충족을 위한 필수 재고 보충 위주로 구매하고 있어 고가 광석에 대한 수용도가 제한적이다. 광석과 리튬염 간의 이윤 게임은 여전히 단기 가격 변동의 핵심이다. 공급 측면에서 해외 프로젝트의 생산 및 출하가 전반적으로 회복되는 과정에 있으며, 아프리카 자원의 증가분도 점차 중국 시장에 진입하고 있다. 다만 프로젝트 증산, 운송, 선적 일정 등으로 실제 도착 속도는 여전히 변동이 있다. 국내에서는 장시 레피돌라이트 공급 회복에 대한 기대가 강화되고 있으나, 신규 생산 능력의 방출에는 여전히 시간이 필요하다. 전반적으로 단기 리튬 광석 공급은 소폭 개선되고 있지만 아직 명확히 풍족한 수준은 아니다. 광석 가격은 탄산리튬 가격과 연동하여 횡보할 것으로 예상된다. 향후 리튬염 가격이 계속 약세를 보이는 반면 광석 가격이 견조함을 유지할 경우, 제련 이윤은 더욱 압박을 받을 것이며 리튬염 공장의 고가 광석에 대한 저항이 강화되어 광석 가격이 리튬염 가격 쪽으로 수렴해야 한다는 압력이 점차 커질 수 있다.
탄산리튬
세관 데이터에 따르면 , 중국의 8월 탄산리튬 수입량은 30,391톤으로 전월 대비 14%, 전년 동기 대비 39% 증가했다. 이 중 칠레산 수입량은 19,950톤으로 전체 수입량의 66%를 차지했고, 아르헨티나산 수입량은 8,719톤으로 29%, 인도네시아산 수입량은 1,040톤으로 3%를 차지했다. 중국의 1~8월 누적 탄산리튬 수입량은 236,000톤으로 전년 동기 대비 54% 증가했다.
중국의 8월 탄산리튬 수출량은 260톤으로 전월 대비 23% 증가했으나 전년 동기 대비 30% 감소했다. 중국의 1~8월 누적 탄산리튬 수출량은 2,820톤으로 전년 동기 대비 12% 감소했다.
중국의 8월 황산리튬 수입량은 8,785톤으로 전월 대비 46%, 전년 동기 대비 9% 감소했다. 중국의 1~8월 누적 황산리튬 수입량은 109,600톤으로 전년 동기 대비 72% 증가했다. 이 중 칠레산 수입량은 8,344톤, 짐바브웨산 수입량은 441톤이었다.
탄산리튬 가격과 관련하여, SMM 현물 시세에 따르면 8월 배터리급 탄산리튬 현물 시세는 소폭 상승했으며, 월간 최고가는 160,500위안/톤까지 올랐다. 8월 31일 기준 배터리급 탄산리튬 평균 현물 가격은 158,500위안/톤으로, 월초의 140,000위안/톤 대비 18,500위안/톤 상승하여 13.21%의 상승률을 기록했다.
전반적으로 SMM은 8월 중국 탄산리튬 현물 가격이 횡보하며 중간값이 소폭 하락했고, 월평균 가격은 전월 대비 2% 하락했다고 판단한다. 펀더멘털 측면에서 공급 차질이 지속되며 여러 리튬 화학 공장의 정비가 한 달 내내 이어졌다. 수요 측면에서는 하류 생산 일정이 높은 수준을 유지했고, 월말이 다가오며 9월 생산을 위한 적극적인 재고 확보가 이루어졌다. 단계적 수급 불일치는 해소되지 않았다. 상류 리튬 화학 공장은 정비 영향으로 장기 계약 공급에 집중했고, 현물 주문 출하 여력이 제한적이었으며 가격을 고수하고 판매를 보류하려는 심리가 지속됐다. 하류는 엇갈린 모습을 보였다. 톤당 15만 위안 아래에서는 저가 매수세가 강했지만, 가격이 톤당 16만 위안 위로 급등한 후에는 추격 매수 의지가 부족해 즉시 조달이 주를 이뤘다.
9월 들어 탄산리튬 현물 호가는 계속 하락하며 월간 저점이 톤당 13만 2,200위안까지 잠시 떨어졌다. 최근 거래일에는 가격이 소폭 반등했다. 9월 22일 기준, 배터리급 탄산리튬 현물 호가는 톤당 13만 300~13만 8,600위안으로 상승했으며 평균 가격은 톤당 13만 4,450위안이다.
수산화리튬
중국 해관 데이터에 따르면, 2026년 8월 중국의 수산화리튬 수입량은 5,115.17톤으로 7월의 8,322.16톤 대비 전월 대비 38.5% 감소했다. 수출량은 4,789.36톤으로 7월의 6,419.51톤 대비 전월 대비 25.4% 감소했다. 수산화리튬은 이번 달에도 순수입을 유지했으며, 순수입량은 약 325.81톤으로 7월의 1,902.65톤에서 크게 축소됐다.
수입 측면에서는 8월에도 인도네시아가 주요 공급원으로 남아 중국이 해당 국가로부터 2,592.19톤을 수입해 총수입의 50.7%를 차지했지만, 7월의 4,444.37톤 대비 전월 대비 41.7% 감소했다. 기존 적체 화물의 집중 도착 영향이 뚜렷하게 약화됐다. 한국으로부터의 수입은 1,058.42톤으로 20.7%를 차지했고, 호주로부터의 수입은 524.43톤, 중국 국내 보세 감독 구역으로부터의 수입은 514.12톤, 독일로부터의 수입은 420.00톤으로 전월 대비 42.4% 증가해 이번 달 전월 대비 증가를 기록한 몇 안 되는 공급원 중 하나였다.
수출 측면에서 8월 중국의 수산화리튬 수출은 여전히 한국과 일본이 주요 대상국이었다. 한국으로의 수출은 총 3,142.11톤으로 전체 수출의 65.6%를 차지했으며 전월 대비 34.3% 감소했다. 일본으로의 수출은 총 1,087.45톤으로 22.7%를 차지했으며 전월 대비 16.6% 감소했다. 폴란드로의 수출은 360.04톤으로 이번 달 새롭게 부상한 주요 수출 대상국이 되었다. 기타 수출 대상국으로는 인도 59톤, 싱가포르 40톤, 튀르키예 23톤, 네덜란드 20톤이 있었으며 모두 상대적으로 적은 물량이었다.
배터리 소재
LiPF6
중국 해관 데이터에 따르면 2026년 8월 중국의 LiPF6 누적 수출량은 약 1,130.8톤으로 전월 대비 약 14.6% 감소했으며, 누적 수입량은 약 24톤이었다.
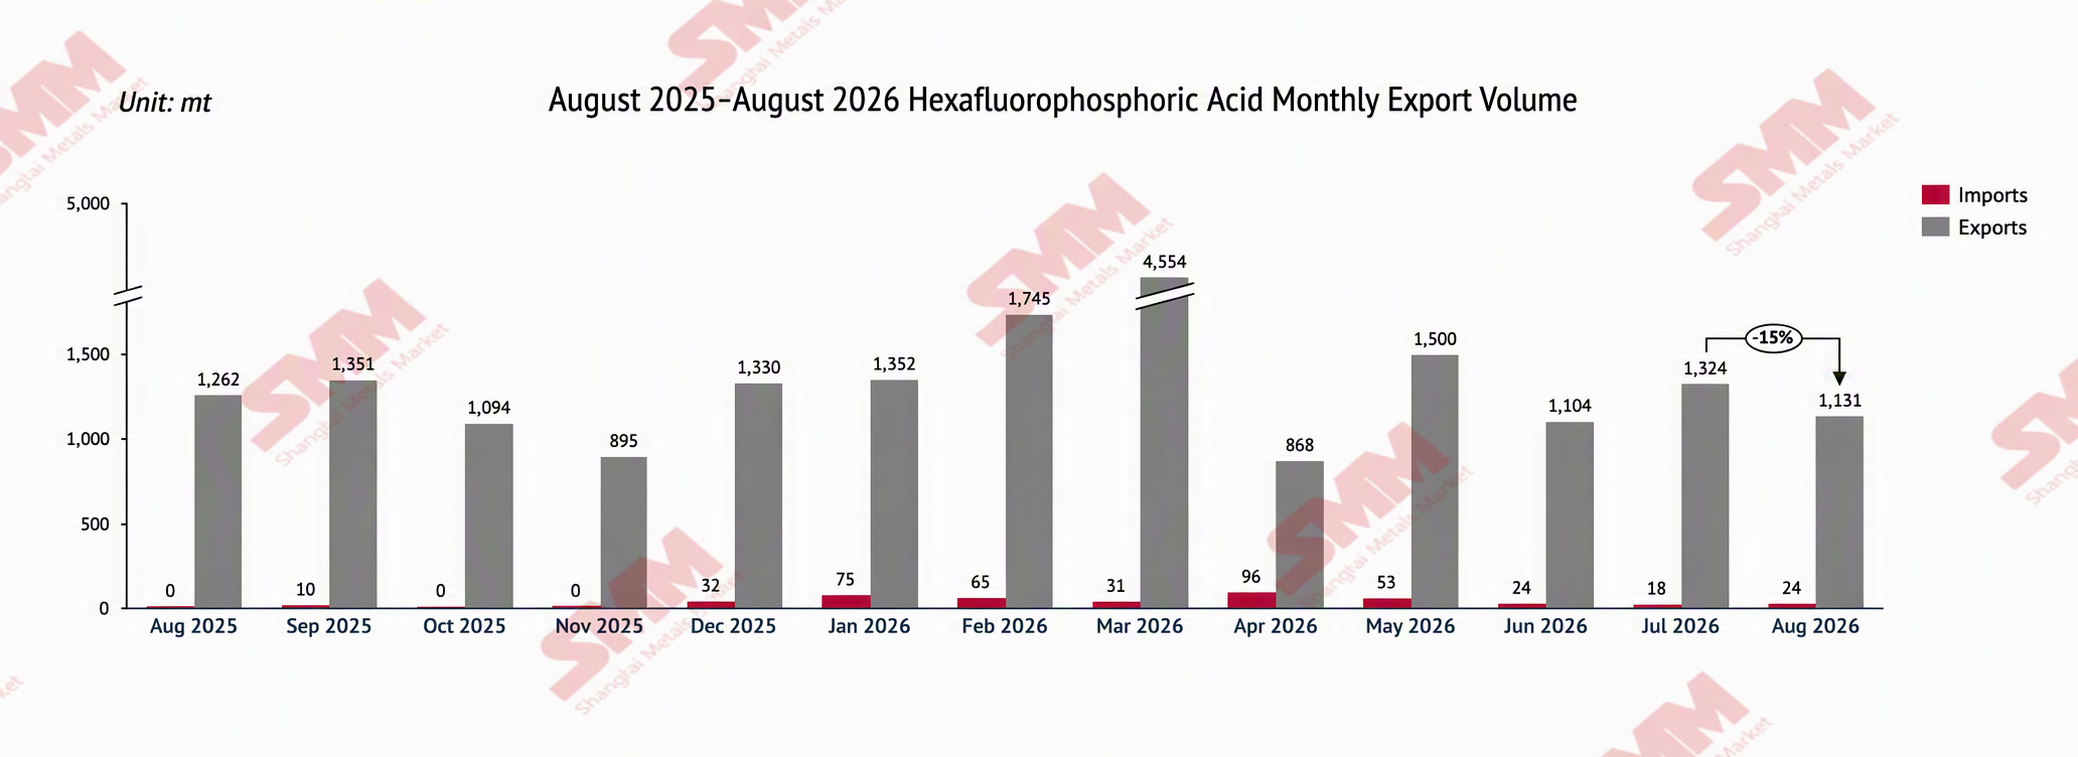
수출 측면에서 2026년 8월 중국의 LiPF6 수출량은 약 1,130.8톤으로 7월 대비 약 14.6% 감소했고 전년 동기 대비 약 10.4% 감소했다. 구체적으로 이번 달 LiPF6 수출은 주로 한국, 폴란드, 미국, 일본 등으로 향했다. 미국으로의 수출은 247.526톤으로 전월 대비 약 105.53% 증가했다. 한국으로의 수출은 287.626톤으로 전월 대비 약 32.87% 감소했다. 폴란드로의 수출은 185.81톤으로 전월 대비 약 39.56% 감소했다. 일본으로의 수출은 111.555톤으로 전월 대비 약 40.98% 감소했다.
전반적으로 8월 해외 LiPF6 조달 물량은 소폭 감소했다.
인상흑연
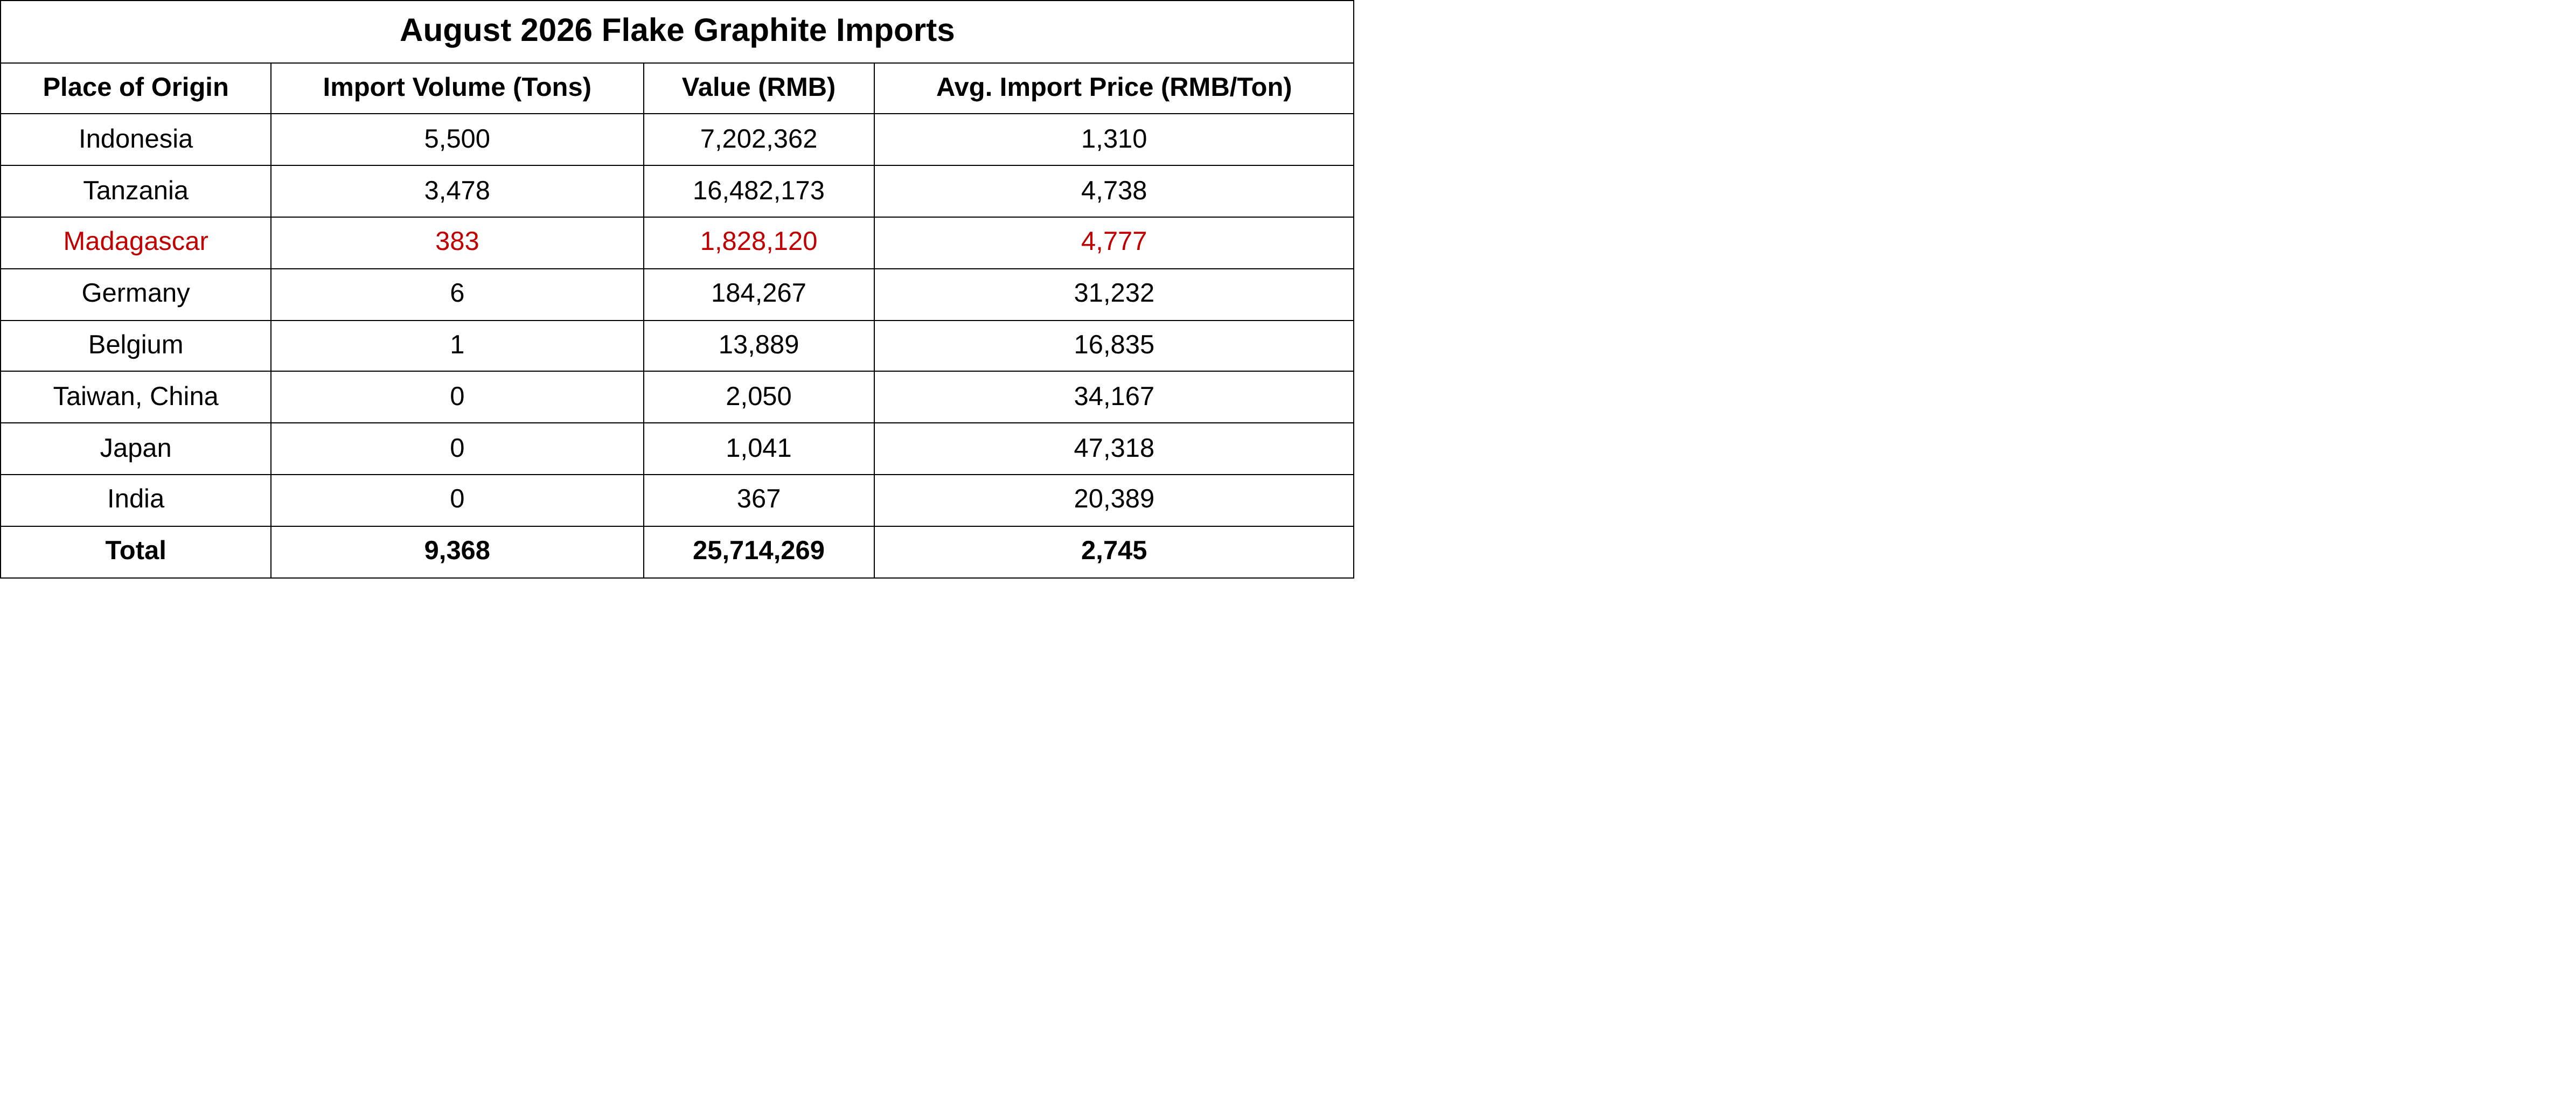
2026년 8월 중국의 인상흑연 수입량은 9,368톤에 달해 전월 대비 62%, 전년 동기 대비 425% 증가했다.
출처: 중국 해관, SMM
2026년 8월 수출 측면에서 월간 수출량은 총 6,360톤으로 전월 대비 14%, 전년 동기 대비 2% 감소했다.
수출 대상국 구조 측면에서 시장 패턴은 크게 엇갈렸다. 증가 측면에서 한국은 전월 대비 523,000톤 증가하여(103만 3,000톤 → 155만 6,000톤, +51%) 최대 수출 시장으로 도약했다. 일본은 85% 성장했고, 스페인은 낮은 기저로 인해 540% 급증했으며, 이란은 87% 성장했고, 베트남은 37,000톤 증가했다. 감소 측면에서 독일은 전월 대비 966,000톤 감소(-61%)했고, 미국은 전월 대비 32% 감소했으며, 튀르키예는 전월 대비 74% 감소했고, 러시아는 48,000톤 감소했다.
인조흑연
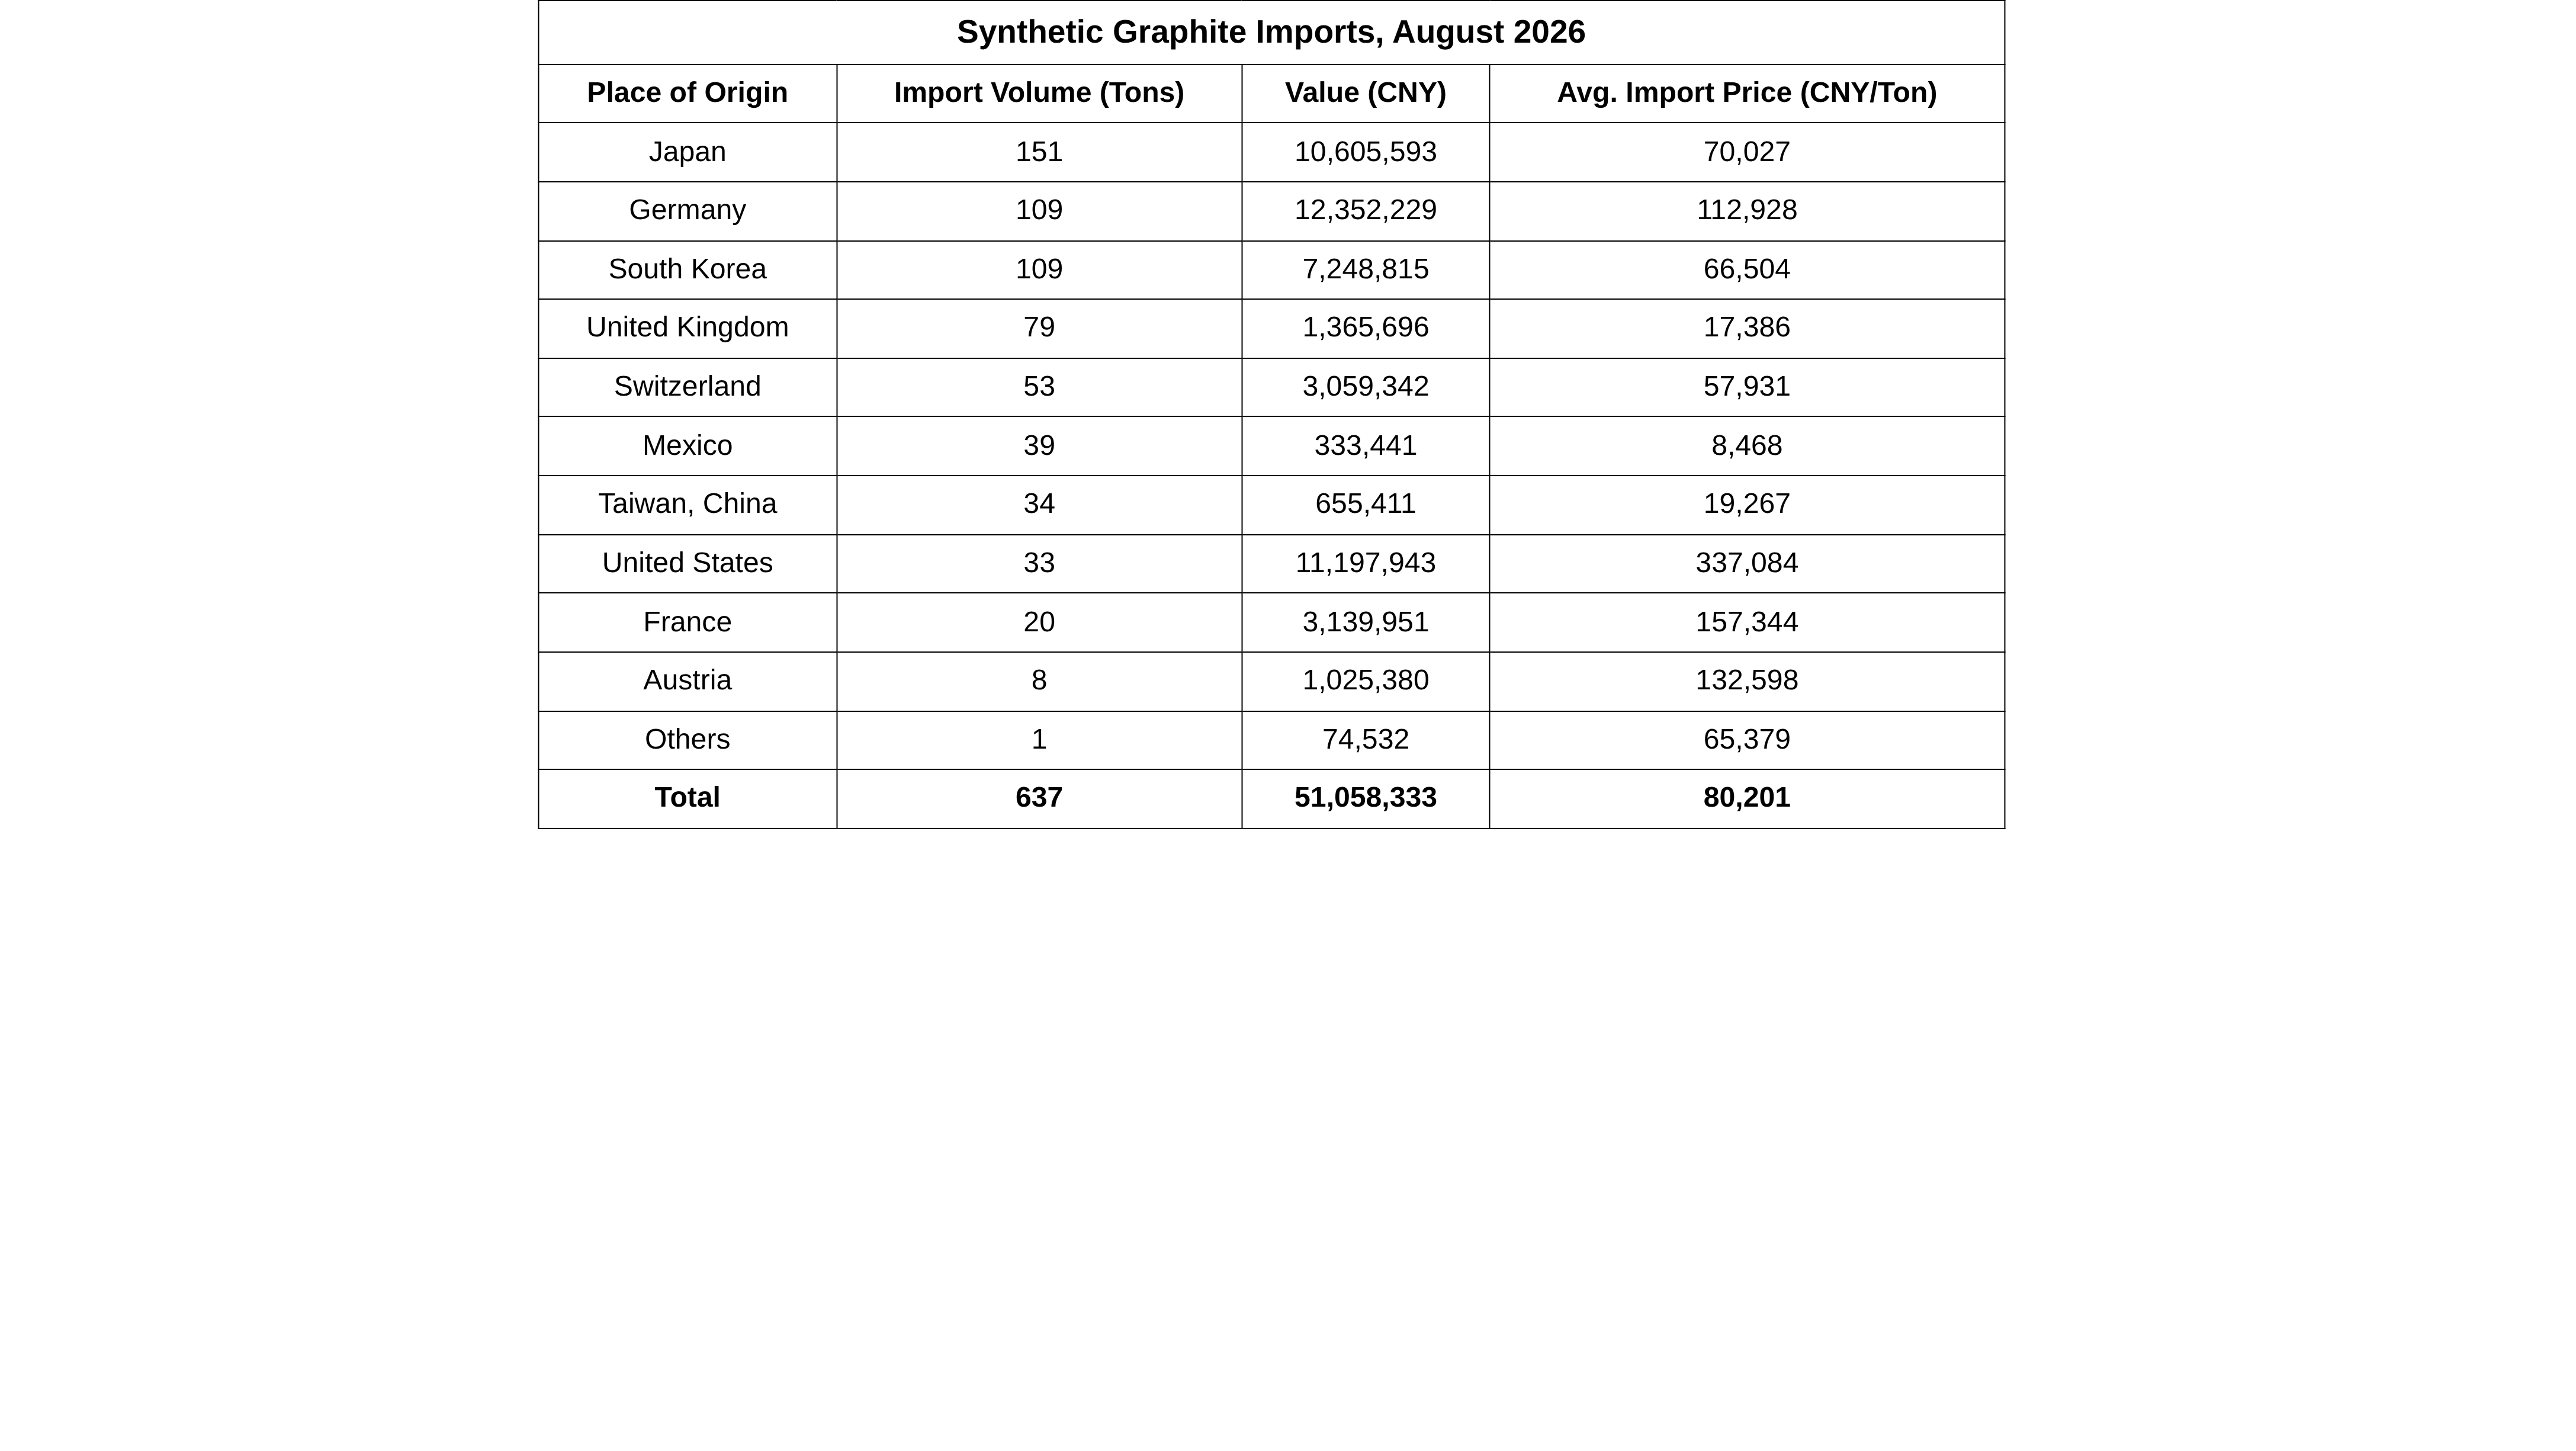
2026년 8월 중국의 인조흑연 수입량은 총 637톤으로 전월 대비 18.3%, 전년 동기 대비 7.2% 감소했다. 평균 수입 가격 측면에서 2026년 8월 중국의 인조흑연 평균 수입 가격은 톤당 80,201위안으로 전월 대비 22.0%, 전년 동기 대비 27.8% 상승했다.
자료 출처: 중국 해관, SMM
2026년 8월 중국의 인조흑연 수출량은 57,867톤으로 전월 대비 17.9%, 전년 동기 대비 3.1% 증가했다. 평균 수출 가격 측면에서 2026년 8월 중국의 인조흑연 평균 수출 가격은 톤당 8,224위안으로 전월 대비 10.9%, 전년 동기 대비 4.0% 하락했다.
수출 측면에서 유럽이 최대 성장 동력이었으며, 네덜란드는 전월 대비 두 배 증가(4,839톤→10,060톤, 전월 대비 108% 증가)하며 월간 증가분에 가장 크게 기여한 단일 시장이 되었다. 영국은 전월 대비 150%, 스페인은 113%, 벨기에는 203% 증가하는 등 전반적인 증가세를 보였다. 아시아에서는 남아시아가 증가세를 주도했으며, 인도(7,141톤→11,117톤, 전월 대비 56% 증가), 방글라데시 전월 대비 409% 증가, 파키스탄 전월 대비 32% 증가를 기록했다. 반면 튀르키예는 전월 대비 50% 감소하며 아시아 최대 감소 요인이 되었다. 동아시아에서는 일본이 전월 대비 51%, 한국이 7%, 태국이 12% 증가했고, 인도네시아는 36% 감소했다. 아프리카에서는 제로에서 집중적인 돌파가 이루어졌으며, 앙골라(0→160톤), 짐바브웨(0→26톤), 나이지리아(0→18톤), 에티오피아(0→2톤), 탄자니아(0→48톤) 등이 포함된다. 북미에서는 미국이 북미 최대 감소 주요 시장이었으며 (2,805톤→589톤, 전월 대비 79% 감소), 캐나다(0.002톤→260톤, 전월 대비 1,157% 증가), 멕시코는 거의 변동이 없었다.
인광석
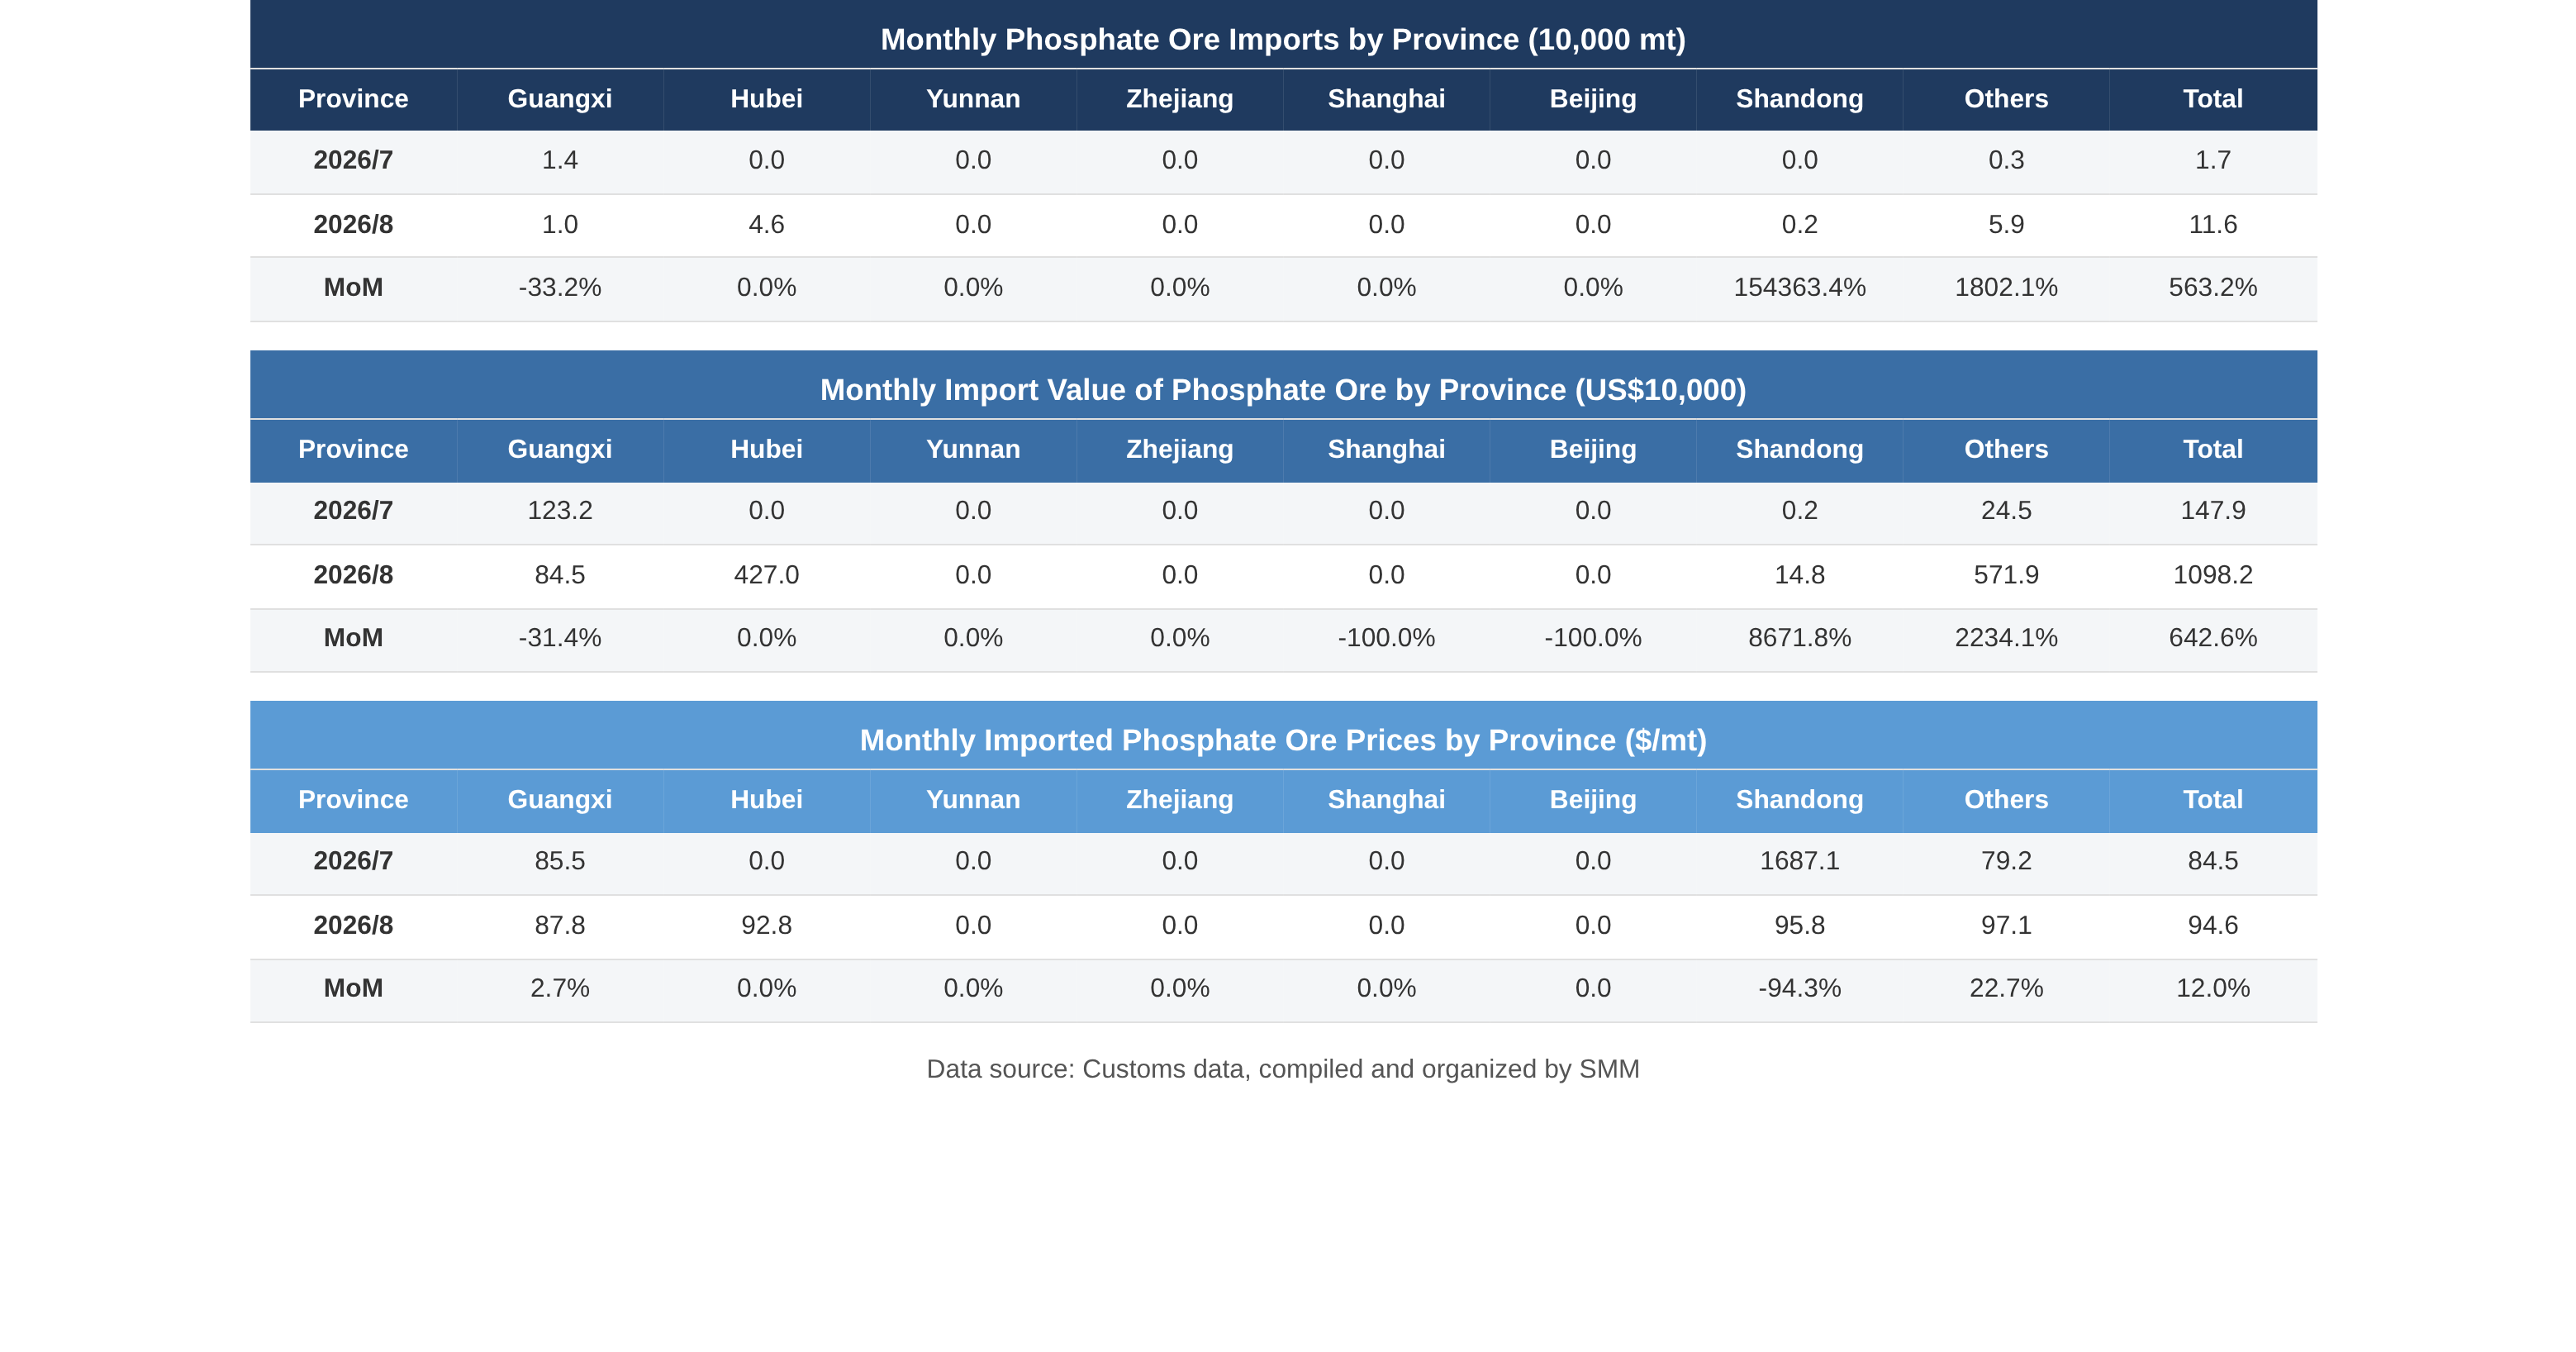
2026년 8월 중국의 인광석 수입량은 전월 대비 급증했고 가격 중심도 상향 이동했다. 월간 수입량은 총 116,000톤으로 전월 대비 563.2% 증가하여, 7월 수출 금지로 인한 극도로 낮은 기저를 대부분 회복했다. 평균 수입 가격은 톤당 94.6달러로 반등하여 전월 대비 12.0% 상승했다. 이집트와 요르단이 합산 98.3%를 차지하며 공급원 집중도가 더욱 심화되었다. 한편 수출 측면에서는 연속 무거래 이후 8월에 갑자기 61,000톤으로 급증하며, 인산비료 수출 금지 기간 종료 전 시장 예열을 나타냈다.
......
8월 인광석 수입량은 11만 6천 톤으로 전월 대비 563.2% 급증했고, 수출량은 0에서 6만 1천 톤으로 늘었으며, 평균 가격은 톤당 94.6달러로 반등했다. 수치는 인상적이지만, 이는 주로 7월 수출 금지 조치에 따른 극도로 낮은 기저 효과와 9월 인산비료 수출 재개를 앞둔 사전 비축 수요에 기인한다. 가을철 비료 비축이 점차 시작되면서 적기 구매가 지지력을 제공하고 있으나, 수입원은 여전히 이집트와 요르단에 집중되어 있고 절대 물량도 낮은 수준이다. 성수기가 실제로 도래했는지는 9월 수출 주문과 하류 가동률의 지속적 반등 여부에 달려 있다. 단기 반등은 예상되지만 추세적 성수기 진입은 아직 확인이 필요하다.
유황 및 황산
2026년 8월 중국의 월간 유황 수입량은 실물 기준 27만 2,323.414톤으로 전월 대비 29.34%, 전년 동기 대비 65.03% 감소했으며, 주요 수입국은 UAE, 한국, 캐나다, 일본, 카자흐스탄, 베트남, 싱가포르, 필리핀 등이다.
중국의 월간 유황 수출량은 실물 기준 48톤으로 전월 대비 96.34% 감소, 전년 동기 대비 26.32% 증가했으며, 주요 수출 대상국은 인도네시아와 한국이다.
중국의 월간 황산 수입량은 실물 기준 9,938.436톤으로 전월 대비 831.85%, 전년 동기 대비 1,051.37% 증가했으며, 주요 수입국은 한국, 대만, 중국, 독일, 미국 등이다.
중국의 월간 황산 수출량은 실물 기준 2,474.46톤으로 전월 대비 153.47% 증가, 전년 동기 대비 99.43% 감소했으며, 주요 수출 대상국은 앙골라, 가나, 캄보디아, 홍콩, 중국, 베트남, 싱가포르, 말레이시아, 탄자니아 등이다.
중국 황산 수출 데이터
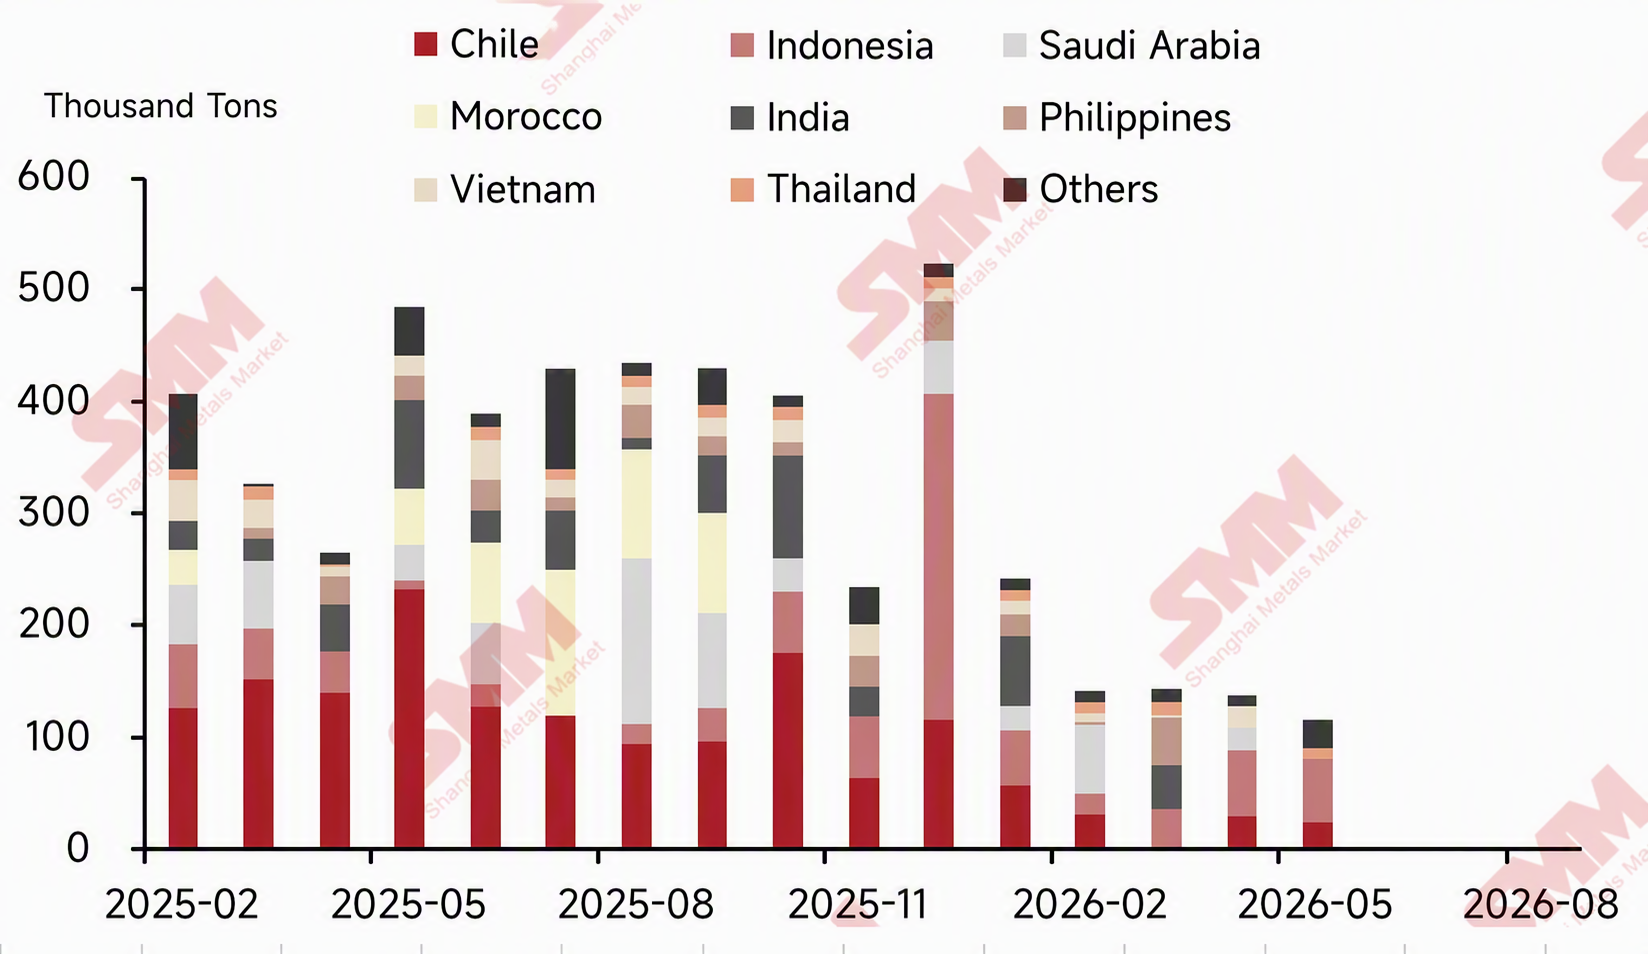
중국 유황 수입 데이터
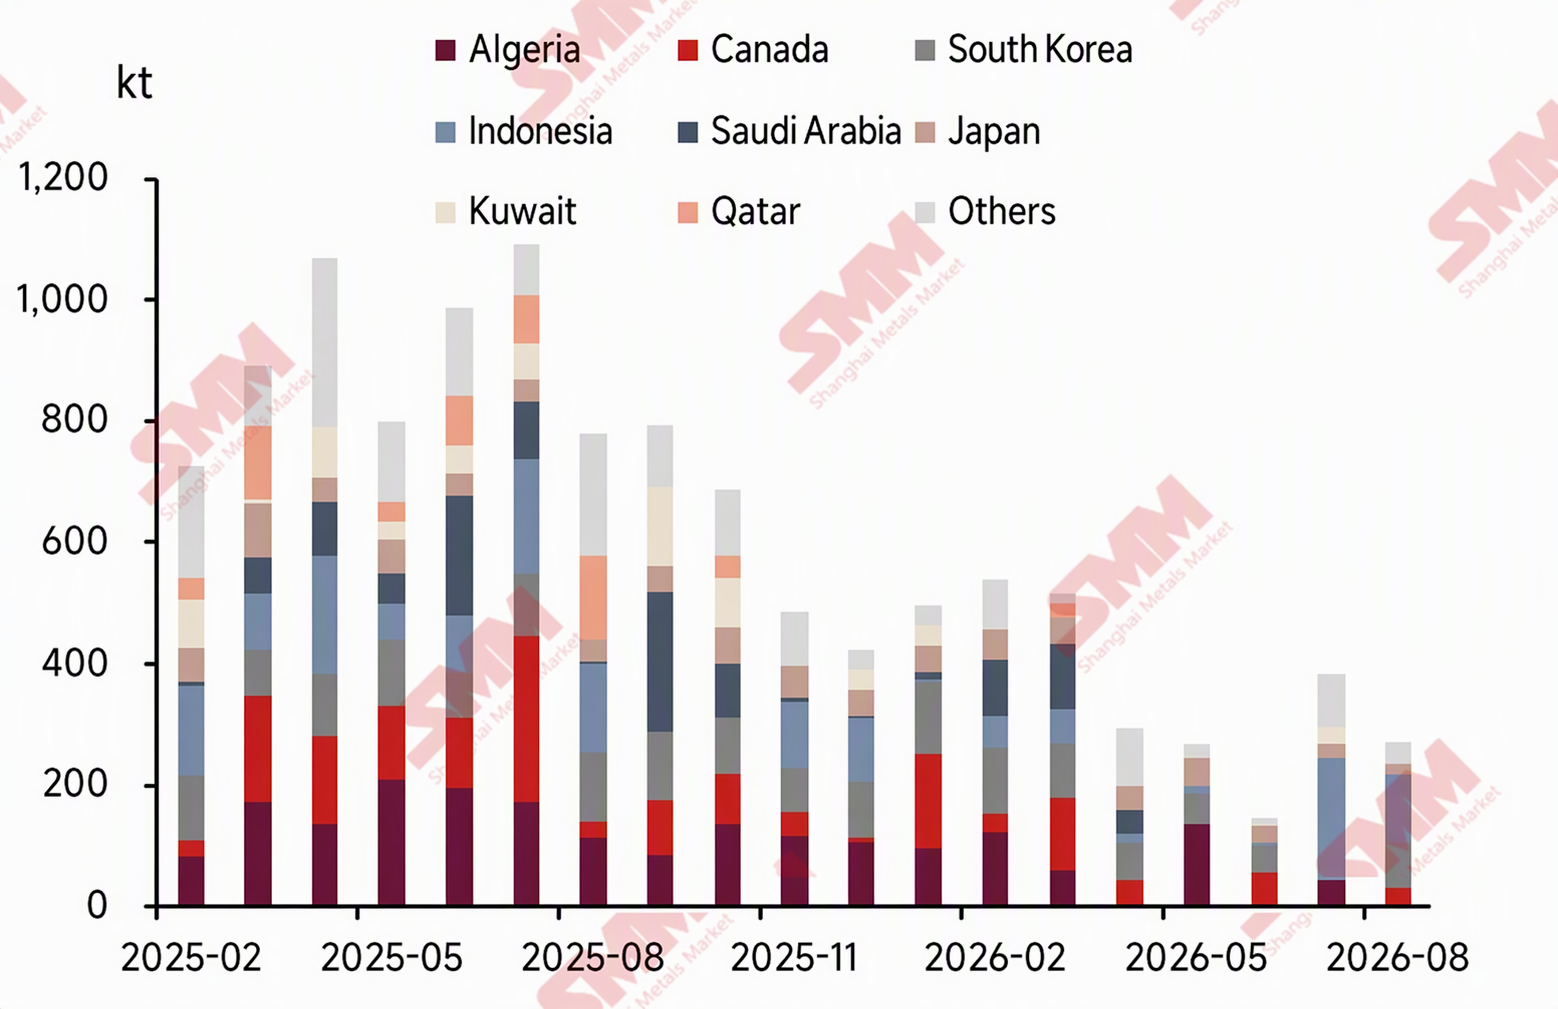
코발트
코발트 습식제련 중간재
수입: 태풍으로 인한 입항 차질, 보세 물량 현저히 감소
이번 달 중국이 콩고민주공화국에서 수입한 중간재 중 약 3,682톤(실물 기준)이 세관 특별관리구역을 통한 중계무역 방식으로 저장성과 광둥성에 반입되어 중국 총수입의 46.8%를 차지했다. 일반무역은 약 3,913톤(실물 기준)으로 49.7%, 진료무역은 약 179톤(실물 기준)으로 2.3%를 차지했다. 또한 이번 달 중국은 일반 무역을 통해 남아프리카공화국, 베트남, 잠비아에서 중간재 물량 기준 총 101mt를 수입했다. 구조적 변화 측면에서 이번 달 수입 감소는 주로 보세 물류 화물량 축소에 기인했다. 8월 보세 수입은 7월 물량 기준 10,046mt에서 약 63% 감소했으며, 비중은 62.9%에서 46.8%로 하락했다. 반면 일반 무역 수입은 전월 대비 거의 변동 없이 물량 기준 약 3,900mt를 유지해 제련소의 적기 조달 수요는 여전히 견조하지만 보세 화물 비축 의향은 뚜렷하게 냉각되었음을 시사한다.
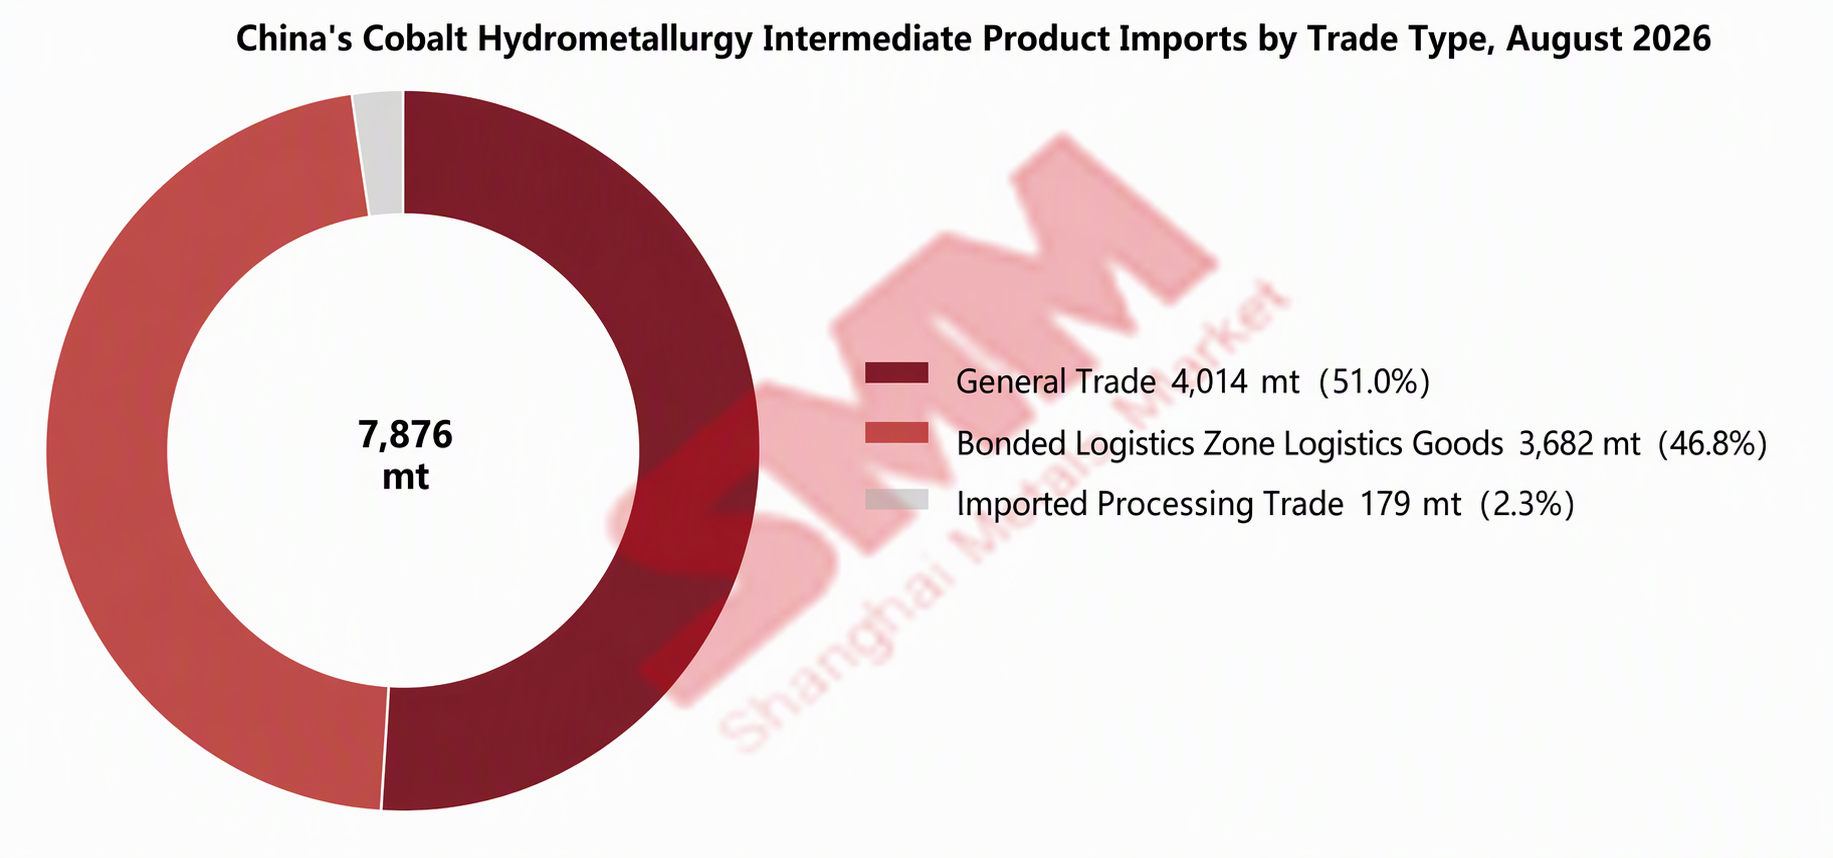
이번 달 수입 감소는 주로 두 가지 요인에 기인한다. 첫째, 태풍이 항만 입항 일정을 교란했다. 8월 태풍 '바이지'가 저장성에 두 차례 상륙했고, '사우델'이 연이어 중국 동부 해안에 영향을 미치면서 여러 항만이 1주일 이상 폐쇄되어 선박 하역 일정이 차질을 빚었고, 당초 8월 도착 예정이던 일부 화물이 9월로 지연되었다. 둘째, 8월 코발트염 가격이 지속 하락하면서 제련소의 원료 구매 의향이 위축되었다. 광산업체의 신규 입찰 성사가 어려워졌고, 일부 광산업체는 중국 외 다른 지역에 재고를 보관하며 수요 회복 후 선적하기로 선택했다. 또한 이번 달 수입의 전년 동기 대비 50% 증가는 주로 지난해 낮은 기저 때문이다. 2025년 8월 수입은 콩고민주공화국 수출 정책 영향으로 물량 기준 5,241mt에 불과했으며, 현재 수입량은 아직 정상 연도 수준을 회복하지 못했다.
.....
시장 전망: 성장 요인과 제약 요인이 공존하며 9월 실제 도착량 불확실성 여전히 높아
향후 9월 중간재 수입은 일부 증가할 것으로 예상되나, 실제 도착량은 여전히 수급 간 줄다리기에 달려 있다. 성장 측면에서 첫째, 콩고민주공화국의 실제 선적량이 높았다. 콩고민주공화국 CTCPM 데이터에 따르면 2026년 상반기 콩고민주공화국 코발트 수출은 금속 함량 기준 41,100mt에 달했으며, 6월 한 달에만 약 11,800mt를 수출해 전월 대비 92.9% 증가했고 2분기 수출의 48.9%를 차지했다. 더반에서 중국까지의 해상 운송은 통상 약 2개월이 소요되므로, 6월 집중 선적분은 9월부터 점진적으로 도착량에 반영될 것이다. 둘째, 8월 태풍으로 지연된 선적분이 9월에 집중될 전망이다. 제약 요인으로는 코발트염 가격이 아직 하락을 멈추지 않았고, 제련소의 원료 구매 의향이 여전히 낮으며, 광산 입찰도 계속해서 성사되기 어려운 상황이다. 매수-매도 간 가격 대치가 지속될 경우 일부 광산은 여전히 중국 외부에 재고를 보관하고 선적을 지연하는 방식을 택할 수 있다. 전반적으로 중국의 코발트 중간재 수입은 9월에 반등할 가능성이 있으나 반등 폭은 여전히 불확실하다.
미가공 코발트
2026년 8월 중국의 미가공 코발트 수입은 약 1,011톤으로 전월 대비 4% 감소, 전년 동기 대비 134% 증가했다. 2026년 8월 중국의 미가공 코발트 수출은 약 486톤으로 전월 대비 55% 증가, 전년 동기 대비 18% 증가했다.
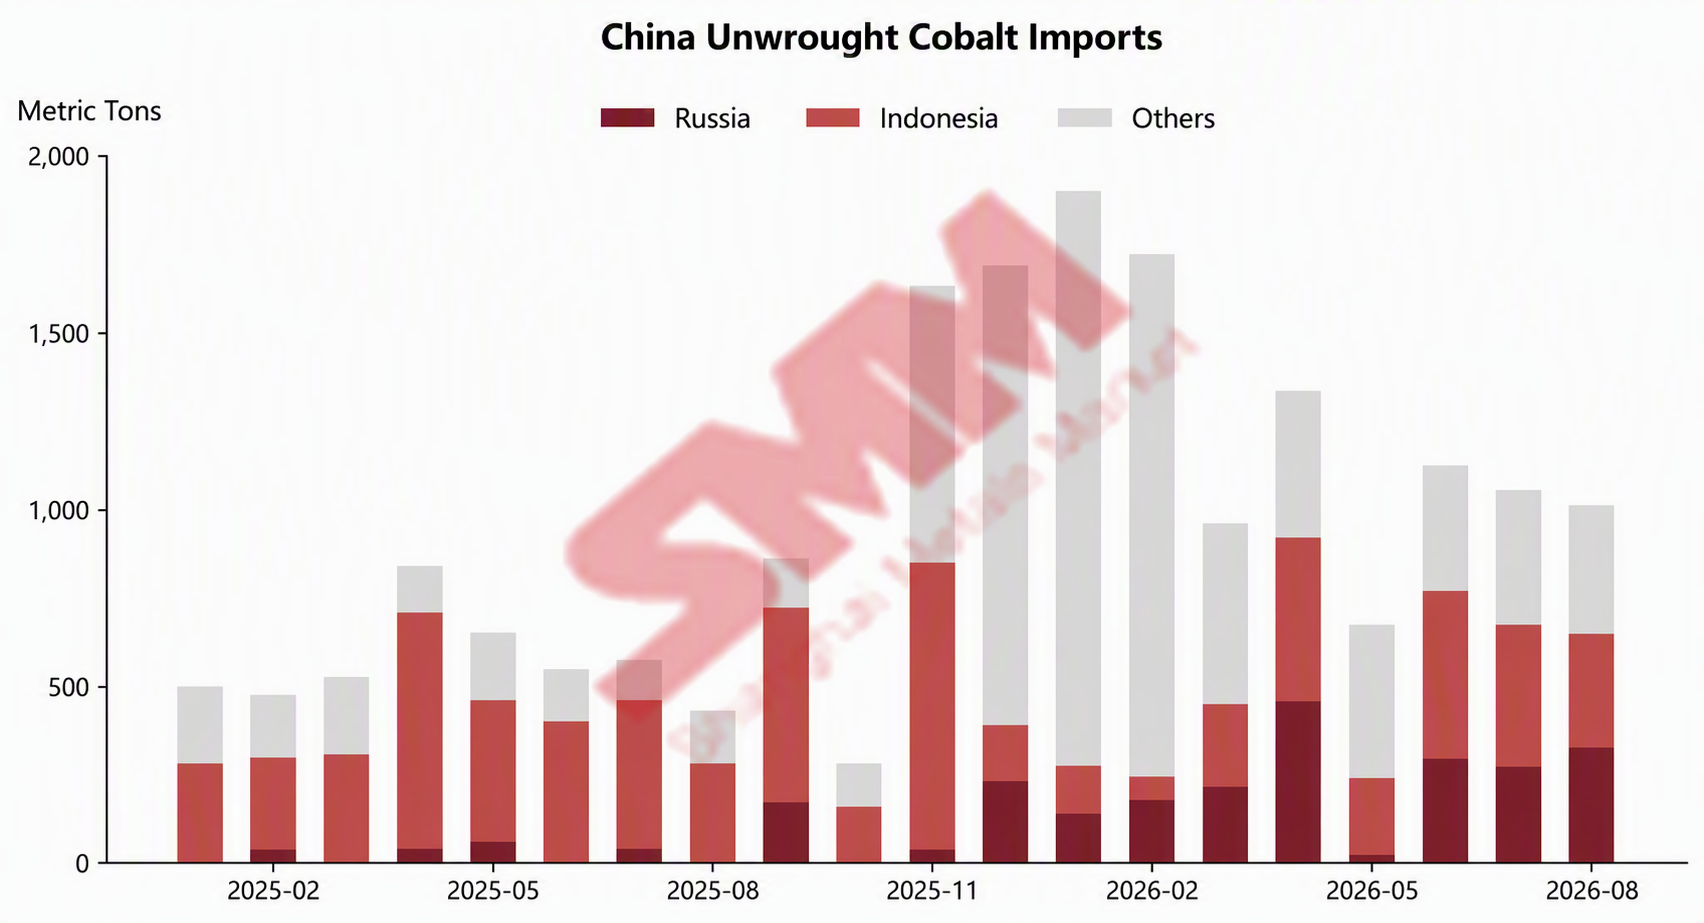
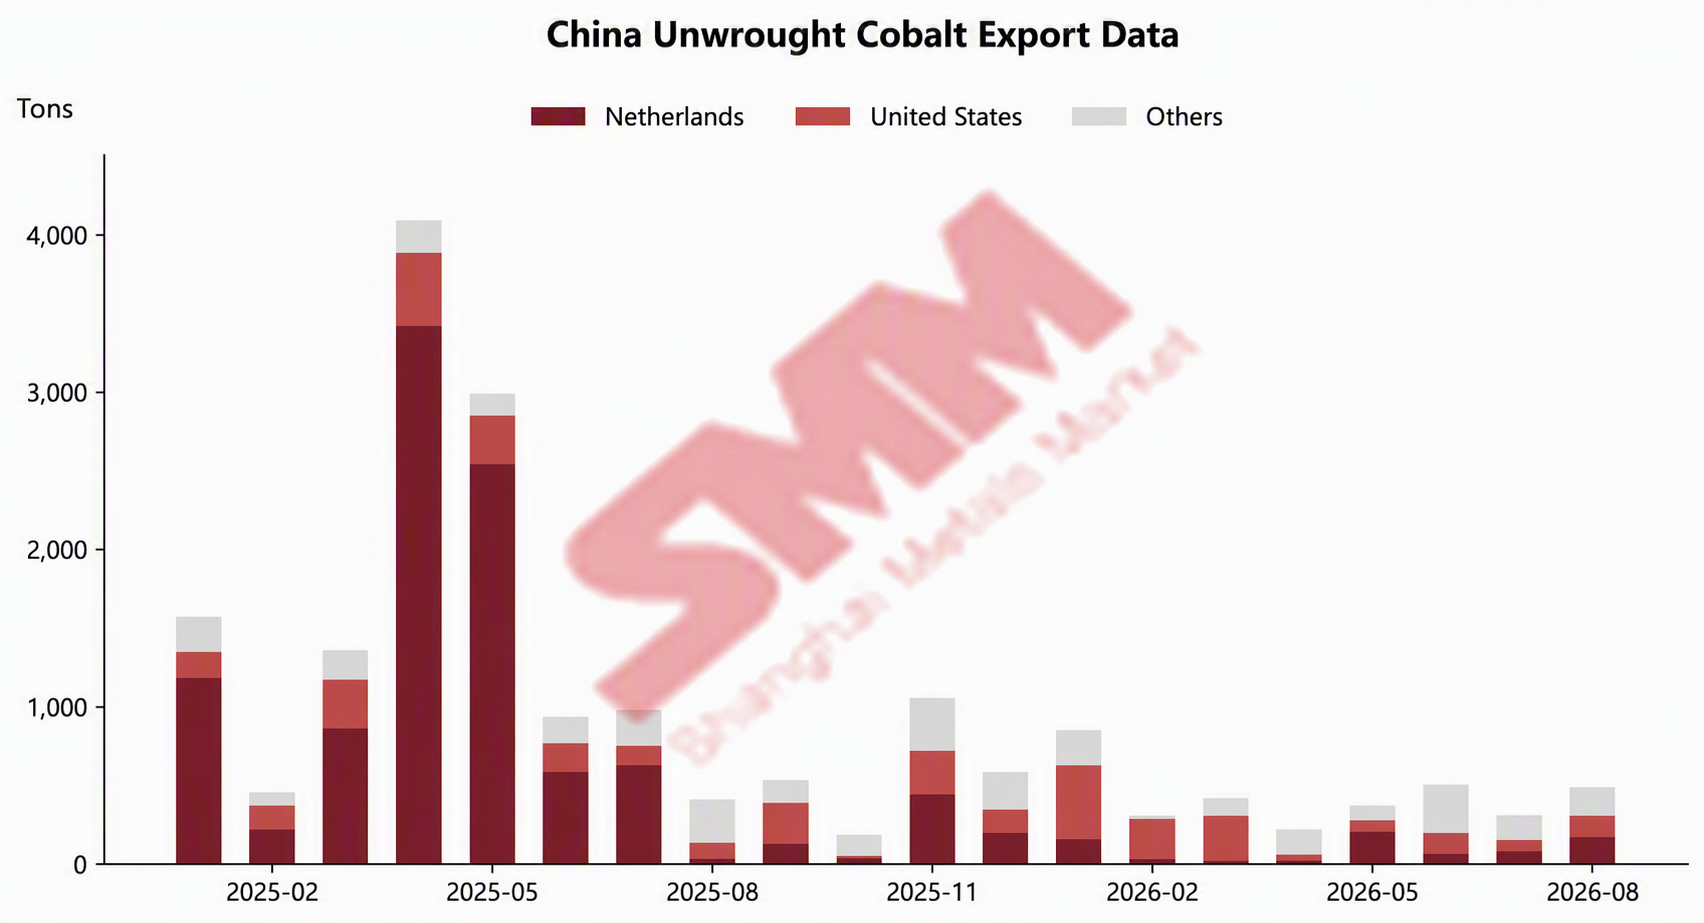
수입 창구 깊은 폐쇄, 장기 계약이 천 톤급 수입 유지
2026년 8월 중국의 미가공 코발트 수입은 약 1,011톤으로 전월 대비 4% 감소, 전년 동기 대비 134% 증가했다. 국가별로 보면 8월 정제 코발트 수입 상위 3개국은 러시아, 인도네시아, 마다가스카르로 수입량은 각각 325톤, 321톤, 51톤이었다. 러시아발 수입은 전월 대비 20% 증가했으며, 인도네시아발 물량은 전량 저장 물류 방식으로 저장성 항구를 통해 반입되었다.
무역 방식별로 보면 8월 세관 특별 감독 구역 환적 무역 수입은 약 591톤으로 58.4%를 차지해 7월의 75.4%에서 뚜렷이 하락했다. 일반 무역 수입은 약 420톤으로 비중이 41.6%까지 상승했다. 보세 '저수지' 유입 속도가 둔화되고 국내 유통으로 통관되는 물량 비중이 확대되었다.
8월 중국의 정제 코발트 가격은 급락세를 이어갔다. SMM 저가 정제 코발트 가격은 월초 톤당 338,000위안에서 월말 톤당 300,000위안으로 하락해 월간 약 11% 하락했다. 같은 기간 중국 외 로테르담 창고의 저가 정제 코발트 가격은 파운드당 25.35달러에서 24.6달러로 하락해 하락 폭이 상대적으로 제한적이었다. 중국과 해외 시장 간 가격 차이가 계속 확대되면서 정제 코발트의 이론적 수입 손실은 월초 약 98,000위안/톤에서 월 중순 약 130,000위안/톤으로 확대되어 수입 창구가 깊게 폐쇄된 상태를 유지했다. 그러나 일부 정제 코발트 브랜드는 장기 계약 또는 운영 요구로 인해 여전히 중국으로 선적되어야 했기에 수입량은 2개월 연속 1천 톤을 상회했다. 수입량은 전년 동기 대비 두 배로 증가했는데, 이는 주로 2025년 8월이 콩고민주공화국의 수출 금지 조치 영향을 받아 해당 월 기준치가 431톤에 불과했기 때문이다.
평균 수입 가격 측면에서 2026년 8월 중국의 미가공 코발트 평균 수입 가격은 톤당 51,752달러로 전월 대비 12.72% 하락했다. 2026년 1~8월 누적 수입량은 9,775톤으로 전년 동기 대비 115% 증가했다.
......
시장 전망: 수입은 여전히 장기 계약에 의존하며 수출 모멘텀은 지속될 전망
9월 들어 중국의 정제 코발트 가격은 낮은 수준에서 계속 소폭 하락했다. 9월 18일 기준 SMM 정제 코발트 저가 가격은 톤당 275,000위안까지 하락했고, 중국 외 지역의 로테르담 저가 가격은 파운드당 23달러까지 떨어졌다. 중국과 해외 시장 간 가격 차이는 더욱 확대되어 이론적 수입 손실은 약 톤당 140,000위안으로 확대되었으며, 단기적으로 수입 창구가 열릴 조짐은 거의 보이지 않았다. 9월 수입은 장기 계약과 보세 화물의 지지를 받을 것으로 예상된다. 이론적 수출 이익은 변동이 있었으나 플러스 영역을 유지하며 9월 중순 기준 톤당 약 13,000~23,000위안 수준이었다. 수출 창구는 계속 열려 있어 9월 수출은 비교적 높은 수준을 유지할 것으로 예상된다.