SMM, 9월 22일:
I. 재고 소진 지속, 가격 반등은 어려워
SMM 데이터에 따르면 중국 PV 모듈 완제품 재고는 소진 추세에 접어들어 9월 말까지 4주 연속 감소했다. 그러나 모듈 가격은 재고 감소와 함께 강세를 보이지 못했고, 8월 두 차례 가격 인상 이후 다시 완만한 하락세를 재개했다.
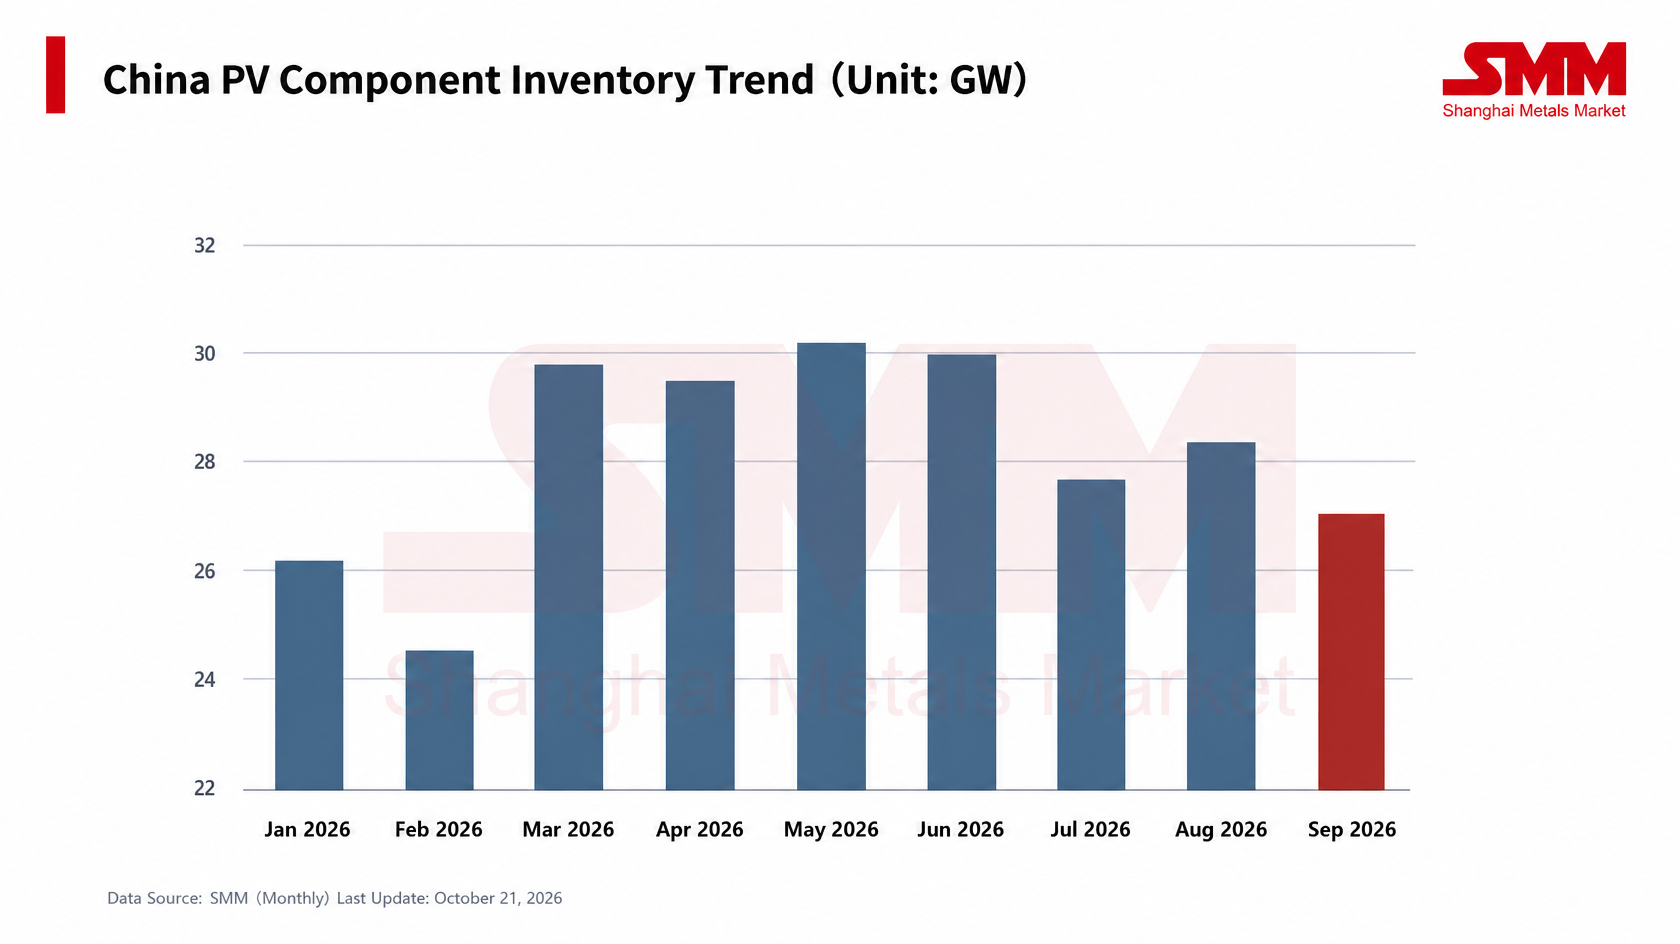
재고 측면에서 SMM이 추적한 모듈 기업의 보유 완제품 재고는 2026년 5월 중순 30GW를 상회하며 연중 최고치를 기록했다. 이후 등락을 거듭하며 감소세로 전환되어 7월 중순 일시적으로 27.5GW까지 하락했다. 8월 말에는 재고 축적 국면이 나타나 8월 24일 주간에 전주 대비 약 2.9% 증가했다. 9월에 접어들면서 재고는 다시 소진 추세로 돌아서 8월 31일 주간부터 4주 연속 전주 대비 감소했으며, 최근 수준은 25GW에 근접하여 연중 최고치 대비 약 12.1% 감소했다. 8월 말 단계적 고점 이후 지난 4주간 누적 재고 감소율은 약 5.3%에 달했다.
이번 가격 인상은 수요의 광범위한 회복에 의한 것이 아니라, 상류 비용의 급격한 상승과 모듈 마진 축소로 인한 '방어적 수정'에 기인했다. SMM은 단기적으로 모듈 가격이 여전히 비용 지지를 받고 있으나, 거래 중심 가격이 계속 상승할 수 있을지는 높은 폴리실리콘 및 태양전지 가격의 실현 여부와 최종 사용자의 가격 인상 수용도에 달려 있다고 판단한다.
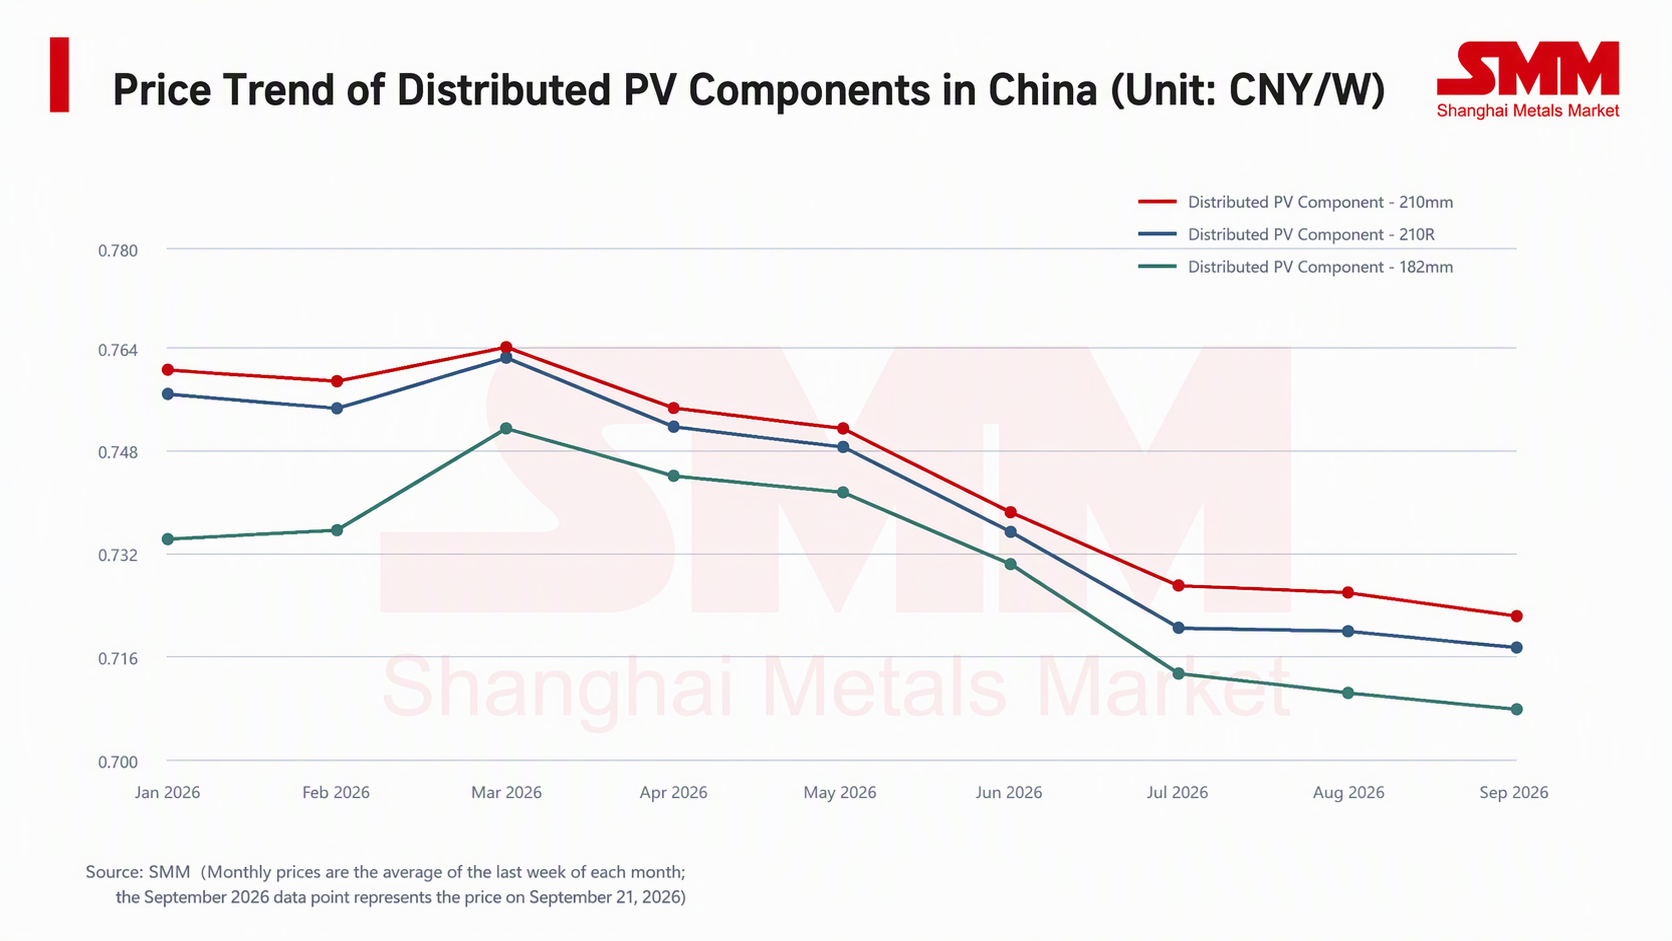
그러나 가격 측면의 움직임은 현저히 약세를 보였다. SMM이 추적한 분산형 PV 모듈 평균 가격은 2026년 3월 중순 연중 최고치를 기록했으며, 210mm 모델은 0.77위안/W, 210R은 0.767위안/W, 182mm는 0.753위안/W로 정점을 찍었다. 이후 가격은 지속적인 하락 궤도에 진입하여 7월 말 연중 최저 수준까지 떨어졌다. 8월에는 두 차례 가격 인상이 있었고, 평균 가격은 단계적으로 안정 및 반등했다. 210mm는 8월 말 일시적으로 0.7305위안/W까지 회복했다. 그러나 이 반등은 지속되지 못했다. 9월 21일 기준 210mm, 210R, 182mm 모델은 각각 0.723위안/W, 0.718위안/W, 0.7085위안/W를 기록하여 연중 최고치 대비 약 6.1%, 6.4%, 5.9% 하락했으며, 8월 말 단계적 고점 대비로도 약 0.6%~1.0% 되돌림했다.
II. 재고 소진과 가격 강세, 기존 상관관계 미형성
물량-가격 괴리, 모듈 여전히 가격 협상력 열위
정상적인 수요 주도 재고 소진 사이클에서는 재고 감소와 가격 강세가 동시에 나타나야 한다. 최종 수요 흡수가 가속화되고, 기업 출하가 원활해지며, 가격 협상력도 상승한다. 그러나 현재 상황은 정반대다. 재고는 감소하는데 가격은 계속 하락하고 있다.
SMM 분석에 따르면 9월 이후 국내 수요는 실제로 일부 개선됐다. 설치 활동 측면에서 최근 몇 달간 모듈 최종 수요가 증가했고, 앞서 진행된 집중식 프로젝트들이 모듈 기업에 생산 및 납품을 요구하기 시작하면서 최근 모듈 생산이 소폭 반등했고 재고도 주 단위로 감소했다. 이러한 배경에서 SMM은 모듈 가격 하락의 주요 원인을 두 가지로 분석한다.
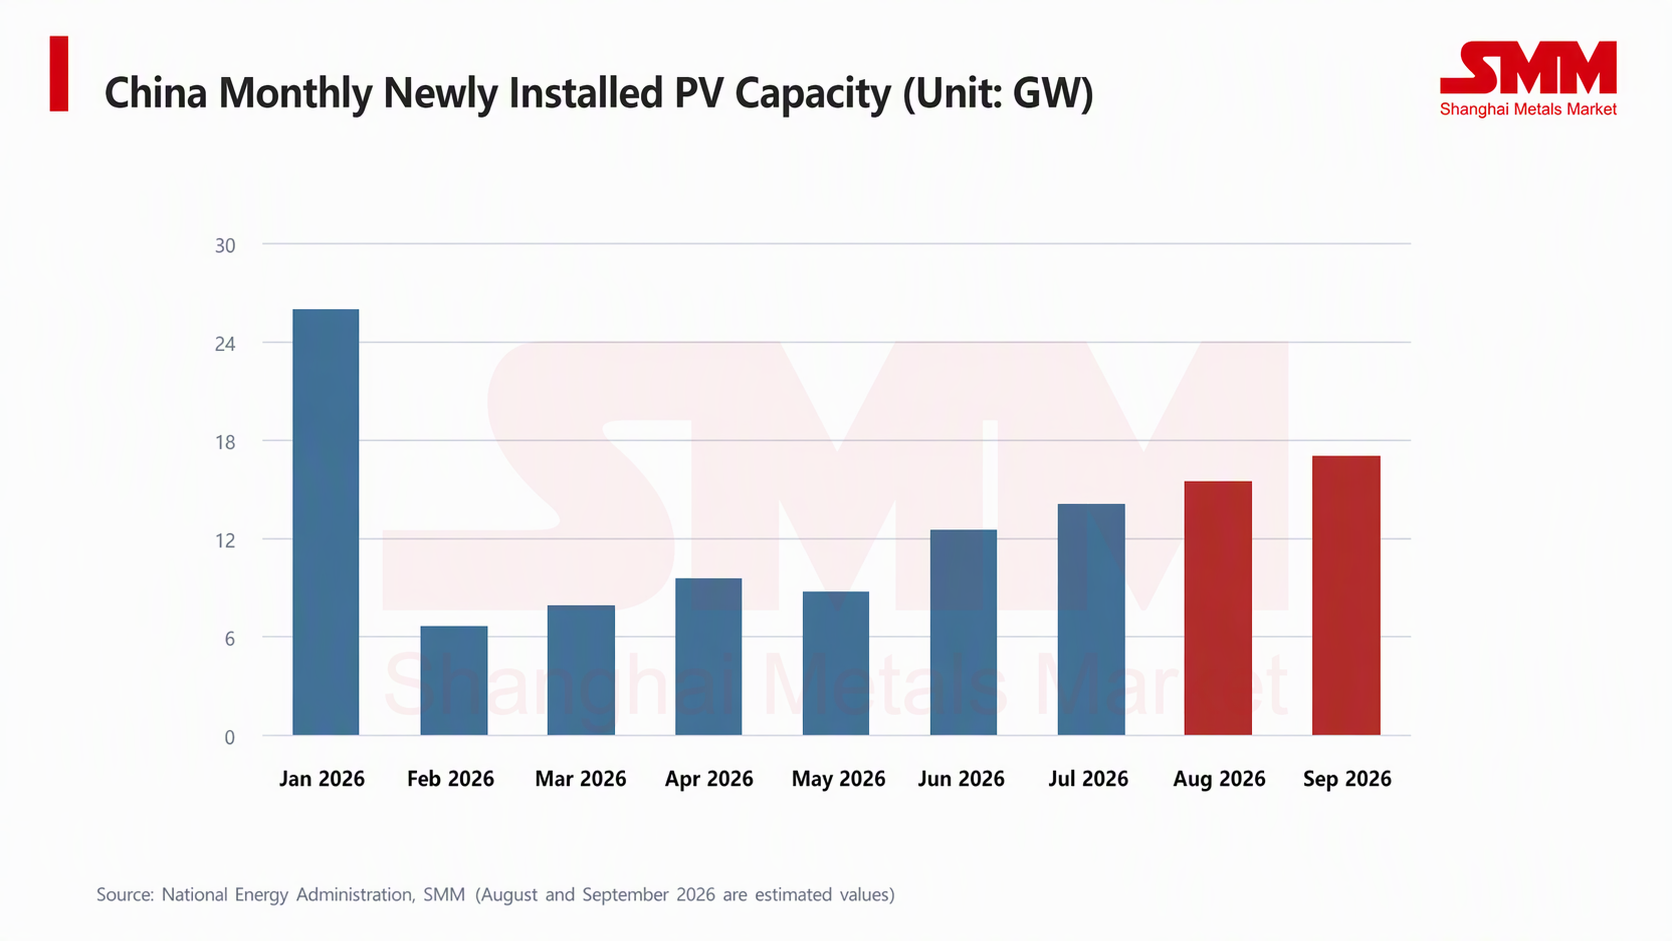
첫째, 최종 수요는 회복됐지만 전반적으로 기대에는 미치지 못한다. 9월 신규 설치량 추정치는 17GW로 업계의 기존 예상치를 여전히 밑돈다. 또한 7월 중하순 이후 국내 입찰 물량이 감소하기 시작해 신규 납품 주문에 대한 지지가 부족하다.
둘째, 모듈 가격이 저효율 모듈의 영향을 크게 받아 하락 저지 및 가격 방어에 어려움을 겪고 있다. 에너지 효율 요건이 시행되면서 2027년 1월 이전이 중국 내 저효율 모듈 판매의 마지막 기간이 된다. SMM 조사에 따르면 현재 대부분의 상위 모듈 기업이 여전히 일부 저효율 제품 재고를 보유하고 있어 최근 시장에서 저효율 모듈 출하가 증가했으며, 가격은 표준 효율 모듈보다 약 0.03~0.07위안/W 낮게 형성되어 국내 모듈 가격의 방어를 저해하고 있다.
III. 전망: 4분기 수요가 결정적 변수
단기적으로 재고 소진은 지속될 전망이나 가격 상승 모멘텀은 여전히 부족하다.현재 모듈 기업들의 생산 통제 의지가 강하고 공급 측면의 재고 하방 압력이 지속되면서 4분기 재고는 계속 감소할 가능성이 높다. 그러나 수요가 본격적으로 회복되기 전까지 가격이 독자적인 반등을 보이기는 어려우며, 좁은 범위에서 횡보할 가능성이 더 크다.
중기적으로는 4분기 최종 수요가 결정적 변수이다. 4분기 중국 내 설치가 가속화되고 중국 외 지역, 특히 유럽의 재고 보충 물량이 양호하게 나타난다면, 현재의 낮은 재고 수준이 가격 회복의 탄력성으로 이어져 모듈 가격이 안정되고 반등할 것으로 예상된다. 그러나 수요가 다시 기대에 미치지 못할 경우, 재고 소진 과정이 일정 수준에 도달한 후 정체될 수 있으며, 가격은 원가와 손실 임계선에 계속 끌려 내려갈 것이다.
종합 평가: SMM은 모듈 부문이 현재 "재고 소진은 시작되었으나 가격 회복은 아직 실현되지 않은" 중간 단계에 있다고 판단한다. 4주 연속 재고 감소는 긍정적인 신호이지만, 이는 수요 회복이 아닌 공급 축소에 의해 주도되고 있다는 점에서 가격 회복은 수요 측면의 실질적인 확인을 기다려야 한다. 향후 주시해야 할 핵심 요소로는 재고 소진의 지속 여부, 모듈 계획 생산량과 실제 출하량 간의 정합성, 4분기 최종 설치 및 수출 주문의 실현 속도 등이 있다.