SMM, 9월 22일:
중국 해관총서 데이터에 따르면, 2026년 8월 중국의 전해동 수입량은 21만 200톤으로 전월 대비 14.24%, 전년 동기 대비 20.48% 감소했으며, 1~8월 누적 수입량은 188만 3,700톤으로 전년 동기 대비 15.22% 감소했다.
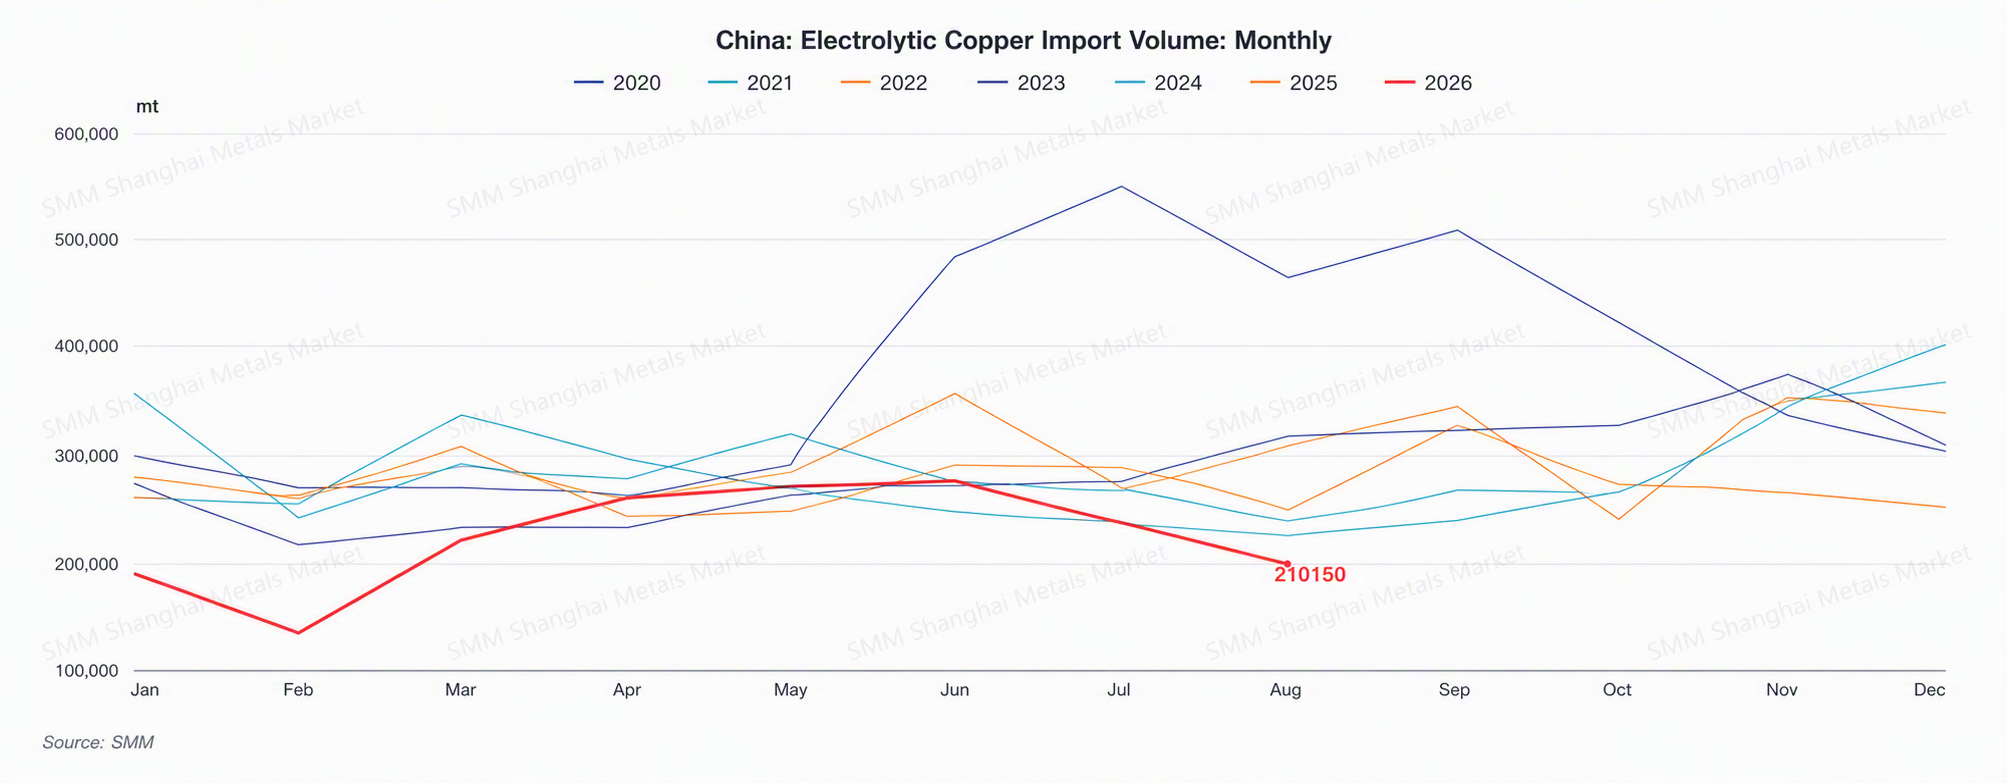
8월 중국의 전해동 수입이 낮은 수준을 유지한 것은 주로 미국의 흡입 효과 때문이었다.
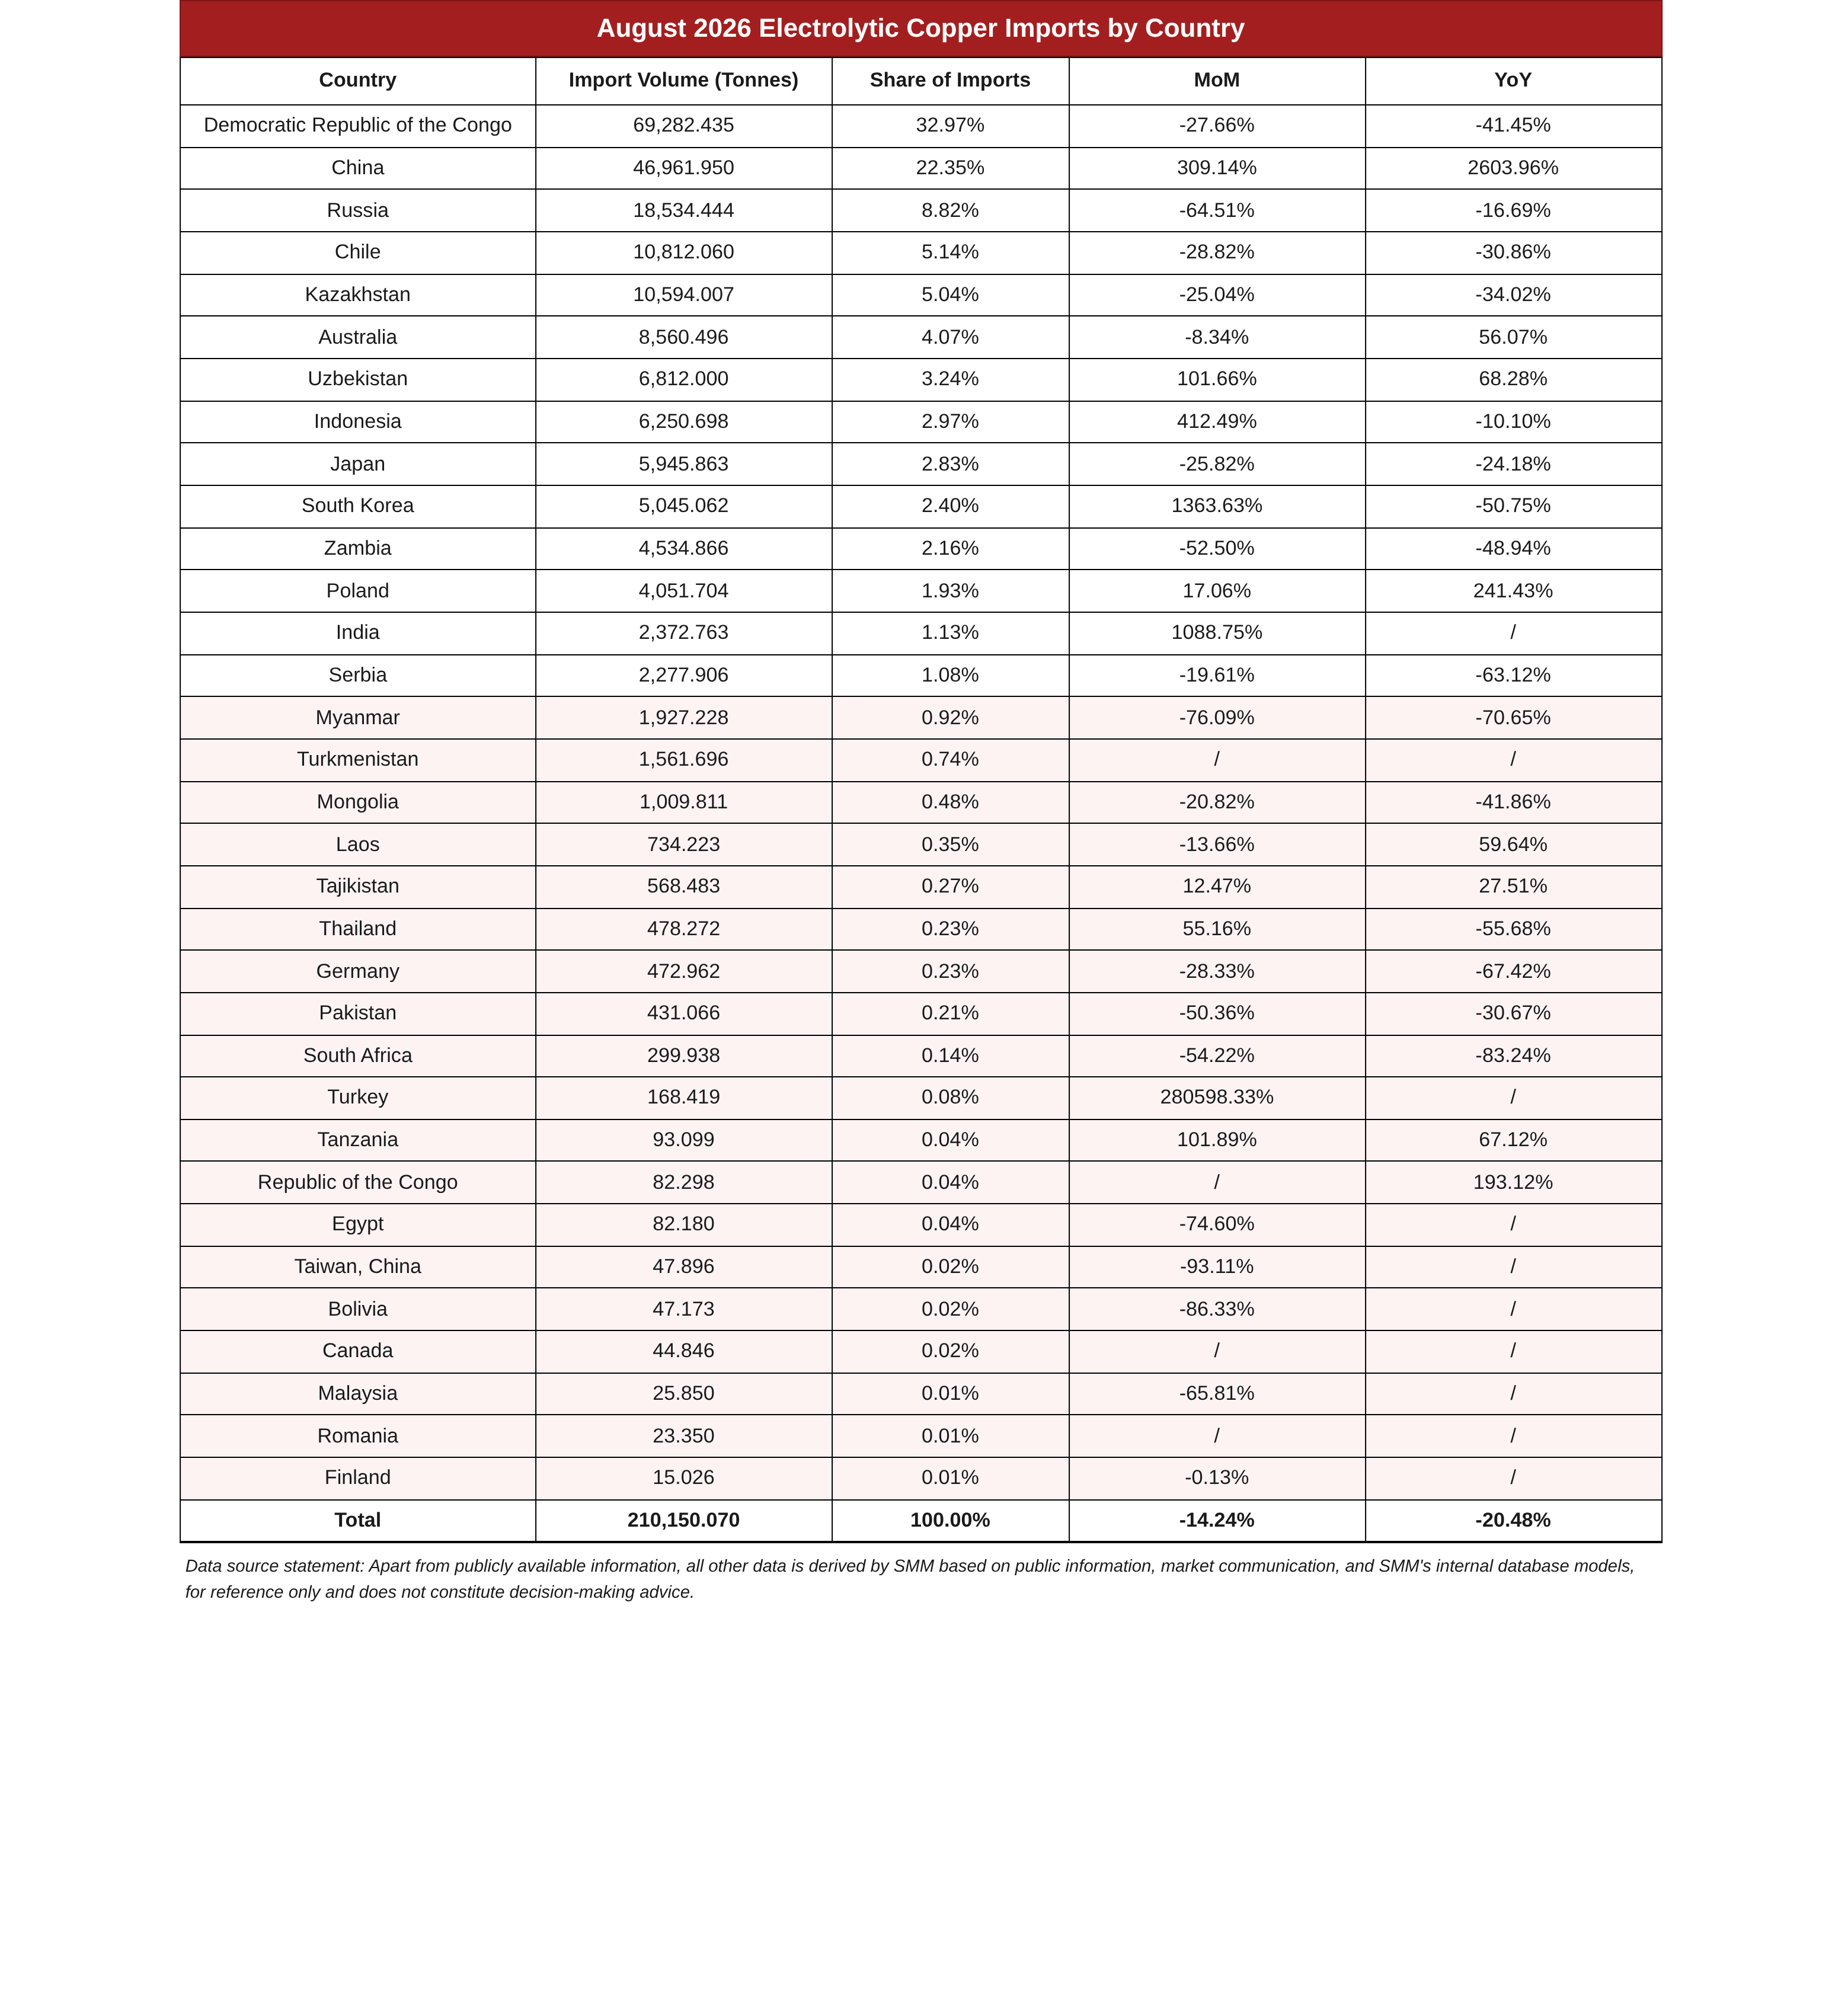
수입원 국가별로 보면, 8월 중국은 최대 공급국인 콩고민주공화국으로부터 6만 9,300톤의 전해동을 수입해 전월 대비 27.66%, 전년 동기 대비 41.45% 감소했으며, 칠레로부터의 수입량은 1만 800톤으로 전월 대비 28.92%, 전년 동기 대비 30.86% 감소했다. 앞서 미국 관세에 대한 시장 기대가 형성되면서 COMEX-LME 가격 차이가 확대되었고, 글로벌 구리 자원이 다시 북미로 집중되었다. 8월 아시아 지역으로부터의 전해동 수입은 증가세를 보였는데, 중국으로부터의 수입량은 4만 7,000톤으로 전월 대비 309.14%, 전년 동기 대비 2,603.96% 급증했다. 이는 주로 7월 중순 SHFE/LME 가격 비율이 주기적인 기회를 제공하면서 일부 물량이 LME 창고에서 중국으로 수입되었기 때문이다.
또한 8월 중국의 태풍 날씨로 여러 지역에서 항만 혼잡이 지속되어 일부 수입 물량의 도착이 지연되었다.
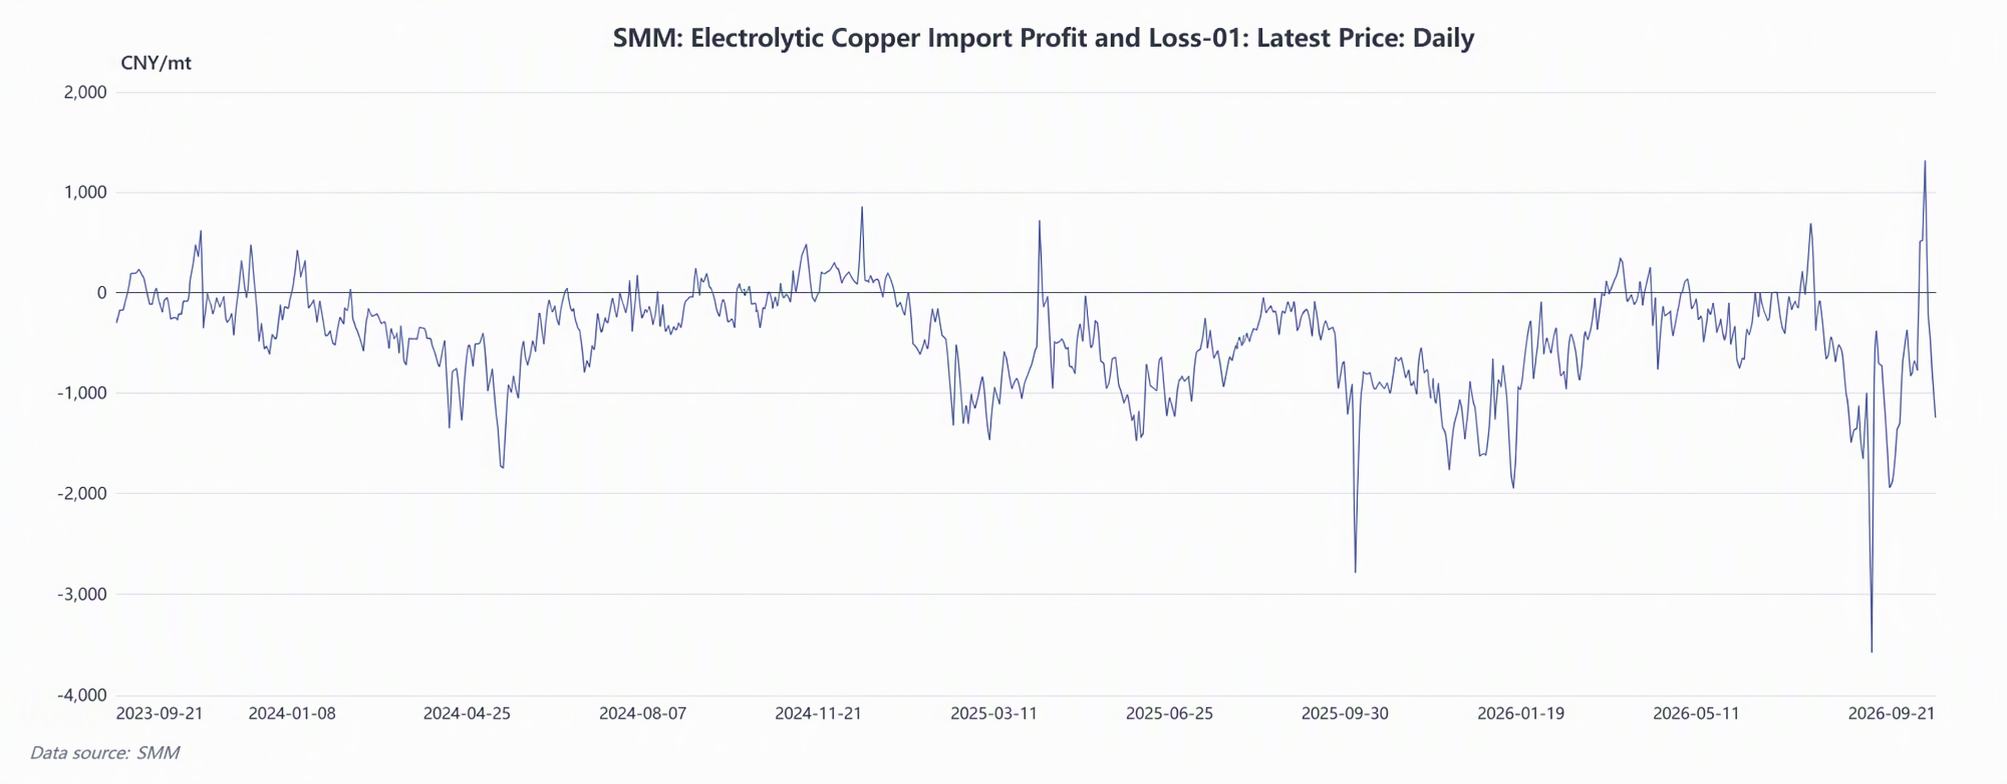
수출 측면에서는 대미 재수출을 제외하고, 7월 말부터 8월까지 SHFE/LME 가격 비율이 역전된 상태를 유지했고 LME는 급격한 백워데이션 구조를 보였으며, 수출 창구가 여러 차례 주기적으로 열리면서 8월 중국의 전해동 수출이 증가했다.
2026년 8월 중국의 전해동 수출량은 5만 400톤으로 전월 대비 44.67%, 전년 동기 대비 37.02% 증가했으며, 1~8월 누적 수출량은 40만 9,000톤으로 전년 동기 대비 10.57% 감소했다.
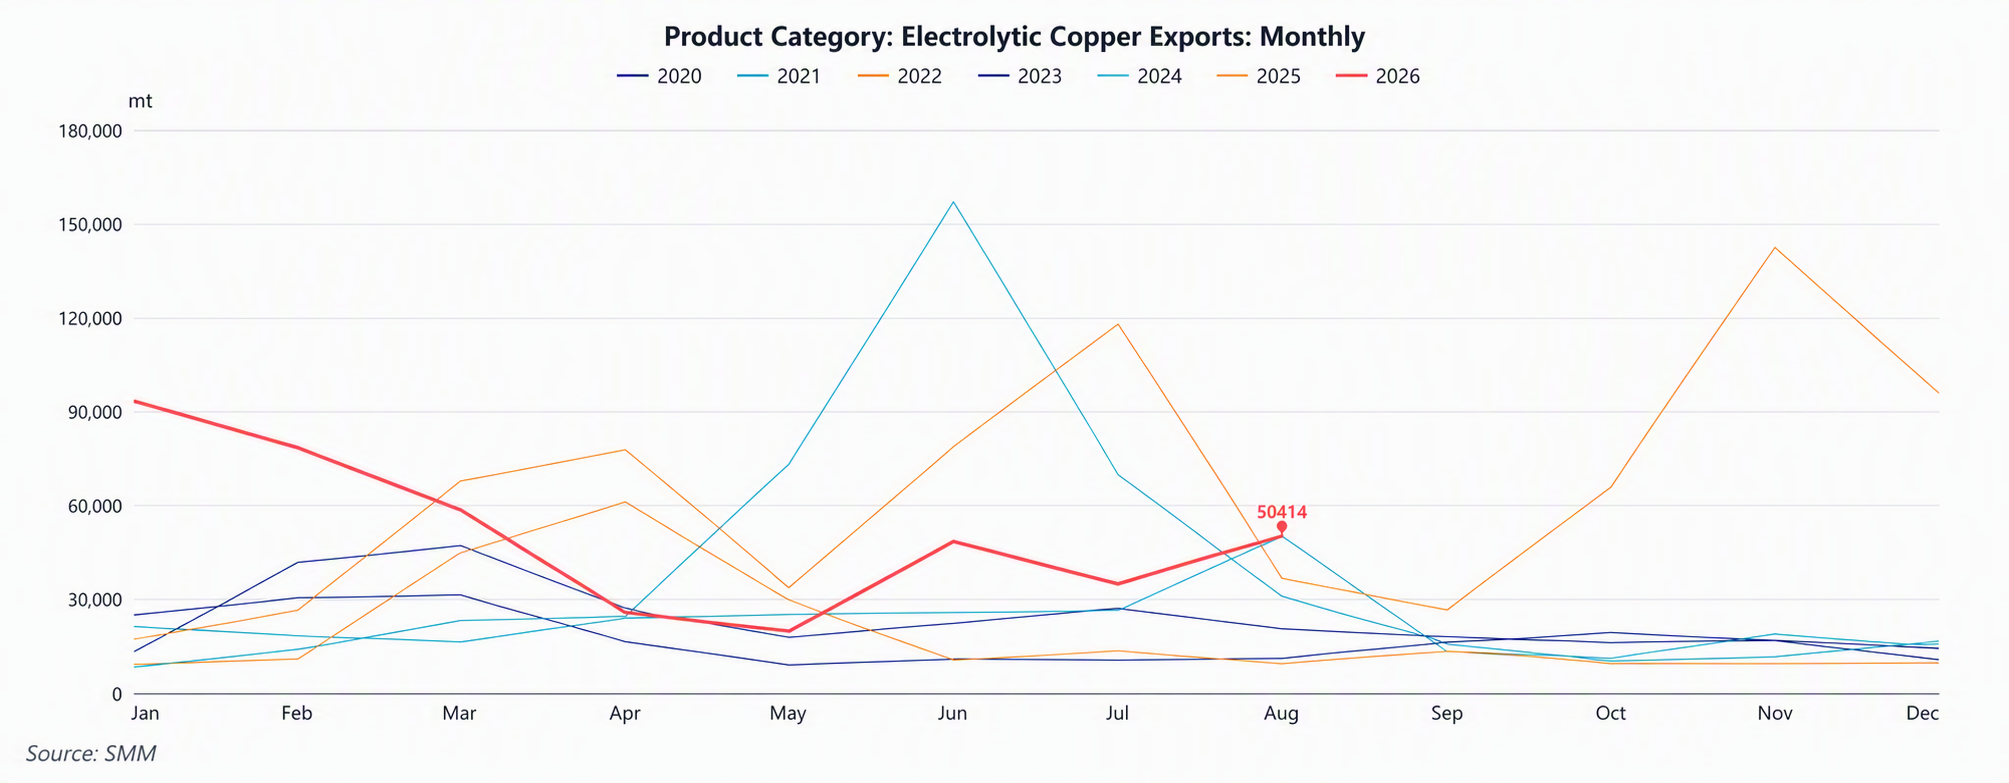
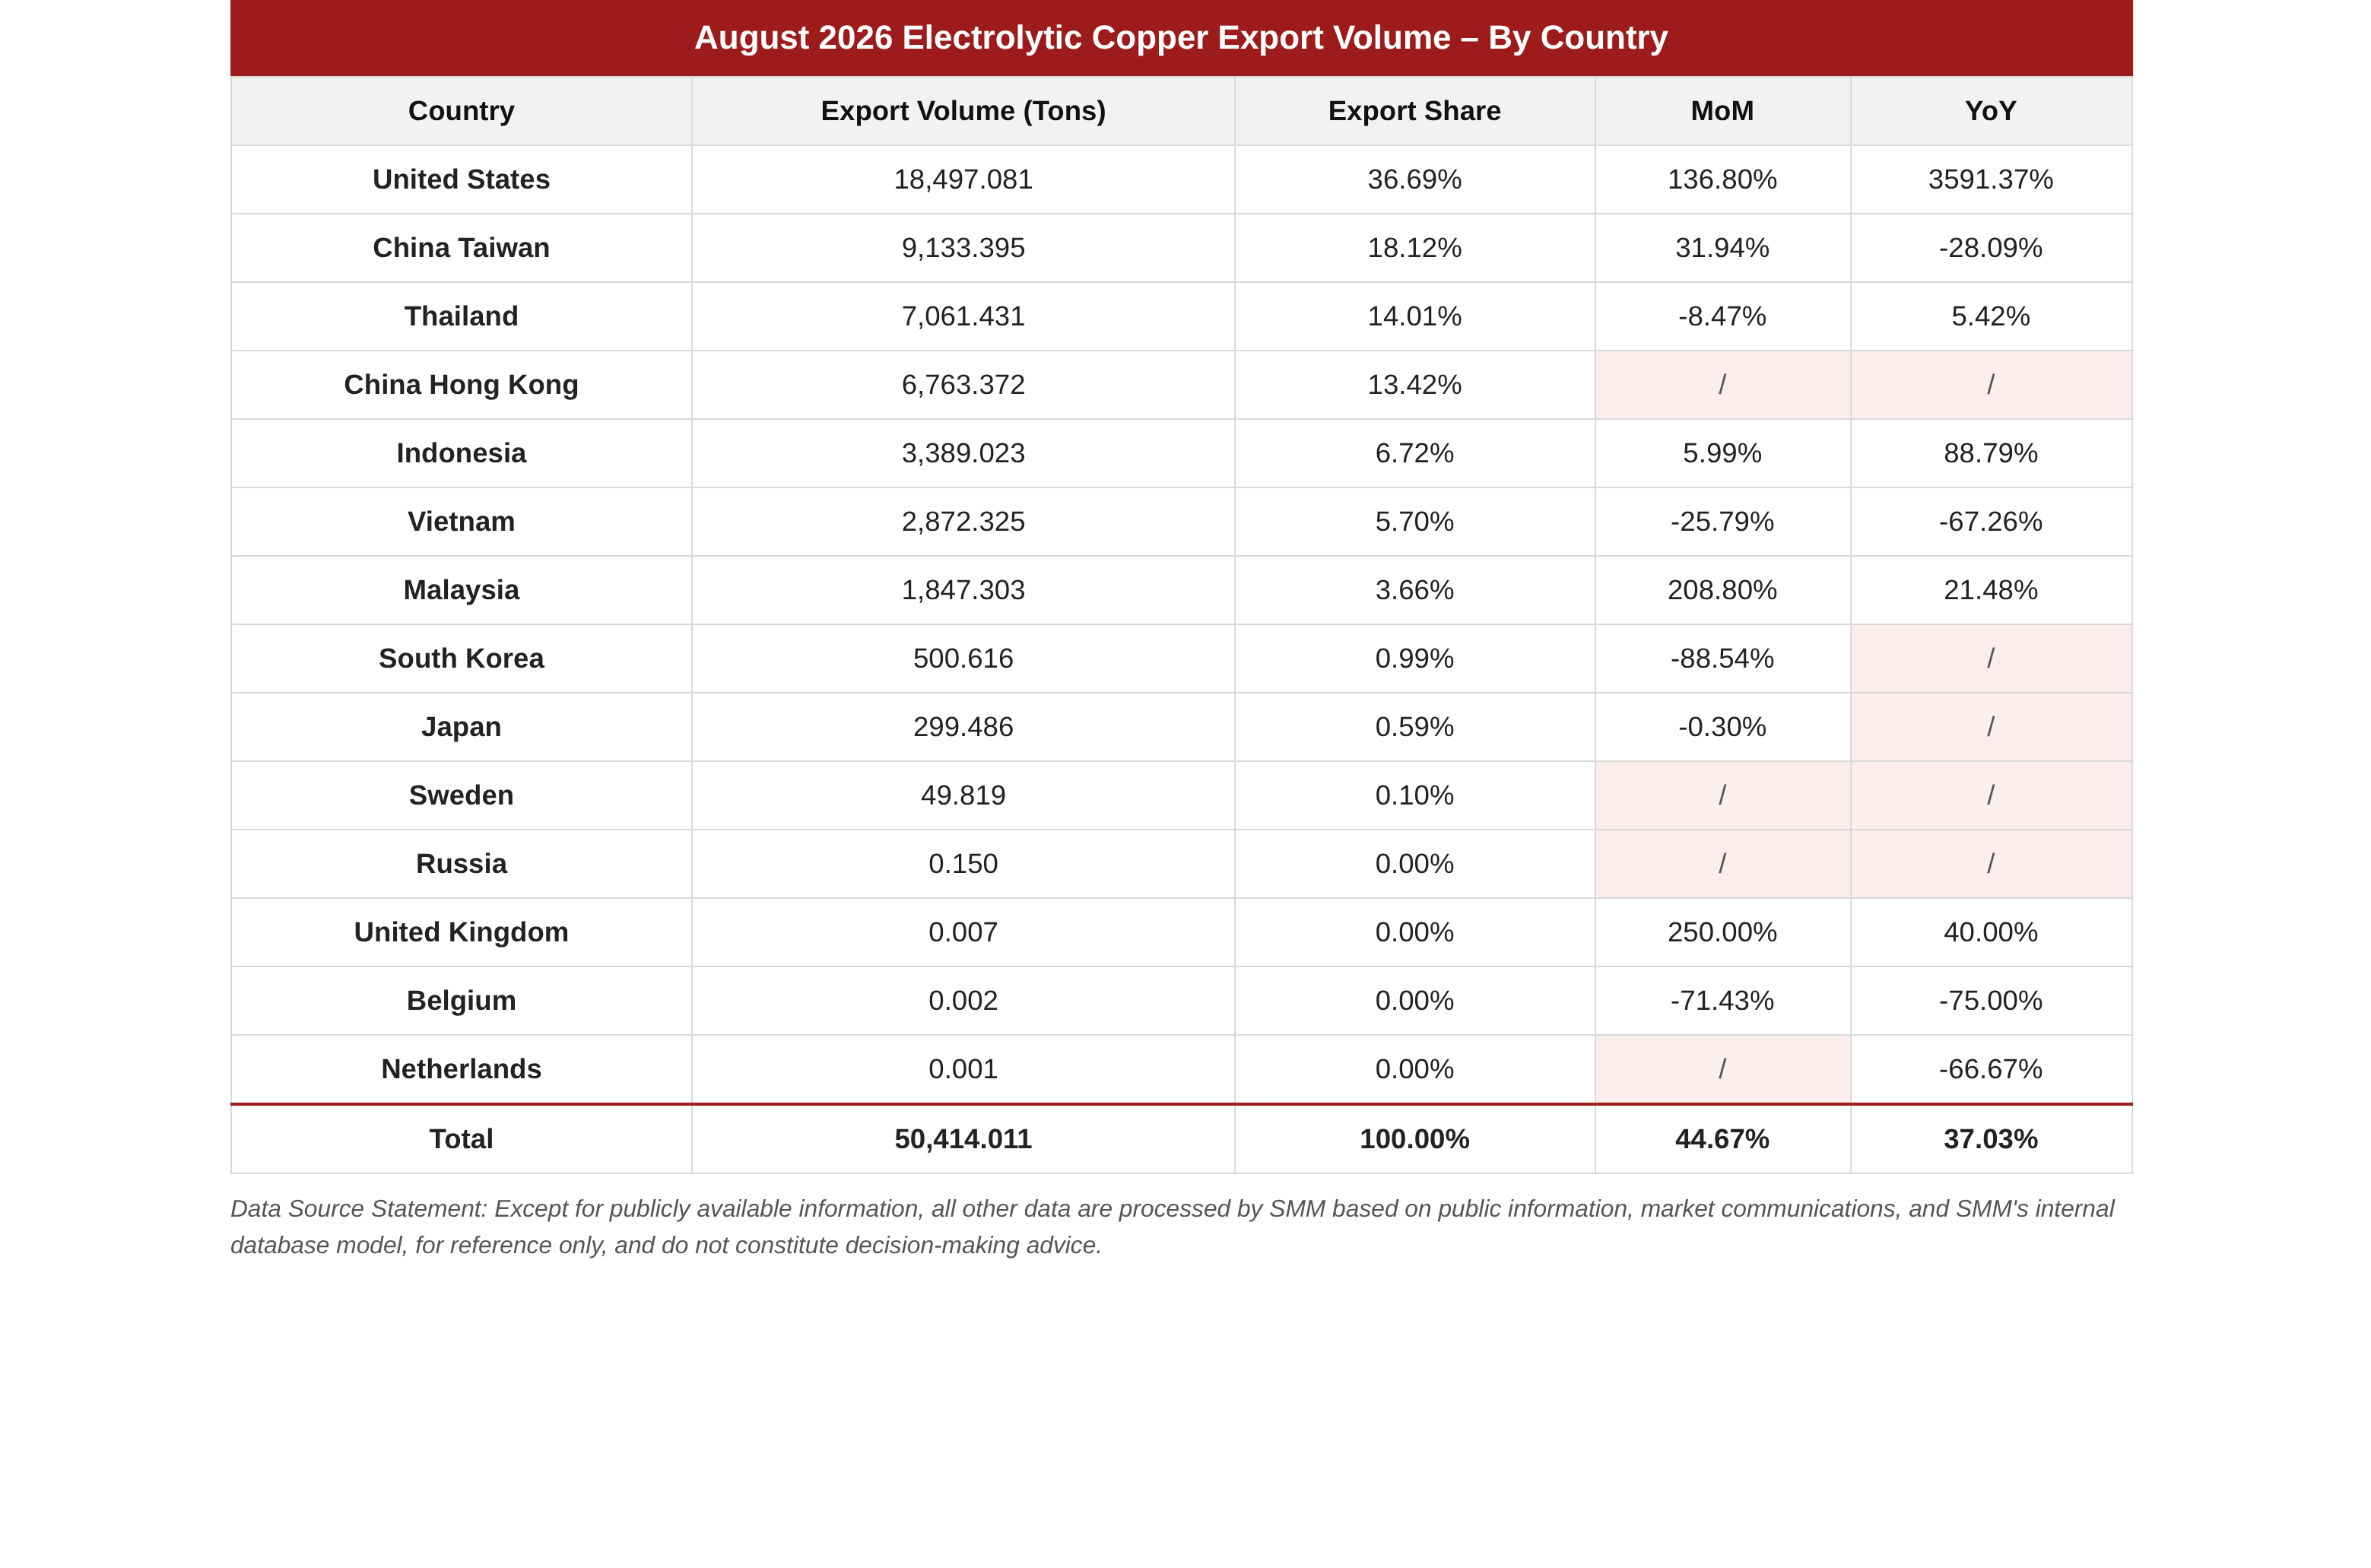
전망하자면, 9월 COMEX-LME 가격 차이가 축소되면서 중국의 재수출 모멘텀이 약화되었다. 중국의 전해동 사회 재고가 낮은 수준이고 성수기 하류 실수요와 항만 혼잡으로 지연되었던 일부 물량의 도착이 더해지면서 9월 수입은 반등할 것으로 예상된다. 다만 8월부터 9월까지 SHFE/LME 가격 비율이 전반적으로 불리했기 때문에 수입 증가 여지는 제한적일 것으로 보인다. 수출 측면에서는 9월 말 수출 창구가 주기적으로 다시 열렸지만, 국내 전기동 현물 프리미엄이 급등하고 전기동 재고가 낮아 제련소의 공급이 부족해지면서 9월 중국의 전기동 수출은 전월 대비 감소할 것으로 예상됩니다.