마그네슘 금속의 전략적 속성이 지속적으로 부각되면서 글로벌 원자재 마그네슘 수급 및 무역 구도가 재편되고 있다
글로벌 경량화, 신에너지, 첨단 장비 산업의 급속한 발전에 따라 마그네슘 금속의 전략적 자원 속성이 지속적으로 상승하고 있으며, 자동차 경량화, 항공우주, 고급 합금 개질 및 핵심 소재 지원 분야에서의 경직적 수요 지위가 계속 강화되고 있다. 오랫동안 글로벌 원자재 마그네슘 공급은 중국에 고도로 집중되어 왔으며, 중국 외 지역은 자원, 에너지, 환경보호 및 산업사슬 지원의 부족으로 인해 원자재 마그네슘 생산능력이 규모가 작고 유연성이 약한 상태였다. 현재 글로벌 마그네슘 산업은 뚜렷한 구조적 분화를 보이고 있다. 중국 외 지역은 자국 내 원자재 마그네슘 생산능력의 공백을 메우고 공급망의 탈중국화를 추진하는 데 중점을 두고 있다. 반면 중국은 전체 산업사슬의 우위를 활용하여 원자재 수출에서 마그네슘 합금 및 고급 다이캐스팅 최종 제품으로 업그레이드하고 있다. 글로벌 원자재 마그네슘 수급 구도와 무역 흐름은 장기적인 재편을 겪을 가능성이 높다.
해외 수요는 지속적으로 확대되고 있으며, 첨단 제조업의 경직적 수요가 높은 수입 의존도를 뒷받침하고 있다
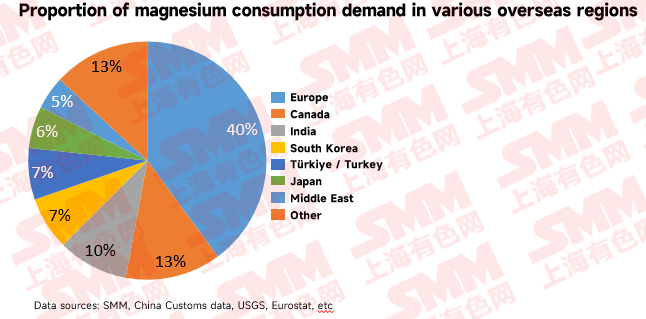
글로벌 마그네슘 소비 성장은 여러 해외 지역이 공동으로 견인하고 있다. 유럽, 미국, 일본, 한국 및 신흥 시장의 경량화 수요가 꾸준히 방출되고 있으나, 중국 외 지역의 자국 내 원자재 마그네슘 생산능력은 사실상 전무하여 "수요 증가, 공급 부족, 대중국 수입 의존"이라는 장기적 구도가 유지되고 있다.
유럽은 글로벌 마그네슘 핵심 소비 시장이다. 유로스타트 무역 통계에 따르면, 2025년 EU 마그네슘 소비량은 약 11만 톤이었다. 엄격한 탄소 배출 규제에 힘입어 유럽의 신에너지차 경량화 수요는 경직적으로 성장하고 있으며, 마그네슘 합금 침투율도 꾸준히 상승하고 있다. 그러나 EU는 자국 내 원자재 마그네슘 제련 능력이 전혀 없어 원자재 마그네슘 공급의 97%를 중국 수입에 의존하고 있어 단일 공급망 리스크가 뚜렷하게 부각되고 있다.
북미의 원자재 마그네슘 생산능력은 완전히 퇴출되었다. 신에너지차 대형 통합 다이캐스팅과 국방·군수 조달이 핵심 수요 성장 동력으로 부상하며 지역 마그네슘 소비를 꾸준히 끌어올리고 있다. 동시에 미국과 캐나다는 마그네슘을 핵심 전략 광물로 지정하고 현지 공급망 지원 정책을 지속 추진 중이나, 단기적으로 생산능력 격차는 여전히 해소되지 않고 있다.
일본, 한국, 인도, 튀르키예 등 시장의 수요도 꾸준히 성장하고 있다. 일본과 한국은 마그네슘 원자재를 중국 수입에 크게 의존하고 있으며, 수요는 자동차 경량화, 항공우주, 3C 전자 분야에 집중되어 있다. 인도와 튀르키예는 자국 자동차 산업 발전에 힘입어 마그네슘 다이캐스팅, 합금 개질, 제강 탈황 수요가 지속적으로 방출되고 있다. 해외 경직적 수요 기반은 전반적으로 견고하며, 수입 의존 구도는 단기간에 역전되기 어렵다.
중국 외 마그네슘 생산업체의 생산능력은 안정적이나 취약하며, 지역별 수급 격차가 뚜렷하다
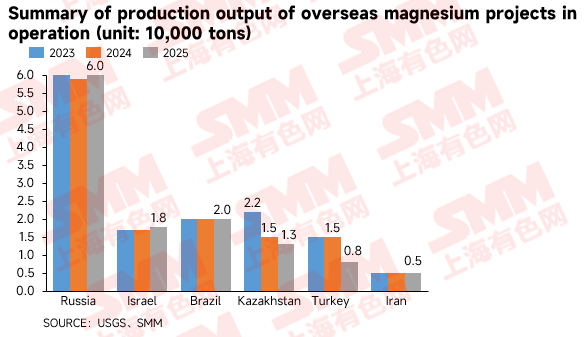
SMM 데이터에 따르면 2025년 전 세계 1차 마그네슘 생산량은 약 109만 톤으로, 이 중 중국이 102만 톤을 생산하여 무려 93%를 차지했다. 중국 외 지역의 합산 생산량은 약 7만 톤에 불과해 7% 미만을 기록했다. 전 세계 1차 마그네슘 공급은 중국에 극도로 집중되어 있는 반면, 중국 외 공급은 규모가 극히 작고 고도로 분산되어 있으며 유연성이 부족하다. 중국 외 가동 생산능력은 러시아, 이스라엘, 브라질, 튀르키예, 카자흐스탄, 이란 등 소수 국가에 집중되어 있으며, 전반적으로 소규모, 취약한 지원 인프라, 낮은 유연성, 제한된 성장성을 특징으로 한다. 이러한 구도는 중기적으로 실질적인 변화가 어려울 전망이다.
USGS 데이터에 따르면 2025년 중국 외 1차 마그네슘 총생산량은 약 13만 톤이었으나, 수출 가능한 상업용 마그네슘 물량은 이보다 훨씬 적었다. 러시아의 2025년 1차 마그네슘 총생산량은 약 6만 톤(내부 이전 포함)이었으며, 이 중 솔리캄스크 마그네슘 공장이 약 1만 5천 톤의 상업용 마그네슘을 생산하여 러시아 상업용 마그네슘 생산량의 60%를 차지했다. 솔리캄스크 마그네슘 공장의 글로벌 시장 점유율은 1.4%였다. VSMPO-AVISMA의 마그네슘은 주로 티타늄 스펀지 생산용 자가 소비 목적으로 생산되며, 수출량은 약 6천 톤이었다. 두 회사가 실제로 수출 가능한 상업용 마그네슘 합계는 약 2만 1천 톤에 불과했다. 이스라엘 ICL 사해 마그네슘은 2025년 마그네슘 금속 1만 7,800톤을 생산했으며, 설계 생산능력은 연 3만 3천 톤, 가동률은 약 54%였다. 제품은 주로 유럽과 미국의 고급 시장으로 수출되며, 이스라엘의 유일한 1차 마그네슘 생산업체이다. 브라질 Rima Industrial은 약 2만 톤을 생산했으며 남반구 유일의 1차 마그네슘 생산업체이다. 2026년 생산량을 20% 증산하고 미국, 일본, 한국으로의 수출을 확대할 계획이다. 튀르키예 Eczacibasi Esan 공장의 설계 생산능력은 연 1만 5천 톤이나 가동률이 오랫동안 낮아 실제 생산량은 5천~8천 톤으로 추정되며, 수출은 주로 유럽 시장을 대상으로 한다. 카자흐스탄 우스트-카메노고르스크 티타늄 마그네슘 공장(UKTMP)은 약 1만 3천 톤의 마그네슘을 생산했다. 티타늄 스펀지 생산의 부산물로서 마그네슘 생산량은 티타늄 생산량 감소와 함께 줄어들었다. 이란 Shemsh Felez Royal은 약 5천 톤을 생산했으며, 이는 본질적으로 국내 기초 산업의 경직적 수요를 충족하기 위한 것이다. 미국의 1차 마그네슘 생산능력은 사실상 시장에서 퇴출되었다. USGS는 2023년부터 2025년까지 미국의 1차 마그네슘 생산량이 0임을 확인했으며, 유일한 생산업체였던 US Magnesium은 2025년 파산 후 완전히 가동을 중단했다. EU에는 규모 있는 제련 생산능력이 없으며, 루마니아의 Verde Magnesium 등 프로젝트는 여전히 초기 단계에 머물러 있다.
종합하면, 중국이 전 세계 1차 마그네슘 생산량의 90% 이상을 차지하고 나머지 전 세계 합계는 10% 미만이다. 게다가 실제 수출 가능한 마그네슘 물량은 총생산량 수치보다 훨씬 적어 시장의 중국 공급 의존도가 매우 높다. 이러한 구조는 중기적으로 실질적인 변화가 어려울 전망이다.
 여러 국가가 공급망 자율성 강화를 위해 새로운 저탄소 마그네슘 프로젝트를 추진 중이다
글로벌 핵심 원자재 안보와 공급망 리스크 분산이라는 배경 속에서 유럽, 미국, 자원 부국들은 중국 의존도를 낮추고 자국 공급 체계를 재건하기 위해 새로운 저탄소 1차 마그네슘 프로젝트를 집중적으로 계획하고 있다. 현재 호주, 미국, 캐나다, 루마니아, 아이슬란드, 사우디아라비아에서 마그네슘 제련 프로젝트가 계획 중이며, 신공정과 저탄소 생산능력이 해외 프로젝트 파이프라인의 핵심을 형성하고 있다. 건설 중인 해외 프로젝트의 구체적인 내용은 다음과 같다:
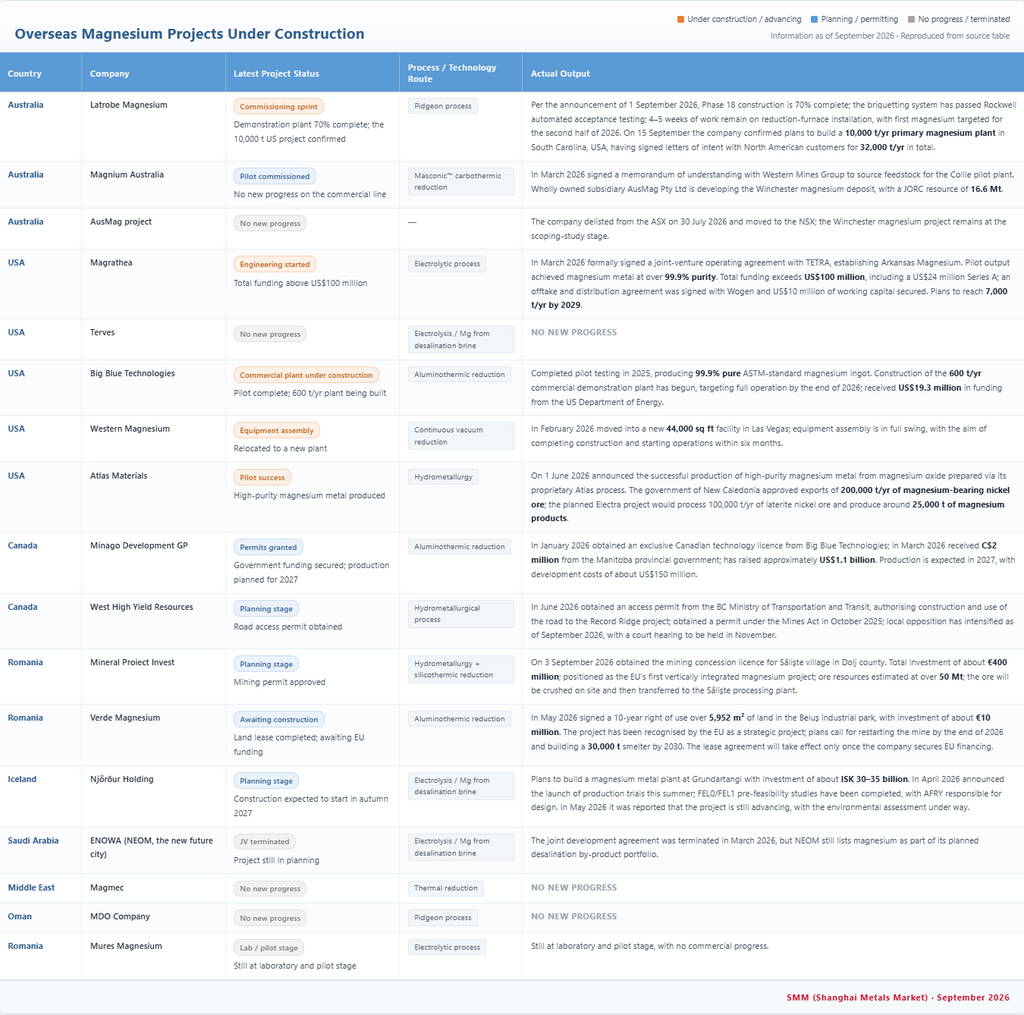
진행 상황 측면에서 해외 프로젝트는 뚜렷한 격차를 보인다. 소수는 후기 파일럿 또는 시범 건설 단계에 진입했지만, 대다수는 계획 단계에 머물거나 중단된 상태이다. 대륙별로 구분하면 다음과 같다:
오세아니아: Latrobe Magnesium의 시범 공장은 70% 완공되었고, 브리케팅 장비는 검수를 통과했으며, 환원로 설치가 순조롭게 진행 중이다. 첫 금속 생산은 2026년 하반기를 목표로 하고 있으나, 1만 톤 상업 라인은 여전히 자금 조달 승인이 필요하다. Magnium Australia와 AusMag 등 프로젝트는 실질적인 진전이 없다.
북미: Big Blue Technologies는 2025년에 50회 이상의 파일럿 테스트를 완료하여 순도 99.9%의 마그네슘 잉곳을 생산했으며, 미국 에너지부(DOE)의 1,930만 달러 지원을 받아 연 600톤 규모의 상업 공장 건설을 시작했다. Mag One은 누적 1억 달러 이상의 자금을 조달했고, TETRA와 합작회사를 설립하여 아칸소주 1단계 상업 공장 설계를 추진 중이며, 2029년 이전에 연 7천 톤 생산 달성을 계획하고 있다. Atlas Materials는 2026년 6월 고순도 마그네슘 금속의 파일럿 생산 성공을 발표했다. West Magnesium은 라스베이거스의 새 공장으로 이전했으며 장비 조립이 진행 중이다. 캐나다 Minago는 정부 투자 340만 달러를 유치하고 수정된 환경 허가를 획득했으며, Big Blue와 캐나다 독점 공정 라이선스 계약을 체결했다. Terves는 실질적인 진전이 없다. 유럽: 루마니아 Verde Magnesium은 10년 토지 임대 계약을 체결했으나, 가동은 여전히 EU 자금 지원을 기다리고 있다. Mures Magnesium은 실질적인 진전이 없다.
아시아: Magmec(사우디아라비아)과 MDO(오만) 모두 실질적인 진전이 없다.
남미: 현재 새로운 1차 마그네슘 프로젝트는 없으며, 브라질 Rima Industrial만이 생산 중이다.
종합하면, 해외 신규 생산능력은 전반적으로 공정 검증 부족, 긴 자금 조달 승인 주기, 지연되는 파일럿 진행 등의 문제에 직면해 있다. 단기적으로 2026~2028년 기간 중 효과적인 신규 생산능력 방출은 제한적일 것이며, 수급 격차를 빠르게 해소하기는 어렵다. 장기적으로는 신공정의 반복 개선과 정책 보조금 시행에 따라 해외 저탄소 마그네슘 생산능력이 한계적 성장을 형성하고 글로벌 공급 구조를 점진적으로 재편할 가능성이 있다.
글로벌 마그네슘 무역 구도의 질적 전환: 중국, 원자재 수출에서 고급 완제품 수출로 업그레이드
글로벌 수급 역학과 생산능력 반복 추세를 종합적으로 고려하면, 해외 업체들은 '1차 마그네슘 원자재 자급' 문제를 해결하는 데 주력하는 반면, 중국은 '전 산업사슬 가치 지배력'으로 업그레이드하고 있다. 글로벌 마그네슘 무역의 논리가 점진적으로 재구성될 것이다.
수출 구조의 격차는 해외의 중국산 마그네슘 의존도가 약화되기는커녕 오히려 심화되고 있음을 입증한다. 세관 데이터에 따르면 2025년 중국의 마그네슘 잉곳 수출은 총 25만 1,300톤으로 전년 대비 5.54% 감소했고, 마그네슘 합금 수출은 9만 9,600톤으로 전년 대비 4.51% 증가하여 유일하게 플러스 성장을 기록한 품목이었다. 이러한 격차는 유럽 시장에서 가장 두드러진다. SMM 분석에 따르면 2025년 상반기 중국의 대유럽 마그네슘 잉곳 수출은 전년 동기 대비 16.38% 감소한 반면, 네덜란드로의 마그네슘 합금 수출은 같은 기간 0.75% 증가하며 역주행했다. 유럽 고객들은 마그네슘 구매를 중단한 것이 아니라, EU에 더 이상 1차 마그네슘 제련 생산능력이 없고 자동차 경량화에 필요한 합금 공정이 중국 공급을 우회할 수 없기 때문에 구매 초점을 1차 마그네슘 잉곳에서 마그네슘 합금으로 전환한 것이다. 2026년 1~6월 마그네슘 잉곳 수출은 13만 6,500톤으로 전년 동기 대비 11.89% 증가했고, 마그네슘 합금 수출은 5만 2,700톤으로 7.55% 증가했으며, 마그네슘 분말 수출은 3만 6,400톤으로 3.45% 감소했고, 마그네슘 가공재 수출은 전년 동기 대비 91.67% 급증했다. 저부가가치 품목의 지속적인 위축과 고부가가치 품목의 물량·가격 동반 상승이라는 패턴이 더욱 공고해졌다. 장기적으로 중국의 심가공 우위는 흔들기 어려울 것이다. 바오우 마그네슘은 '백운석 채굴—1차 마그네슘 제련—마그네슘 합금 용해—심가공—재활용 및 회수'에 이르는 완전한 산업사슬을 구축했으며, 제품은 유럽, 북미, 동남아시아로 수출된다. 건설 중인 해외 프로젝트는 여전히 1차 마그네슘 단계에 머물러 있다. Latrobe Magnesium의 시범 공장은 70% 완공되었지만 1만 톤 상업 공장은 2028년 하반기에야 가동될 예정이고, Big Blue Technologies는 연 600톤에 불과하며 2026년 말 가동 예정이다. 해외 업체들은 전반적으로 긴 자금 조달 주기와 심가공 지원 부족에 직면해 있어, 2026년부터 2028년까지의 효과적인 신규 생산능력 추가는 제한적일 것이다. 해외 공급은 '원자재 격차'를 메우는 반면, 중국은 '산업사슬의 병목'을 장악하고 있다.
이는 글로벌 마그네슘 무역의 경쟁 초점이 '누가 자원을 보유했는가'에서 '누가 역량을 보유했는가'로 이동했음을 의미한다. 해외 신규 생산능력이 예정대로 가동되더라도 1차 마그네슘 단계에서 제한적인 보완만 가능할 뿐이며, 합금, 다이캐스팅, 최종 부품 등 중고급 분야에서의 중국 산업사슬 우위는 단기간에 복제하기 어려울 것이다. 중국 마그네슘 산업은 글로벌 공급의 '안정판'에서 글로벌 산업사슬의 '사슬 리더'로 업그레이드되고 있다.