

개요
발테라 플래티넘은 2025년 앵글로 아메리칸 플래티넘이 사명을 변경하고 앵글로 아메리칸에서 분사하면서 현재의 이름으로 운영을 시작했다. 회사의 운영 역사는 수십 년에 걸친 앵글로 아메리칸 플래티넘의 보고 기록까지 거슬러 올라간다. 현재도 통합 생산업체로서 남아프리카공화국과 짐바브웨에서 광석을 채굴한 뒤 주로 남아프리카공화국에서 선광, 제련, 정련을 거쳐 동일한 광역 그룹 시스템을 통해 판매한다.
이러한 통합 구조는 수치를 해석할 때 중요하다. 전환로나 정제 시설이 가동되지 않는 동안에도 광산은 계속 광석을 생산할 수 있다. 이 경우 금속은 완제품이 되는 대신 재공품으로 쌓이게 된다. 공장이 재가동되면 광산 생산량이 크게 늘지 않았더라도 정련 생산량이 급증할 수 있다. 따라서 연간 생산량은 채굴만큼이나 가공 및 재고 상황을 반영한다고 볼 수 있다.
본 분석은 2010년부터 2025년까지의 역년을 대상으로 한다. 회사가 보고한 백금, 팔라듐, 로듐의 정련 생산량과 이들 세 금속 및 루테늄, 이리듐의 연간 실현 가격을 사용했다. 루테늄과 이리듐의 시장 상황은 미국 지질조사국의 별도 벤치마크를 통해 파악했다. 수치는 그룹 전체 기준이며 발테라의 짐바브웨 사업장인 운키가 포함된다.
주요 발견은 발테라의 역사에 서로 연관되지만 성격이 다른 두 가지 사이클이 존재한다는 점이다. 정련 생산량은 파업, 공장 가동 중단, 재고 축적, 보고 기준 변경의 영향을 받았다. 금속 가격은 훨씬 더 급격하게 움직였으며 종종 생산량과 다른 방향으로 변동했다. 사업을 이해하려면 두 측면의 기록을 모두 살펴봐야 한다.
정련 생산량 및 보고 기준
생산량 시계열은 해당 기간 중 정의가 변경된다. 2010년부터 2018년까지는 위탁 정련 금속을 포함한 총 정련 생산량을 보고한다. 위탁 정련이란 일반적으로 수수료를 받고 다른 소유주의 원료를 가공하는 것을 의미한다. 해당 금속은 발테라의 공장을 통과하지만 자사 생산물과 동일한 방식으로 회사에 귀속되지는 않는다. 2019년과 2020년에는 위탁 물량이 시계열에서 제외된다. 2021년부터 2025년까지는 위탁을 제외한 자사 정련 생산량을 보고한다. 이러한 정의 변경으로 인해 과거 시계열에 단절이 발생한다.
보고된 백금, 팔라듐, 로듐 생산량은 2010년에 약 435만 온스였으며 2013년까지 400만 온스 이상을 유지했다. 남아프리카공화국 백금 벨트 전역에서 장기 파업이 발생한 2014년에는 약 18% 감소한 334만 온스를 기록했다. 2015년 생산량은 436만 온스로 반등했고, 2017년에는 450만 온스에 도달하며 데이터상 3대 금속 합계 최고치를 기록했다.
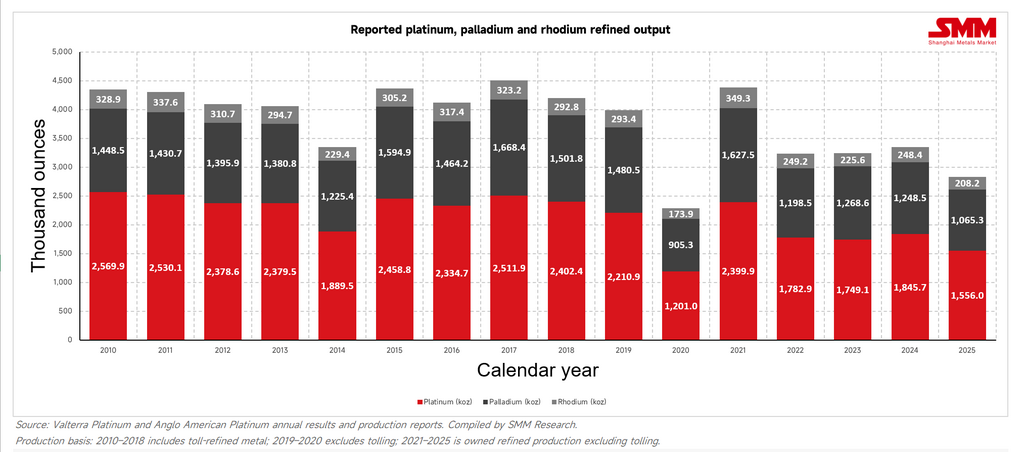
2019년부터 임가공 정련 금속이 제외되면서 이후 수치는 이전 최고치와 직접 비교할 수 없게 되었다. 새로운 기준 내에서도 흐름은 고르지 않았다. 가장 뚜렷한 급락은 2020년에 나타났다. 3대 금속 정련 생산량은 2019년 398만 온스에서 228만 온스로 약 43% 감소했다. 회사 측은 코로나19 제한 조치가 남아프리카공화국과 짐바브웨 양국의 채굴에 영향을 미쳤고, 앵글로 컨버터 플랜트의 일시적 가동 중단이 정련을 제약했다고 밝혔다. 채굴 및 정광 기준 총 PGM 생산량은 14% 감소했지만, 임가공을 제외한 정련 생산량은 42% 감소했다. 약 100만 PGM 온스가 추후 방출을 위해 재공품으로 누적되었다.
이러한 차이는 정련 생산량을 채굴 생산량으로 해석할 수 없는 이유를 보여준다. 정련 생산량의 42% 감소가 채굴량의 동일한 감소를 의미하지는 않았다. 병목 현상은 가공 체인의 더 후방에 자리 잡고 있었다. 컨버터가 재가동되자 보고된 백금, 팔라듐, 로듐 생산량은 2021년 438만 온스로 증가하여 2020년 수준의 거의 두 배에 달했다. 이러한 회복의 일부는 이전에 채굴된 금속이 플랜트를 통과한 것을 반영한다. 보고 기준 또한 자사 정련 생산량으로 다시 변경되었으므로, 이러한 급증을 채굴 성과의 단순한 두 배 증가로 해석해서는 안 된다.
생산량은 2022년과 2023년 모두 약 323만 온스 수준을 유지하다가 2024년 334만 온스로 증가했다. 2025년에는 약 15% 감소한 283만 온스를 기록했는데, 백금 156만 온스, 팔라듐 107만 온스, 로듐 20만 8,200온스였다. 기타 금속을 포함하는 회사의 광범위한 기준으로는 자사 정련 PGM 생산량이 341만 온스로 2024년 대비 13% 감소했다. 2월 아만델불트 홍수가 채굴 공급에 영향을 미쳤고, 1분기에는 이례적으로 낮은 정련 생산량을 기록했다. 이후 아만델불트가 안정적인 운영을 재개하고 가공 시스템이 재공품 재고를 방출하면서 생산량이 회복되었다.
"자사"라는 단어 또한 주의가 필요하다. 모든 온스가 발테라 광산에서 나왔다는 의미는 아니다. 2025년 회사는 자체 채굴 PGM 생산량 206만 온스와 구매 정광 114만 온스를 보고했다. 정광을 구매하면 그 결과로 생긴 금속은 발테라의 소유가 되지만, 이는 자사 채굴분이 아니다. 따라서 정련 생산량은 회사의 광산, 구매한 원료, 공장 성능 및 재고 변동을 반영한다. 이는 완성 금속 인도량을 측정하는 지표이지, 지하 생산성만을 독립적으로 나타내는 지표는 아니다.
금속 구성비와 실현 가격 주기
백금은 별도로 보고되는 세 금속 중 여전히 가장 큰 비중을 차지했다. 2025년에는 공시된 백금, 팔라듐, 로듐 생산량의 55.0%를 차지했다. 팔라듐은 37.6%, 로듐은 7.4%에 불과했다. 이들 금속은 광석에 함께 함유되어 있기 때문에 물리적 구성비는 점진적으로 변한다. 발테라는 단순히 가격이 가장 높은 금속으로 광산 생산을 전환할 수 없다.
가격은 생산량보다 훨씬 덜 안정적이었다. 데이터셋은 트로이온스당 미국 달러 기준의 연간 회사 평균 가격을 사용한다. 이는 해당 연도에 실제로 달성한 가격이지, 최고 현물 시세도 아니고 수익을 완전히 측정하는 지표도 아니다. 회사 보고서마다 표현과 처리 방식이 약간씩 다르며, 일부 후기 수치에서는 트레이딩이 제외되기도 하므로, 이 시계열은 완벽하게 표준화된 거래 가격이라기보다는 회사의 연간 시장 노출도로 읽는 것이 가장 적절하다.
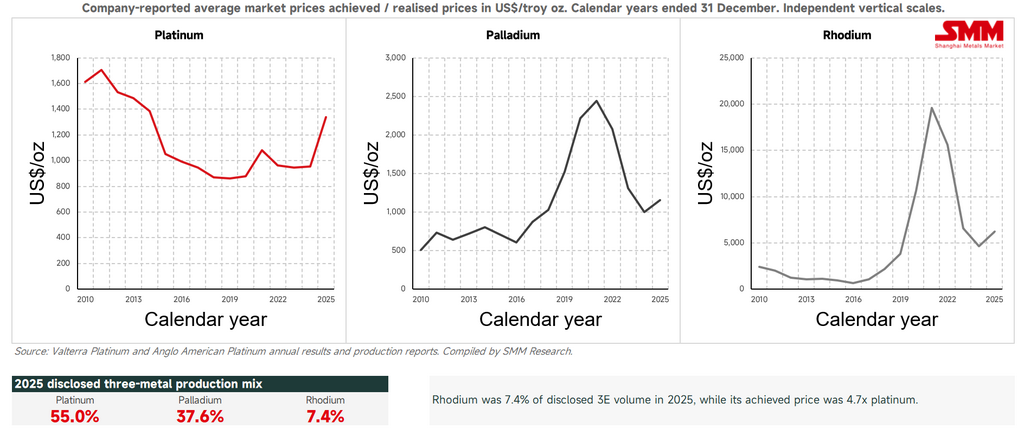
백금의 실현 가격은 2011년 온스당 1,707달러에 도달한 후 10년 대부분 동안 하락하여 2019년 861달러로 바닥을 쳤다. 2024년에도 여전히 955달러에 불과했으나, 2025년에는 약 40% 상승한 1,338달러를 기록했다. 이는 강한 회복세였지만, 2025년 평균은 여전히 2011년 수준보다 약 22% 낮았다.
팔라듐은 다른 경로를 따랐다. 실현 가격은 2010년 507달러에서 2021년 2,439달러까지 상승했다. 이후 2024년 1,003달러로 하락했다가 2025년 1,157달러로 회복되었다. 이러한 상승에도 불구하고 2025년 평균은 2021년 최고치보다 약 53% 낮았다.
로듐은 가장 큰 변동폭을 보였다. 실현 가격은 2016년 680달러까지 하락한 후 2021년 19,613달러까지 상승했다. 2024년에는 4,637달러까지 떨어졌다. 2025년 회복으로 6,236달러에 도달했는데, 이는 2024년보다 약 34% 높지만 여전히 2021년 평균보다 68% 낮은 수준이다.
따라서 로듐의 작은 물리적 비중이 재무적 중요성을 가릴 수 있다. 2025년 로듐의 실현 가격은 백금 가격의 약 4.7배였다. 2021년 최고치 당시에는 백금 가격의 18배 이상이었다. 로듐의 변동은 온스 수 기여도가 훨씬 적음에도 바스켓 가치를 실질적으로 바꿀 수 있다. 반대의 경우도 마찬가지다. 로듐 가격의 급락은 생산량의 유사한 변화 없이도 바스켓 가치를 약화시킬 수 있다.
2025년 수치는 가격과 물량 간의 괴리를 보여준다. 3개 금속 정련 생산량은 약 15% 감소했지만, 백금·팔라듐·로듐의 실현 가격은 상승했다. 발테라는 연간 실현 달러 기준 PGM 바스켓 가격이 26% 상승했다고 보고했다. 이는 가격 상승이 물량 감소를 완전히 상쇄했다거나, 차트에 표시된 가격에 정련 생산량을 곱해 이익을 계산할 수 있다는 의미는 아니다. 생산, 판매 시점, 매입 정광, 임가공, 재고 변동, 환율 및 비용이 모두 최종 결과에 영향을 미친다.
루테늄 및 이리듐 데이터의 한계
루테늄과 이리듐은 상업적으로 중요하지만, 공개 기록은 상대적으로 불완전하다. 발테라는 2014년부터 2025년까지 두 금속의 연간 실현 가격을 공개했다. 그러나 2010~2025년 기간의 개별 루테늄 및 이리듐 생산량에 대응하는 시계열은 제공하지 않았다. 이들 온스는 더 넓은 기타 금속 합계에 포함되므로, 데이터셋에서 판매 또는 수익에 대한 개별 기여도를 계산할 수 없다.
그럼에도 실현 가격 시계열은 상당한 변동을 보여준다. 루테늄은 2016년 온스당 40달러까지 하락했다가 2025년 687달러로 상승했다. 이리듐은 2015년 526달러였고, 2021년 4,765달러에 도달했으며, 2025년에도 4,227달러를 유지했다. 이러한 사이클은 백금, 팔라듐 또는 로듐의 움직임을 단순히 따라가지 않았다.
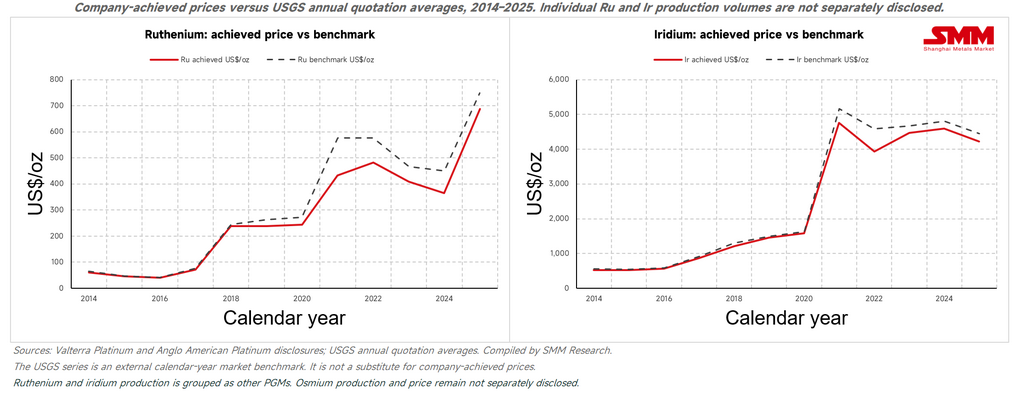
미국 지질조사국의 벤치마크는 외부 비교 기준을 제공한다. 2025년 연간 루테늄 벤치마크는 온스당 약 749달러였던 반면, 발테라의 실현 가격은 687달러였다. 이리듐 벤치마크는 약 4,448달러였고, 회사의 실현 가격은 4,227달러였다. 발테라의 연간 평균은 모든 중복 연도에서 USGS 벤치마크보다 낮았지만, 이를 자동으로 할인 또는 부진한 판매 실적으로 간주해서는 안 된다. 회사 가격과 시장 시세는 계약 조건, 인도일, 평균 산정 기간 및 판매 시점에 따라 달라질 수 있다.
오스뮴은 데이터 공백이 더 뚜렷하다. 검토된 회사 공시에는 연간 오스뮴 생산량 또는 실현 가격에 대한 별도의 시계열이 없었다. 누락된 값을 0으로 취급해서는 안 된다. 광범위한 금속 총량 내 설명되지 않는 잔량 또한 회사 공시 없이 오스뮴, 루테늄 또는 이리듐에 배정해서는 안 된다.
용어는 또 다른 경계를 만든다. Valterra가 보고한 PGM 총량은 백금, 팔라듐, 로듐, 루테늄, 이리듐에 금을 더한 것이다. 금은 백금족 금속이 아니며, 오스뮴은 포함되지 않는다. 따라서 회사 총량을 6대 백금족 금속 전체의 생산량으로 해석할 수 없다.
남아프리카 세관 데이터도 회사 시계열에서 제외되었다. 세관 통계는 국경 간 거래를 측정하는 것이지 Valterra의 생산량이나 실현 가격을 측정하는 것이 아니다. 동일한 온스가 광산 생산량에 먼저 나타나고, 이후 정제 생산량에, 다시 수출에 나타날 수 있다. 이러한 지표를 결합하면 이중 계산의 위험이 있으며, 무역 기록은 각 선적의 책임 회사를 신뢰성 있게 식별하지 못한다. 이러한 한계는 허위 정밀도를 줄이고 비교를 Valterra가 실제로 공시한 내용에 묶어 둔다.
결론 및 전망
Valterra의 2010~2025년 기록은 정제 생산량에 맥락이 필요한 이유를 보여준다. 2014년 파업은 공급을 감소시켰다. 2020년 전환 장치 중단과 팬데믹 제한은 대규모 처리 적체를 만들었다. 2021년 반등은 현재 생산량뿐 아니라 진행 중인 작업의 방출을 반영했다. 이후 위탁 처리 및 소유권 정의의 변경은 측정 자체를 바꾸었다. 이 차트는 가치가 있지만, 하나의 불변 기준에 따른 광산 생산성의 연속적인 측정치는 아니다.
가격 기록은 다른 메시지를 전한다. 팔라듐과 로듐은 2021년까지 놀라운 상승을 보인 후 그중 상당 부분을 반납했다. 백금은 수년간의 약세 이후 2025년에 강하게 회복했다. 2025년 바스켓은 정제 물량이 감소했음에도 혜택을 보았다. 이것이 다금속 광체의 경제적 이점이자 위험이다. 생산자는 여러 금속을 함께 얻지만, 그 가격은 함께 움직이지 않는다.
Valterra의 2026년 상반기 실적은 역사적 데이터셋을 넘어 이야기를 확장한다. 자체 채굴 생산량은 9% 증가하여 약 100만 PGM 온스에 달했고, 정제 생산량은 25% 증가한 170만 온스, 판매량은 18% 증가한 170만 온스를 기록했다. 회사는 정제 증가가 더 높은 광산 생산량, 재고 최적화, 일부 처리 정비의 3분기 이연에 힘입은 것이라고 밝혔다. 다시 한번, 완제품 생산량이 여러 가지 이유로 동시에 변동했다.
금속 가격 상승이 주요하게 기여했다. 실현 달러 바스켓 가격은 85% 상승하여 온스당 2,801달러에 달했다. 매출은 93% 증가한 820억 랜드, 조정 EBITDA는 404% 증가한 334억 랜드를 기록했다. 순현금은 237억 랜드에 도달했고, 총유지비용은 판매된 3금속 온스당 21% 감소한 996달러를 기록했다. 이는 더 넓은 금속 기준의 반기 그룹 지표로, 연간 백금·팔라듐·로듐 차트와 직접 비교해서는 안 된다.
이러한 개선이 운영상의 위험을 제거하는 것은 아니다. 2026년 상반기 업무 관련 사고로 직원 3명이 사망하여 전사적 안전 작업 중단과 추가 조치가 이어졌다. 발테라는 금속 정광 및 정련 생산량 모두에 대해 연간 가이던스 300만~340만 PGM 온스를 유지했다. 또한 PGM 온스당 단위 비용 가이던스 1만9,000~2만 랜드, 판매된 3금속 온스당 총유지비용 가이던스 1,050달러, 자본 지출 170억~180억 랜드를 유지했다. 이는 회사 목표치이며 확정된 결과가 아니다.
2026년 이후에는 모갈라퀘나의 샌드슬루트 지하 프로젝트가 주목해야 할 주요 결정 사항이다. 발테라는 2027년 상반기에 타당성 조사를 완료하고 투자 결정을 내릴 것으로 예상한다. 이 프로젝트는 장기 광산 계획을 뒷받침할 수 있지만, 그 가치는 자원 규모 자체보다 자본 규율과 향후 금속 바스켓에 달려 있다.
단기 전망은 2025년 생산 차트가 시사하는 것보다 강하다. 가격이 회복되었고, 아만델불트는 더 안정적인 생산으로 복귀했으며, 처리 성과도 개선되었다. 이러한 개선의 지속성은 발테라가 안전한 광산 생산량을 유지하고, 재고 재축적 없이 이연된 정비를 완료하며, 금속 가격의 뒷받침이 약할 때 비용을 통제할 수 있는지에 달려 있다. 독립 회사로서의 첫해는 강력한 순현금 포지션을 남겼다. 장기 성과는 그 재무적 여력이 얼마나 신중하게 사용되는지에 달려 있다.
참고문헌
- .
- , .
- .
- .
- , .
- , .
- , .
- .



