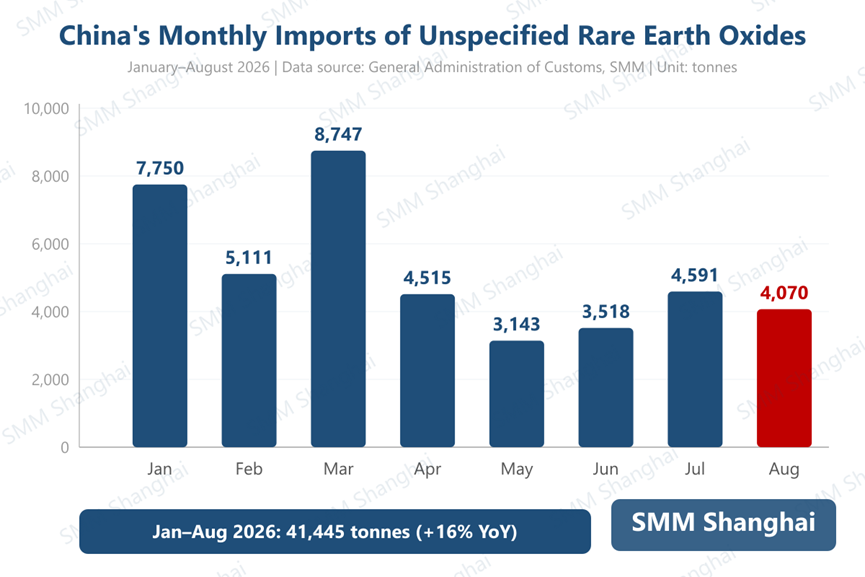
2026년 8월 중국의 미분류 희토류 산화물 수입량은 4,070톤으로, 7월 4,591톤 대비 전월 대비 11% 감소했으나 1년 전 3,374톤 대비 전년 동기 대비 21% 증가했다. 2026년 1~8월 누적 수입량은 41,445톤으로 전년 동기 대비 16% 증가했다. 2026년 들어 월별 수입량은 변동을 보였다. 1분기는 비교적 높은 수준을 유지하며 3월이 연중 최고치인 8,747톤을 기록했고, 1월과 2월은 각각 7,750톤과 5,111톤이었다. 2분기는 3,100~4,600톤 범위로 내려왔고, 7월 4,591톤으로 반등한 뒤 8월에는 4,070톤으로 소폭 하락했으나, 여전히 지난해 같은 기간의 3,374톤을 크게 상회했다.
8월 수입은 전월 대비 감소했지만 전년 동기 대비 증가세는 유지했으며, 1~8월 누적 물량도 전년 동기 대비 16% 증가해 국내 희토류 제련·분리 공장의 상류 원료 수요가 견조함을 보여준다. 전월 대비 소폭 감소는 국내 수요 회복 속도가 여전히 더딘 데다 동남아시아의 우기가 아직 끝나지 않은 영향이 주된 요인이다.
향후 신에너지차, 풍력, 소비자 전자제품 전반에서 희토류 영구자석 수요가 지속 증가함에 따라 중국 희토류 산업 체인의 상류 희토류 산화물 및 희토류 광물 원료에 대한 수요는 지지를 받을 것으로 예상된다. 동시에 동남아시아 우기가 점차 마무리되면서 9월 이후 미분류 희토류 산화물 수입은 비교적 높은 수준에서 변동을 이어갈 것으로 전망된다. 전반적으로 해외 희토류 공급 구도, 중국의 희토류 채굴 쿼터 조정, 국제 무역 환경 변화가 원료 수입 속도에 영향을 미치는 핵심 변수로 남아 있다.