[SMM 분석] 내수 회복세가 여전히 더딘 가운데 장마가 아직 끝나지 않아, 비상장 희토류 산화물 수입이 8월 전월 대비 소폭 감소했습니다.

게시됨: Sep 21, 2026 13:31
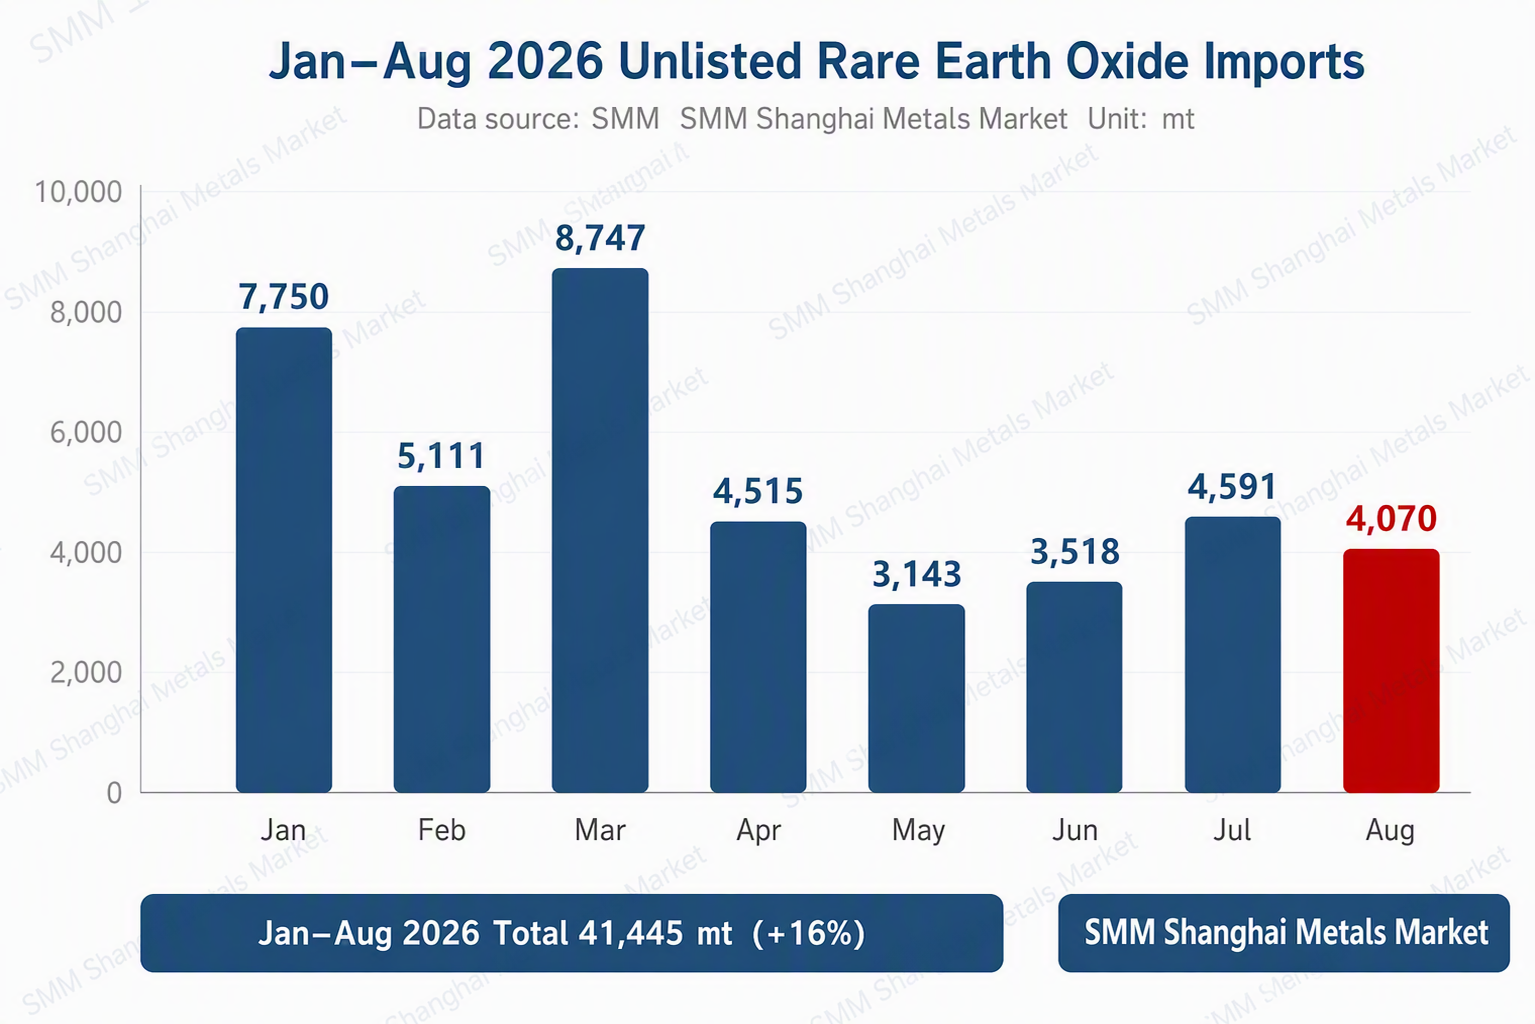
[SMM 분석: 중국 수요 회복 더디고 장마도 끝나지 않아 8월 미분류 희토류 산화물 수입량 전월 대비 소폭 감소] 해관총서가 발표한 최신 데이터에 따르면, 2026년 8월 중국의 미분류 희토류 산화물 수입량은 4,070톤으로 7월의 4,591톤 대비 11% 감소했으나, 지난해 같은 기간의 3,374톤 대비 21% 증가했다. 2026년 1~8월 누적 미분류 희토류 산화물 수입량은 41,445톤으로 2025년 같은 기간 대비 16% 증가했다. 2026년 들어 이 제품의 월간 수입량은 전반적으로 등락을 보였으며, 3월, 4월, 6월에 수입량이 비교적 높았고 7월에는 4,591톤까지 추가 상승했다가 8월에는 4,070톤으로 소폭 반락했지만, 여전히 지난해 같은 기간의 3,374톤보다는 크게 높은 수준이다.

SMM, 9월 21일: 해관총서가 발표한 최신 데이터에 따르면 2026년 8월 중국의 미상장 희토류 산화물 수입량은 4,070톤으로, 7월 4,591톤 대비 전월 대비 11% 감소했으나 전년 동기 3,374톤 대비 21% 증가했다. 누계 기준으로 2026년 1~8월 미상장 희토류 산화물 수입량은 41,445톤으로 2025년 동기 대비 16% 증가했다. 2026년 들어 해당 제품의 월간 수입은 전반적으로 변동을 보였으며, 3월·4월·6월에 비교적 높은 물량이 기록됐다. 수입은 7월 4,591톤까지 추가로 증가한 뒤 8월 4,070톤으로 소폭 되돌림을 보였지만, 전년 동기 3,374톤 대비로는 여전히 크게 높은 수준이다.

8월 미상장 희토류 산화물 수입은 전월 대비 감소했으나 전년 대비 증가세를 유지했으며, 1~8월 누계 물량은 전년 대비 16% 증가해 국내 희토류 제련·분리 기업들의 상류 원료에 대한 견조한 수요를 반영했다. 8월 수입의 제한적인 전월 대비 감소는 국내 수요 회복 속도가 여전히 더딘 데다 동남아시아의 우기 지속이 겹친 영향이 주된 요인이다.
향후 NEV, 풍력, 소비자 전자 등 분야에서 희토류 영구자석 소재 수요가 지속적으로 방출됨에 따라 중국 희토류 산업체인의 상류 희토류 산화물 및 희토류 광석 원료에 대한 수요는 지지될 것으로 예상된다. 또한 동남아시아의 우기가 점차 종료되면서 9월 이후 미상장 희토류 산화물 수입은 높은 수준에서 변동을 이어갈 것으로 전망된다. 전반적으로 중국 외 지역의 희토류 공급 구도, 국내 희토류 채굴 쿼터 조정, 국제 무역 환경 변화는 원료 수입 속도에 영향을 미치는 핵심 변수로 남아 있다.
데이터 출처 설명: 공개 정보를 제외한 모든 데이터는 SMM이 공개 정보, 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델을 기반으로 가공한 것입니다. 본 자료는 참고용이며 의사결정 권고를 구성하지 않습니다.

이 기사의 이미지에는 참고용으로 AI 번역 캡션이 포함되어 있습니다.

문의 사항이 있거나 자세한 정보를 원하시면 아래로 연락해 주시기 바랍니다: lemonzhao@smm.cn
리서치 보고서 열람 방법에 대한 자세한 내용은 아래로 문의하시기 바랍니다:service.en@smm.cn
계속 읽으려면 회원가입하세요
금속 및 신에너지 분야의 최신 인사이트를 확인하세요
이미 계정이 있으신가요?여기에서 로그인