고로-전로(BF-BOF) 공법을 사용하는 인도네시아 일관제철소가 BF-BOF 단지의 정기 열풍로 정비를 준비 중이며, 9월 22일이 가장 이른 시작일로 9월 말부터 10월 초까지 약 10일간 진행될 예정이다. 이번 정비는 사전에 충분히 예고되었고 계획/예방 정비 범주에 속하므로, 생산 및 공급에 대한 직접적 영향은 미미할 것으로 평가된다. 제철소는 안전 재고 수준을 확보하고 고객에게 일정을 공지할 시간이 있었기 때문이다. 그럼에도 빌릿 가격은 상승했으며, 이는 주로 중국산 제품 가격 상승, 원료탄 비용 증가, 엘니뇨로 인한 물류 리스크 등 다른 요인에 기인한다. 정비 자체는 예측 가능한 반면 다른 요인들은 그렇지 않으므로, 가격 변동을 설명하기에는 충분한 요인이 아니다.
향후 SMM은 제철소가 정비 이슈를 활용해 추가 가격 인상을 시도할 여력이 두 가지 요인에 의해 제한될 것으로 전망한다. 첫째, 동남아시아 시장 전반의 기준이 되는 중국 수출 가격이 상승하지 않고 있다는 점, 둘째, 인도네시아 국내 수요가 약해 구매자들이 가격을 따라올 유인이 거의 없다는 점이다. 정비 기간을 앞둔 전반적인 시장 상황은 구매자들이 현재 가격 수준에서 저항하고 있는 것으로 요약할 수 있다.
I. 정비 분류 및 설비 중요도: BF-BOF는 리스크 계층의 최상위에 위치
정비 유형: 계획적 대비 vs. 비계획적 리스크
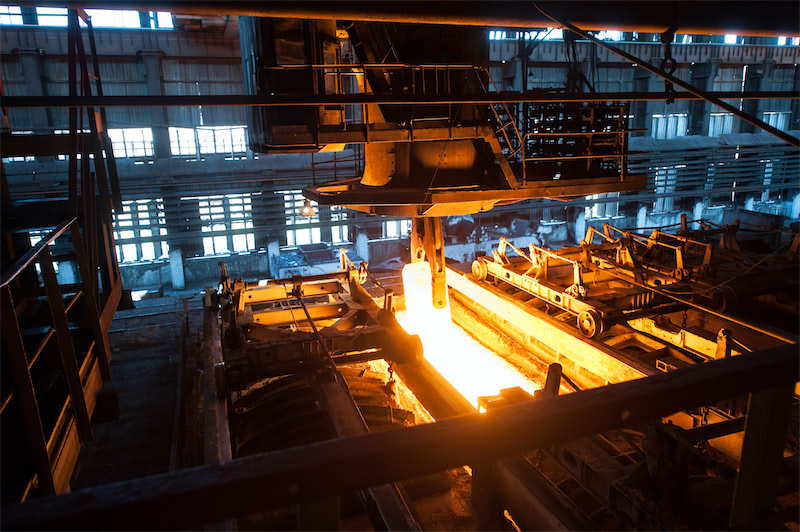
제철소 정비가 다른 산업 정비와 근본적으로 다른 이유는 극한의 열 때문이다. 고로(BF)는 노상 온도가 평균 약 1,500°C~1,650°C에서 운전되며, 전로(BOF)도 이에 필적하는 극한의 열부하를 다루어 평균 1,650°C~1,700°C에 도달한다. 이로 인해 대부분의 다른 중공업보다 냉각 시스템 및 내화물 검사 요건이 훨씬 엄격하다. 그러나 분류 측면에서 제철소 정비는 다른 공정 산업과 동일한 일반 체계를 따른다:
-
비계획 정비
고위험 범주: 사전 경고 없이 발생하는 고장으로, 일반적으로 발견되지 않은 기계적 결함에서 비롯되며 생산을 완전히 중단시킬 수 있다. 다음은 수시로 발생했던 가능한 고장 사례들이다.
-
계획 정비
운영자가 사전에 인지하고 준비할 시간이 있으므로 저위험 범주에 속한다. 여기에는 다음이 포함된다:
-
예방 정비 — 고장을 사전에 방지하기 위해 시간 기준으로 수행되는 정기 정비.
-
예측 정비 — 고정된 일정이 아닌 센서 데이터와 감지된 이상 징후에 의해 촉발되는 정비. 데이터 기반이며 대형 고장을 사전에 방지하는 데 일반적으로 더 효과적이다.
-
수리 정비 — 중대한 고장 후 장비를 정상 기능으로 복구하기 위해 수행되는 정비.
설비 중요도: BF-BOF가 연주 및 압연보다 우선하는 이유
온도 노출은 제철소 설비 중요도를 관통하는 공통 요소다. BF-BOF는 가장 중요한 자산군으로 분류되며, 공정상 가장 고열이 집중되는 단계에 위치하고 전체 철강 가치사슬의 상류 기반을 형성한다. 이것이 없으면 어떤 하류 공정도 판매할 제품을 생산할 수 없다. 연주기와 열간/냉간 압연기는 영향도가 높지만 2차적이다. 이들 설비는 반제품 강재를 판매 가능한 완제품 또는 반제품으로 전환하지만, BF-BOF가 가동되고 연주/압연이 중단된 상태에서도 판매 가능한 제품(예: 빌릿 또는 슬래브)을 생산할 수 있다. 그 반대는 성립하지 않는다. BF-BOF가 중단되면 연주와 압연은 처리할 소재가 없어진다.
II. 확정된 일정: 정기적이고 사전 공지된 정비 중단
시장 커뮤니케이션에 따르면, 해당 정비는 중단일 훨씬 이전에 예고되었으며, 제철소는 준비가 완료되었고 정비가 정상 주문 물량을 충족하는 능력에 실질적인 차질을 주지 않을 것으로 예상한다고 밝혔다. 이는 알려진 결함에 대한 사후 대응이 아닌 계획/예방 정비와 일치한다.
-
범위: BF-BOF 단지 전체가 중단된다.
-
기간: 약 10일.
-
시기: 2026년 9월 말~10월 초.
-
가장 이른 시작일: 2026년 9월 22일.
III. 생산 기반: 기술 및 제품 구성
BF-BOF 공법: 두 단계의 상류 공정을 통한 철광석에서 조강까지
제철소는 전체 생산 체인에 BF-BOF 공법을 사용한다. 고로는 철광석을 선철로 전환하고(제선), 전로는 선철을 조강으로 전환한다(제강). 두 단계 모두 필수적인 상류 투입 요소로, BF-BOF 생산이 중단되면 하류 반제품 생산도 함께 중단된다.
제품 구성: 건설용 강재가 생산량을 주도
제철소는 생산에 유연성을 갖는 경향이 있어, 고정된 할당량을 고수하기보다 수요가 강한 제품으로 생산을 전환한다. 조강 생산능력은 약 700만 톤/년으로, 이는 하류 배분 방식과 무관하게 원료 강재 생산의 상한선이다. 그중 빌릿은 최대 약 450만 톤/년, 슬래브는 최대 약 250만 톤/년까지 생산 가능하다. 더 하류에서는 선재(약 50만 톤/년), 열연코일(배분에 따라 200만~450만 톤/년), 철근(약 100만 톤/년) 및 기타 제품도 생산한다. 이 생산량의 대부분은 궁극적으로 건설 부문에 공급되며, 이는 여전히 인도네시아 철강 수요의 가장 큰 원천 중 하나다.
IV. 가격 동향: 빌릿 — 톤당 15달러 상승, 그러나 정비가 주된 원인은 아님
정비 소식 이후 빌릿 가격은 최대 15달러 상승하여, 470달러/톤 EXW(2026년 8월 27일 기준)에서 최대 485달러/톤 EXW(2026년 9월 14일 기준)까지 올랐다.
평가에 따르면 이번 상승은 정비 소식 자체와는 미미한 연관성만 있다. 더 중요한 요인은 다음과 같다:
-
중국산 제품 가격 상승, 이는 동남아시아 지역 가격의 기준이 된다. 중국 빌릿 자체도 468달러/톤 FOB(2026년 8월 27일 기준)에서 최대 477달러/톤 EXW(2026년 9월 10일 기준)로 상승했다.
-
원료탄 비용 상승, BF-BOF 생산업체 전반의 투입 비용을 끌어올리고 있다. 뤼량산 원료탄은 현물 가격이 1,980달러/톤(2026년 8월 26일 기준)에서 2,490달러/톤(2026년 9월 10일 기준)으로 상승했다. 그리고
-
엘니뇨 관련 리스크. 인도네시아 기상기후지구물리청(BMKG)에 따르면, 9월은 현재 엘니뇨 에피소드의 정점이 예상되는 시기로 강수량은 약 0~150mm 범위다. NOAA에 따르면, 엘니뇨는 지난 한 달간 더욱 강화되어 동부 적도 태평양의 해수면 온도 편차가 +3.0°C를 초과했다. 중부에서 동부 태평양에 걸쳐 대류와 강수가 지속적으로 강화된 반면, 인도네시아 상공에서는 편차가 억제된 상태가 유지되었다.
강조된 핵심 차이는 예측 가능성에 있다. 정비 활동은 알려져 있고 예측 가능한 반면, 중국산 제품 가격 상승, 원료탄 비용 증가, 엘니뇨와 같은 요인들은 역동적이고 예측하기 어려워 최근 가격 변동에 대한 더 합리적인 설명이 된다.
V. 인도네시아 내 공급 영향: 가격이 아닌 재고와 사전 통지가 역할을 한다.
모든 정비 이벤트는 국내 공급 차질의 리스크를 수반한다. 제철소는 일반적으로 이 리스크를 관리하기 위해 세 가지 수단을 사용할 수 있다: (1) 공급 공백을 피하기 위해 안전 재고 수준을 소진, (2) 고객이 물류 계획을 조정할 수 있도록 충분히 일찍 통지, 그리고 (3) 공급 축소에 대응해 수요를 관리하기 위해 가격 인상.
평가에 따르면 이번 생산 중단은 두 가지 이유로 (1)과 (2)에 설명된 것과 유사한 효과를 낼 것이다. 첫째, 이번 정비는 정기적이고 사전에 계획되었기 때문에 공장은 적절한 재고 비축량을 확보할 시간이 있었다. 둘째, 현재 수요가 이미 약세여서 가격이 높게 인식되고 구매자들의 비축 의향이 미미하며, 수주 잔고의 여유가 사실상 자체적인 공급 완충 역할을 한다. 종합적으로 이번 생산 중단으로 인한 실제 공급 리스크는 낮다.
VI. 시장 심리 및 전망: 생산 영향 미미, 시장 심리도 잠잠
이번 정비 이벤트의 시장 영향은 미미하거나 무시할 수준으로 평가된다. 제철소는 정비 중단 기간에도 정상 주문 물량을 계속 충족할 것으로 예상하며, 광범위한 시장도 의미 있는 공급 차질이 임박한 것처럼 반응하지 않았다. 생산이 약 19만~19만 5천 톤의 제품에 영향을 미칠 수 있어 생산이 지연될 가능성은 있지만(조강 생산량을 약 700만 톤/년으로 가정할 경우), 수요도 매우 적어 시장에 실질적인 영향을 주지 않는다.
이는 입증되었다. 수요가 적음에도 불구하고, 다른 요인의 영향 가능성과 별개로, 11월 주문이 "가득 찬" 것으로 간주되어 납품이 이미 2026년 12월, 심지어 2027년 1월로 밀렸다. 그렇다고 해서 제철소가 정비 이슈를 추가 가격 인상 시도의 명분으로 활용할 가능성을 배제할 수는 없으며, 다른 강세 비용 요인(원료탄 비용, 물/가뭄 상황으로 인한 물류 리스크 등)에 이를 덧붙일 수 있다. 그러나 그 전략을 더 강하게 제약하는 것은 구조적 요인이다: 동남아시아 전역의 주요 가격 결정자인 중국이 자국 수출 가격을 인상하지 않고 있어, 단일 인도네시아 제철소가 독자적으로 움직일 수 있는 폭이 제한된다. 이에 더해, 구매자들은 지난 2주간의 이례적으로 큰 가격 변동 이후 저항감이 커졌으며, 제철소 제시 가격과 구매자 입찰가 간의 협상 격차는 현재 약 5~10달러/톤 수준이다.
전반적으로 현재 시장 심리는 비교적 잠잠하다. 인도네시아의 정부 및 민간 프로젝트 모두에서 수요가 여전히 약하고, 기저 수요 압력이 없어 구매자들이 거래에 특별한 압박을 느끼지 않으며, 현재 가격 수준도 이미 높게 인식되고 있다. 제철소가 정비 기간을 가격 설정의 도구로 활용하려 해도, 실질적인 수요 증가나 중국의 상응하는 대응 없이는 그러한 가격 인상이 유지될 여지가 제한적이다.
주요 관찰 지표
-
제철소가 9월 22일 시작일을 확정하는지, 아니면 일정이 10월로 밀리는지 여부.
-
정비 기간 중 제시 가격 조정이 현재 구매자들이 거부하고 있는 톤당 5~10달러 스프레드를 초과하는지 여부.
-
중국 수출 제시 가격의 움직임 — 이는 제철소가 실제로 확보할 수 있는 가격 여력을 결정한다.
-
원료탄 가격 추이 및 엘니뇨로 인한 추가 물류 차질 — 이는 이번 정비 이벤트와 무관하게 단기 가격 변동을 이끌 가능성이 더 높은 요인들이다.