SMM, 9월 18일:
기대했던 중국의 '9월 성수기'는 실현되지 않았다. 수급 약세 속에서 이번 주 중국 텅스텐 산업 체인의 가격은 전반적으로 소폭 하락했으며 거래량도 줄었다. 중간 제련업체들은 지속적으로 압박받는 가공 마진으로 인해 가동률을 계속 낮추고 있으며, 적극적으로 가동률을 축소하고 재고 소진을 우선시하고 있다. 산업 체인 전반에 걸쳐 거래는 부진했고 관망 심리가 지배적이었다. 흑중석 정광(≥65%)의 주간 평균 가격은 톤당 3,000위안 하락한 409,500위안을 기록했고, APT(국내) 주간 평균 가격은 톤당 5,000위안 하락한 590,000위안을 기록했으며, 현물 주문과 장기 계약 간 가격 차이가 다시 확대되었다. 분말 부문도 동반 약세를 보여 텅스텐 분말, 탄화텅스텐 분말, 재생 탄화텅스텐 분말의 평균 가격은 각각 kg당 10위안 하락한 910위안, 860위안, 790위안을 기록했으며 출하도 부진했다. 더 긴 기간으로 보면, 8월 18일 이후 회중석 정광(≥65%)은 표준톤당 누적 7,000위안(약 -1.7%) 하락했고, APT는 톤당 15,000위안(약 -2.5%) 하락했다. 반면 텅스텐 분말과 AMT 등 중간 및 하류 제품은 더 큰 폭으로 하락하여(텅스텐 분말 전월 대비 -7.1%, AMT -3.3%), 산업 체인 중하류 부문의 가격 압력이 더 뚜렷하게 나타났다.
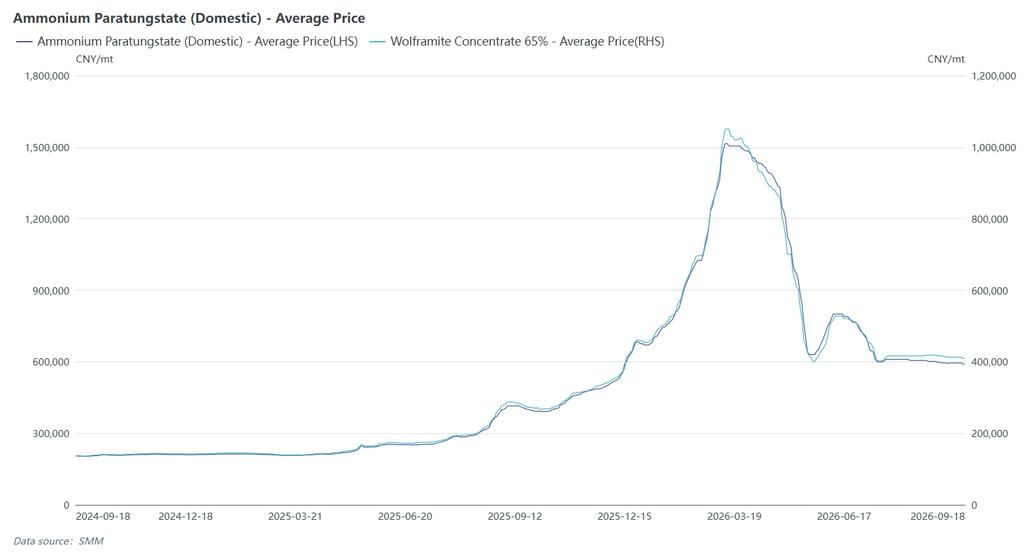
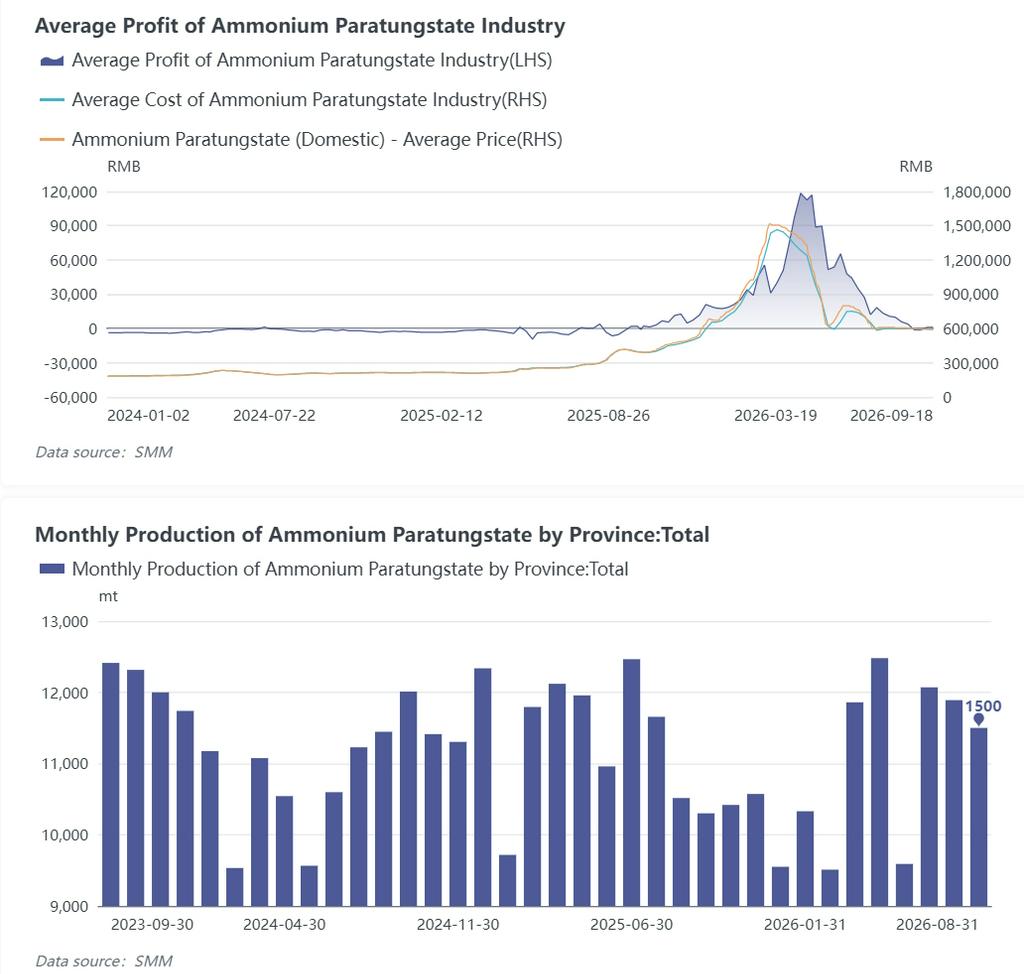
여러 기업이 9월 장기 계약 가격을 동일하게 제시했다. 9월 상반기 55% 흑중석 정광은 대부분 표준톤당 413,000위안, 회중석 정광은 표준톤당 412,000위안에 체결되었고, APT는 대부분 톤당 600,000위안에 체결되었다. 주요 생산업체들은 적극적으로 시장 안정화를 시도했지만 주문 후속이 충분하지 않았다. 지난주 샤먼과 후난의 일부 기업이 APT 매수에 나섰지만 거래량은 제한적이었다. 시장 공급은 여전히 충분했고, APT 제련업체들은 상당한 자금 압박에 직면하여 가동률을 낮추고 재고를 정리하며 현 상황에 대응할 수밖에 없었다. 현재 중국 APT 가동률은 70% 아래로 떨어졌으며, 9월 APT 생산량은 전월 대비 약 15% 감소할 것으로 예상된다. 하류 분말 기업들도 주문이 약세를 보였으며, 분말 거래 가격은 대부분 하락세를 보였다.
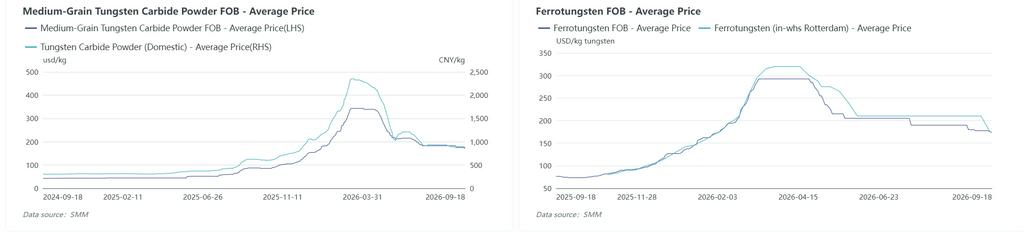
중국 외 시장에서는 이번 주 유럽 APT 가격이 보합세를 유지한 반면, 페로텅스텐 시장은 높은 수준에서 수렴했다. 로테르담 CIF 주간 평균 APT 가격은 톤당 3,000달러로 4주 연속 보합세를 기록했고, 로테르담 창고 인도 기준 페로텅스텐 주간 평균 가격은 kg당 텅스텐 기준 35달러 급락한 175달러를 기록하며 주간 약 16.7% 하락했다. 이는 해외 페로텅스텐의 높은 프리미엄이 빠르게 축소된 데 따른 것이다. 거시경제 측면에서는 미국 연준이 9월 회의에서 예상대로 기준금리를 25bp 인상해 3.75%~4.00%로 조정했다(2023년 7월 이후 첫 인상). 점도표에 따르면 연내 추가 인상 가능성이 남아 있으며, 달러 강세와 미 국채 수익률 상승이 금속 가치 평가에 부담을 주고 해외 구매자들의 관망 심리를 강화시켰다. 수출 부문은 뚜렷한 구조적 분화를 보였다. 텅스텐 분말과 탄화텅스텐 분말은 이중 용도 품목으로 엄격한 수출 승인 대상이며, 올해 상반기 수출 주문은 대부분 높은 프리미엄을 형성했다. 그러나 국내 수요 약세와 일부 기업의 재고 부담이 큰 상황에서 분말 수출 오퍼 프리미엄은 현저히 축소되었다. 승인 절차가 빠르고 조달 물량이 많은 수출 주문의 경우, 기업들은 대부분 현물 화물에 대해 현물-선물 가격 차이에 소폭의 프리미엄만을 얹어 제시하고 있다. 현재 SMM 탄화텅스텐 FOB 호가는 kg당 165~170달러이며, 유럽 시장 일부 거래는 여전히 kg당 300달러 수준을 유지하고 있다. 중국과 해외 시장 간 가격 차이는 여전히 높은 수준이며, 중국 텅스텐 제품 가격은 글로벌 텅스텐 가격 체계에서 상대적으로 낮은 수준에 있어 텅스텐 제품 수출을 일정 부분 촉진하고 있다. 그러나 핵심 모순은 핵심 텅스텐 제품의 수출 승인 강화에 있는 반면, 비규제 품목(예: 페로텅스텐)에 대한 해외 수요는 약하고 가격 차이 우위도 뚜렷하지 않다는 점이다. SMM 페로텅스텐 FOB 호가는 kg당 170~175달러인 반면, 유럽 로테르담 페로텅스텐 호가는 kg당 170~180달러로 중국과 해외 시장 간 가격 차이가 거의 없어 수출 차익거래 창구가 뚜렷하게 축소되었다.
단기적으로 중국 APT 가동률 하락과 광석 공급의 강한 경직성 제약이 여전히 상류 텅스텐 가격에 일부 지지를 제공하고 있다. 그러나 하류 분말 및 초경합금 기업들은 고가 재고를 소화하는 속도가 느리고 주문 회복에는 시간이 걸릴 전망이다. 가격은 상승 동력이 부족하여 횡보 정리와 함께 중심이 소폭 하향 이동하는 약세 국면이 지속될 것으로 예상된다. 다음 주에는 9월 하반기 장기 계약 호가의 방향성과 성수기 주문의 실제 이행 여부에 주목해야 한다. 중국 외 시장에서는 달러 추이, 유럽의 성수기 재고 보충 수요, 그리고 로테르담 페로텅스텐 프리미엄 축소가 APT 및 텅스텐 스크랩 가격으로 추가 전이될지 여부를 추적할 필요가 있다. 중장기적으로는 텅스텐을 포함한 14개 광종의 중국 자원 보유량이 세계 1위이고, 채굴 총량 통제 및 수출 허가제와 같은 관리 정책이 여전히 텅스텐 가격의 하방을 지지하고 있다. 한편 해외 광산 개발은 가속화되고 있으나 하류 제련 능력 구축에는 더 긴 시간이 소요될 전망이다. 글로벌 텅스텐 공급 산업사슬의 모순이 상대적으로 집중되어 있어 텅스텐 가격 체계가 점진적으로 재편될 가능성이 있다. 중국과 해외 시장 간 구조적 가격 격차가 어떻게 전개될지는 여전히 면밀한 추적이 필요하다.