이번 주 주요 PV 모듈 시장은 지역과 제품 부문별로 여전히 분화된 양상을 보였다. 중국 항구 FOB 가격은 양방향으로 움직였으나 좁은 범위 안에 머물렀다. 일부 동남아시아 CIF 평가 가격은 저점에서 소폭 상승했지만, 추가 거래는 여전히 제한적이었다. 유럽은 기존 계약 물량 인도에 계속 의존했으며, 일부 공급업체는 중장기 프로젝트 확보를 위해 양보안을 제시했다. 인도에서는 국산 부품 요건(DCR) 모듈 가격이 안정세를 유지한 반면, 비DCR 가격은 앞선 비축 수요가 약화되며 하락했다.
4분기 회복에 대한 기대감으로 판매자들은 광범위한 가격 인하에 소극적인 태도를 보였다. 그러나 수요는 여전히 전반적인 가격 상승을 뒷받침하기에는 약하다. 비용은 하방을 계속 제한하는 가운데, 실행 가능한 주문이 실제 거래 가격을 결정하고 있다. 그 결과 표준 제품과 고출력 제품 간, 그리고 정책 기반 수요와 시장 주도 수요 간 차별화가 더욱 뚜렷해졌다.
중국 항구 FOB: 고출력 제품 관심 개선, 가격은 박스권 유지
대부분의 제조업체는 주 초반 수요 회복 속도를 관망하며 전주 제시 가격을 유지했다. 4분기 수요 강세에 대한 기대감은 광범위한 가격 인하 유인을 줄였다. 그럼에도 불구하고 낮은 거래량으로 인해 매수자와 매도자 간 협상이 지속됐으며, 일부 주문에 대해서는 여전히 선별적 할인이 제공됐다.
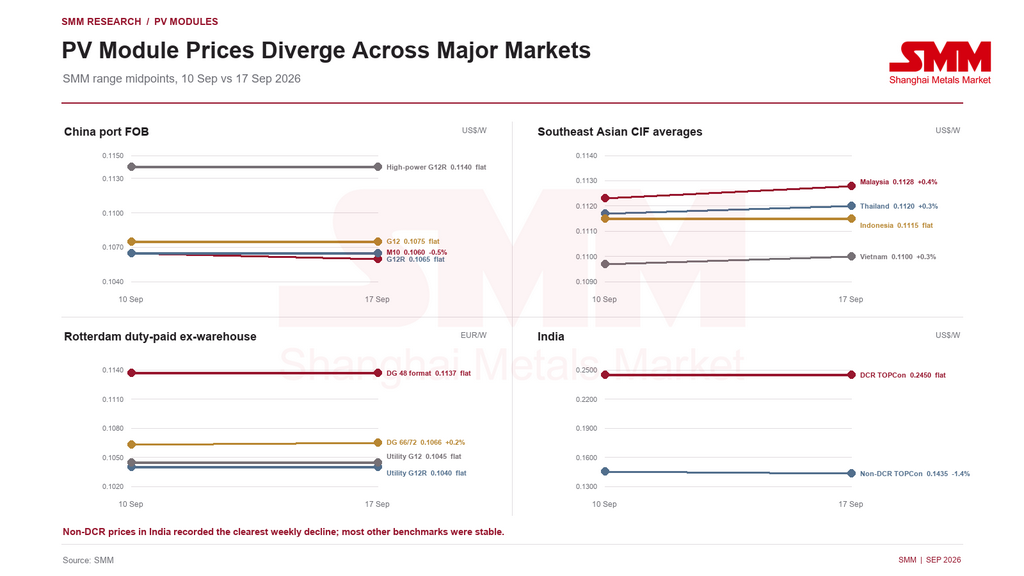
프리미엄 해외 시장에서 TOPCon 3.0 제품에 대한 매수 관심이 강화됐다. 일부 공급업체는 고출력 출하를 촉진하기 위해 TOPCon 2.0과 TOPCon 3.0 제품 간 가격 격차를 조정했다. SMM 주간 가격 범위의 중간값을 기준으로, 고출력 TOPCon G12R 모듈은 표준 G12R 제품 대비 약 7.0%의 프리미엄을 기록했다. 이는 더 높은 효율과 출력의 가치를 반영하지만, 프리미엄의 추가 확대는 프로젝트 개발자가 수명 주기 수익률 이점을 인정하는지에 달려 있다.
시장의 최저 제시 가격이 일부 철회되면서 공급업체들이 가격 하락을 추격하려는 의지가 약해졌음을 시사했다. 그러나 주문 확보 경쟁은 여전히 치열하며, 일부 2선 제조업체는 사업 수주를 위해 낮은 제시 가격을 계속 활용할 가능성이 있다. M10 범위의 상단은 주간 대비 US$0.001/W 하락한 반면, 기타 주요 사양은 대체로 변동이 없어 시장은 일관된 방향성을 보이지 않았다.
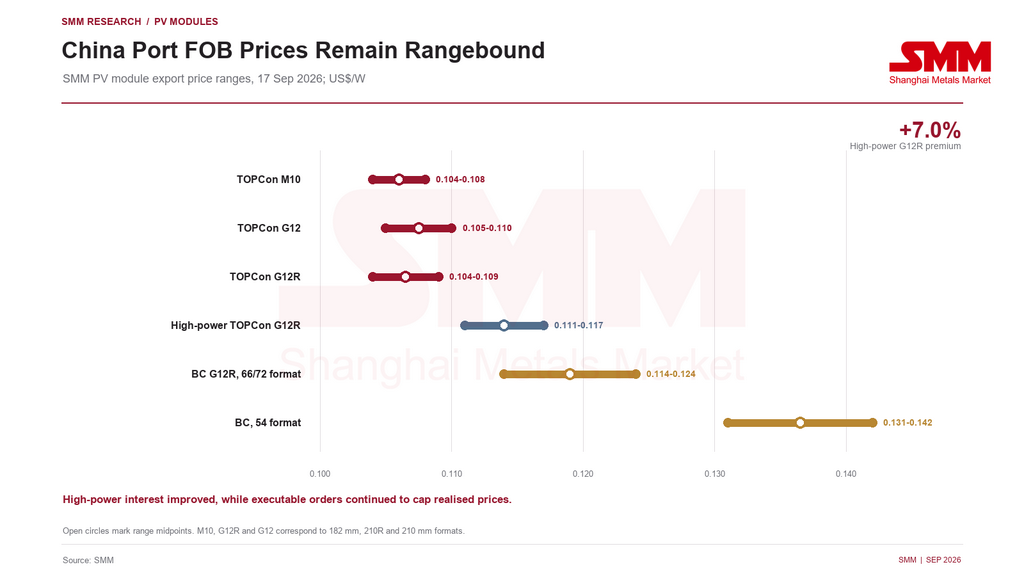
SMM은 중국 항만 FOB 가격이 단기적으로 박스권을 유지할 것으로 전망한다. 핵심 변수는 10월 주문이 예정대로 시작되는지와 TOPCon 3.0 제품 문의가 실제 물량으로 전환되는지 여부다. 주문이 기대에 미치지 못할 경우 저가 경쟁이 다시 심화될 수 있다.
동남아시아: 문의는 개선됐으나 구매 물량은 여전히 제한적
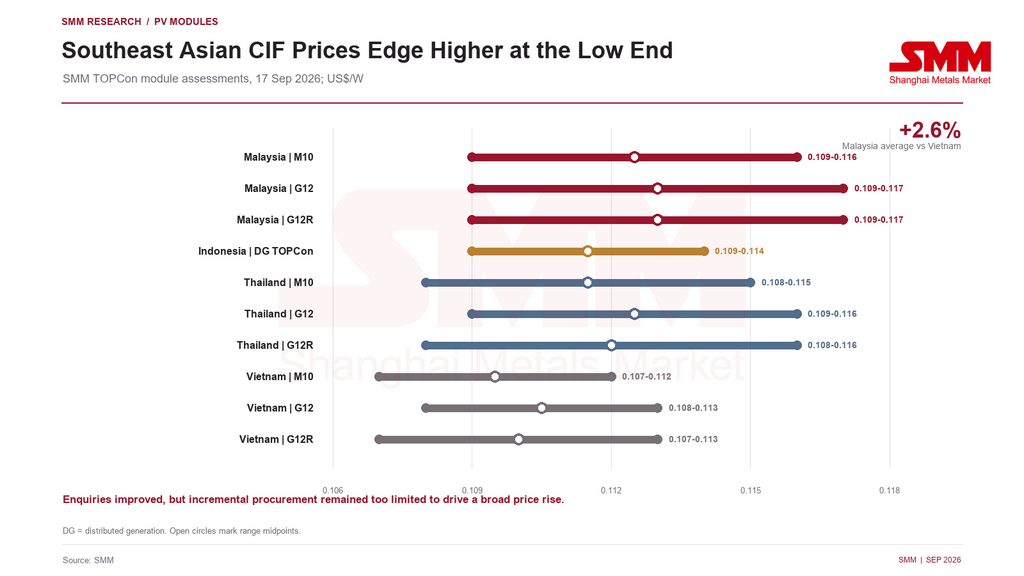
동남아시아 모듈 가격은 낮은 수준에서 좁은 범위 내 등락을 지속했다. 말레이시아, 태국, 베트남의 일부 평가 하단이 소폭 상승했다. 문의 활동은 개선됐지만 거래 증가는 여전히 미미했고 가격 협상도 계속됐다.
세 가지 주요 포맷 기준으로 범위 중간값의 단순 평균은 말레이시아 약 US$0.1128/W, 태국 US$0.1120/W, 베트남 US$0.1100/W였다. 말레이시아 평균은 베트남보다 약 2.6% 높았다. 말레이시아에서 일부 구매 수요가 나타났지만 프로젝트 규모와 조달 물량이 여전히 작아 지역 전반의 상승을 뒷받침하기에는 부족하다.
베트남과 인도네시아는 전주 대비 대체로 보합세였다. 태국에서는 당분간 태국산업표준원(TISI) 인증이 핵심 관건으로 남아 있다. SMM 조사에 따르면 일부 공급업체가 인증을 취득하기 시작했다. 인증을 받은 공급업체가 늘어나면서 인증 전환으로 인한 일시적 공급 공백이 좁혀져 가격 결정력은 프로젝트 수요, 브랜드 포지셔닝, 납품 비용에 다시 귀속될 것으로 보인다.
유럽: 고출력 제품 관심 증가 속 기존 계약이 납품 지탱
유럽의 수요 회복은 여전히 제한적이며 출하는 기존 계약이 주도하고 있다. 일부 제조업체는 2027년 납품 예정 물량을 확보하기 위해 수백 MW 규모의 일부 프로젝트에서 양보안을 제시했다. 이러한 주문은 선행 가시성을 개선하지만 유럽 현물 시장의 광범위한 회복을 의미하지는 않는다.
고출력 TOPCon 모듈에 대한 유통업체의 관심은 증가했으나 효율 프리미엄에 대한 최종 사용자 수용 여부가 여전히 핵심 불확실성으로 남아 있다. 표준 모듈은 강한 가격 협상 압박에 직면했고 실거래 가격은 낮은 수준을 유지했다.
로테르담에서 분산발전용 G12R 48 포맷 제품의 중간값은 유틸리티급 G12R 66/72 포맷 평가보다 약 9.3% 높았다. 이는 옥상 및 기타 공간 제약이 있는 응용 분야에서의 포맷 프리미엄을 반영한다. 분산발전용과 유틸리티 규모 G12R 66/72 포맷 제품 간 중간 가격 격차는 약 2.5%였다. 포르투갈과 그리스의 창고 가격은 로테르담 대비 약 2.2~2.4% 높은 수준을 유지했으며, 이는 지역 물류와 현지 배송 프리미엄을 반영한다.
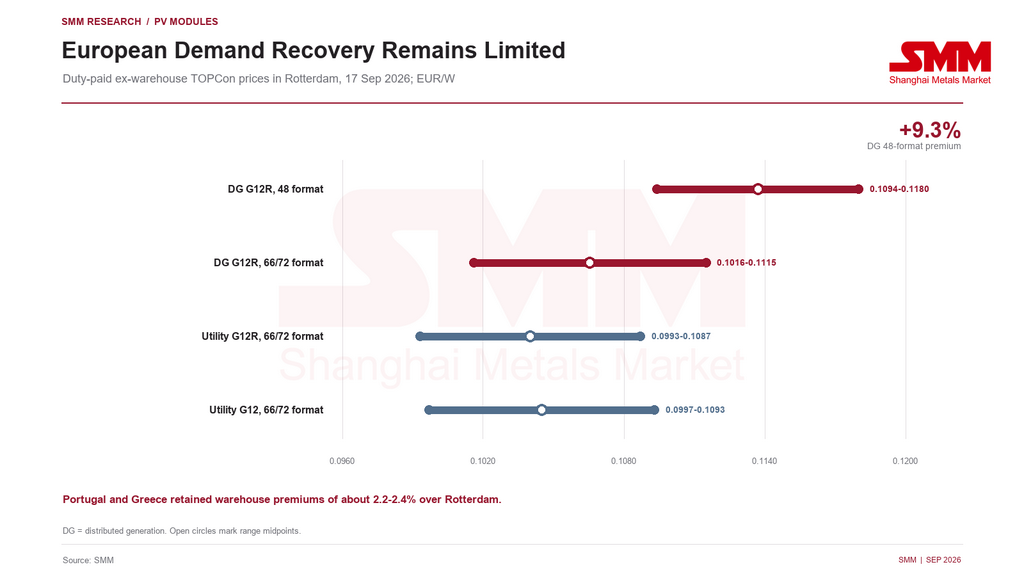
4분기 전망은 문의가 신규 계약으로 전환되는지에 달려 있다. 수요가 기대에 못 미칠 경우, 제조사와 유통사는 제한된 주문 물량을 두고 다시 가격 경쟁에 나설 수 있다.
인도: 비DCR 재고 확보 움직임 약화, 수출 지향 생산능력은 정책 불확실성에 직면
인도 DCR 모듈 가격은 보합세를 유지한 반면, 비DCR 가격은 하락했다. 구간 중간값 기준으로 DCR TOPCon 모듈은 평균 약 US$0.245/W, 비DCR 모듈은 US$0.1435/W를 기록해 DCR 제품이 약 70.7%의 프리미엄을 유지했다. 비DCR 중간값은 기존 재고 확보 수요의 지지가 약화되며 전주 대비 약 1.4% 하락했다.
비DCR 시장은 앞서 미국 통상법 232조 조치에 대한 기대감과 연계된 일시적 재고 확보 움직임이 나타난 바 있다. 이러한 매수세가 식으면서 최종 수요자의 높은 가격 제시에 대한 저항이 다시 가격을 제한했다.
미국 상무부는 인도산 결정질 실리콘 PV 셀 및 모듈에 대한 반덤핑 및 상계관세 최종 판정도 발표했다. 미국 국제무역위원회는 10월 14일 최종 산업피해 판정을 내릴 예정이다. 관세는 위원회가 긍정적 판정을 내릴 경우에만 부과되며, 부정적 판정이 나오면 조사는 종료된다. 따라서 이 사건은 인도의 미국 지향 비DCR 생산능력과 수주 전망에 우선 영향을 미치며, 국내 DCR 수요에는 직접적이지 않다. DCR 실적은 인도 정책 기반 조달, 재고 소진, 국내 공급 속도에 계속 의존할 것이다.
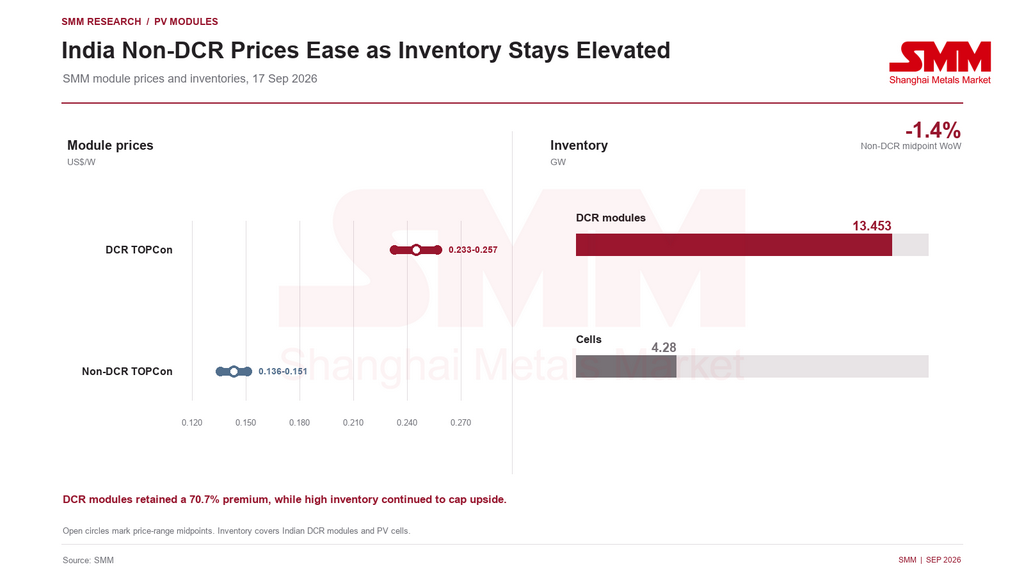
인도 DCR 모듈 재고는 약 13.453GW, 셀 재고는 약 4.28GW로 집계됐다. 높은 재고 수준은 DCR 모듈 가격 상단을 계속 제한하고 있다. 국내 프로젝트 조달이 가속화되지 않으면 제조사들은 생산 조정, 제품 구성 최적화 또는 보다 공격적인 수주 경쟁에 나서야 할 수 있다.
전망: 10월 수주 시작이 회복 강도를 시험할 것
중국 모듈 공급업체들은 광범위한 가격 인하에 나설 유인이 적지만, 국제 수요는 아직 전반적인 가격 인상을 뒷받침할 만큼 강하지 않다. 표준 TOPCon 제품은 박스권을 유지할 가능성이 높은 반면, 고출력 TOPCon 및 후면 접촉(back-contact) 제품은 효율 프리미엄, 브랜드, 프로젝트 적합성에 따라 계속 차별화될 것으로 보인다.
현재 정책 일정에 따르면, 2027년 1분기와 2분기에 인도 예정으로 이미 계약된 일부 프로젝트는 태양전지 소비세와 관련된 추가 비용을 반영하기 시작할 것으로 예상된다. 인도 시점의 원가-가격 불일치를 피하기 위해 모듈 공급업체는 선도 제시 가격을 인상하거나 계약에 가격 조정 조항을 포함할 수 있으며, 이는 해당 프로젝트에 일정 수준의 가격 상승 모멘텀을 부여한다.
동남아시아에서는 연말 설치 수요가 예정대로 도래할지, 그리고 더 많은 공급업체가 TISI 인증을 확보함에 따라 태국의 일시적 공급 공백이 원활하게 해소될지가 주요 관건이다. 조달이 실질적으로 증가하지 않는 한, 일부 세그먼트의 높은 제시 가격이 더 넓은 거래 상승으로 이어지지는 않을 수 있다.
유럽은 고출력 제품 문의, 2027년 인도 계약, 4분기 신규 수주에 의해 움직일 것이다. 일부 대형 프로젝트의 가격 양보는 수주 가시성을 개선하지만, 프로젝트 개발사가 여전히 상당한 협상력을 보유하고 있음을 보여주기도 한다.
인도는 국내 DCR 수요와 미국향 비DCR 수출을 명확히 구분해야 한다. 비DCR 가격은 약화되는 비축 수요와 미국 무역 조치에 대한 불확실성에 계속 노출될 수 있다. DCR 시장의 개선 여부는 국내 프로젝트 조달과 재고 소진 속도에 달려 있다.
전반적으로 국제 PV 모듈 시장은 제한적인 가격 변동, 지역별 차별화, 제품 업그레이드, 수주 기반 가격 결정이 특징으로 유지될 가능성이 높다. SMM은 주요 PV 모듈 시장 전반의 가격, 수주, 재고, 프로젝트 조달 동향을 계속 추적할 것이다.
출처: SMM
작성자:
Ryan Tey Tze Yang | SMM PV 애널리스트
+60 127179370 | ryan.tey@metal.com