I. 전력 현물 시장 운영
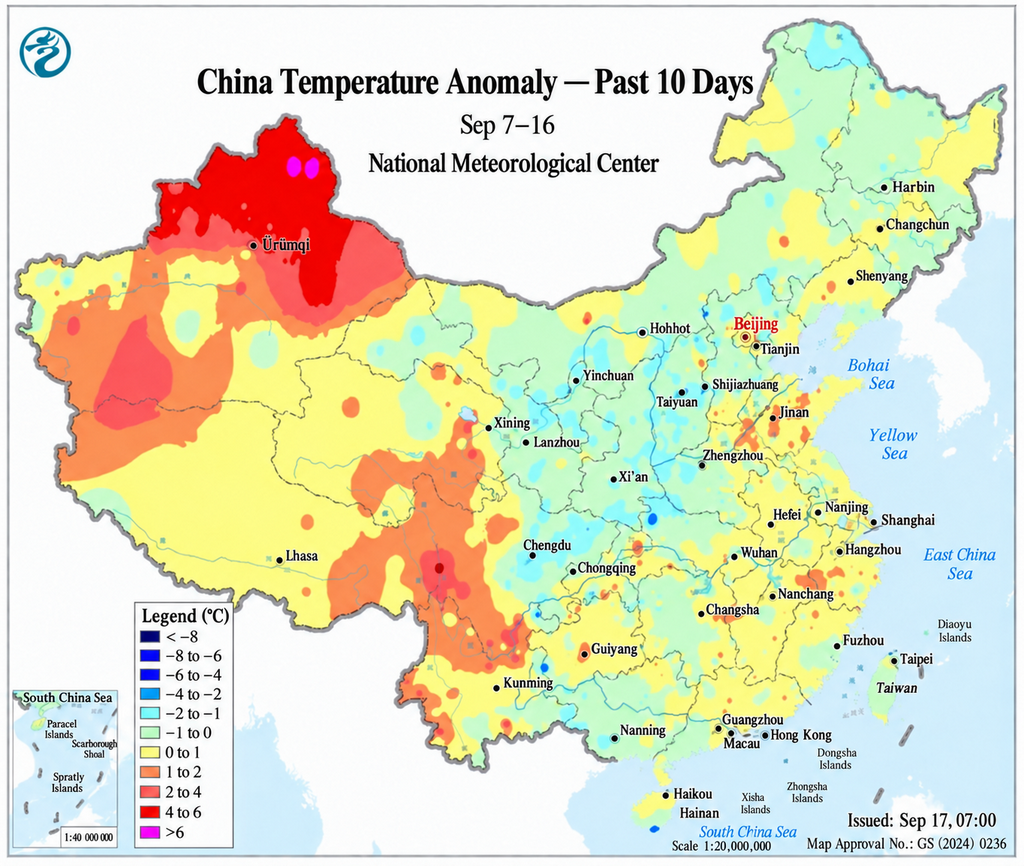
9월 7일부터 13일까지 중국 전역의 기온은 뚜렷한 “북쪽은 서늘하고 남쪽은 따뜻한” 양상을 보였다. 9월 7일부터 9일까지 한랭 공기가 화북과 동북 지역을 거쳐 남하하면서 산둥 및 인접 지역에 뚜렷한 기온 하강을 가져왔고, 주 후반에는 남중국해의 열대 저기압이 화남 지역에 다시 강우를 가져왔다. 기상 요인 외에도 연료 비용이 현물 전력 가격을 뒷받침하는 점점 더 중요한 요인이 되었다. 9월 11일 기준 CCTD 친황다오 5,500kcal 발전용 석탄 가격은 톤당 754위안으로 상승했고, 5,000kcal 및 4,500kcal 석탄은 각각 톤당 684위안과 617위안으로 올랐다. SMM 중국 LNG 도착 가격은 9월 7일 MMBtu당 26.16달러에서 9월 10일 주간 최고치인 MMBtu당 28.81달러로 상승했으며, 광둥 동부의 평균 LNG 가격은 톤당 5,860위안에서 9월 9일 톤당 6,005위안으로 올랐다. 석탄 및 가스 비용 상승은 화력 및 가스 발전의 한계 비용을 끌어올렸고, 재생에너지 출력, 부하 상황 및 성간 전력 흐름이 단기 가격 변동을 계속 좌우했다.
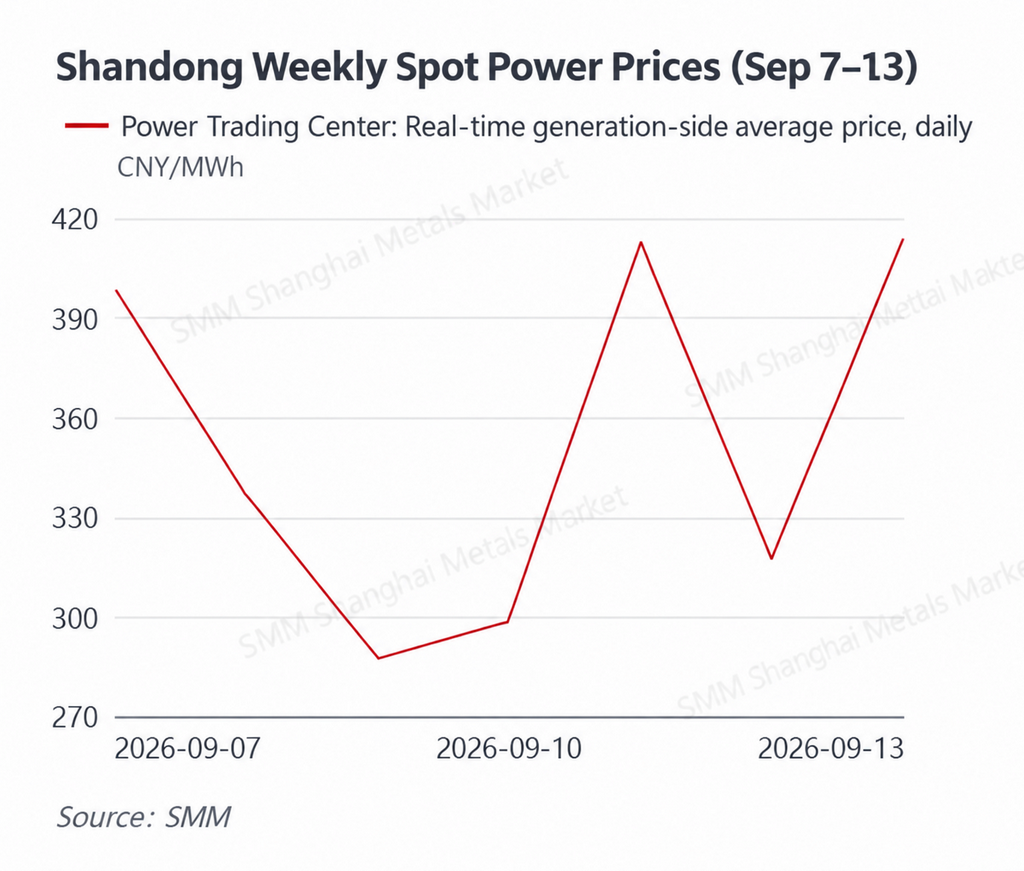
산둥 가격은 하락 후 반등했는데, 냉방 수요 감소로 부하가 줄었지만 석탄 비용 상승이 하방을 제한했기 때문이다. 산둥의 실시간 발전 측 평균 가격은 9월 7일 MWh당 398.27위안에서 9월 9일 MWh당 287.52위안으로 하락했고, 9월 10일에도 MWh당 298.58위안으로 비교적 낮은 수준을 유지했다. 이후 가격은 9월 11일 MWh당 412.64위안, 9월 13일 MWh당 413.72위안으로 반등했다. 주간 평균은 약 MWh당 352.08위안이었다. 9월 7일부터 9일까지 한랭 공기로 기온이 약 4~6°C 하강했고, 산둥 북부의 최저 기온은 약 14~16°C까지 떨어져 냉방 수요가 크게 감소했다. 주 후반 기온이 회복되면서 부하도 개선되었다. 한편 CCTD 친황다오 5,500kcal 석탄 가격은 톤당 741위안에서 754위안으로 추가 상승했다. 산둥에서 석탄 화력 발전이 여전히 한계 가격 결정에 중요한 역할을 하는 가운데, 연료 비용 상승은 주로 입찰 하한선 역할을 했고, 재생에너지 출력과 부하 상황의 변화가 주중 반등을 이끌었다.
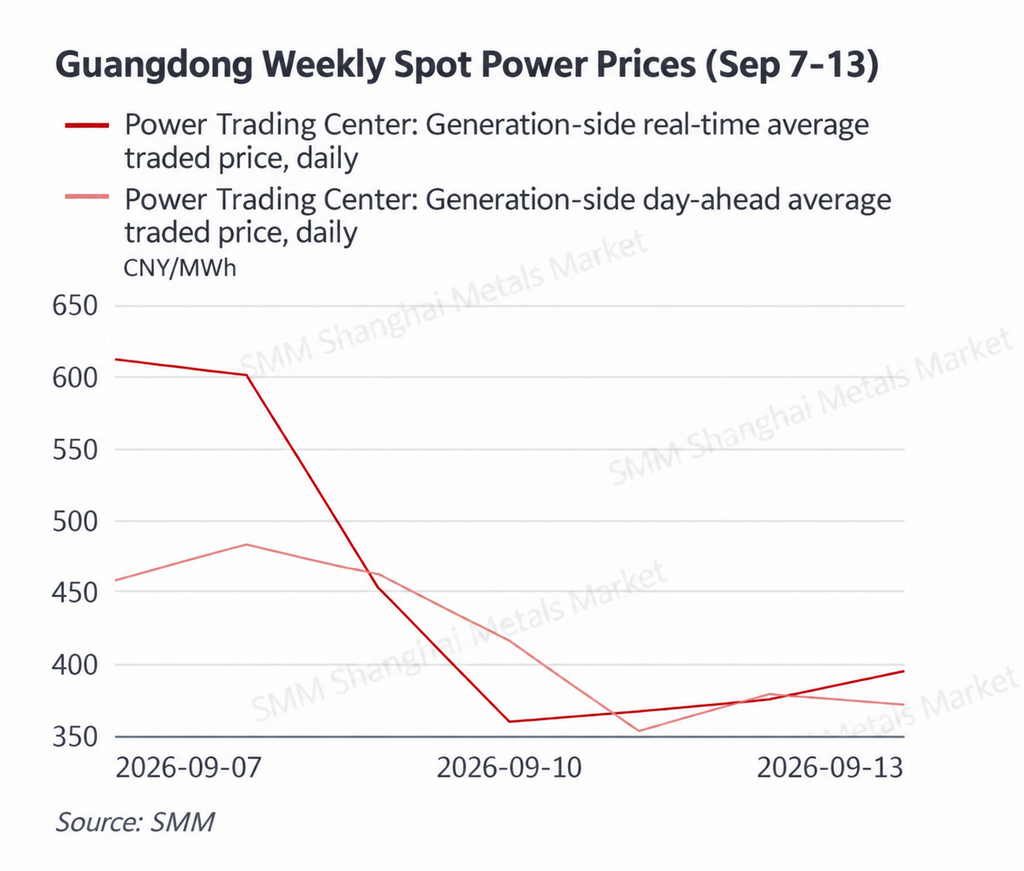
광둥은 주 초반 높은 수준에서 후반 낮은 가격으로 전환했는데, 초반에는 강한 냉방 수요와 가스 발전 비용이 가격을 지지했지만 이후 강우로 부하가 약화되었다. 광둥의 일전 발전측 평균 가격은 9월 7일 MWh당 456.52위안에서 9월 8일 MWh당 481.47위안으로 상승한 후, 9월 11일 MWh당 353.27위안까지 점진적으로 하락했으며 9월 13일 MWh당 372.13위안으로 마감했다. 주간 일전 평균은 약 MWh당 417.06위안이었다. 실시간 가격은 더 큰 변동성을 보여 9월 7일과 8일에 각각 MWh당 611.49위안과 601.14위안까지 치솟았으나, 9월 10일 MWh당 359.83위안으로 하락한 후 주말 동안 MWh당 376~394위안 수준에서 안정되었다. 주간 실시간 평균은 약 MWh당 451.57위안이었다. 9월 7일부터 10일까지 맑고 따뜻한 날씨로 냉방 수요가 비교적 견조하게 유지되었지만, 9월 11일부터 열대 저기압이 광둥 서부와 해안 지역에 영향을 미치면서 강우가 강해져 에어컨 수요가 약화되었다. 동시에 광둥 동부 LNG 가격은 톤당 5,860위안에서 6,005위안으로 상승했고, SMM 중국 LNG 도착 가격은 MMBtu당 28.81달러까지 치솟았다. 이에 따라 가스 비용 상승이 가스 발전 한계 비용에 더 강한 지지력을 제공했다.
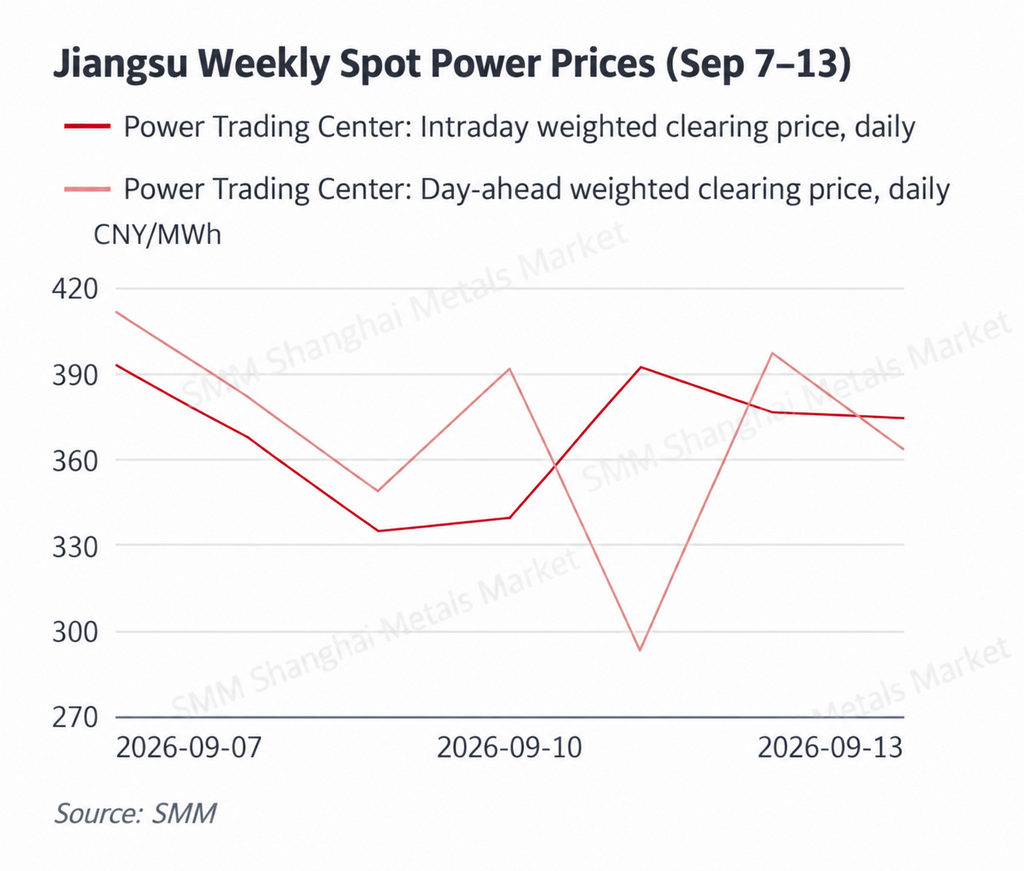
장쑤는 계절적 수요 약세가 석탄 화력 발전 비용 상승으로 상쇄되며 변동성을 유지했다. 장쑤의 일전 가중 평균 가격은 주 초 MWh당 411.46위안에서 9월 11일 MWh당 293.28위안으로 하락한 후, 9월 12일 MWh당 397.30위안으로 회복되었고 9월 13일 MWh당 363.64위안으로 마감했다. 주간 일전 평균은 약 MWh당 369.84위안이었다. 일중 가격은 주로 MWh당 335위안에서 393위안 사이에서 형성되었으며, 주간 평균은 약 MWh당 368.39위안이었다. 9월 8일부터 10일까지 한랭 기류로 기온이 약 30°C에서 25~27°C로 떨어지면서 냉방 수요가 감소하여 지속적인 가격 상승 여지가 제한되었다. 그러나 산업용 수요는 비교적 견조하게 유지되었고, 석탄 가격 상승이 석탄 화력 발전소의 한계 비용을 끌어올렸다. 그 결과 장쑤 시장은 수요 약세와 발전 비용 강세 사이의 줄다리기 양상을 보였으며, 일전과 일중 평균 가격은 비교적 근접한 수준을 유지했다.
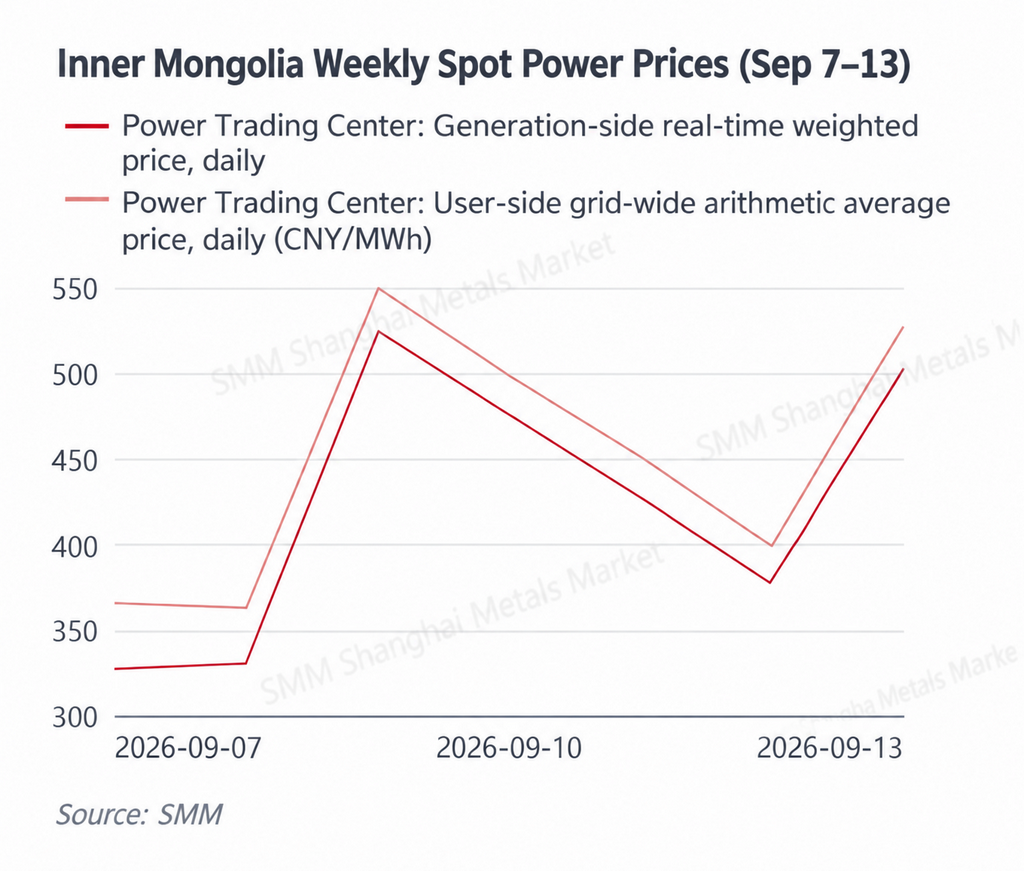
내몽골은 재생에너지 발전량 변동이 석탄 화력 한계 비용 상승의 영향을 증폭시키면서 뚜렷한 강세를 보였다. 발전 측 실시간 가중 평균 가격은 9월 7일 327.84위안/MWh에서 9월 9일 524.74위안/MWh로 상승했고, 9월 10일에도 476.43위안/MWh로 높은 수준을 유지했으며, 9월 13일에는 다시 502.63위안/MWh로 올랐다. 주간 평균은 약 424.20위안/MWh에 달했고, 사용자 측 전 계통 산술 평균은 약 451.04위안/MWh로 상승했다. 풍력·태양광 발전 비중이 높은 네이멍구 서부의 현물 시장은 재생에너지 출력과 송전 여건에 여전히 매우 민감하다. 재생에너지 발전량이 많으면 가격이 빠르게 하락할 수 있고, 출력이 기대에 못 미쳐 화력 발전소 가동이 늘어나면 높은 석탄 가격이 한계 입찰 가격에 더 직접적으로 반영될 수 있다. 따라서 이번 주 가격 상승은 단순히 석탄 비용 상승만이 아니라, 재생에너지 변동성과 석탄 화력 균형 발전 의존도 증가 간의 상호작용을 반영한 것이다.
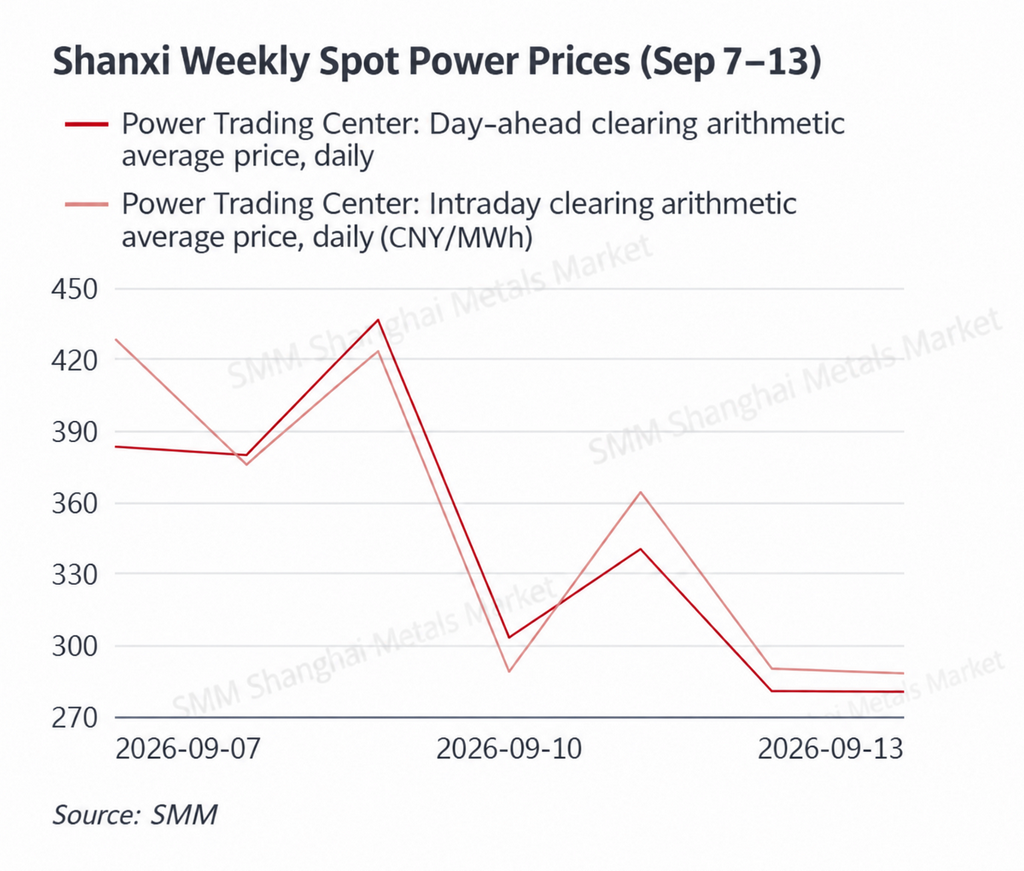
산시성은 주 초반 높은 수준에서 후반으로 갈수록 뚜렷한 하락세로 전환했는데, 이는 강한 석탄 비용 지지 요인이 완화된 수급 여건에 의해 상쇄되었기 때문이다. 산시성의 하루 전 시장 산술 평균 가격은 9월 7일부터 9일까지 379~437위안/MWh의 높은 수준을 유지하며 9월 9일 436.56위안/MWh에 달했으나, 9월 12일부터 13일에는 약 281위안/MWh로 급락했다. 주간 하루 전 평균은 약 343.38위안/MWh였다. 실시간 가격도 9월 7일 428.47위안/MWh에서 주말 약 288~290위안/MWh로 하락했으며, 주간 평균은 약 351.34위안/MWh였다. 산시성은 석탄 화력 발전 비중이 비교적 높아 석탄 공급 긴축과 연료 가격 상승이 한계 발전 비용을 계속 지지했다. 그러나 주 후반 기온이 내려가고 계통 여건이 완화되면서 약해진 부하가 비용 측 지지 요인을 압도하여 현물 가격을 끌어내렸다. 따라서 석탄 가격은 시장 하한을 강화한 반면, 단기 가격 급등은 실제 부하와 성 간 송전 수요에 여전히 의존했다.
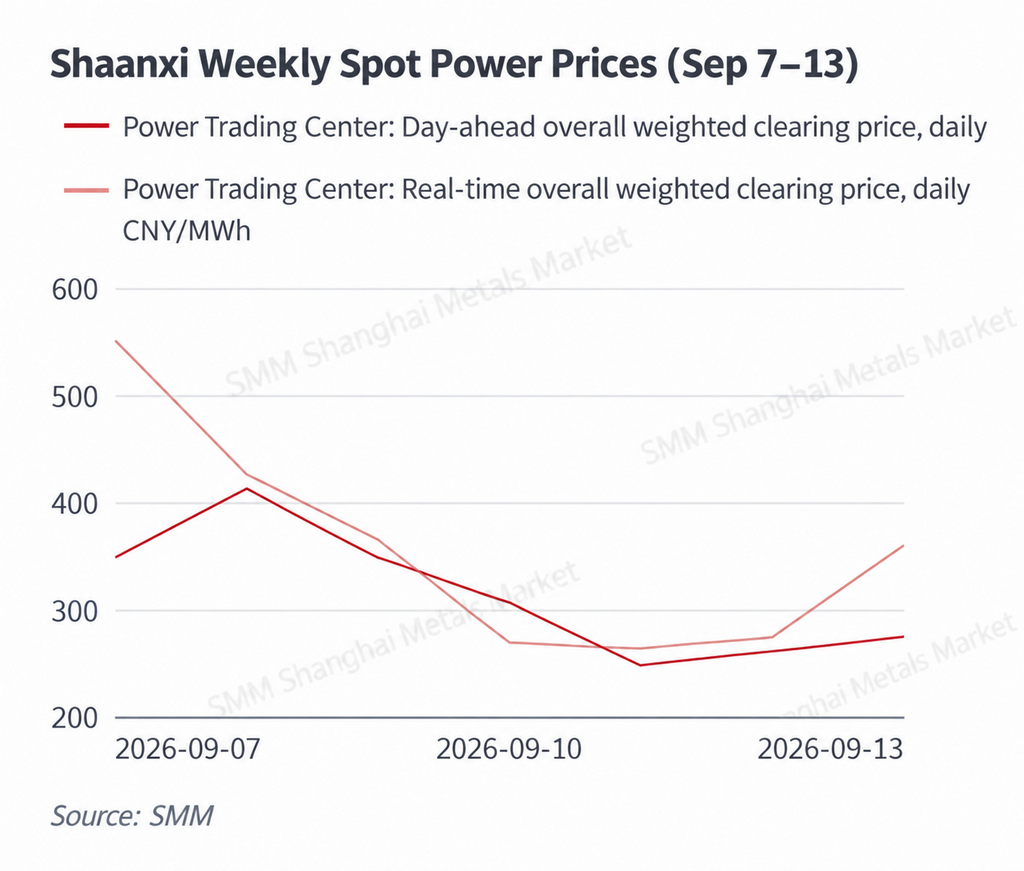
산시성의 가격 중심은 전반적으로 상승했으며, 주 초반의 긴축된 실시간 여건이 석탄 화력 발전 비용의 영향을 증폭시켰다. 산시성의 하루 전 가중 평균 가격은 9월 7일 348.35위안/MWh에서 9월 8일 412.76위안/MWh로 상승했다가 9월 11일 248.45위안/MWh로 하락했다. 주간 평균 가격은 약 314.60위안/MWh였다. 실시간 가격은 9월 7일 550.73위안/MWh까지 상승한 후 9월 10~12일 약 263~274위안/MWh로 점차 하락했다가 9월 13일 359.74위안/MWh로 반등했다. 주간 실시간 평균 가격은 약 358.43위안/MWh였다. 주간 실시간 평균과 하루 전 평균 간 약 44위안/MWh의 격차는 실제 운영 여건이 하루 전 예측보다 전반적으로 더 타이트했음을 시사한다. 재생에너지 출력의 단기 변동은 화력 백업 발전에 대한 시장의 민감도를 높였고, 석탄 가격 상승은 재생에너지 발전이 부족할 때 화력 발전기의 한계 비용을 끌어올렸다.
전반적으로 6개 모니터링 시장의 주간 평균 가격은 전주보다 대체로 높았으나, 여러 성의 주중 움직임은 뚜렷한 급등 후 후퇴 패턴을 보였다.냉방 수요 감소로 산둥, 산시 등 북부 시장의 전력 수요가 줄어 현물 가격에 하방 압력으로 작용했지만, 석탄 가격 상승이 하락 폭을 제한했다. 광둥은 LNG 비용 상승으로 추가 상승 압력을 받아 가스 발전의 비용 지지가 강화됐다. 서부 내몽골과 산시에서는 석탄 가격이 단독으로 가격 방향을 결정하지는 않았지만, 연료 비용 상승이 재생에너지 출력이 낮고 화력 가동이 많은 시기의 한계 가격을 증폭시켰다. 9월 중순까지 기온이 계속 내려가면서 시장은 석탄 공급 회복 속도, 높은 LNG 가격의 지속성, 재생에너지 출력, 성 간 전력 흐름 변화에 점점 더 주목할 것이다.
1차 에너지
9월 7~13일
연료탄: 발전 부문 수요가 어깨 계절에 접어들었지만 공급 회복이 더뎌 CCTD 가격은 상승 추세를 유지했다.
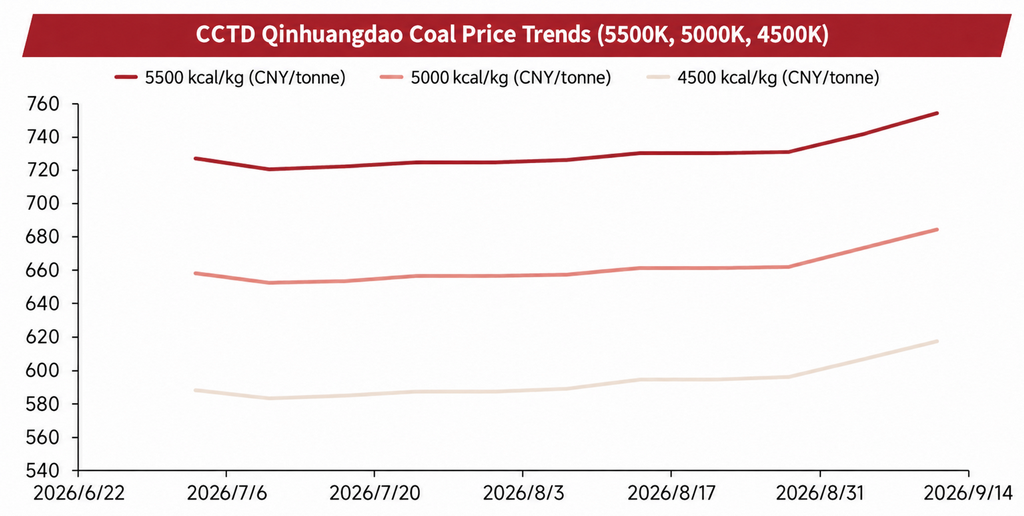
9월 11일 기준 CCTD 친황다오 5,500kcal 연료탄 가격은 754위안/톤으로 9월 4일 대비 13위안/톤 상승했다. 5,000kcal 등급은 11위안/톤 올라 684위안/톤, 4,500kcal 등급은 11위안/톤 올라 617위안/톤을 기록했다. 여름 성수기 이후 화력 발전 소비는 이미 감소하기 시작했지만 석탄 가격이 계속 상승한 것은 최근 랠리가 최종 수요 강세보다 공급 제약과 유통 경로의 타이트함에 더 크게 기인했음을 시사한다. 8월 국내 석탄 생산량은 전년 동기 대비 낮은 수준을 유지했고, 7월보다 감소 폭은 줄었지만 공급 회복 속도는 여전히 상대적으로 더뎠다.
수요: 북부 중국 전역에 한기가 강해지면서 냉방 수요가 빠르게 줄고 연안 발전소의 석탄 소비는 계절적 하락 추세에 접어들었다. 조달은 장기 계약 인도분 중심으로 이루어지고 현물 보충은 제한적이었다. 동시에 초가을 수력 발전량 증가가 화력 발전 수요 일부를 대체했다. 연안 해운 수요도 약화되어 발전소들이 높은 현물 가격을 추격하려는 의지가 약해졌음을 반영했다. 전반적으로 석탄 가격에 대한 수요 측 지지는 여름 성수기 대비 크게 약화됐다.
공급: 주요 산지의 안전 검사는 비교적 엄격하게 유지됐고, 일부 광산은 이전 차질 이후 생산을 완전히 회복하지 못했다. 이로 인해 단기 공급 탄력성이 제한됐다. 앞서 광산 가격 상승으로 북부 항만으로의 선적 마진도 압축되어 항만 재고 보충이 제약을 받았다. 최근 운송 경제성이 개선되기 시작했고 일부 수입탄 오퍼 가격이 낮아져 공급이 가장 타이트한 국면은 점차 완화될 수 있음을 시사한다. 석탄 가격의 추가 상승 여부는 국내 생산 회복 속도와 겨울 비축 시점에 점점 더 달려 있다.
재고: 9월 11일 기준 보하이만 9개 항만 재고는 약 2,413만 톤으로 전주 대비 약 30만 톤 감소했고, 연안 8개 성 발전소 재고는 약 3,557만 톤으로 증가했다. 이러한 괴리는 여전히 중요하다. 상대적으로 타이트한 항만 재고는 현물 오퍼를 계속 지지하는 반면, 최종 수요처의 충분한 재고는 높은 가격에 조달해야 할 시급성을 낮춘다. 따라서 시장은 “항만은 타이트하지만 발전소 재고는 충분한” 상황이 지속되고 있다. 석탄 가격은 단기적으로 지지를 유지할 가능성이 높지만, 계절적 수요 약세와 점진적 공급 회복이 추가 상승 속도를 제한할 수 있다.
LNG: 중국의 도입 LNG 가격이 빠르게 상승했고, 광둥 동부 가격도 상승세를 따르기 시작했다.
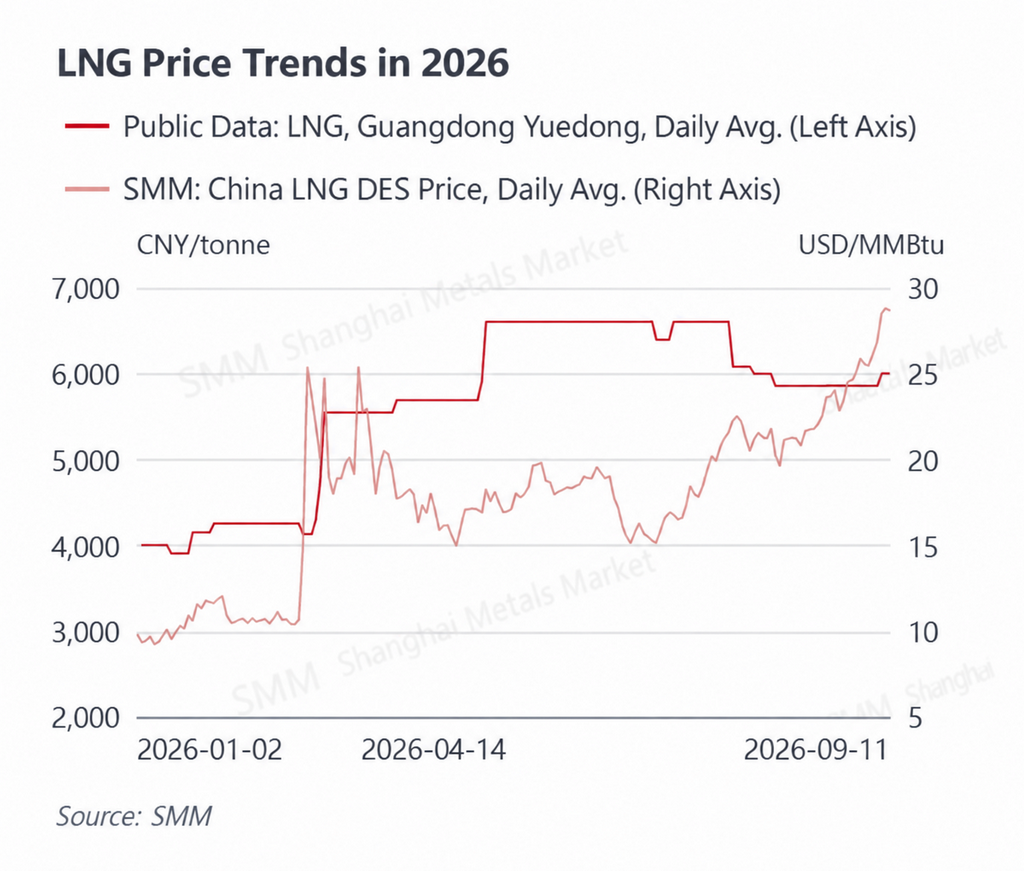
SMM 중국 LNG 도착 가격은 주중 계속 상승하여 9월 7일 26.16달러/MMBtu에서 9월 8일 26.88달러/MMBtu, 9월 9일 28.51달러/MMBtu, 9월 10일 주간 최고치인 28.81달러/MMBtu까지 올랐다. 9월 11일에도 28.65달러/MMBtu로 높은 수준을 유지했다. 광둥 동부 LNG 가격은 5,860위안/톤에서 9월 9일 6,005위안/톤으로 상승한 후 그 수준을 유지하여, 앞선 국제 현물 비용 상승이 국내 연안 LNG 가격에 반영되기 시작했음을 나타냈다.
국내 시장: 상류 공급 가스 비용 상승과 일부 액화 설비 정비로 국내 LNG 공급이 일시적으로 타이트해져 판매자 가격 결정력이 강화됐다. 그러나 중국은 계절적으로 가스 수요가 비교적 완만한 시기에 있으며, 산업용 수요처는 급격한 가격 상승을 받아들이려는 의지가 제한적이다. 따라서 국내 LNG 가격은 수입 현물 비용보다 더디게 상승했다. 동시에 장기 LNG 계약과 파이프라인 가스가 국내 공급에서 여전히 큰 비중을 차지하여 고가 현물 화물에 대한 의존도를 낮추고 국제 가격 급등의 전가 속도를 늦추고 있다.
국제 시장: 아시아 현물 LNG 가격은 공급 위험 프리미엄 상승, 겨울 조달 기대, 유연 화물 경쟁 속에서 강세를 이어갔다. 일부 공급 설비 정비와 현물 화물 가용성 축소가 상승 압력을 더했다. 광둥 전력 시장의 경우 광둥 동부 LNG 가격이 6,005위안/톤으로 상승하면서 가스 발전기의 한계 발전 비용이 직접적으로 높아져 고부하 시기나 재생에너지 출력이 약한 시기의 현물 전력 가격에 대한 비용 지지가 강화됐다.
기상 리뷰
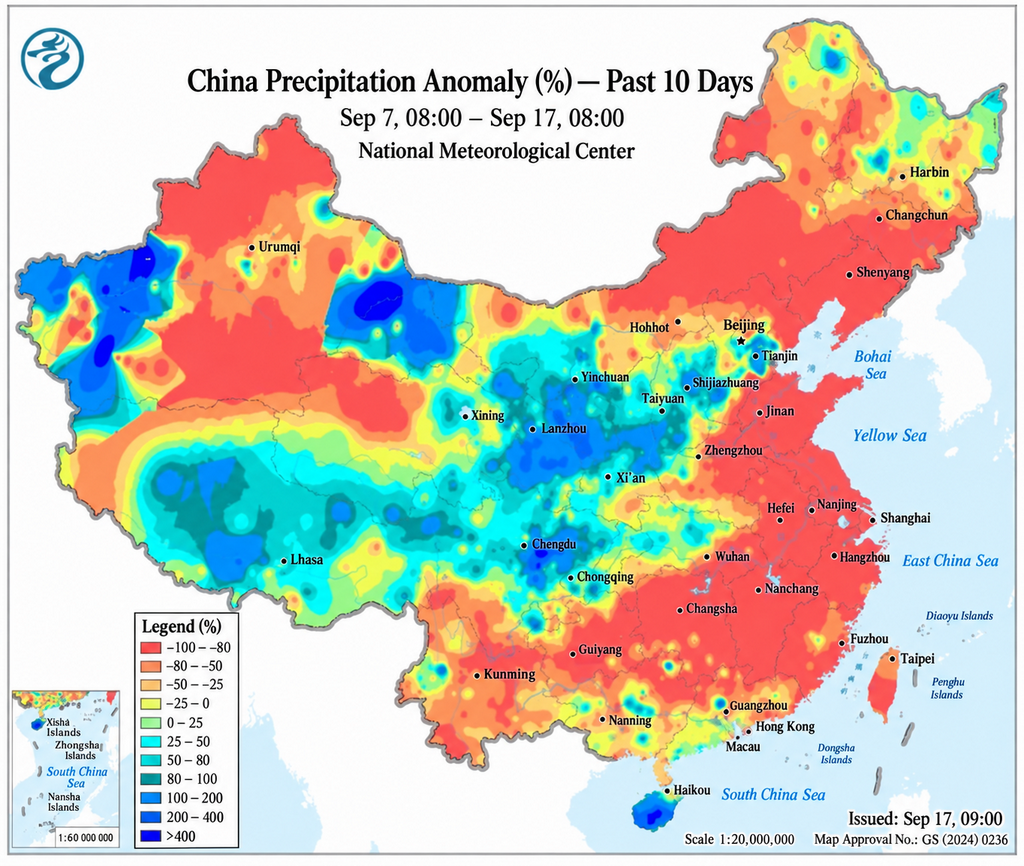
9월 7~13일 중국은 전반적으로 “북부는 서늘하고 남부는 따뜻한” 패턴을 보였으며, 북부의 냉각과 함께 화남 일부 지역에 많은 비가 내렸다. 9월 7일부터 9일까지 중간 강도의 한기 시스템이 화북과 동북 지역으로 남하하며 기온을 약 4~6°C 낮췄다. 산둥 연안 지역에도 강한 북풍이 불었고, 북부 전역에서 일교차가 크게 벌어졌다.
화남 지역의 주요 기상 교란은 남중국해의 열대 저기압에서 비롯됐다. 9월 11일부터 13일까지 광둥 남부, 하이난, 광시 남부에 비가 증가했고, 광둥 일부 지역은 폭우에서 집중호우를 기록했다. 광둥은 주 전반에 덥고 습한 날씨가 지속되어 최고 기온이 약 34°C에 달해 냉방 수요를 지지했다. 주 후반 비가 강해지면서 냉방 부하가 약화됐다. 산둥의 최고 기온은 주로 29~33°C였고, 주 초반 급락한 후 회복됐다. 장쑤도 9월 8~10일 약 25~27°C로 냉각됐다가 9월 12일부터 기온이 점차 회복됐다.
향후 주요 기상 관심은 지속적인 여름 더위에서 가을 한기 활동과 열대 기상 시스템으로 계속 이동할 것이다. 북부 중국 전역에서 냉방 수요가 더 약화되면서 현물 전력 가격에 대한 기상 영향은 지속적인 고온 수요보다 풍력·태양광 출력, 강수량, 단기 부하 예측 편차를 통해 전달될 가능성이 높다.
II. 중국 전력 시장 주요 동향
9월 9일 화동 에너지 규제국은 안후이 전력 현물 시장이 정식 운영에 들어갔다고 발표했다. 안후이는 중국에서 9번째, 장강 삼각주에서는 두 번째로 정식 운영에 들어간 성급 전력 현물 시장이 됐다. 이 시장은 2024년 12월 31일부터 18개월 이상 연속 정산 시범 운영을 거쳤다. 모든 성급 공공 석탄 화력 발전기가 수량과 가격을 모두 제출하여 참여하고, 재생에너지 발전기는 시장에 완전히 참여하며, 모든 상업 및 산업 사용자는 수량만 제출하여 참여하고, 독립 에너지 저장은 수량과 가격을 모두 제출할 수 있다.
9월 9일 국가에너지국 장쑤 에너지 규제 사무소는 “장쑤 전력 램핑 보조 서비스 시장 시행 규칙(의견 수렴안)에 대한 공개 의견 수렴 공고”를 발표했다. 제안된 메커니즘은 재생에너지 보급 확대에 따른 시스템 순부하의 급격한 변화에 대응하는 동시에 화력 발전, 에너지 저장 및 기타 유연 자원의 시장 기반 수익 채널을 확대하기 위해 설계됐다. 전용 램핑 서비스 도입은 단순한 피크-밸리 차익거래를 넘어 장쑤의 저장 수익 구조를 더욱 넓히고 단기 시스템 유연성을 개선할 것이다.
9월 초 톈진은 “35kV 이상 전력 사용자의 전력 시장 완전 직접 참여 촉진에 관한 통지(의견 수렴안)”에 대한 공개 의견 수렴을 시작했다. 초안은 여전히 전력망 대리 구매 체제에 있는 35kV 이상 상업 및 산업 사용자가 2026년 말까지 도매 또는 소매 사용자로 시장 등록을 완료하도록 요구할 것을 제안한다. 이 조치는 대규모 사용자의 직접 시장 참여를 더욱 확대하고 중장기 거래, 소매 패키지, 시장 위험 관리에 대한 수요를 증가시킬 것이다.
9월 11일 구이저우성 발전개혁위원회는 “증분 재생에너지 프로젝트 지속가능발전 메커니즘 경매 시행 규칙”과 “재생에너지 지속가능발전 가격 정산 메커니즘 시행 규칙”에 대한 의견 수렴을 시작했다. 초안 규칙은 재생에너지 메커니즘 가격의 경매 및 정산 체계를 더욱 명확히 한다. 증분 프로젝트의 경우 메커니즘 전력량과 가격은 경쟁 입찰을 통해 결정되며, 메커니즘 물량은 해당 기간 프로젝트 총 계통 연계 발전량의 90%로 상한이 설정된다. 이는 재생에너지 프로젝트 수익을 시장 가격과 메커니즘 가격 정산 모두에 더욱 연계시킬 것이다.
제16차 APEC 에너지 장관 회의가 9월 10~11일 베이징에서 개최됐다. 회의는 고품질 에너지 접근, 인공지능과 에너지 시스템 간 양방향 역량 강화, 아시아-태평양 에너지 협력 심화라는 세 가지 우선 과제에 초점을 맞췄다. 국경 간 전력 상호 지원, 에너지 안보, 재생에너지 비중이 높아지는 전력 시스템의 조정에 대한 논의도 이루어졌다. 이러한 주제는 재생에너지 보급이 계속 확대됨에 따라 지역 자원 최적화와 유연한 전력 시스템 역량의 중요성이 커지고 있음을 강조한다.