EU 탄소국경조정제도(CBAM)가 2026년 확정 단계에 진입함에 따라, 알루미늄 평판압연 조달의 탄소 관련 차이를 평가하려면 제품 분류, 원산지별 기본값, 무상할당 조정, 교역량을 함께 고려해야 한다. SMM이 앞서 HS7601 비가공 알루미늄과 HS7604 압출재에 대해 수행한 연구의 프레임워크를 확장한 이번 분석에 따르면, 튀르키예는 EU의 HS7606 최대 역외 공급국이다. 그러나 동일한 2026년 기본값 규칙을 양국에 적용할 경우 중국의 이론적 인증서 노출 총량이 더 크다. 세르비아는 기본값 표에서 2차 알루미늄 경로로 지정되더라도 톤당 순 노출이 반드시 낮아지지 않는 이유를 보여준다.
2026년 규칙을 2025년 연간 교역 구조에 적용하면, CBAM 범위 내 식별 가능한 원산지에 대한 이론적 인증서 노출은 약 152만 5,000톤 CO₂e로 산출된다. 중국, 튀르키예, 세르비아, 이집트, 영국이 전체의 78.6%를 차지한다. 이 수치는 벤치마크 조정 인증서 시나리오를 나타내며, 실제 측정된 생산자 배출량이나 2025년에 발생하는 실제 의무를 의미하지 않는다.
2025년 수입은 11.7% 증가했으며, 캔 본체용 소재가 증가분의 약 절반을 차지했다
Eurostat 데이터를 활용한 SMM 계산에 따르면, EU27의 HS7606 역외 수입은 2024년 약 96만 9,640톤에서 2025년 108만 3,260톤으로 11.7% 증가했다. 수입액은 34억 9,500만 유로에서 39억 2,900만 유로로 12.4% 증가했다. 중량 대비 통관 가액은 평균 약 3,627유로/톤으로 0.6% 상승했다. 이는 다양한 규격과 원산지에 걸친 통계적 단가이며, 일관된 등급의 평판압연 제품에 대한 거래 가격이 아니다.
HS7606은 두께 0.2mm를 초과하는 알루미늄 판, 시트 및 스트립을 포괄하지만, 제품 구성은 다양하다. 2025년에는 얇은 두께 대역의 기타 직사각형 알루미늄 합금 시트 및 스트립인 CN76061292 품목의 수입이 약 30만 9,290톤으로 HS7606 전체의 28.6%에 달했다. CN76061191 품목의 기타 직사각형 비합금 박판 시트 및 스트립은 17만 6,230톤으로 16.3%, CN76061299 품목의 두꺼운 직사각형 합금 제품은 16만 630톤으로 14.8%, CN76061211 품목의 음료 캔 본체용 소재는 13만 5,470톤으로 12.5%를 차지했다. 이 네 가지 범주는 수입의 약 72.2%를 차지했다.
캔 본체용 원자재 수입은 2024년 7만 7,720톤에서 2025년 13만 5,470톤으로 74.3% 증가했다. 약 5만 7,750톤의 증가분은 HS7606 수입 순증가분의 50.8%를 차지했다. 이에 비해 CN76061292 수입은 8.6% 증가했다. 따라서 수입 증가는 특정 제품에 집중되었으며, 모든 평판압연 제품 범주에서 수요가 균일하게 강해졌다고 해석할 수 없다.
CBAM 계산에 있어 HS7606은 앞서 검토한 HS7604 범주와 다르다. 2026년 품목분류표의 14개 8단위 HS7606 코드를 항목별로 확인한 결과, 이들은 동일한 현행 B열 기본 경로 벤치마크를 공유한다. 즉, K 경로의 경우 1.485 tCO₂e/t, L 경로의 경우 0.148 tCO₂e/t이다. 이에 따라 기본값 시나리오에서 특정 원산지와 연도의 HS7606 물량을 합산할 수 있다. 그러나 이것이 해당 제품들의 사양, 가격, 생산 공정 또는 고객 인증을 상호 교환 가능하게 만드는 것은 아니다.
면제 원산지가 역외 수입의 약 30%를 차지
2025년 EU27의 튀르키예로부터의 수입은 약 22만 1,480톤으로 9.0% 증가하여 역외 공급의 20.4%를 차지했다. 스위스는 20만 6,110톤(19.0%), 중국은 12만 3,150톤(11.4%), 노르웨이는 12만 2,740톤(11.3%), 영국은 10만 2,080톤(9.4%)을 공급했다.
스위스, 노르웨이, 아이슬란드, 리히텐슈타인 원산지 상품은 CBAM 범위에서 제외된다. 면제 원산지를 무역 총액에 포함하되 인증서 계산에서는 제외하면, 면제 공급량은 약 32만 8,900톤으로 2025년 수입의 30.4%에 해당하고, 식별 가능한 적용 대상 원산지로부터의 공급량은 75만 1,760톤으로 69.4%에 해당한다. 추가로 2,609톤(0.24%)이 불특정 역외 EU 국가 및 지역으로 신고되었다. 이는 수입 총액에는 포함되지만 원산지별 기본값이 부여되지는 않는다.
원산지 면제가 해당 제품의 측정 배출량이 0이라는 의미는 아니다. 또한 제3국 원산지 상품을 스위스나 기타 면제 지역을 경유하여 운송한다고 해서 자동으로 면제가 부여되는 것도 아니다. 조달 평가는 판매자의 주소나 선적항에만 의존하지 않고 원산지를 확정해야 한다.
톤당 노출량은 기본값과 해당 벤치마크 모두에 따라 달라진다.
본 분석은 규정 2026/1740에 의해 수정된 기본 기본값과 균일한 2026년 생산 시나리오를 사용한다.
톤당 이론적 인증서 = max[기본 기본값 × 1.10 − 해당 B열 벤치마크 × 0.975 × 1, 0].
10% 인상분은 알루미늄 기본값에 대한 2026년 가산이며, 0.975는 2026년 CBAM 계수이고, 부문 간 보정 계수는 1이다. 경로 K와 L은 기본값 표에 명시된 1차 및 2차 알루미늄 경로를 나타낸다. 그 결과 무상할당 조정치는 각각 1.447875 및 0.144300 tCO₂e/t이다. 97.5% 계수는 벤치마크에 적용되며, 이는 전체 내재 배출량의 2.5%만이 인증서 노출을 발생시킨다는 의미가 아니다.
다음 비교는 2025년 교역량과 동일한 2026년 매개변수를 결합한다. 벤치마크 조정은 차감하되 외국 탄소가격 공제와 수입업체 기준 심사는 제외한다.
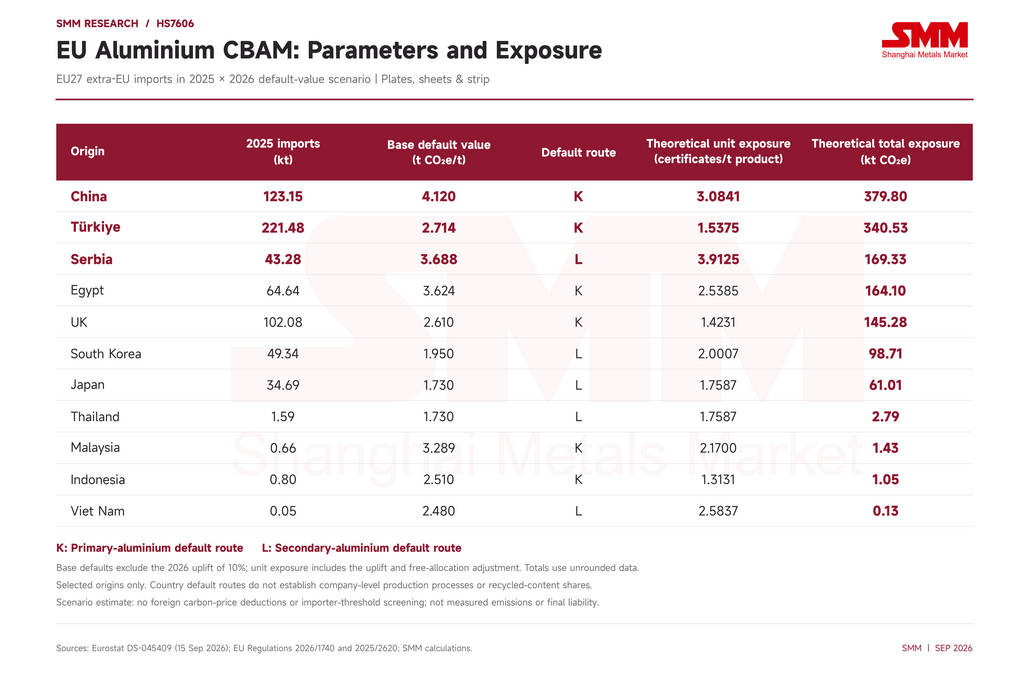 참고: 톤당 인증서는 제품의 tCO₂e/t와 수치적으로 동일하다. 총 노출량은 반올림되지 않은 입력값을 사용한다. 표는 선별된 원산지를 비교한 것이며 단위 노출량 기준 완전한 순위가 아니다. 출처: Eurostat, EU 규정 및 SMM 계산.
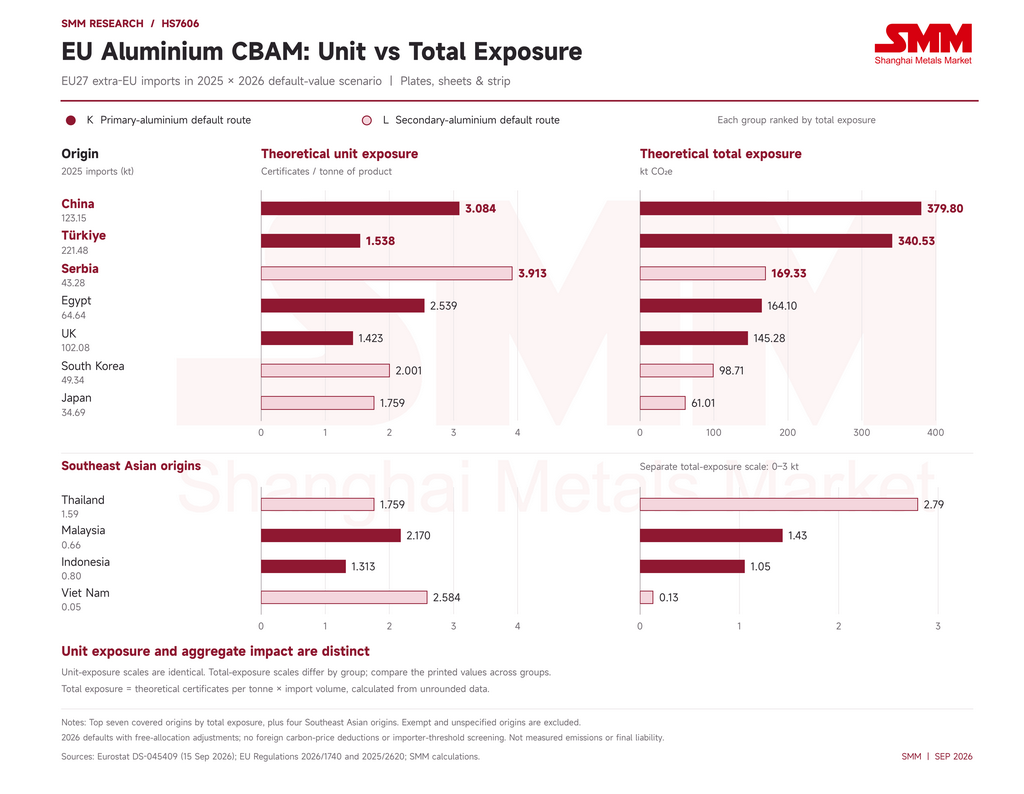
중국의 단위 노출량은 튀르키예의 약 2배로, 물량 순위를 역전시킨다.
중국은 2025년 튀르키예 물량의 약 55.6%를 공급했지만, 단위 노출량은 3.0841 인증서/t로 튀르키예의 1.5375의 2.01배였다. 물량과 집약도를 결합하면 중국의 총 노출량은 약 379.80 kt CO₂e로 튀르키예의 340.53 kt보다 11.5% 높다. 중국은 EU 역외 수입 물량의 11.4%를 차지했지만, 식별 가능한 적용 대상 원산지의 이론적 노출량에서는 24.9%를 차지했다. 튀르키예는 노출량의 22.3%를 차지했다.
이는 주요 HS7604 압출재 범주에 대한 이전 분석과 다르다. 해당 분석에서는 튀르키예의 훨씬 큰 공급 물량이 총 노출량을 지배했다. HS7606에서는 중국의 교역 규모가 충분하여 더 높은 기본 단위 노출량이 최대 국가별 총량을 만들어낸다. 튀르키예는 조달 물량과 공급 연속성 측면에서 여전히 중요하며, 검증된 공급업체 데이터와 중국 기본값 간의 차이는 수입업체의 인증서 예산에서 특히 주목할 필요가 있다.
영국은 또 다른 구성을 보여준다. 2025년에 약 102.08 kt를 공급했지만 단위 노출량은 1.4231로 중국, 이집트, 세르비아보다 낮아 총 약 145.28 kt CO₂e를 기록했다. 대규모 조달 물량과 높은 단위 탄소 비용은 별개의 차원이며, 기본값 순위나 물량 순위만으로는 전체 효과를 포착할 수 없다.
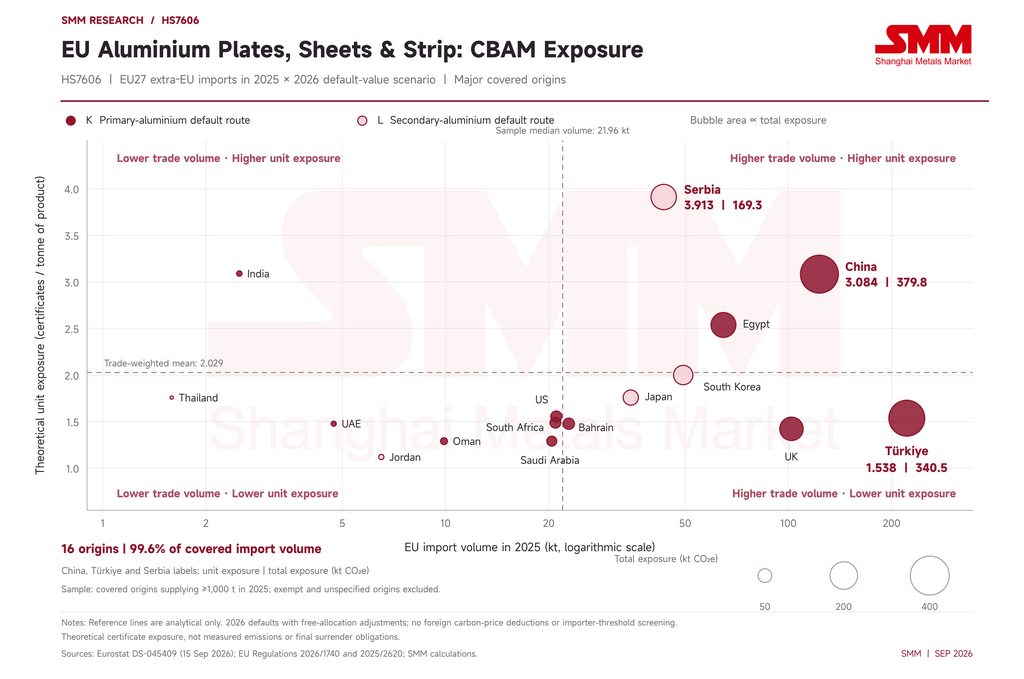 세르비아와 베트남은 더 낮은 기본 기본값이 왜 더 높은 순 노출량을 만들어낼 수 있는지 보여준다.
세르비아의 기본 기본값 3.688은 중국의 4.120보다 낮다. 그러나 세르비아는 경로 L로 지정되어 벤치마크 조정이 경로 K보다 훨씬 작다. 그 결과 단위 노출량은 3.9125 인증서/t로 중국의 3.0841보다 높다. 이를 2025년 교역량 약 43.28 kt에 적용하면 총 노출량 169.33 kt CO₂e가 산출되어, 더 큰 물량에도 불구하고 이집트나 영국보다 많으며 세르비아를 3위에 올려놓는다.
경로 구성 또한 이전 HS7601 분석과 다르다. 2025년 HS7606의 경우 기본 경로 K는 적용 대상 수입 물량의 81.9%와 노출량의 77.7%를 차지했고, 경로 L은 물량의 18.1%와 노출량의 22.3%를 차지했다. 따라서 경로 L이 균일하게 낮은 노출 범주가 아니다. 국가별 기본 경로 지정 또한 특정 압연 공장이 실제로 사용한 재활용 함량을 확정할 수 없다.
동남아시아 비교는 이 점을 강화한다. 베트남의 기본 기본값 2.480은 인도네시아의 2.510보다 약간 낮지만, 순 노출량은 각각 2.5837과 1.3131 인증서/t이다. 베트남의 결과는 인도네시아의 거의 2배다. 말레이시아는 2.1700, 태국은 1.7587이다. 기본 배출량과 경로별 벤치마크 공제 모두 이러한 차이를 만들어낸다.
그럼에도 교역 규모는 이러한 원산지들의 현재 EU 총량 기여도를 제한한다. 베트남은 2025년에 HS7606을 약 50톤만 공급했다. 2026년 상반기에는 물량이 331톤으로 증가했는데, 이는 전년 동기 약 15톤에서 증가한 것이지만 여전히 EU 역외 수입의 0.064%에 불과하다. 이렇게 작은 기반에서의 성장은 베트남이 유럽 평판압연 시장의 주요 대체 공급국이 되었음을 입증하지 못한다. HS7604 압출재의 발전을 HS7606에 그대로 적용할 수는 없다.
 2026년 상반기 수입은 7.8% 감소했고, 이론적 노출량은 16.9% 감소했다.
EU27의 HS7606 역외 수입은 2026년 1~6월 약 517.07 kt로, 전년 동기 560.63 kt 대비 7.8% 감소했다. 수입액은 약 20억 9천만 유로로 대체로 변동이 없었으며, 통관 단가는 8.3% 상승한 €4,042/t를 기록했다. 제품 및 원산지 구성의 변화로 인해 이것만으로 일관된 사양에 대한 8.3% 가격 인상을 확정할 수는 없다.
공급업체 실적은 엇갈렸다. 튀르키예는 약 103.90 kt로 4.0% 감소, 중국은 48.60 kt로 37.5% 감소, 영국은 45.30 kt로 9.2% 감소, 이집트는 27.74 kt로 11.2% 감소, 세르비아는 17.72 kt로 26.5% 감소, 한국은 7.64 kt로 56.0% 감소했다. 반면 일본은 공급을 64.2% 늘려 약 24.38 kt를 기록했고, 오만은 약 2,390톤에서 13.38 kt로 증가했다.
2026년 기본 규칙을 두 기간 모두에 동일하게 적용하면, 적용 대상 원산지 물량은 385.52 kt에서 340.88 kt로 11.6% 감소했다. 교역 가중 단위 노출량은 2.084에서 1.959 인증서/t로 6.0% 감소했다. 이에 따라 총 노출량은 803.41 kt CO₂e에서 667.66 kt로 16.9% 감소했다. 면제 원산지의 EU 역외 수입 비중은 약 31.0%에서 33.9%로 증가했다.
순차적 분해를 통해 먼저 2025년 상반기 가중 단위 노출량을 고정한 다음 원산지 구성 속성을 변경하면, 135.75 kt 감소 중 약 93.02 kt CO₂e는 적용 대상 수입 물량 감소에, 42.73 kt는 공급업체 구성 변화에 기인한다. 이는 각각 감소분의 68.5%와 31.5%를 차지한다. 중국 물량 감소는 노출량을 약 90.00 kt CO₂e 줄였으며, 이는 순 감소분의 66.3%에 해당한다. 일본과 오만의 공급 증가는 감소분의 일부를 상쇄했다.
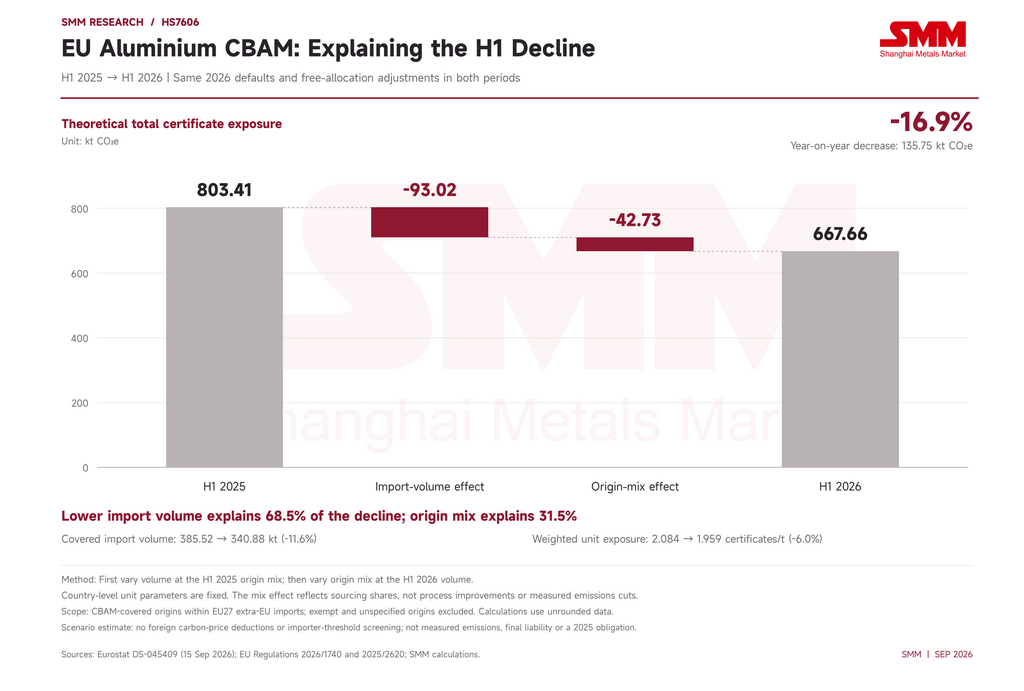 가중 단위 노출량의 하락은 고정된 국가별 매개변수 하에서의 교역 구성 효과이지, 측정된 공장 배출량이 낮아졌다는 증거가 아니다. 또한 이러한 교역 수치가 CBAM을 변화의 원인으로 확정하지도 않는다. 수요, 사양, 기존 무역 조치, 가격 및 공급업체 결정이 모두 조달에 영향을 미칠 수 있다.
인증서 가격은 노출량 차이를 조달 비용 시나리오로 전환한다.
공식 2026년 2분기 인증서 가격 €75.28을 공통 예시로 사용하면, HS7606 톤당 기본값 기반 비용은 중국 약 €232.17, 튀르키예 €115.74, 세르비아 €294.53, 이집트 €191.10, 영국 €107.13, 한국 €150.61, 일본 및 태국 €132.39, 말레이시아 €163.36, 인도네시아 €98.85, 베트남 €194.50이다.
이는 동일한 분기와 계산 경로를 비교한 것이다. 적용 가능한 외국 탄소가격 공제, 수입업체 기준, 검증 비용 및 기타 상업적 비용은 제외된다. 이는 2026년 3분기 가격 추정치가 아니다. 2026년 인증서 가격은 수입 분기에 따라 달라지므로, 2분기 가격을 모든 기간의 결제 가격으로 취급할 수 없다.
경쟁력은 궁극적으로 전구체와 검증 가능한 실제 데이터에 달려 있다.
국가별 기본값은 측정된 공장 탄소 집약도가 아니다. 평판압연 생산자의 경우 실제 배출량 계산은 압연 공정을 넘어 관련 알루미늄 전구체와 그에 상응하는 내재 무상할당까지 확장된다. 실제 데이터 경로에서 복합재 방법은 공정과 전구체를 모두 고려해야 한다. 완제품의 실제 배출량에서 0.056 가공 벤치마크만 차감하거나, 기본값 경로의 B열 벤치마크를 전체 실제 경로 조정치로 기계적으로 적용하는 것은 올바르지 않다.
현재 알루미늄 CBAM 계산은 관련 1차 알루미늄 전구체에 내재된 PFC 배출량을 포함한 관련 직접 배출량을 포괄한다. 간접 전력 배출량은 현재 이 알루미늄 인증서 범위에 포함되지 않는다. 따라서 저탄소 전력이나 더 낮은 전과정 발자국은 본 분석에서 톤당 인증서 절감으로 직접 전환될 수 없다. 2차 생산도 연료 연소와 외부 조달 전구체를 수반할 수 있으며, 자동으로 배출 제로 또는 비용 제로를 의미하지 않는다.
EU 구매자는 중국 및 튀르키예 물량과 관련된 상당한 인증서 예산, L 경로 지정에도 불구하고 세르비아의 상대적으로 높은 기본 단위 노출량, 그리고 일본, 한국 및 동남아시아 공급업체가 제공하는 제품 적합성, 공급 규모 및 배출 데이터 품질의 조합을 평가해야 한다. 규정을 준수하는 검증된 실제 배출량과 전구체 정보는 국가별 기본값과 실질적으로 다른 결과를 만들어낼 수 있다. 모든 비용 절감은 실제 배출량과 해당 실제 경로 무상할당을 모두 계산하여 평가해야 한다.
따라서 HS7606에서의 CBAM 경쟁력은 교역 규모, 단위 노출량 및 데이터 역량을 함께 반영한다. 기본값이 높은 원산지는 검증 가능한 공급업체 데이터를 구축할 유인이 더 강하며, 기본값이 낮은 원산지는 국가 라벨만으로 최종 비용 우위를 약속할 수 없다.