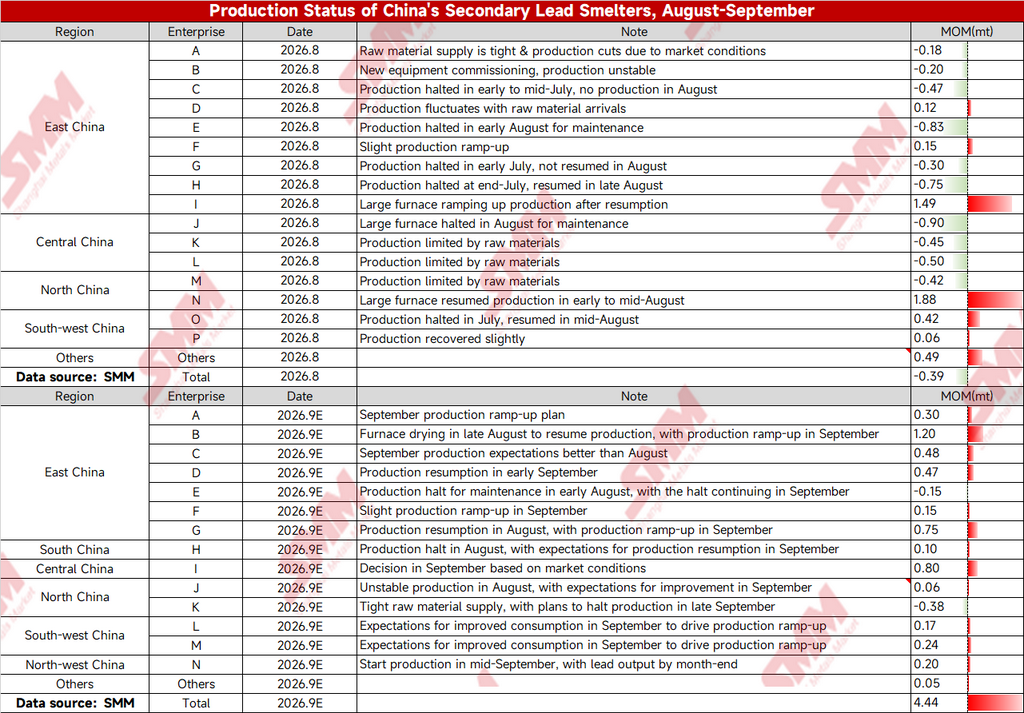
1. 9월 생산 일정: 재가동 및 증산이 핵심, 순증 44,400톤 예상
증가는 크게 세 가지 축에서 발생한다.
첫째, 화동 지역의 재가동 이후 집단적 증산. 가동 중인 9개 표본 중 7개가 전월 대비 증가했다. 기업 2는 8월 말 용광로 건조를 시작해 9월에도 증산을 이어가며 월간 12,000톤 증가가 예상된다. 기업 7은 8월 재가동 후 9월 증산으로 7,500톤을 기여했다. 기업 3(9월 생산 전망이 8월보다 양호)과 기업 4(9월 초 재가동)는 각각 4,800톤, 4,700톤을 기여했다. 기업 1은 3,000톤 증산을 계획했고, 기업 6은 1,500톤 소폭 증산했다. 화동 합계는 33,500톤으로 9월 증가의 핵심 원천이다.
둘째, 서남·서북 지역에서 신규 공급이 출회됐다. 서남의 기업 12와 13은 9월 소비 개선 기대를 바탕으로 각각 1,700톤, 2,400톤 증산했다. 서북의 기업 14는 9월 중순 가동을 시작해 월말까지 납을 생산할 계획으로 2,000톤을 기여한다.
셋째, 중부 지역은 추가 상방 여지가 남아 있다. 기업 9는 8월 대형 용광로의 정지·정비 종료 이후 아직 명확한 생산 일정을 확정하지 않았으며, 관망 기조에 따른 중립적 산출 가정하에 9월 생산은 전월 대비 8,000톤 증가했다. 화남의 기업 8은 8월 생산 중단 이후 9월 재가동이 예상되며 1,000톤을 기여한다.
감산 측면에서는 화북의 기업 11이 원료 공급 타이트로 9월 하순 생산 중단을 계획해 -3,800톤 영향이 예상된다. 화동의 기업 5는 정비가 9월까지 연장되며 추가로 -1,500톤 감소한다. 이를 차감하면 9월 총 순증은 44,400톤이다.
2. 8월 리뷰: 원료와 정비의 이중 압박, 순감 3,900톤
8월에는 폐배터리 공급 부족과 정비 집중의 영향으로 화동과 중부가 주요 감소 지역이었다. 화동 6개 표본은 전월 대비 약 -27,300톤 감소했고, 중부 3개 표본도 모두 약 -18,500톤 감소했다. 반면 화북 기업 14의 대형 용광로 재가동(18,800톤)과 화동 기업 9의 증산(14,900톤)이 하락분을 일부 상쇄했다. 월간 총 순감은 -3,900톤이었다.
3. 9월 현실 변수: 원료와 거시의 이중 억제생산 일정이 실현될지는 두 가지 현실 단서에 달려 있다.
첫째, 원료 공급이 여전히 타이트하다. 9월 초 폐배터리 입고는 뚜렷한 개선이 없었고, 내몽골의 한 대형 제련소는 이미 예정보다 앞당겨 생산을 중단해 원료 제약이 아직 완화되지 않았음을 확인했다. 원료에 민감한 제련소의 증산 의지는 직접적으로 억제되고 있다.
둘째, 거시 변수의 교란이 심화되고 있다. 9월 중순 미 연준의 금리 인상 기대가 재부각되면서 거시 불확실성이 상품 가격을 전반적으로 끌어내렸고, 납 가격도 동반 약세를 보였다. 납 가격 하락은 2차 납 제련 수익을 직접 압박했으며, 당초 증산을 계획했던 일부 제련소는 주저하는 모습으로 전환했고, 거래 활발도와 매입 의지도 함께 약화됐다.
4. 전망: 9월 실제 증가는 44,400톤에 미달할 가능성이 높다
종합하면 44,400톤의 생산 일정 증가는 대체로 “납 가격 안정 + 폐배터리 입고 정상”이라는 가정에 기반한다. 거시 측 하방 압력이 지속돼 납 가격이 부진한 가운데 폐배터리 공급이 타이트하게 유지된다면, 화동의 12,000톤 증산 기울기와 서남·서북의 신규 공급은 완전한 실현이 어렵다. 9월 2차 정련납 생산 증가는 생산 일정 기대에 미달할 가능성이 높다.
다만 9월 하순 납 가격이 안정·반등하고 폐배터리 입고가 소폭 개선되며 국경절 연휴를 앞둔 하류 재고 보충이 발생한다면, 일부 증산 계획은 월말 이전에 실현될 수 있고 실제 생산은 생산 일정 수준에 수렴할 수 있다. 그러나 거시 비관이 지속될 경우 감산 기대가 동북에서 다른 원료 제약 지역으로 확산되며 생산 일정과 실제 산출 간 격차가 더 확대될 수 있다.