

3개월 정체 후 새 고점
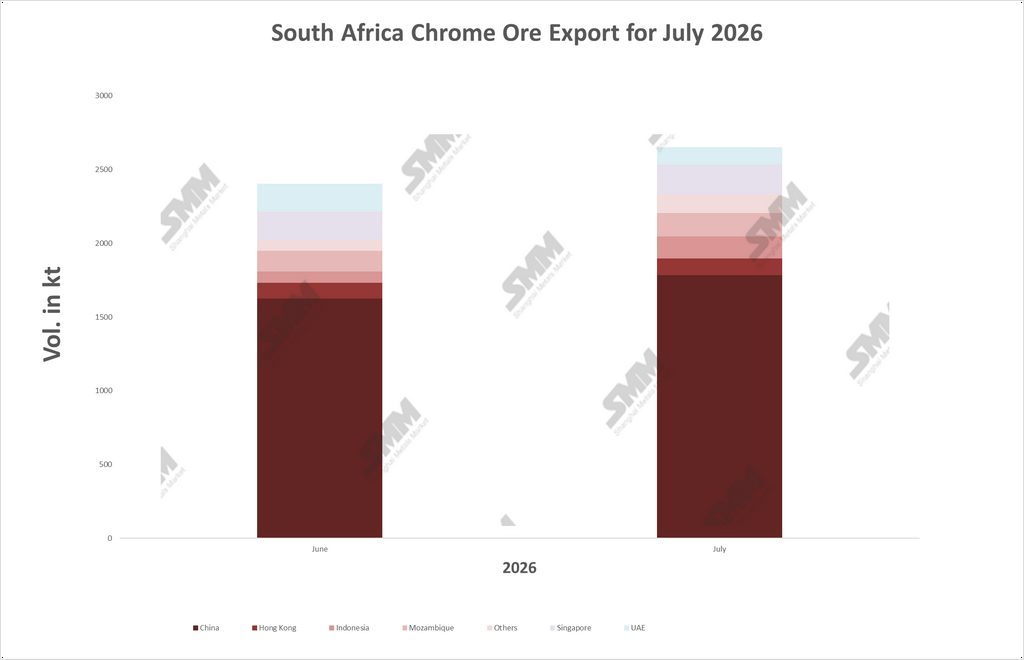
남아프리카공화국의 크롬광 수출은 2026년 7월 약 265만 톤으로, 6월 240만 톤 대비 전월 대비 10.3% 증가하며 3개월 연속 이어졌던 좁은 범위를 뚜렷하게 벗어났다. 4월·5월·6월은 247만 톤, 243만 톤, 240만 톤으로 완만한 단계적 하락을 보였는데, 당시에는 과도한 성장 국면이 길게 이어진 뒤 시장이 정체 구간에 안착하는 흐름으로 해석될 여지가 있었다. 그러나 7월의 반등은 이러한 해석을 뒤집는다. 265만 톤은 2026년 들어 현재까지 기록된 월간 최고 수출 물량으로, 4월 실적도 상회한다.
중국의 절대 우위는 유지되나 비중은 소폭 하락
중국은 7월 178만 4,000톤을 흡수하며 압도적 최대 목적지 지위를 유지했고, 6월 162만 4,000톤 대비 9.8% 증가했다. 절대 물량 기준으로 중국의 구매는 시장 전체 증가와 거의 같은 속도로 늘었다. 다만 일부 소규모 목적지가 더 높은 증가율을 보이면서, 총수출에서 중국 비중은 6월 67.6%에서 7월 67.3%로 소폭 낮아졌다. 이는 구조적 변화라기보다 미세한 조정에 가깝다. 중국의 수요 앵커는 중국 내 페로크롬 제련소의 높은 가동률과 스테인리스강 생산의 지속적 증가에 힘입어 여전히 견고하다. 그럼에도 지배적 구매자가 성장하더라도 목적지 구성은 고정돼 있지 않다는 점을 상기시킨다.
인도네시아와 UAE, 상반된 흐름
더 눈에 띄는 변화는 2차 목적지에서 나타났으며, 인도네시아와 UAE가 뚜렷하게 반대 방향으로 움직였다. 인도네시아의 남아공 크롬광 수입은 거의 두 배로 늘어 7만 7,800톤에서 15만 0,000톤으로 전월 대비 92.8% 증가했고, 총수출 비중도 3.2%에서 5.7%로 상승하며 2차 구매국으로서 UAE를 추월했다. 반면 UAE는 18만 8,100톤에서 11만 6,100톤으로 38.3% 감소했고, 수출 바스켓 내 비중도 7.8%에서 4.4%로 하락했다.
서로 다른 성격의 두 2차 구매국
이 두 가지 움직임은 단일한 공통 원인이라기보다 서로 다른 기저 동학을 반영한 결과일 가능성이 크다. 인도네시아의 크롬광 수입은 자국 내 페로크롬 및 스테인리스 가공 능력 확충과 맞물려 있으며, 이는 니켈·스테인리스 산업단지를 중심으로 집중되어 있다. 이러한 능력이 계속 확대됨에 따라 현지 제련을 위한 직접 광석 수입이 재수출 활동보다 더 유력한 성장 동력으로 보인다. 반면 크롬 무역에서 UAE의 역할은 구조적으로 다르다. 특히 두바이는 최종 사용 시장이라기보다 벌크 금속 광석의 재수출 및 무역 허브 역할을 하며, 자유무역지대의 트레이딩 하우스들은 화물을 국내에서 소비하기보다 다른 지역의 구매자에게 넘기도록 자리 잡고 있다. 이러한 특성을 지닌 목적지는 기저 산업 수요보다 월간 트레이딩 및 혼합 흐름의 변동에 본질적으로 더 크게 노출되므로, 실제 소비에 대한 어떤 신호도 없이 한 달 만에 물량이 절반으로 줄어들 수 있는 이유를 합리적으로 설명해 준다. 유사한 무역 허브 역할을 하는 싱가포르와 홍콩은 7월에 각각 +7.8%, +4.1%의 완만한 증가에 그쳐, UAE의 감소가 무역 중심지 전반의 후퇴라기보다 목적지 특유의 현상임을 시사한다. 마푸투 회랑을 통해 운송되는 물량을 계속 반영하고 있는 모잠비크는 15.2% 증가한 15만 9,200톤을 기록했으며, 이는 Transnet의 철도·항만 네트워크에 대한 대안으로서 해당 회랑의 지속적인 역할과 일치한다.
계속 확장되는 공급 기반
공급 측면에서 7월 물량은 남아프리카공화국 백금족 금속 생산업체들의 광석 생산량이 지속적으로 증가하는 가운데 도착했다. 이들에게 크로마이트는 부수적 산물이라기보다 점점 더 의도적인 부산물이 되고 있다. Sibanye-Stillwater는 크롬 물량을 최대 75%까지 끌어올릴 수 있는 확장 계획을 발표했고, Eastern Platinum의 Crocodile River 광산 크롬 정광 생산량은 2025년에 353% 증가한 8만 2,120톤을 기록했으며, Southern Palladium의 Bengwenyama 프로젝트는 예상 크롬 생산량을 3배 이상 늘렸다. 이러한 공급 증가는 이미 공급 과잉 상태였던 시장에 유입되고 있다. SMM 데이터에 따르면 남아프리카산 40~42% 크롬 정광(CIF 중국) 가격은 3월 말~4월 초 톤당 약 319달러에서 6월 말 약 280달러로 하락했으며, 중국의 전국 크로마이트 항만 재고는 6월 말 기준 사상 최대인 470만 톤에 달했다. 가격 하락과 재고 증가에도 불구하고 남아프리카공화국 수출업체들은 지금까지 선적을 줄이지 않았다. 오히려 마진이 얇아지면서 물량을 보유하기보다 유통시키려는 유인이 강화되는 모습이다.
정책, 전력은 따라잡았지만 광석은 아직
정책 환경은 6월과 본질적으로 달라지지 않았다. ITAC가 제안한 크롬 광석 수출 허가제와 최대 25%까지 거론된 관련 수출세는 공청회가 종료된 이후와 동일한 상태에 머물러 있다. 내각에서 원칙적으로 승인되었으나 아직 관보에 게재되거나 발효되지는 않았다. 다만 퍼즐의 한 조각은 진전을 보였다. NERSA가 5월 29일 사만코 크롬과 글렌코어-메라페 합작법인에 대해 62센트/kWh의 특례 전기요금을 공식 승인했고, 이 체계는 6월 1일부터 시행되었다. 이제 이 구제책은 단순한 제안이 아니라 실제로 적용되고 있다. 그러나 7월 수출 데이터를 보면 저렴한 전력이 광석을 수출 대신 국내 제련으로 돌리기 시작했다는 징후는 아직 나타나지 않았다. 용광로 재가동에는 통상 12~24개월의 준비 기간이 필요하므로 한 달의 시차는 놀랍지 않지만, 이는 이 데이터 시리즈의 구조적 패턴, 즉 더 많은 광석이 시장에 풀리고 국가를 떠나기 전에 페로크롬으로 전환되는 비중은 줄어드는 현상이 당분간 확고하게 유지되고 있음을 의미한다.
|
전망: 7월의 반등으로 2026년 신고점을 경신한 것은 남아프리카공화국의 크롬 광석 수출 엔진이 여전히 탄력을 잃지 않았음을 확인시켜 준다. 다만 수출 대상국 구성은 계속 변화하고 있어 주의 깊게 지켜볼 필요가 있다. 중국의 지배적 비중은 여전하지만 더 이상 유일한 이야기는 아니다. 인도네시아의 꾸준한 상승세는 중국과 함께 실수요 기반의 구매자로 부상하고 있음을 보여주며, UAE의 변동성은 데이터상의 모든 수출 대상국이 최종 수요를 의미하는 것은 아니라는 점을 상기시킨다. PGM 부산물 공급이 계속 증가하고 가격은 약세를 보이며 수출 통제 및 세제 체계가 아직 시행되지 않은 상황에서, 2026년 내내 이 수출 급증을 이끈 조건들이 단기적으로 반전될 조짐은 거의 보이지 않는다. |



