7월에는 5대 주요 알루미늄 포일 수출 품목이 모두 전월 대비 감소했다. 대표 품목인 압연(추가 가공 없음), 배면 처리 없는 알루미늄 포일(0.01mm < 두께 ≤ 0.2mm)은 4만 6,800톤을 수출해 전월 대비 7.1% 감소했으며, 7월 전체 수출의 39.4%를 차지했다. 1~7월 누적 기준으로는 제품 구성은 대체로 안정적이었다. 두께 0.01mm < 두께 ≤ 0.2mm의 대표 품목 비중은 38.7%였고, 두께 ≤ 0.007mm의 초박형 알루미늄 포일 비중은 20.9%로, 두 품목 합계가 약 60%를 차지했다.
국가별로는 태국이 9,500톤으로 1위를 기록했고, 멕시코(9,300톤)와 한국(8,800톤)이 뒤를 이었다. 특히 6월 수출 1위였던 인도네시아(6월 1만 800톤)는 7월 8,800톤으로 급감(-18.8% MoM)한 반면, 멕시코는 14.8% 증가하며 흐름을 거슬러 인도네시아를 제치고 2위 목적지로 올라섰다. 인도는 6월 1만 200톤에서 7월 8,200톤으로 감소(-20.2%)했다.
7월 수출 구도는 세 가지 특징이 두드러졌다. 첫째, 전통적인 동남아 시장이 일제히 후퇴했다—태국 -13.1%, 인도네시아 -18.8%, 베트남 -24.2%, 말레이시아 -56.0%로, 역내 수요의 약세를 반영했다. 둘째, 북미 시장은 엇갈렸다—멕시코 +14.8%로 경기 역행적 성장을 보였고 캐나다는 +1.2%로 소폭 증가했으나, 미국은 -10.9%로 감소세가 이어졌다. 셋째, 중동 시장은 지정학적 변동으로 조정 폭이 컸다—사우디아라비아 -25.3%, UAE -2.8%.
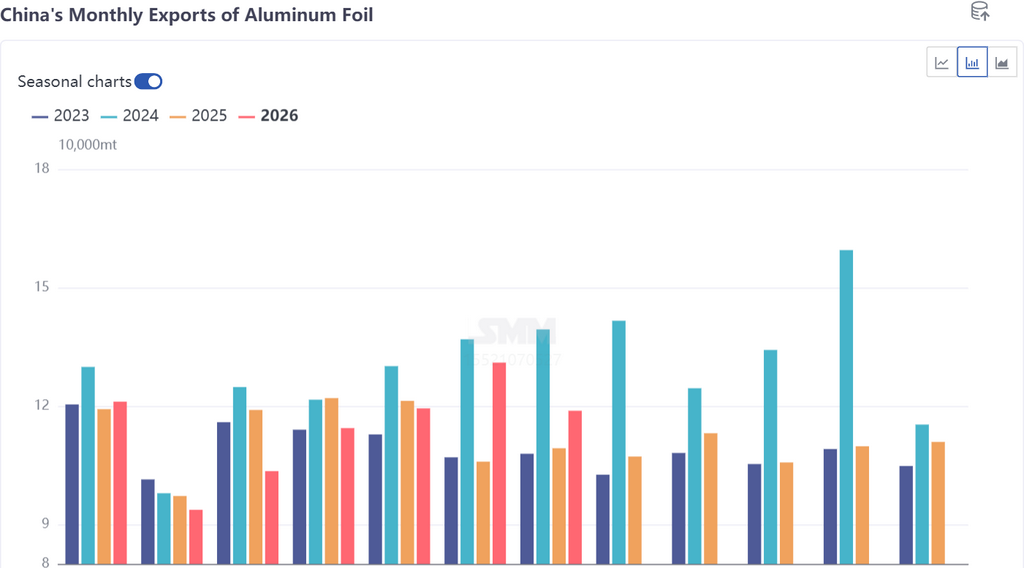
종합적으로 SMM은 2026년 연간 중국 알루미늄 포일 수출 전망치를 130만~135만 톤으로 유지한다. 1~7월 누적 80만 2,000톤의 수출은 이후 목표 달성을 위한 견고한 기반을 마련했다. 연간 전망치 130만 톤을 달성하려면 8~12월 수출이 약 49만 8,000톤을 상회해야 하며, 월평균 약 9만 9,600톤이 필요하다. 이는 현 SHFE/LME 가격비 환경에서도 다음 두 가지 판단에 비춰볼 때 달성 난도가 높지 않다.
첫째, 확보된 수주가 향후 인도를 고정한다. SMM 설문조사에 따르면 일부 알루미늄 포일 기업은 이미 10월 중순까지 공장 출고 기준 수출 주문 납품 일정을 잡아둔 상태다. 주문 수주는 급격한 감소세를 보이지 않았는데, 이는 앞서 중국과 해외 시장 간 가격 스프레드가 확대되던 시기에 해외 고객들이 대량 물량을 선확보하면서 이후 수개월에 걸쳐 납품이 집중되는 집행 관성이 형성됐기 때문이다.
둘째, 해외 수요는 견조하며 계절성도 4분기가 약하지 않을 가능성을 시사한다. 7월에는 전월 대비 감소했지만 월간 수출 물량 118,800톤은 역사적 중상위 범위에 속한다. 동남아의 단기 조정이 추세 붕괴를 의미하는 것은 아니며, 산업화와 소비 고도화라는 장기 논리는 여전히 유효하다. 멕시코 시장의 역행 성장세는 북미 시장의 새로운 성장 축으로 작용하고 있으며, 연간 수출은 130만~135만 톤 범위에 들 가능성이 크다