요약:
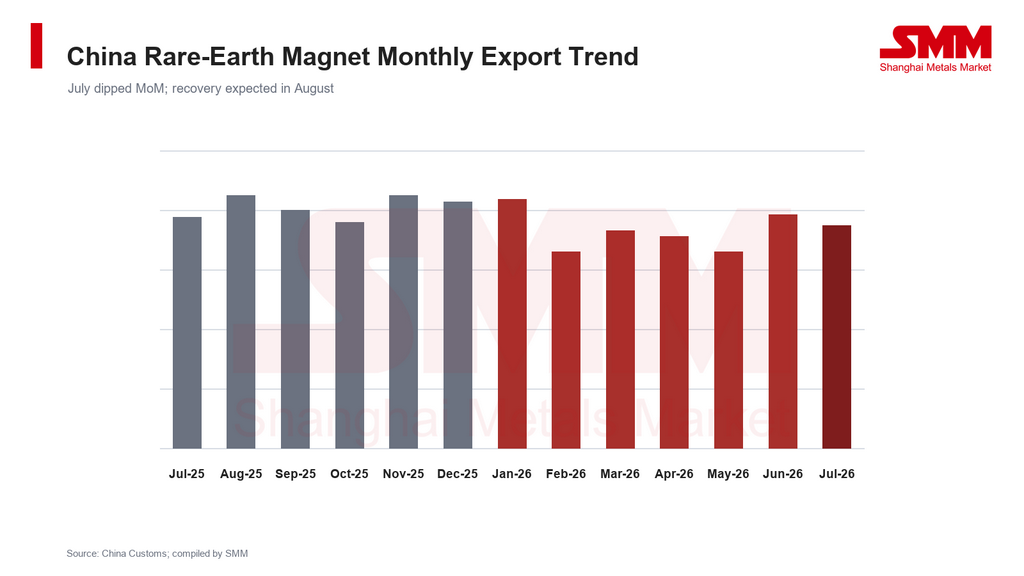
중국 해관 데이터에 따르면 2026년 7월 중국의 희토류 영구자석(REPM) 수출은 5,375톤으로, 전월 대비 4% 감소하고 전년 동기 대비 3.6% 감소했다. 1~7월 누적 수출은 36,880톤으로 월평균 5,268톤을 기록해 SMM의 기존 전망과 부합했다. SMM은 2026년 연간 REPM 수출 전망을 약 61,600톤으로 유지하며, 이는 전년 대비 약 7% 증가에 해당한다.
1. 7월 수출 약세: 계절적 비수기와 규제 지연의 결합
최근 13개월을 보면 7월 수출은 6월 약 5,635톤까지의 단기 급증 이후 되돌림을 보였다. 이는 예상되는 제한 조치에 앞선 ‘선출하(프런트로딩)’ 심리에 의해 6월 물량이 늘어난 영향이다. 전형적인 여름철 계절성과도 맞물리지만, 이번 조정 폭이 비교적 컸던 것은 다음 두 가지 요인이 주된 원인이다.
- 계절 휴가: 유럽·미국의 최종 수요처와 동남아 가공업체가 여름 휴가에 들어가 해외 문의가 일시적으로 감소했다. 일부 기존 주문은 8월 통합 통관을 위해 선적이 지연됐다.
- 라이선스 병목: 2분기 말로 갈수록 수출 허가 승인 주기가 길어지며 개별 선적의 출고가 지연됐고, 그 결과 월간 통관 물량이 간접적으로 억제됐다.
2. 연초~현재(YTD) 흐름: 이벤트 주도 변동성 확대
1~7월 수출 흐름은 “초반 높고 후반 낮으며, 분기 내 변동성이 확대”되는 패턴을 보였다.
- 1월: 6,020톤으로 급증(춘절 전 재고 보충).
- 2~3월: 계절적 둔화로 4,740톤과 5,250톤.
- 4~5월: 유럽 재고 보충 이후 재차 약화(5,120톤과 4,740톤).
- 6월: 허가 강화 기대 속 ‘선출하’ 재부각(5,635톤으로 급증).
- 7월: 5,375톤으로 후퇴.
월별 변동 폭 확대는 해외 주문의 “이벤트 주도” 성격이 강화되고 있음을 보여준다. 전통적 계절성 외에 정책 및 허가 일정이 가장 중요한 교란 요인으로 부상했다.
3. 채널 및 제품 믹스: 동남아 재고 보충이 핵심 동력 유지
- 수출처: 7월에는 동남아 가공 채널이 주문 물량의 대부분을 차지했으나, 현지 휴일로 실제 인수(픽업) 속도는 둔화됐다. 유럽·미국으로의 직판은 최종 산업 수요처가 연례 정비 시즌에 진입하며 약화됐다.
- 8월 반등: 동남아 채널이 인수 속도 회복을 주도하며 전체 수출 반등을 견인할 것으로 예상된다.
- 제품 동향: NdFeB 자석이 여전히 주류다. PrNd 함량이 더 높은 중·고급 등급 비중이 확대되고 있으며, 신에너지차(NEV) 구동모터, 풍력 직구동 시스템, 산업용 로봇용 자석의 비중이 함께 증가하고 있다.
4. 가격 연동: 문제는 가격이 아니라 물량
7월 국내 NdFeB 블랭크 가격은 PrNd 산화물 비용이 견조하게 유지되며 안정적이었다. 수출이 약해졌음에도 가격 조정이 나타나지 않은 것은 하락의 원인이 단위당 협상력 악화가 아니라 재고 보충 리듬 둔화에 있음을 시사한다. SMM 조사에 따르면 주요 자석 제조업체들은 8월 생산 계획을 소폭 상향했으며, 이는 수출 반등 기대를 뒷받침한다.
5. 8월 전망: 위험회피 심리로 수출 ~5,500톤까지 확대
SMM 조사에 따르면 11월 수출 허가의 지연 또는 조정 가능성에 대한 우려가 커지며 해외 바이어의 위험회피 성향이 크게 강화되고 있다.
- 최종 수요처는 크리스마스 재고 축적 사이클 전에 상반기 지연 주문을 해소하려 한다.
- 동남아 채널은 4분기 차질 가능성을 피하기 위해 조기 재고 보충에 나서고 있다.
이 두 가지 요인이 8월 하순부터의 집중 발주를 촉발해 전월 대비 수출을 끌어올릴 것으로 예상된다.
전망:
- 8월: 약 5,500톤으로 반등(+10% MoM), 전년 대비 감소 폭은 축소.
- 9~10월: 5,400~5,800톤 범위에서 변동(국경절 및 크리스마스 재고 축적 영향).
- 11월: 예상대로 허가 정책이 조정될 경우 급락 가능.
- 12월: 연말 선출하로 재차 급증.
결론: SMM은 연간 전망을 약 61,600톤(전년 대비 +7%)으로 유지하며, “초반 낮고 후반 높아지는” 흐름이 특징이다. SMM은 허가 승인 진행, 해외 수요 회복, 4분기 선출하 구간을 지속 모니터링하며 전망을 탄력적으로 업데이트할 예정이다.