8월 19일 인도네시아 에너지·광물자원부 장관 바흘릴 라하달리아는 제12회 인도네시아 국제 지열 컨벤션 및 전시회(IIGCE 2026)에서 정부가 PLN(국영전력공사) 사장 다르마완 프라소조와 해당 프로그램을 논의했으며, 2026년에 30GW 규모 태양광 프로젝트 1단계 입찰을 개시할 계획이라고 밝혔다.
바흘릴 장관은 정부가 첫 30GW 단계로 진입해 올해 입찰 절차를 시작할 것이라고 말했다. 앞서 인도네시아 대통령 프라보워 수비안토는 향후 수년간 태양광 100GW를 개발하는 한편 디젤 발전의 조기 퇴출을 가속화하자고 제안한 바 있다.
SMM은 이번 발표가 인도네시아의 태양광 정책이 뚜렷하게 가속화되고 있음을 시사한다고 본다. 다만 입찰 개시는 건설 및 계통 연계까지는 아직 여러 단계가 남아 있다. 현 단계에서 30GW는 2026년에 30GW가 추가되거나 즉각적인 모듈 수요가 발생한다는 의미라기보다, 1단계 프로젝트 파이프라인과 조달 의지를 나타내는 지표로 보는 것이 타당하다.
1단계 목표, 17GW에서 30GW로 상향
2026년 5월 인도네시아 에너지·광물자원부는 에너지저장장치(ESS)를 동반한 초기 17GW 태양광 프로젝트를 앞당겨 추진하자고 제안했다. 바흘릴 장관의 최근 발언은 1단계 목표를 30GW로 끌어올려 정부의 단기 개발 의지를 크게 높였다.
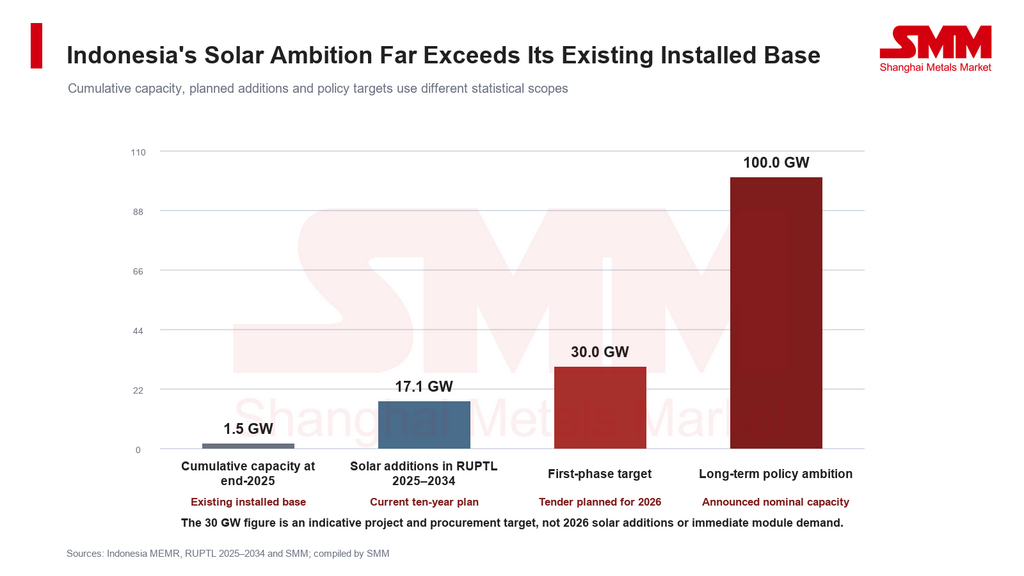
수개월 만에 17GW에서 30GW로 상향된 것은 100GW 프로그램이 여전히 빠른 속도로 설계·정책 조율 중임을 보여준다. 확정 수요는 프로젝트 위치, 구획(로트) 규모, 개발 모델, 전력구매계약(PPA) 구조, 저장장치 요구사항, 계통 연계 일정 등을 규정하는 공식 입찰 문서에 달려 있다.
에너지부에 따르면 2025년 말 기준 인도네시아의 누적 태양광 설치용량은 약 1.49GW였다. 이를 기준으로 30GW 1단계 목표는 기존 설치 기반의 약 20배, 100GW 목표는 약 67배에 달한다.
이 정도 규모의 확대는 모듈 공급을 넘어선 영향을 미친다. 인버터, 저장 시스템, 변압기, 송·배전 인프라, 부지, 엔지니어링 역량, 금융, 장기 운영·유지보수(O&M) 서비스의 가용성까지 시험대에 오를 것이다.
30GW 계획은 RUPTL과의 공식 정합성이 여전히 필요
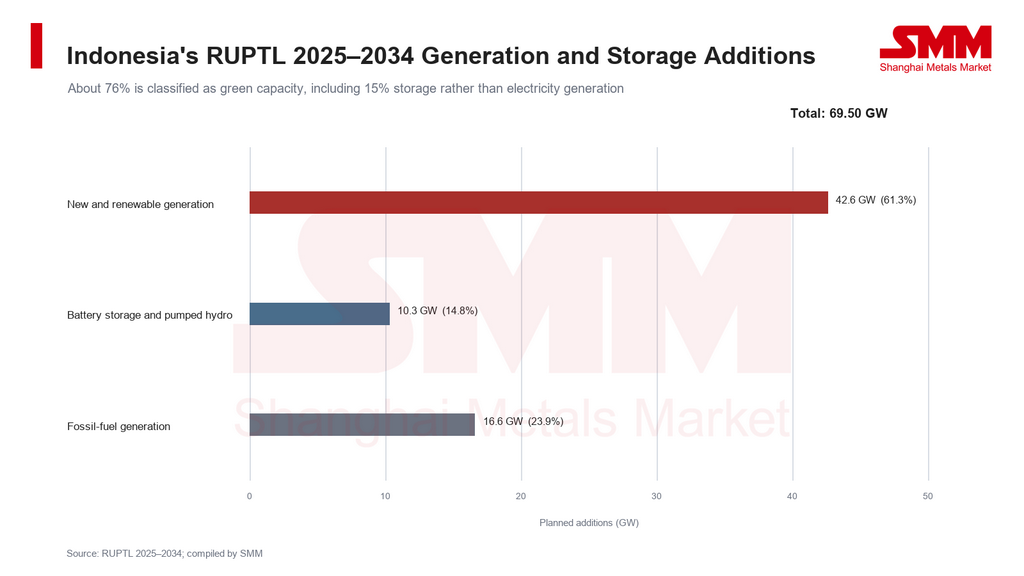
인도네시아 전력공급사업계획(RUPTL) 2025–2034는 10년간 신규 발전 및 저장 설비 69.5GW를 추가하는 것을 목표로 한다. 이 중 신재생 발전은 약 42.6GW(61%), 배터리 저장 및 양수발전은 약 10.3GW(15%)이며, 화석연료 발전은 나머지 16.6GW(24%)를 차지한다.
따라서 정부가 계획된 증설의 약 76%가 ‘그린’이라고 언급한 것은 신재생 발전 61%와 저장 15%를 합산한 수치다. 76% 전부가 발전설비 용량이라는 뜻도 아니고, 2034년까지 재생에너지가 인도네시아 전력의 76%를 공급한다는 의미도 아니다.
현행 RUPTL에는 2034년까지 신규 태양광 약 17.1GW가 포함돼 있어, 새로 발표된 30GW 1단계 목표에 크게 못 미친다. 따라서 100GW 프로그램은 RUPTL 개정, 전용 조달 메커니즘, 또는 추가적인 국가 차원의 프로젝트 체계가 필요할 수 있다.
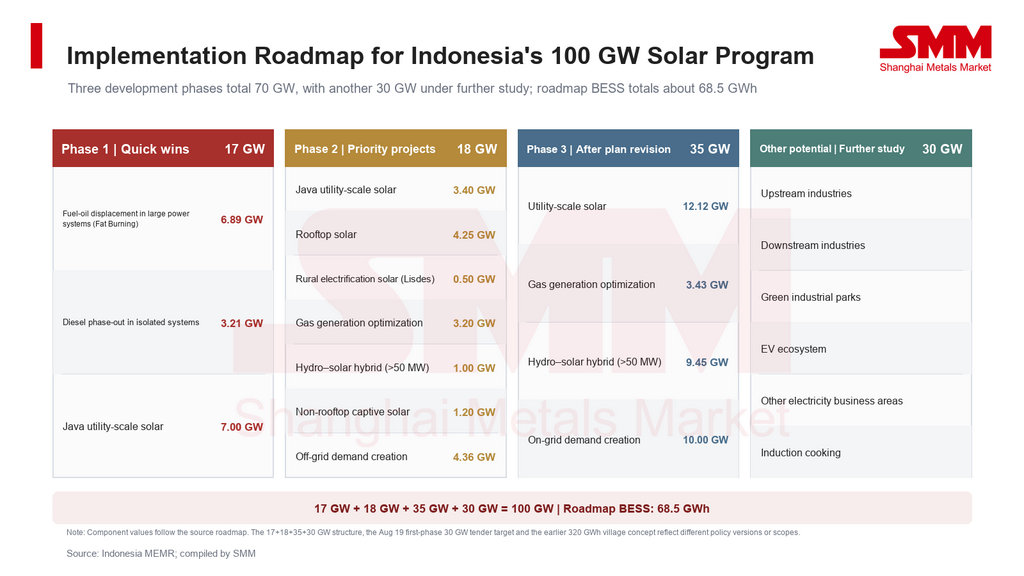
과거 로드맵에서 17GW, 18GW, 35GW 개발 단계와 추가 검토 30GW로 프로그램을 구분한 내용은, 8월 19일 발표된 ‘1단계 30GW 입찰’과 동일한 정책 버전이나 범위가 아니다. 계획 문서와 프로젝트 목록이 공식적으로 업데이트되기 전까지 시장은 30GW라는 정치적 목표치를 확정 설치 전망에 그대로 반영해서는 안 된다.
디젤 대체는 저장장치와 계통 준비도를 핵심 변수로 만든다
인도네시아 정부는 2026년에 약 13GW의 디젤 발전 설비를 조기 폐지하고 태양광 및 기타 비화석 전원으로 대체하는 방안도 제안했다. 이는 원격 도서 지역과 취약 계통 지역의 디젤 및 수입 연료 의존도를 낮춰 재정 보조금과 전력 공급 비용을 줄이려는 정책이다.
그러나 태양광 설비용량과 디젤 발전 설비용량은 1:1로 대체될 수 없다. 이용률 15~20%를 가정하면 30GW 태양광의 연평균 출력은 약 4.5~6GW 수준이며, 야간에는 발전이 없다. 따라서 안정적인 디젤 대체를 위해서는 충분한 배터리 저장, 급전 가능한 전원, 마이크로그리드 제어, 예비력 확보가 필요하다.
인도네시아의 2024년 국가 전력 통계는 디젤 발전 설비를 약 5.82GW로 보고했는데, 제안된 13GW 퇴출 규모와 큰 차이가 있다. 13GW 범위에 임대 설비, 오프그리드 발전기, 대기(스탠바이) 설비, 기타 석유계 자산이 포함되는지는 불명확하다. 실제 디젤 대체 규모를 평가하려면 계통 위치, 운전 시간, 연료비, 대체 자원 등을 포함한 발전소 단위 정보가 필요하다.
100GW 프로그램의 초기 구상은 마을 단위 분산형 태양광 약 80GW와 유틸리티급 태양광 20GW로 구성됐다. 마을 부문은 약 8만 개 마을을 대상으로 마을당 약 1MW 태양광과 총 320GWh의 배터리 저장을 구축하는 것이었다.
이 설계가 유지된다면 저장장치, 마이크로그리드, 에너지관리시스템(EMS)에 대한 실질 수요를 창출할 수 있다. 다만 첫 30GW 입찰이 동일한 ‘분산형 80GW + 유틸리티급 20GW’ 구조를 따를지는 확인되지 않았다.
입찰 문서에는 저장 전력(GW)과 저장 에너지(GWh)를 방전 지속시간과 함께 명시해 양자를 구분할 필요가 있다. 지속시간이 없는 저장 ‘용량’ 수치만으로는 디젤 대체 효과나 계통 신뢰도를 평가하기에 부족하다.
송전도 또 다른 제약이다. RUPTL은 재생에너지 자원과 부하 중심지 간 지리적 불일치를 해소하기 위해 약 48,000회선-km의 송전선과 약 108,000MVA의 변전소 용량을 계획하고 있다. 다수의 섬과 고립된 전력계통으로 구성된 군도 국가에서는 모듈 가용성보다 금융, 토지 접근성, 마이크로그리드 업그레이드, 변압기 공급, 계통 연계 승인, 장기 운영 역량이 주요 병목이 될 수 있다.
TKDN 요건은 이원화된 모듈 시장을 만들 수 있다
현지화(로컬 콘텐츠) 규정은 30GW 프로그램의 장비 조달을 직접 좌우한다. SMM 조사에 따르면 인도네시아의 국내 콘텐츠 프레임워크인 TKDN을 충족하는 모듈 수요가 정부 및 PLN 프로젝트에서 증가하고 있다. 일부 프로젝트는 2026년에 TKDN 4.0 요건에 맞추기 시작했으며, 로컬 콘텐츠 의무가 있는 경우 현지 모듈 생산업체가 뚜렷한 접근 우위를 갖게 된다.
SMM의 2026년 6월 조사에 따르면 TOPCon 모듈의 중국 항구 FOB 가격은 약 0.110달러/W, 인도네시아향 CIF 가격은 약 0.114~0.120달러/W였다. 반면 인도네시아 현지 생산 TOPCon 모듈은 TKDN 25% 기준 약 0.130달러/W, 40% 기준 0.150달러/W, 40% 초과 로컬 콘텐츠에서는 약 0.185달러/W까지 제시됐다.
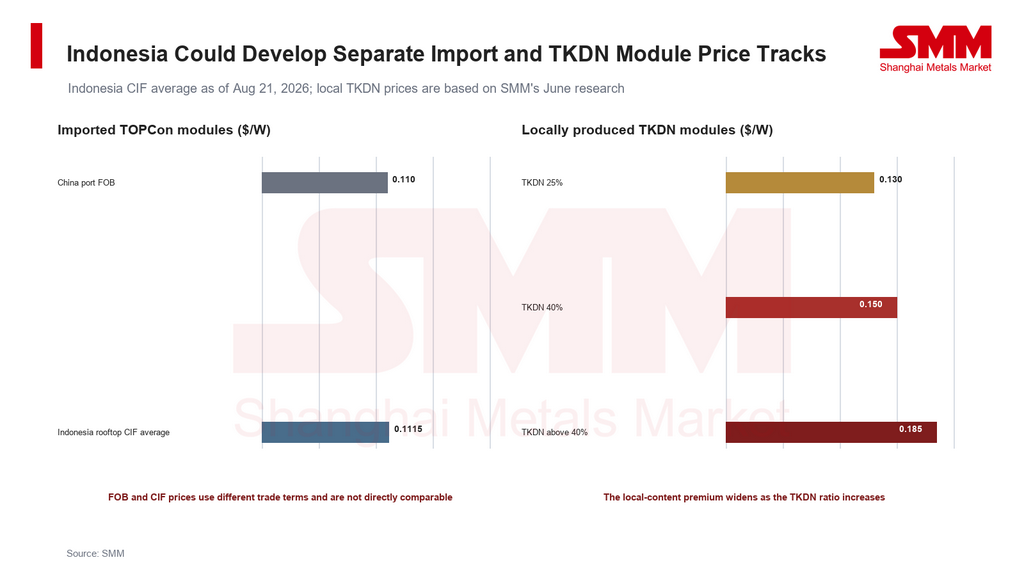
저가 수입 모듈은 시장형 프로젝트의 초기 비용을 낮출 수 있지만, 로컬 콘텐츠 의무가 있는 정부 또는 PLN 프로젝트에는 적격이 아닐 수 있다. 30GW 입찰이 진전되면 인도네시아는 수입 고효율 제품이 주도하는 상업시장 가격과, TKDN 준수 현지 모듈이 주도하는 정책 프로젝트 가격이라는 두 개의 상이한 모듈 가격 트랙이 형성될 수 있다.
TKDN 정책은 셀, 모듈, 유리, 프레임 등 소재·부품의 인도네시아 내 제조를 지원할 수 있다. 동시에 높은 로컬 콘텐츠 프리미엄은 프로젝트 자본비용, 전력구매 가격, 금융 부담을 높일 수 있다. 산업 육성과 저비용 태양광 보급 간 균형은 입찰 설계의 핵심 요소가 될 것이다.
입찰 물량은 단기 PV 모듈 주문과 동일하지 않다
인도네시아의 기존 프로젝트 일정은 대형 입찰이 상업운전(COD)까지 수년이 걸릴 수 있음을 보여준다. PLN은 2026년 4월 번들형 ‘GIGA-ONE’ 조달 메커니즘으로 1.225GW 규모의 Mentari Nusantara I 입찰을 개시했으며, 상업운전은 2029년으로 계획돼 있다.
첫 30GW 입찰이 2026년에 시작되더라도 모듈 조달, 금융종결, 건설, 계통 연계는 단계적으로 진행될 가능성이 크다. 이 목표는 모듈·인버터·저장장치의 중장기 시장 잠재력을 크게 확대하지만, 전체 용량을 단기 스팟 수요로 간주해서는 안 된다.
금융조달이 가능한(뱅커블) 장비 수요는 낙찰을 받고, PPA를 체결하며, 부지 및 연계 권리를 확보하고, 금융종결에 도달한 프로젝트에서 발생한다.
프로젝트 전환율과 실행 일정이 헤드라인 용량보다 중요
SMM은 인도네시아의 1단계 30GW 입찰 개시 제안이 100GW 태양광 프로그램을 정책적 의지에서 조달·이행 단계로 전환시키는 신호라고 본다. 이 프로그램은 동남아 전역에서 태양광, 에너지저장, 마이크로그리드의 중장기 수요 전망을 실질적으로 개선할 수 있다. 다만 현 단계에서 실제 시장 성장을 좌우하는 핵심 변수는 명목상 30GW 수치 자체가 아니라, 초기 프로젝트의 전환율과 실행 일정이다.
시장은 다음의 이정표를 모니터링해야 한다:
1. 30GW를 단일 라운드로 조달할지, 연도·지역별로 분할할지 등을 포함한 PLN의 공식 입찰 문서.
2. 분산형 태양광, 대규모 태양광, 기타 에너지 프로젝트 및 에너지 저장 간의 용량 배분.
3. 전력구매계약, 프로젝트 요금, 재정 보증 및 협동조합의 제안된 역할.
4. 저장 시스템의 전력 및 에너지 요구사항(GW 및 GWh), 방전 지속 시간 및 배터리 교체 메커니즘.
5. TKDN 현지 콘텐츠 기준, 잠재적 면제 및 인도네시아 현지 모듈 산업의 실제 공급 능력.
6. 제안된 13GW 디젤 발전의 프로젝트 수준 폐기 목록 및 교체 일정.
7. 프로젝트 수주, 재정 마감, 착공 및 상업 운전 날짜.
인도네시아의 태양광 정책 상한선이 빠르게 상승하고 있지만, 가장 강력한 기회는 현지 규제 준수와 시스템 통합, 약계통 호환성, 저장 구성 및 장기 운영 및 유지보수 역량을 결합한 기업에게 유리할 가능성이 높습니다. 또한 경쟁은 모듈 가격만으로부터 '태양광 + 저장 + 마이크로그리드 + 자금 조달 + 현지 공급' 통합 솔루션으로 이동할 것으로 예상됩니다.
SMM은 입찰 문서, 프로젝트 전환, 저장 요구사항, TKDN 규정 및 이들이 장비 수요와 프로젝트 실행에 미치는 영향을 계속 모니터링할 것입니다.
또한, 2026년 SMM ASEAN 태양광-저장 정상회의가 2026년 11월 10~11일 인도네시아 자카르타에서 개최됩니다. 이 정상회의는 ASEAN 태양광 및 에너지 저장 시장 동향, 정책 프레임워크, 현지 콘텐츠 요구사항, 기술 혁신, 프로젝트 개발 및 투자와 금융 협력을 검토할 것입니다. 주요 포럼, 비즈니스 매칭 및 기업 방문이 포함되며, 11개 이상의 국가 및 지역에서 250명 이상의 업계 대표, 25명 이상의 연사 및 10시간 이상의 비즈니스 네트워킹이 함께할 것으로 예상됩니다.
인도네시아의 100GW 태양광 프로그램이 조달 및 시행 단계로 진행됨에 따라 프로젝트 접근, 현지 파트너, 자금 조달 채널 및 공급 능력이 점점 더 중요해질 것입니다. 이 정상회의는 인도네시아 및 ASEAN 전역의 정책 및 수요 동향을 평가할 뿐만 아니라 정부 기관, 전력 회사, 프로젝트 개발자, EPC 계약자, 태양광 및 저장 장비 공급업체, 시스템 통합업체 및 금융 기관을 연결하는 플랫폼을 제공할 것입니다. 논의와 비즈니스 매칭은 기업들이 프로젝트 개발, 장비 조달, TKDN 준수, 저장 구성 및 프로젝트 자금 조달과 관련된 협력을 모색하고, 시장 이해에서 파트너십 구축 및 투자 가능한 프로젝트 추진으로의 전환을 지원할 것입니다.